

Fama–MacBeth Regresyonu: İki Aşamada Risk Primleri
Fama–MacBeth prosedürünü zaman serisi beta tahminlerinden tarih bazlı yatay kesit risk fiyatlarına kadar izleyin; standart hata, Shanken düzeltmesi ve HAC çıkarımını ayırt edin.
Bu rehberdeTek bir zaman serisi betası değil, maruziyetin fiyatı tahmin edilir
Kısa özet
Fama–MacBeth prosedürü her test varlığının faktör maruziyetini zaman serisinden tahmin eder, her tarihte varlık getirilerini bu tahmini maruziyetlere yatay kesitte regresyona sokar ve elde edilen risk fiyatı eğimlerinin zaman ortalamasını alır. Eğimlerin zaman serisi, olağan belirsizlik hesabını sağlar. Ancak ikinci aşamanın standart hatası tahmini betaları, seri bağımlılığı veya yanlış belirlenmiş fiyatlama modelini kendiliğinden hesaba katmaz. İstatistiksel olarak anlamlı bir ortalama risk fiyatı, işlem kârı tahmini değildir.
Tek bir zaman serisi betası değil, maruziyetin fiyatı tahmin edilir
Faktör betası ile faktör risk fiyatı farklı soruları yanıtlar. Beta, birinci aşamadaki zaman serisi regresyonunda varlık getirisinin faktörle nasıl hareket ettiğini anlatır. Genellikle \(\lambda\) ile yazılan risk fiyatı katsayısı, ikinci aşamanın yatay kesitinde tahmini betaları farklı varlıkların getirilerinin nasıl ayrıştığını gösterir. Fama–MacBeth prosedürü her tarih için bir risk fiyatı tahmin eder, sonra bunları zaman içinde özetler.
Bu tasarım, önerilen bir risk faktörüne maruziyetin seçilmiş hisse veya portföy grubundaki ortalama getirilerle ilişkili olup olmadığını araştırırken yararlıdır. Bu, istatistiksel bir varlık fiyatlama prosedürüdür; nedensel bir tasarım değildir. O tarihte bilinen bilgileri kullanarak işlem yapılabilecek bir portföyü de tek başına tanımlamaz.
Fama ve MacBeth’in ilk çalışması, NYSE hisselerinde yinelenen yatay kesit risk-getiri regresyonları uyguladı. Fama ve French’in ampirik testleri dâhil sonraki çalışmalar, ortalama risk fiyatlarını tahmin ve sınamak için ay bazlı yatay kesit eğimlerini yaygınlaştırdı. Yöntemi, her biri ayrı varsayımlara sahip iki bağlantılı tahmin problemi olarak düşünmek gerekir.
Birinci aşama: her test varlığının faktör maruziyetini tahmin etmek
Her varlık veya test portföyü \(i\) için şu tür bir zaman serisi regresyonu tahmin edin:
\[ r^{e}_{i,t} = \alpha_i + \boldsymbol{\beta}_i^\top \mathbf{f}_t + \varepsilon_{i,t}, \]
Burada \(r^{e}_{i,t}\) varlığın fazla getirisi, \(\mathbf{f}_t\) \(t\) tarihindeki faktör getirileri vektörü, \(\boldsymbol{\beta}_i\) ise maruziyet vektörüdür. Tahmin edilen \(\hat{\boldsymbol{\beta}}_i\), ikinci aşamada açıklayıcı değişken olur. Yalnızca piyasa faktörünün olduğu örnekte bir beta; çok faktörlü örnekte her faktör için tahmini bir yük vardır.
Birinci aşama, eğimleri tahmin edebilmek için faktörlerde zaman içinde yeterli değişim gerektirir. Uzun bir pencere daha çok gözlem sağlar, ancak farklı piyasa rejimlerini karıştırabilir. Kısa pencere yakın dönemdeki maruziyeti yansıtabilir ama beta tahminlerini gürültülü bırakır. Getiri sıklığını, örneklem tarihlerini, faktörlerin nasıl kurulduğunu, eksik veri kurallarını, sabit terim yaklaşımını ve tahmin penceresini belirtin.
Bu, tüm betaların her zaman tam örneklemde tahmin edilmesi gerektiği anlamına gelmez. Örneklem sonrası bir varlık fiyatlama testinde tam örneklem betaları incelenen örneklemi açıklayabilir. Tarihsel bir işlem simülasyonunda ise gelecek gözlemlerle tahmin edilen betayı kullanmak ileriye bakma yanlılığı yaratır. Bu kullanım için her simüle karar öncesinde mevcut verilerle noktasal beta tahmini gerekir.
İkinci aşama: her tarihin yatay kesitinde maruziyetleri fiyatlamak
Her \(t\) tarihinde, o tarihteki test varlıklarının getirilerini birinci aşama betaları üzerine regresyona sokun:
\[ r^{e}_{i,t} = \lambda_{0,t} + \hat{\boldsymbol{\beta}}_i^\top \boldsymbol{\lambda}_t + \eta_{i,t}. \]
\(\boldsymbol{\lambda}_t\) tarihe özgü risk fiyatlarını içerir. Tek faktör varsa yatay kesit eğimi \(\lambda_t\), o tarihte tahmini beta birimi başına ilişkili getiri farkını ölçer. \(\lambda_{0,t}\) ayrı bir yatay kesit sabitidir. Bunun serbest tahmin edilmesi, kısıtlanması ya da sıfır-beta varlığın getirisi olarak yorumlanması; test edilen modele ve ham ya da fazla getiri kullanılmasına bağlıdır.
İkinci regresyon tek tarihte varlıklar arasındaki kesitsel regresyondur; başka bir zaman serisi regresyonu değildir. Uyum, test varlıklarının sayısı ve bileşimi, tahmini betaların yayılımı ve betalar arasındaki korelasyona bağlıdır. Betalar varlıklar arasında pek değişmiyorsa yatay kesitte risk fiyatlarını ayırmaya yarayan bilgi azdır. Birbirine çok benzeyen çok sayıda varlık eklemek, mevcut olmayan maruziyet çeşitliliğini yaratmaz.
Regresyonu tekrarlamak \(\hat{\boldsymbol{\lambda}}_1,\ldots,\hat{\boldsymbol{\lambda}}_T\) serisini verir. \(k\) faktörü için Fama–MacBeth tahmini zaman ortalamasıdır:
\[ \bar{\lambda}_k = \frac{1}{T}\sum_{t=1}^{T}\hat{\lambda}_{k,t}. \]
Ortalama, ikinci aşama getirileriyle aynı getiri birimi ve sıklığındadır. Kesitlerin ağırlıklandırılması, bazı tarihlerde veri olmaması veya varlık evreninin değişmesi bu ortalamanın neyi temsil ettiğini etkiler; bu seçimleri raporlayın.
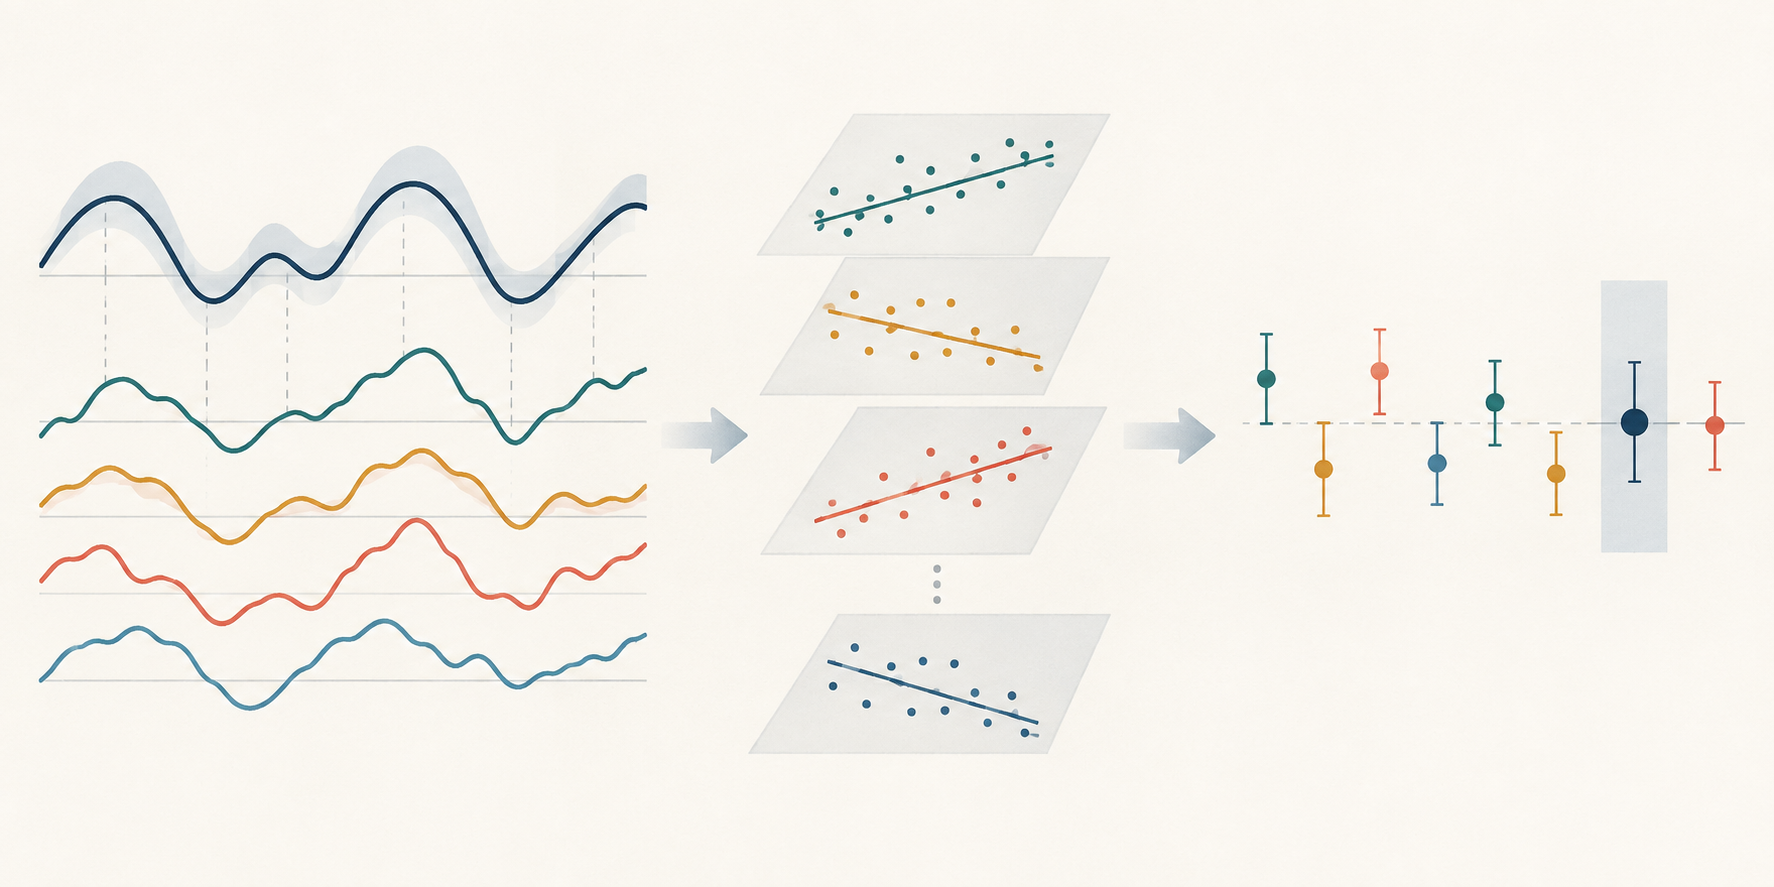
Bir örnek tek ayı zaman ortalamasından ayırır
Üç test portföyünün birinci aşamadaki piyasa beta tahminlerinin \(0.5\), \(1.0\) ve \(1.5\) olduğunu varsayalım. Varsayımsal bir ayda fazla getirileri sırasıyla \(0.3\%\), \(0.8\%\) ve \(1.3\%\) olsun. Bu üç nokta şu doğru üzerindedir:
\[ r^{e}_{i,t} = -0.2\% + 1.0\%\times\hat{\beta}_{i}. \]
O ayın tahmini eğimi beta birimi başına 1,0 yüzde puan, sabit terimi \(-0,2\%\)'dir. Bu, bilerek küçük tutulmuş ve tam uyum sağlayan öğretici bir örnektir; piyasa betasının fiyatlandığını kanıtlamaz ve üç nokta kullanışlı bir ampirik test değildir.
Şimdi ikinci aşamanın altı ayrı aydaki eğimlerinin beta başına \(0.8\%\), \(-0.4\%\), \(1.0\%\), \(-0.2\%\), \(0.6\%\) ve \(0.0\%\) olduğunu düşünün. Aritmetik ortalamaları şöyledir:
\[ (0.8 - 0.4 + 1.0 - 0.2 + 0.6 + 0.0)/6 = 0.3\%\text{ ay başına}. \]
İlk ayın eğimi nihai Fama–MacBeth tahmini değildir; tahmin, altı tarihe özgü eğimin ortalamasıdır. Negatif aylar da hesaba girer. Yalnızca pozitif ayları seçmek tahmin edilen büyüklüğü değiştirir ve yeni bir seçim adımı yaratır. Uydurma girdiler yalnızca hesabı gösterir; piyasa sonucu veya bir faktörün getirileri öngördüğü iddiası değildir.
Olağan standart hata çıkarım boyutu olarak zamanı kullanır
En basit hesapta \(T\) aylık eğimin örneklem standart sapması \(s_\lambda\), \(\sqrt{T}\)'ye bölünür:
\[ \operatorname{SE}(\bar{\lambda}) = \frac{s_\lambda}{\sqrt{T}}. \]
Karşılık gelen t-istatistiği, tahmini ortalama eğimi bu standart hataya böler. Ortalama risk fiyatının belirsizliğini tahmin etmek için tekrar edilen boyut zamandır. Varlık sayısı \(N\), her aylık yatay kesitin eğimi ne kadar iyi tahmin edebildiğini belirler; zaman ortalamasının standart hatasında \(T\)'nin yerini almaz.
Yukarıdaki altı örnek eğimin örneklem standart sapması ayda yaklaşık 0,576 yüzde puandır. \(\sqrt{6}\)'ya bölündüğünde olağan standart hata yaklaşık 0,235 yüzde puan olur; \(0.3/0.235\) yaklaşık 1,28'dir. Altı gözlem, anlamlılığı güvenilir biçimde değerlendirmek için çok azdır. Hesap yalnızca pozitif ortalamanın kesin tahmin edilmiş ortalamayla aynı olmadığını gösterir.
Olağan standart hata, eğimlerin zaman serisine ilişkin koşullara da dayanır. Tahminler seri bağımlıysa bağımsız gözlem varsayan standart hata belirsizliği yanlış ölçebilir. Örneklem kısaysa veya varlık bileşimi değişiyorsa asimptotik t-istatistikleri özellikle kırılgandır. Yalnızca yatay kesitteki varlık sayısını değil, \(\lambda_t\) serisinin uzunluğunu ve sıklığını da raporlayın.
Fama–MacBeth ve havuzlanmış EKK her zaman farklı nokta tahminleri vermez
“Fama–MacBeth” ile “havuzlanmış panel regresyonu”, sanki eğimlerinin mutlaka farklı olması gerekiyormuş gibi karşılaştırılır. Önemli bir özel durum vardır: Her tarihte aynı varlıklar yer alıyor, beta regresörleri zaman içinde sabit kalıyor ve her aylık kesit aynı olağan en küçük kareler tasarımını kullanıyorsa, tarihe göre OLS katsayılarının ortalaması havuzlanmış OLS ortak eğim katsayısına eşittir. İki yöntem de aynı dengeli yatay kesit regresyonlarını özetler.
Varlık kümesi veya ağırlıklar tarihlere göre değişirse, betalar zaman içinde değişirse, panel dengesizse, kontroller farklıysa ya da havuzlanmış model ek kısıtlar getiriyorsa eşitlik bozulabilir. Bu durumlarda yöntemler tarih veya gözlemleri farklı ağırlıklandırabilir ve örneklem hakkında farklı soruları yanıtlayabilir. Yöntemi yalnızca adına göre seçmeyin; tasarım matrisini, ağırlık düzenini ve hedef katsayıyı açıkça belirtin.
Nokta tahminleri aynı olsa bile belirsizlik hesabı farklı olabilir. Fama–MacBeth çıkarımı yatay kesit eğimlerinin zaman içindeki değişimini kullanır. Havuzlanmış regresyon, panel hata yapısına uygun bir kovaryans tahmincisi gerektirir. Tarihe ya da varlığa göre kümeleme, iki yönlü kovaryans tahmini veya zaman serisi HAC tahmini farklı varsayımlara dayanır; modele “havuzlanmış” ya da “Fama–MacBeth” demek bunlardan birini kendiliğinden doğru kılmaz.
Tahmini betalar ve HAC farklı belirsizlik kaynaklarını ele alır
İkinci aşama \(\hat{\boldsymbol{\beta}}_i\)'yi biliniyormuş gibi kullanır; oysa bu değer birinci aşamadaki tahmin regresyonundan gelir. Üretilmiş bir regresördeki hata, risk-fiyatı tahminini ve belirsizliğini etkileyebilir. Shanken’ın analizi belirli bir varlık fiyatlama düzeninde beta-fiyatlama çıkarımı için düzeltme türetir; her iki aşamalı tasarımı düzelten evrensel bir çarpan değildir. Sonraki çalışmalar farklı koşullarda büyük örneklem davranışını ve alternatif tahmincileri inceler. Kullanılan düzeltmeyi veya çıkarım yöntemini ve neden uygun olduğunu gösteren varsayımları açıklayın.
\(\hat{\lambda}_{k,t}\) serisindeki seri korelasyon ayrı bir sorundur. Örneğin, çakışan çok aylı getiriler yakın tarihlerdeki eğimlerin aynı getiri gözlemlerini paylaşmasına yol açabilir. Newey–West kovaryans tahmini gibi değişen varyans ve otokorelasyona dayanıklı bir tahminci, seçilen gecikme penceresine kadar seri bağımlılığı hesaba katarak zaman ortalamasının tahmini varyansını düzeltir. Birinci aşamadaki beta tahmin hatasını ikinci aşamaya geri eklemez, yanlış faktör belirtimini düzeltmez ve ileriye bakma yanlılığını gidermez. Shanken düzeltmesi de lambda serisindeki bağımlılığı kontrol etmenin yerine geçmez.
Jagannathan ve Wang ile Shanken ve Zhou, belirli model ve örnekleme koşulları altında beta-fiyatlama prosedürlerinin özelliklerini inceler. Bulguları, olağan Fama–MacBeth standart hatalarının her zaman küçük ya da her zaman geçerli olduğuna dair genel bir kuralı tekrarlamak yerine, gerçek iki aşamalı tasarımı açıklama gereğini gösterir. Betaların bir kez mi yoksa güncellenerek mi tahmin edildiğini, lambda serisi bağımlılığının nasıl ele alındığını, tahmini beta düzeltmesi kullanılıp kullanılmadığını ve seçimin soruyla neden örtüştüğünü raporlayın.
Anlamlı ortalama risk fiyatı işlem kârı tahmini değildir
Pozitif ve istatistiksel olarak sıfırdan ayırt edilebilir bir ortalama \(\lambda\), seçilen test-varlığı evreni, faktör tanımı, beta tahminleri ve çıkarım yöntemi altında, örneklemde tahmini maruziyeti daha yüksek varlıkların ortalama getirilerinin daha yüksek olduğu anlamına gelir. Bir yatırımcının maliyetlerden sonra bu farkı elde edebileceğini, faktörün getirinin nedensel kaynağı olduğunu veya fiyatlama modelinin doğru olduğunu göstermez.
Faktör kümesi, örneklem dönemi, portföy oluşturma, beta penceresi, test varlıkları veya ağırlıklandırma değiştiğinde sonuç da değişebilir. Çok sayıda faktör, örneklem kesiti ve belirtim arasında arama yapmak çoklu test sorunu yaratır. Tek bir tahmini risk fiyatını test etmek, tüm varlıkların ortak fiyatlama hatalarını da özetlemez. Sonucun koşullu ilişki mi, model temelli bir fiyatlama testi mi yoksa örneklem dışı tahmin mi olduğunu açıkça belirtin; bu etiketleri birbirinin yerine kullanmayın.
Gerçek veya simüle stratejide maruziyetler ve portföy ağırlıkları yalnızca o anda mevcut bilgilerle oluşturulmalıdır. Uygulanabilir giriş fiyatları, devir hızı, işlem maliyetleri, finansman, kapasite ve yeniden dengeleme kuralı da gerekir. Faktör betası maruziyet tahminidir; ortalama \(\lambda\), bu beta primini otomatik kazanan bir portföyün getirisi değildir. İlgili kavramlar için faktör yükleri ve faktör modelleri, robust standart hatalar ve HAC ve sıra bilgi katsayıları rehberlerine bakın.
Başka bir araştırmacının tekrarlayabilmesi için tasarımı raporlayın
Yorumlanabilir bir sonuç test varlıklarını, faktör getirilerini, kullanılıyorsa risksiz seriyi, getiri birimlerini, tarih sıklığını ve örneklem dönemini belirtir. Her betanın nasıl tahmin edildiğini, birinci aşama penceresinin ikinci aşama test dönemiyle çakışıp çakışmadığını, her tarihte hangi varlıkların yer aldığını, eksik getirilerin ve değişen üyeliğin nasıl ele alındığını, kesitlerin ağırlıklandırılıp ağırlıklandırılmadığını ve sabitin eklenip kısıtlanıp kısıtlanmadığını da kaydeder.
Çıkarım için tarihe özgü eğimlerin toplam sayısı \(T\), zaman ortalaması ve yayılımı, standart hata tahmincisi, varsa HAC bant genişliği, beta tahmin düzeltmesi ve sonlu örneklem tercihlerini raporlayın. t-istatistiklerinin yanında beta dağılımını ve yatay kesit uyumunu da gösterin; varlık sayısının yüksek olması neredeyse aynı maruziyetleri telafi etmez. Makul alternatif pencereleri, faktör tanımlarını ve test-varlığı yapılarını karşılaştırın, ancak sırf p-değeri en küçük çıktı diye bir seçeneği seçmeyin.
Özgün yöntem ve uygulamaları örnektir; her modern veri kümesinin varsayımları karşıladığının garantisi değildir. Fama ve MacBeth’in 1973 makalesi, Fama ve French’in 1992 yatay kesit testleri, Shanken’ın beta-fiyatlama analizi, Jagannathan ve Wang’in asimptotik analizi, Shanken ve Zhou’nun beta-fiyatlama tahmincileri karşılaştırması ve Newey ile West’in HAC kovaryans yöntemi tasarımın farklı parçalarını ele alır. Raporlanan katsayıyla birlikte varsayımları da okuyun.
Sık sorulan sorular
Q1Fama–MacBeth regresyonu nedensel bir test midir?
Hayır. Seçilen fiyatlama modeli ve test-varlığı tasarımı altında tahmini maruziyetlerle getiriler arasındaki ilişkiyi tahmin eder. Nedensel yorum için ayrı bir tanımlama argümanı gerekir.
Q2Daha fazla varlık eklemek risk-fiyatı tahminini her zaman daha hassas yapar mı?
Hayır. Daha fazla varlık bir tarihin yatay kesitini iyileştirebilir; ancak hassasiyet betaların ne kadar farklı olduğuna, ne kadar doğru tahmin edildiğine ve ortalamaya kaç tarihin katkı sunduğuna da bağlıdır.
Q3HAC standart hatasını ne zaman kullanmalıyım?
Örtüşen getirilerde olduğu gibi tarihe özgü risk-fiyatı serisi değişen varyans veya seri bağımlılık içerebiliyorsa düşünün. Gecikme penceresini belirtin ve HAC'in birinci aşama beta tahmin hatasını düzeltmediğini unutmayın.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Standart iki aşamalı prosedürde t tarihinde ikinci aşama eğimi neyi tahmin eder?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Ayrıntılı rehberi okuHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Ayrıntılı rehberi okuStochastic discount factorA random variable that weights future payoffs by time and state value to produce today's price; asset returns satisfy its pricing moment condition.
Ayrıntılı rehberi oku