

G-spread, I-spread, Z-spread ve OAS karşılaştırması
G-, I- ve Z-spread ile opsiyona göre düzeltilmiş spreadi formüller, örnek ve model sınırlarıyla karşılaştırın
Bu rehberdeTahvil spreadi için neden birden fazla ölçü var?
Kısa özet
Tahvil spreadleri getiri veya değerleme farkını gösterir, ancak aynı referans eğrisini ya da nakit akışı varsayımlarını kullanmaz. G ve I tek bir referans getirisiyle karşılaştırma yapar; Z tüm spot eğrisini kullanır; OAS ise gömülü opsiyon için model tabanlı düzeltme ekler.
Tahvil spreadi için neden birden fazla ölçü var?
Tahvil spreadi, tahvilin getirisi veya modeldeki iskonto oranı ile bir referans ölçüsü arasındaki farktır. Yatırımcılar tahvilleri karşılaştırmak, risk karşılığındaki getiriyi açıklamak ve faiz hareketlerinin bir bölümünü ihraççı ya da piyasa etkilerinden ayırmak için spread kullanır. Sonuç eğriye ve hesaplama yöntemine bağlıdır; farklı iki sayı mutlaka aritmetik hata demek değildir.
CFA Institute benchmark spread, G-spread, I-spread, Z-spread ve opsiyona göre düzeltilmiş spreadi ayrı ölçüler olarak sayar; her birinin yararları ve sınırları vardır. Asıl soru hangi kısaltmanın her zaman en iyi olduğu değil, hangi eğrinin referans alındığı, tek bir getirinin mi yoksa her nakit akışının mı kullanıldığı ve gömülü opsiyonun hesaba katılıp katılmadığıdır.
Spreadler çoğunlukla baz puanla ifade edilir. Bir baz puan 0,01 yüzde puanıdır; 1,25 yüzde puanlık fark 125 baz puana eşittir. Spread kupon, garantili ek getiri veya doğrudan temerrüt olasılığı değildir; belirli piyasa kurallarıyla yapılmış bir karşılaştırmadır.
Basit benchmark spreadi ve G-spread
Basit veya nominal spread, daha riskli tahvilin vadeye kadar getirisinden seçilen bir devlet tahvili getirisini çıkarır. Anlamlı karşılaştırma için para birimi aynı, vadeler yakın olmalıdır. Vade farkı büyükse ihraççı farkına getiri eğrisinin farklı noktalarının etkisi de karışır.
G-spread veya devlet tahvili spreadi, tahvilin vadeye kadar getirisini benzer vade için enterpole edilmiş devlet tahvili getirisiyle karşılaştırır. Yedi yıllık şirket tahvilinin getirisi %5,20 ve eşleşen devlet tahvili benchmarkı %4,55 ise G-spread 0,65 yüzde puan, yani 65 baz puandır. Enterpolasyon gözlenen devlet tahvilleri arasındaki eğri noktasını tahmin eder; benchmark seçimi ve eğri oluşturma piyasa uygulamasına bağlıdır.
İki getiriyi tek vade noktasına indirmek G-spreadi açıklamayı kolaylaştırır. Ancak her kuponu kendi ödeme tarihindeki eğri oranıyla iskonto etmez ve farktan likidite, kredi, vergi ya da opsiyon etkilerini çıkarmaz.
I-spread swap faizini referans alır
I-spread, tahvilin vadeye kadar getirisinden benzer vadeli faiz swapı oranı çıkarılarak bulunur. “I” ilgili piyasadaki bankalararası veya swap referans uygulamasını ifade eder. Uygulamada para birimi, swap eğrisi, vade, bileşik faiz yöntemi ve kotasyon kaynağı belirtilmelidir; uygulamalar piyasaya ve veri sağlayıcıya göre değişebilir.
Aynı tahvil %5,20 getiri sağlıyor ve seçilen yedi yıllık swap oranı %4,70 ise I-spread 50 baz puandır. Farklı referans oran kullandığı için yukarıdaki 65 baz puanlık G-spreadin 15 baz puan altındadır. Referans eğrinin değişmesi tahvilin kendi kredi riskinin değiştiği anlamına gelmez.
Swap eğrisi bir piyasa referansıdır; her koşulda risksiz eğri veya nakit devlet tahvili değildir. Swap oranları ve fonlama koşulları devlet tahvili getirilerinden bağımsız hareket edebilir. I-spreadleri karşılaştırırken aynı swap uygulamasını ve gözlem zamanını kullanın.
Z-spread planlanmış tüm nakit akışlarını kullanır
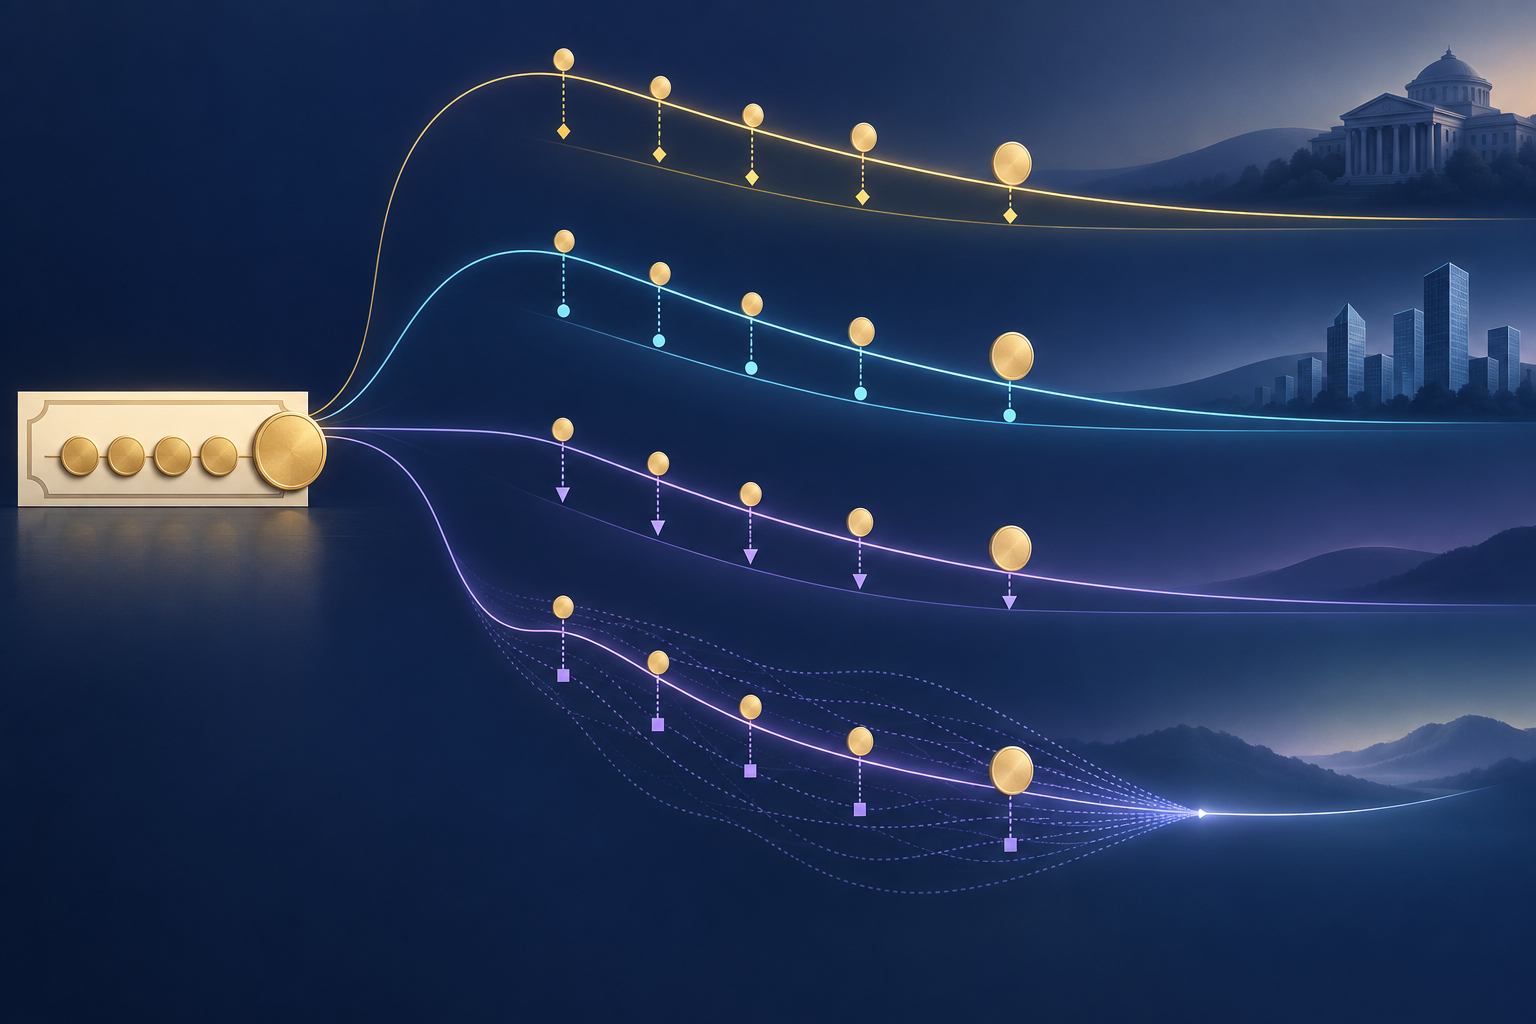
Sıfır volatilite spreadi ya da Z-spread, planlanmış nakit akışlarının bugünkü değeri piyasa fiyatına eşit olana kadar sıfır kuponlu spot eğrinin her noktasına eklenen sabit spreaddir. Spot eğri yalnızca son vade için değil, her ödeme tarihi için oran içerir.
Yıllık bileşik faiz ve sabit yıllık nakit akışlarıyla basitleştirilmiş fiyat denklemi şöyledir: fiyat = CF(t) değerlerinin (1 + spot oran(t) + Z-spread)^t değerine bölünüp toplanması. Gerçek hesapta ödeme takvimi, valör tarihi, tahakkuk etmiş faiz, gün sayım yöntemi, bileşik faiz, eğri oluşturma ve fiyatlama kuralı da eşleşmelidir.
Her kupon tarihindeki spot oranı kullanmak, ilk kuponla son anaparanın farklı süreler için iskonto edildiğini hesaba katar. Tek bir devlet tahvili getirisi çıkaran G-spreadden temel farkı budur. Z yine de eğriye paralel sabit bir değer ekler; gelecekteki birden fazla faiz yolunu modellemez.
Nakit akışları sabit bir tahvilde bu yöntem daha açıktır. Alım, satım veya erken ödeme opsiyonu ödemelerin zamanını ya da tutarını değiştirebilir. Gelecekteki tüm akışları kesin kabul etmek karşılaştırmayı bozabilir.
OAS gömülü opsiyonu modelle hesaba katar
Opsiyona göre düzeltilmiş spread (OAS), gömülü opsiyonu hesaba katan tahvil fiyatlama modeliyle hesaplanır. Callable tahvilin ihraççısı sözleşme şartlarına göre erken ödeme yapabilir; ipoteğe dayalı menkul kıymetlerde borçlular anaparayı planlanandan önce ödeyebilir. Böylece gelecekteki nakit akışları faiz oranlarının ve başka koşulların seyrine bağlı hale gelir.
Model olası nakit akışlarını tahmin eder, bunları modellenen faiz yollarında iskonto eder ve model değerini gözlenen fiyatla eşitleyen spreadi çözer. ICE'ın yayımladığı endeks yöntemi OAS'ı devlet spot eğrisindeki kayma olarak tanımlar ve gömülü opsiyonlu menkul kıymetlerde kısa vadeli faiz modeli kullanır. Diğer sağlayıcıların eğrileri, modelleri, volatilite girdileri ve nakit akışı varsayımları farklı olabilir.
OAS, opsiyonun model değerini ayırmayı amaçlar ancak modelden bağımsız değildir. Varsayılan volatilite veya erken ödeme davranışı değişirse gözlenen tahvil fiyatı aynı kalsa da öngörülen nakit akışları ve OAS değişebilir. Z-spread ile OAS arasındaki fark model tabanlı opsiyon düzeltmesidir; kotasyon verilen bir ücret veya garantili getiri değildir.
Opsiyonsuz bir tahvilde aynı eğri ve nakit akışı kurallarıyla hesaplanan OAS genellikle Z-spreade yakın veya eşittir. Bu ilişki callable tahvile, ipoteğe dayalı menkul kıymete veya farklı sağlayıcı yöntemlerine otomatik olarak taşınamaz.
Varsayımsal bir tahvil için üç spread hesabı
Varsayımsal, üç yıl vadeli ve callable olmayan; nominal değeri 100 dolar, yıllık kuponu %5, clean fiyatı 98 dolar olan bir tahvil düşünün. Birinci yıl sonunda 5 dolar, ikinci yıl sonunda 5 dolar, üçüncü yıl sonunda 105 dolar öder. Yıllık bileşik faiz varsayalım; tahakkuk eden faizi ve işlem maliyetini dışarıda bırakalım.
98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3 denklemi çözüldüğünde vadeye kadar getiri yaklaşık %5,7447 olur. Enterpole edilmiş üç yıllık devlet tahvili getirisi %4,30 ve seçilen swap oranı %4,45 ise G-spread yaklaşık 144,5 baz puan, I-spread ise 129,5 baz puandır.
Şimdi varsayımsal devlet spot oranlarının ilk yıl için %4,00, ikinci yıl için %4,20 ve üçüncü yıl için %4,40 olduğunu düşünün. Her ödeme tarihinde ilgili oran kullanıldığında 98 dolarlık fiyatla eşleşen Z-spread yaklaşık %1,3579, yani 135,8 baz puandır. Üç sonuç eğri ve hesaplama yöntemi farklı olduğu için ayrışır; tahvil değiştiği için değil.
Bu girdiler hesaplamayı göstermek için varsayımsaldır, piyasa kotasyonu değildir. Örnekte opsiyon olmadığı için ayrıca modellenmiş bir OAS sonucu yoktur. Gerçek OAS; tahvil şartlarını, fiyat ve valör kurallarını, eğriyi ve gerekirse opsiyon, volatilite ve nakit akışı varsayımlarını gerektirir.
Spreadin gösterebildikleri ve gösteremedikleri
Daha geniş spread; beklenen kredi kaybını, not indirimi riskini, likiditeyi, belirsizliği, vergileri, piyasa risk primini veya arz-talebi yansıtabilir. FINRA, tahvil spreadlerinin kredi riski, arz-talep ve ekonomik koşullarla değişebileceğini belirtir. Tek başına sayı, hangi etkenin değiştiğini göstermez.
Spread temerrüt olasılığı değildir. Beklenen kayıp hem temerrüt ihtimaline hem de temerrüt sonrası tahsilata bağlıdır; piyasa spreadinde likidite ve risk primleri de bulunabilir. İhraççının yayımlanmış finansal durumu değişmeden spread genişleyebilir veya önemli riskler sürerken daralabilir.
Endeks OAS'ı bileşen tahvillerin ve ağırlıklandırma yönteminin toplulaştırılmış değeridir; endeksteki her tahvilin spreadi değildir. Bileşim veya ağırlıklar değişince OAS da değişebilir. Şirket tahvili ve Treasury getirileri rehberi, benchmark getirisiyle şirket spreadinin neden zıt yönlerde hareket edebileceğini açıklar.
Spreadleri adil biçimde karşılaştırma
Önce tahvili ve gözlemi belirleyin: menkul kıymet, alış veya satış tarafındaki fiyat, zaman, valör tarihi, para birimi, kıdem, vade ve gömülü opsiyonlar. Dealer alış fiyatı, değerleme orta fiyatı ve son işlem; eğri değişmeden bile farklı getiri ve spread üretebilir.
Ardından ölçüyü ve referans eğrisini belirtin. G için devlet eğrisi ve enterpolasyonu; I için swap eğrisi ve tenoru; Z için sıfır eğrisi, nakit akışı takvimi ve bileşik faizi; OAS için fiyatlama modeli, faiz oynaklığı, erken ödeme veya kullanım varsayımları ve referans eğrisini kaydedin.
Son olarak para birimi, yapı, not, kıdem ve likiditesi benzer tahvilleri karşılaştırın. Callable menkul kıymette 150 baz puan OAS olması, opsiyonsuz tahvilde 140 baz puan G-spreadden otomatik olarak daha ucuz olduğu anlamına gelmez. Tahvil konveksitesi rehberi fiyat duyarlılığını; ipotek erken ödeme rehberi modellenen nakit akışlarının önemini açıklar.
Sık sorulan sorular
Q1Daha yüksek OAS her zaman daha iyi yatırım fırsatı mıdır?
Hayır. Daha yüksek OAS daha fazla kredi veya likidite riskini ya da modelde farklı değerlemeyi yansıtabilir. Sonuç çıkarmadan önce aynı ölçüyü, eğriyi, zamanı ve tahvil özelliklerini karşılaştırın.
Q2İpoteğe dayalı menkul kıymette G-spread kullanabilir miyim?
Basit getiri farkını açıkça etiketleyerek hesaplayabilirsiniz ancak faize bağlı erken ödemeleri yansıtmaz. OAS değişken nakit akışlarını modellemek için tasarlanmıştır, fakat varsayımlara duyarlıdır.
Q3Tahvil spreadi temerrüt olasılığıyla aynı mıdır?
Hayır. Getiri veya fiyat farkıdır. Beklenen kredi kaybını ve risk primlerini içerebilir, ancak ihraççının temerrüt etme olasılığını doğrudan vermez.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
G-spread genellikle neyi karşılaştırır?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Opsiyon kullanım fiyatının dayanak varlığın piyasa fiyatına yakın olduğu durumdur. Opsiyonun o anda içsel değeri az olabilir; buna rağmen kalan süre ve belirsizlik nedeniyle prim taşıyabilir.
Ayrıntılı rehberi okualım opsiyonuSahibine dayanak varlığı kullanım fiyatından satın alma hakkını veren, fakat zorunluluk getirmeyen sözleşmedir. Sözleşmenin satıcısı, hak kullanılır ve kendisine tahsis edilirse karşı yükümlülüğü taşır.
Ayrıntılı rehberi oku