

MBS: erken ödeme, uzama riski ve negatif konveksite
Erken mortgage ödemelerinin MBS nakit akışını nasıl değiştirdiğini, SMM ve CPR hesaplarını ve kısalma ile uzama riskini öğrenin.
Bu rehberdePass-through MBS ne öder
Kısa özet
ABD konut kredilerine dayalı bir pass-through MBS, kredi havuzundaki planlı ve erken anapara ödemelerini ve belirtilen hizmet ve garanti ücretleri düşüldükten sonraki faizi yatırımcılara aktarır. Birçok borçlu krediyi vadesinden önce kapatabildiği için faiz düşüşü nakit akışını hızlandırabilir (kısalma), artış ise yavaşlatabilir (uzama). SMM ve CPR erken ödeme hızını, WAL anaparanın geri dönüş zamanını, efektif duration ise değişen nakit akışlarına göre fiyat hassasiyetini ölçer. Hiçbiri sabit bir ödeme tarihi veya tahmin değildir.
Pass-through MBS ne öder
MBS, bir mortgage havuzundan doğan nakit akışları üzerinde hak sağlar. Basit bir pass-through, menkul kıymet belgelerinde belirtilen kesintilerden sonra tahsil edilen anapara ve faizi pay oranında dağıtır. Anapara hem planlı amortismanı hem de erken ödemeleri içerir; bakiye küçüldükçe gelecekteki faiz de azalır. Bu rehber ağırlıklı olarak sabit faizli ABD konut kredilerine dayalı kurum pass-through MBS’lerini ele alır. Ginnie Mae, ABD hükümetinin tam inanç ve kredi güvencesine sahiptir; Fannie Mae ve Freddie Mac garantileri farklıdır ve aynı hükümet garantisi değildir. CMO nakit akışlarını ayrı dilimlere böler. SEC’in MBS ve CMO açıklamasına bakın.
Borçlu anaparanın geri dönüş zamanını değiştirebilir
Borçlu yeniden finansman yapabilir, evi satabilir veya ek ödeme yaparak krediyi erken kapatabilir. Bu nedenle anapara takvimi bütünüyle sabit değildir; yatırımcı borçlunun erken ödeme opsiyonuna maruz kalır. Faiz düşüşü yeniden finansmanı teşvik edebilir ancak masraflar, bakiye, kredi durumu, konut özkaynağı, kredi/değer oranı, kullanım, taşınma planı ve onay süreci de önemlidir. Taşınma, uygun refinansman olmasa bile krediyi kapatabilir. Kredi yaşı, bölge, tutar ve hizmet süreci aynı kuponlu havuzlarda farklı davranış doğurur. Planlı amortismanı, gönüllü erken ödemeyi ve haciz gibi gönülsüz olayları ayırın. Freddie Mac günlük erken ödeme raporu kapsamını açıklar ve günlük hızın belirli bir menkul kıymetin gelecek aylık faktörünü mutlaka öngörmediğini belirtir.
Anapara akışından SMM ve CPR hesaplama
Single Monthly Mortality (SMM), ayın planlı anapara ödemesi düşüldükten sonra erken ödenen anaparanın kalan bakiyeye oranıdır. Başlangıç bakiyesi 100 milyon dolar, planlı anapara 0,4 milyon ve erken ödeme 0,6 milyon ise planlı ödeme sonrası bakiye 99,6 milyondur. SMM = 0,6 ÷ 99,6 = 0,006024, yaklaşık %0,6024. Conditional Prepayment Rate (CPR) yıllıklaştırır: 1 − (1 − SMM)^12, yaklaşık %6,99. SMM’yi 12 ile çarpmak değildir; aynı koşullu aylık hızın 12 ay sürdüğünü varsayar ve fiili geri ödemeyi garanti etmez. FHFA portföy yönetimi modülü hesabı gösterir.
Yayımlanan bir erken ödeme hızı serisi, havuz bakiyesindeki her değişikliği kapsamayabilir. Freddie Mac’in Günlük Erken Ödeme Raporu, SMM ve CPR değerlerini gönüllü erken ödemeler olarak tanımlar; planlı anapara itfasını, ek kısmi ödemeleri ve irade dışı kapanışları dışarıda bırakır. Başka bir factor serisiyle karşılaştırmadan önce kapsamı eşleştirin. Günlük değerler belirli bir kıymetin sonraki aylık factor’ünü de tahmin etmez; yalnızca rapor tanımındaki bileşeni anlatır.
Faiz düşünce nakit akışı kısalabilir
Yeni mortgage faizleri mevcut kredilerin altına inerse bazı borçlular refinansman yapıp anaparayı erken ödeyebilir. Bakiye ve gelecek faiz azalır; bu kısalma riskidir. Yatırımcı geri dönen nakdi daha düşük getirilerle yeniden yatırmak zorunda kalabilir. Primli alınan MBS’de anaparanın nominal değerden hızlı dönmesi, kuponların primi karşılamasından önce gerçekleşebilir ve yavaş ödeme senaryosuna göre getiriyi düşürebilir. İskontolu alım iskontoyu daha erken geri kazandırabilir ama toplam getirinin yüksek olacağını garanti etmez. FHFA’nın varsayımsal yeni 30 yıllık, %6,5 mortgage havuzu örneğinde yedinci yılda kalan bakiye CPR %6 ile %59, CPR %18 ile %23’tür; model WAL değerleri 10,7 ve 4,7 yıldır. Bunlar varsayımdır, tahmin değildir. Freddie Mac 2026 ihraç belgesine bakın.
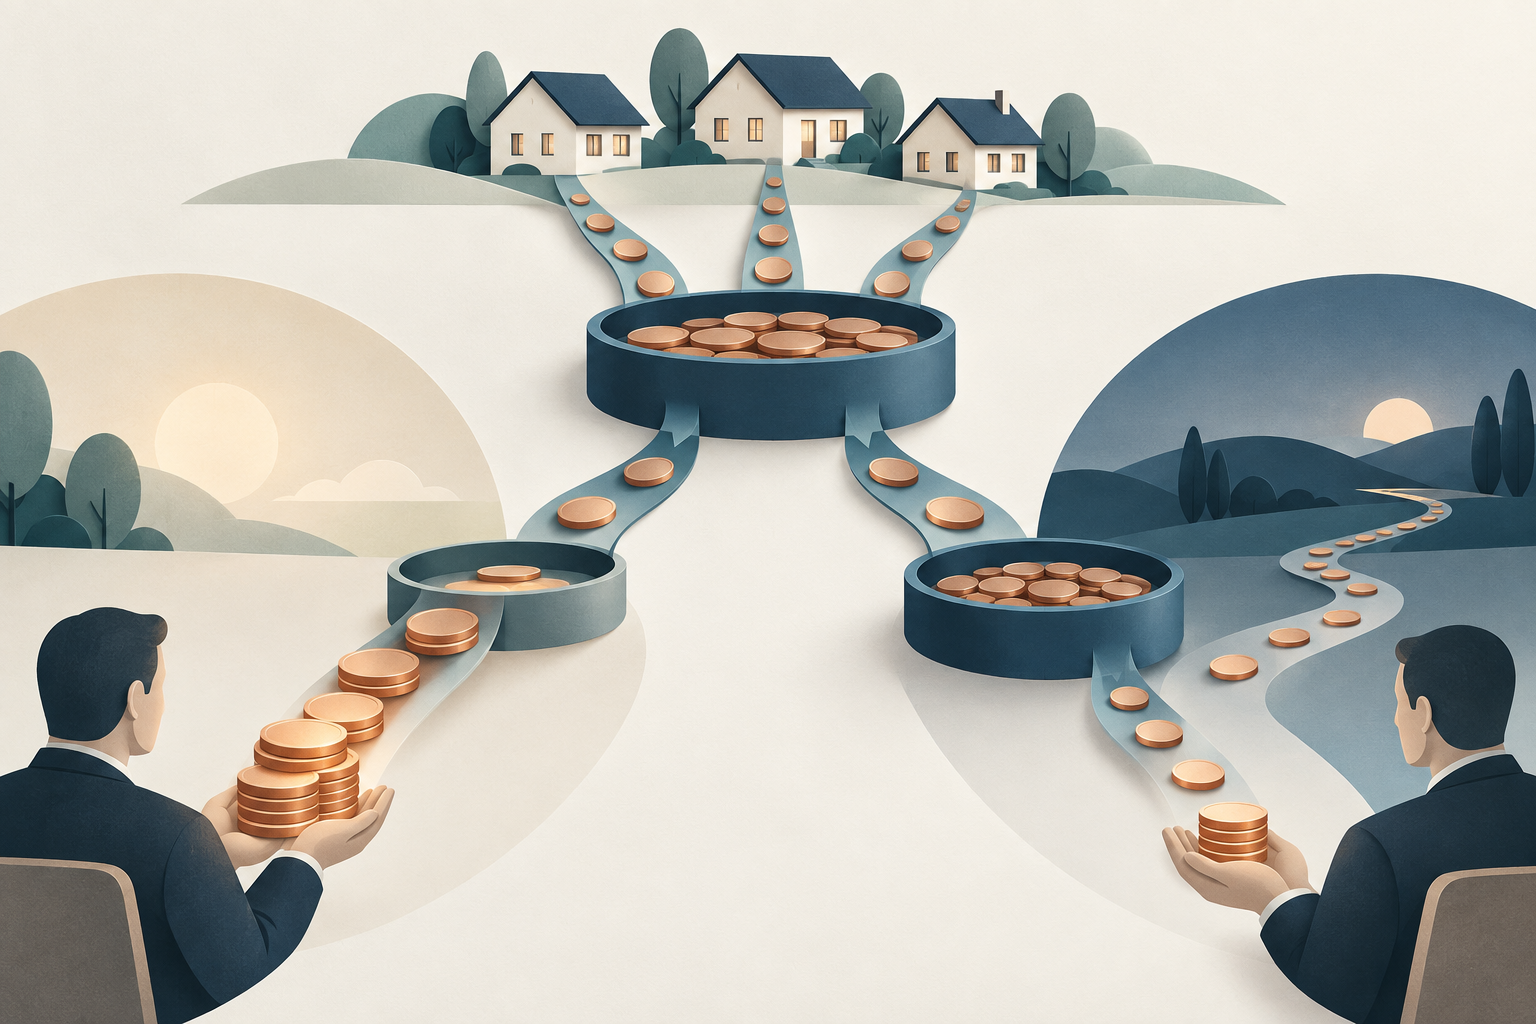
Faiz yükselince yavaş ödeme riski uzatabilir
Yeni mortgage faizleri mevcut kredilerden yüksekse refinansman genellikle cazibesini yitirir. Anapara daha yavaş geri döner ve iskonto oranları yükselirken MBS’nin beklenen ömrü uzar. Yatırımcı eski ve daha düşük kuponlu nakit akışlarına daha uzun süre maruz kalır; bu uzama riskidir. Tek bir erken ödeme yolu kullanan duration hesabı geri beslemeyi kaçırabilir: faiz borçlunun kararını, karar nakit akışını, nakit akışı fiyatı ve duration’ı değiştirir. Etki kupon, fiyat, kredi özellikleri ve modele bağlıdır.
Negatif konveksite asimetrik tepkiyi açıklar
Sabit nakit akışlı opsiyonsuz tahviller genellikle pozitif konveksite taşır. Borçlunun erken ödeme opsiyonu bazı faiz aralıklarında MBS fiyat eğrisini ters yönde büker: faiz düşerken ödemeler hızlanır ve fiyat artışı sınırlanır; faiz yükselirken ödemeler yavaşlar ve düşük kuponlara maruz kalma uzar. Negatif konveksite negatif kupon veya kesin zarar anlamına gelmez. Refinansman teşviki, kupon, fiyat, havuz yaşı ve oynaklık varsayımları etkilidir. FHFA faiz riski materyali ve tahvil konveksitesi rehberine bakın.
WAL, duration ve CPR farklı soruları yanıtlar
Weighted Average Life (WAL), anapara tutarıyla ağırlıklandırılmış geri ödeme zamanının ortalamasıdır. Birinci yılda 25 milyon dolar, üçüncü yılda 75 milyon dolar dönüyorsa WAL = (25×1 + 75×3) ÷ 100 = 2,5 yıldır. Faiz ve anapara akışlarının tümünü bugünkü değere indirgemez. Efektif duration, faiz şokları sonrası yeniden fiyatlar ve modelin beklenen akışları değiştirmesine izin verir. CPR yıllık hız, SMM aylık temel, WAL ortalama anapara dönüş zamanı, duration fiyat hassasiyeti, nihai vade ise sözleşme koşuludur. OAS da modele bağlıdır. FHFA’nın erken ödeme belirsizliği ve OAS araştırması, model ve tahmin hatalarının yanı sıra kredi ve likidite riskinden söz eder.
MBS karşılaştırmadan önce havuzu ve varsayımları inceleyin
Kurum veya özel ihraç, pass-through veya CMO dilimi, sabit veya değişken faiz, garanti kapsamı, ödeme gecikmesi, masraflar ve özel havuz özelliklerini kontrol edin. Bakiye faktörüne, ağırlıklı ortalama kupona, kredi yaşına ve kalan vadeye bakın. Getiri, WAL ve duration hesabındaki CPR geçmiş veri mi, güncel hız mı, senaryo mu? Hızlı/yavaş ödemeleri ve paralel/paralel olmayan faiz hareketlerini karşılaştırın. Garanti fiyat, likidite, yeniden yatırım, erken ödeme veya model riskini ortadan kaldırmaz. Bu yazı ABD kurumlarının konut pass-through MBS mekaniklerini açıklar; yatırım önerisi değildir. Ayrıca tahvil ETF duration rehberini okuyun.
Sık sorulan sorular
Q1Yüksek CPR daha fazla mortgage temerrüdü mü demektir?
Hayır. CPR ölçülen veya modellenen erken ödeme hızını açıklar. Veri tanımı gönüllü, planlı, ek ve gönülsüz ödemeleri ayırabilir.
Q2WAL duration ile aynı mıdır?
Hayır. WAL anaparanın ortalama dönüş zamanını verir. Efektif duration fiyat hassasiyetini ölçerken modelin nakit akışlarını değiştirmesine izin verir.
Q3Kurum garantisi MBS riskini ortadan kaldırır mı?
Hayır. İhraççı ve garanti kapsamı önemlidir; fiyat, likidite, yeniden yatırım, erken ödeme ve model riskleri sürer. CMO ve özel MBS ek risk taşıyabilir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Havuz ay başında 100 milyon dolar, planlı olarak 0,4 milyon dolar ve ardından erken 0,6 milyon dolar anapara ödüyor. SMM kaçtır?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Kullanım bildiriminden sonra sözleşmeyi yerine getirme yükümlülüğünün opsiyon satıcısına dağıtılması ve hisse teslimi veya alımı oluşturabilmesi sürecidir.
Ayrıntılı rehberi okualış-satış farkıBir sözleşmenin en iyi alış ve satış teklifleri arasındaki farktır. Pozisyona girip çıkmanın örtük maliyetini temsil eder ve likidite azaldığında genişleyebilir.
Ayrıntılı rehberi oku