

ใครเป็นผู้แบกรับภาษีจริง? อธิบายการกระจายภาระภาษี
เรียนรู้ว่าทำไมผู้ที่นำส่งภาษีอาจไม่ได้แบกรับต้นทุนทางเศรษฐกิจทั้งหมด และความยืดหยุ่นของอุปสงค์กับอุปทานกำหนดการแบ่งภาระอย่างไร
ในคู่มือนี้การกระจายภาระภาษีวัดอะไร?
สรุปสั้น
ร้านค้าอาจนำส่งภาษีการขายให้รัฐบาล แต่ข้อเท็จจริงนี้เพียงอย่างเดียวไม่ได้บอกว่าใครเป็นผู้แบกรับต้นทุนทางเศรษฐกิจของภาษี ผู้ซื้ออาจจ่ายราคาเพิ่มขึ้น ผู้ขายอาจเหลือรายรับสุทธิน้อยลง ลูกจ้างอาจได้รับค่าตอบแทนลดลง หรือเจ้าของกิจการอาจได้ผลตอบแทนน้อยลง **การกระจายภาระภาษี** พิจารณาว่าภาระถูกแบ่งไปยังฝ่ายต่าง ๆ อย่างไรหลังจากผู้คนและธุรกิจปรับตัวแล้ว
การกระจายภาระภาษีวัดอะไร?
กฎหมายภาษีกำหนดว่าใครมีหน้าที่เสียภาษีตามกฎหมาย และใครต้องจัดเก็บหรือนำส่งภาษี บทบาทด้านธุรการเหล่านี้เกี่ยวข้องกัน แต่ไม่ได้ตอบคำถามทางเศรษฐกิจโดยตรง ร้านค้าปลีกอาจมีหน้าที่เก็บภาษีมูลค่าเพิ่มจากลูกค้าและนำส่งให้คลังของรัฐ ขณะที่ภาระสุดท้ายอาจถูกแบ่งผ่านราคา ค่าจ้าง และผลตอบแทน องค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD) แยกหน้าที่เสียภาษีตามกฎหมาย ความรับผิดชอบในการนำส่งตามกฎหมาย และภาระทางเศรษฐกิจออกเป็นคนละมิติของการเก็บภาษีธุรกิจ {source:oecdTaxIncidence2017}
ภาระภาษีทางเศรษฐกิจ อธิบายว่ากำลังซื้อหรือรายได้ของใครลดลงเมื่อเทียบกับสถานการณ์สมมติที่ไม่มีการเก็บภาษี สถานการณ์เปรียบเทียบนี้สำคัญ คำถามไม่ได้มีเพียงว่าวันนี้ใครเป็นผู้จ่ายเงิน แต่รวมถึงว่าภาษีทำให้ราคา ปริมาณซื้อขาย ค่าจ้าง กำไร และเงื่อนไขอื่นเปลี่ยนไปอย่างไร คำตอบขึ้นอยู่กับการตอบสนองของผู้บริโภคและผู้ผลิต รวมถึงทางเลือกอื่นที่แต่ละฝ่ายมี
การแยกคำถามสามข้อนี้ออกจากกันจะช่วยให้เห็นภาพชัดขึ้น:
- ตามกฎหมายแล้ว ใครเป็นผู้เสียภาษี? กฎหมายหรือข้อบังคับระบุตัวบุคคลหรือนิติบุคคลที่มีหน้าที่เสียภาษี
- ใครเป็นผู้นำส่งเงินภาษี? ธุรกิจ นายจ้าง แพลตฟอร์ม หรือบุคคล อาจเป็นฝ่ายโอนเงินภาษีให้รัฐบาล
- ใครแบกรับต้นทุนทางเศรษฐกิจ? ผู้ซื้อ ลูกจ้าง เจ้าของกิจการ ผู้จัดหา หรือหลายฝ่ายร่วมกัน อาจสูญเสียกำลังซื้อหรือรายได้
คำกล่าวว่า “ธุรกิจเป็นผู้จ่าย” ภาษีชนิดหนึ่งอาจอธิบายเพียงข้อกำหนดตามกฎหมายหรือขั้นตอนการนำส่ง โดยยังไม่ตอบคำถามข้อที่สาม ในทางกลับกัน ผู้ที่ถูกระบุเป็นผู้เสียภาษีตามกฎหมายก็อาจแบกรับต้นทุนเพียงบางส่วน {source:oecdTaxIncidence2017}
ภาษีต่อหน่วยสร้างช่องว่างราคาระหว่างสองฝ่ายอย่างไร
ลองพิจารณาตลาดแข่งขันของสินค้าหนึ่งชนิด ก่อนมีภาษี ผู้ซื้อจ่ายราคาตลาด P₀ ผู้ขายได้รับราคาเดียวกันคือ P₀ และมีการซื้อขาย Q₀ หน่วย หากเก็บภาษี t สำหรับสินค้าทุกหน่วยที่ขาย หลังเก็บภาษีผู้ซื้อจะจ่ายราคารวม Pᵦ ส่วนผู้ขายจะเหลือราคาสุทธิ Pₛ หลังนำส่งภาษี:
Pᵦ − Pₛ = t
ส่วนต่างนี้เรียกว่า tax wedge หรือช่องว่างที่เกิดจากภาษี กฎของรัฐบาลกำหนดว่าฝ่ายใดเป็นผู้นำส่งภาษีอย่างเป็นทางการ แต่การปรับตัวในตลาดเป็นตัวกำหนดว่าช่องว่างนี้แบ่งเป็นราคาที่ผู้ซื้อจ่ายเพิ่มกับรายรับสุทธิของผู้ขายที่ลดลงอย่างไร {source:cboIndirectTaxIncidence}
โดยทั่วไปปริมาณซื้อขายจะลดลง เพราะผู้ซื้อเผชิญราคาที่สูงขึ้น ขณะที่ผู้ขายได้รับเงินต่อหน่วยน้อยลง “ผู้ขายนำส่งภาษี” จึงไม่เท่ากับ “ผู้ขายแบกรับต้นทุนทั้งหมด” หากผู้ขายเป็นผู้นำส่งแต่สามารถขึ้นราคาได้ ภาระบางส่วนอาจตกกับผู้ซื้อ แม้ผู้ซื้อจะเป็นผู้นำส่งเอง ผู้ขายก็ยังได้รับผลกระทบได้ หากอุปสงค์ลดลงและราคาก่อนภาษีปรับลง ในแบบจำลองตลาดแข่งขันมาตรฐาน การเปลี่ยนเพียงฝ่ายที่ส่งเงินภาษีไม่ได้ทำให้ช่องว่างหรือสัดส่วนภาระทางเศรษฐกิจเปลี่ยนไปด้วยตัวมันเอง อย่างไรก็ตาม ข้อจำกัดด้านธุรการหรือเงินทุนในโลกจริงอาจทำให้การระบุผู้มีหน้าที่ตามกฎหมายมีความสำคัญ
ช่องว่างจากภาษีอธิบายความแตกต่างของราคาต่อหน่วย แต่ไม่ได้บอกว่ารัฐบาลเก็บรายได้ภาษีได้เท่าใด ครัวเรือนใดแบกรับภาระสูงที่สุดเมื่อเทียบกับรายได้ หรือส่วนเกินรวมของสังคมหายไปเท่าใด คำถามเหล่านี้เกี่ยวข้องกันแต่เป็นคนละเรื่อง
<!-- learn:illustration -->
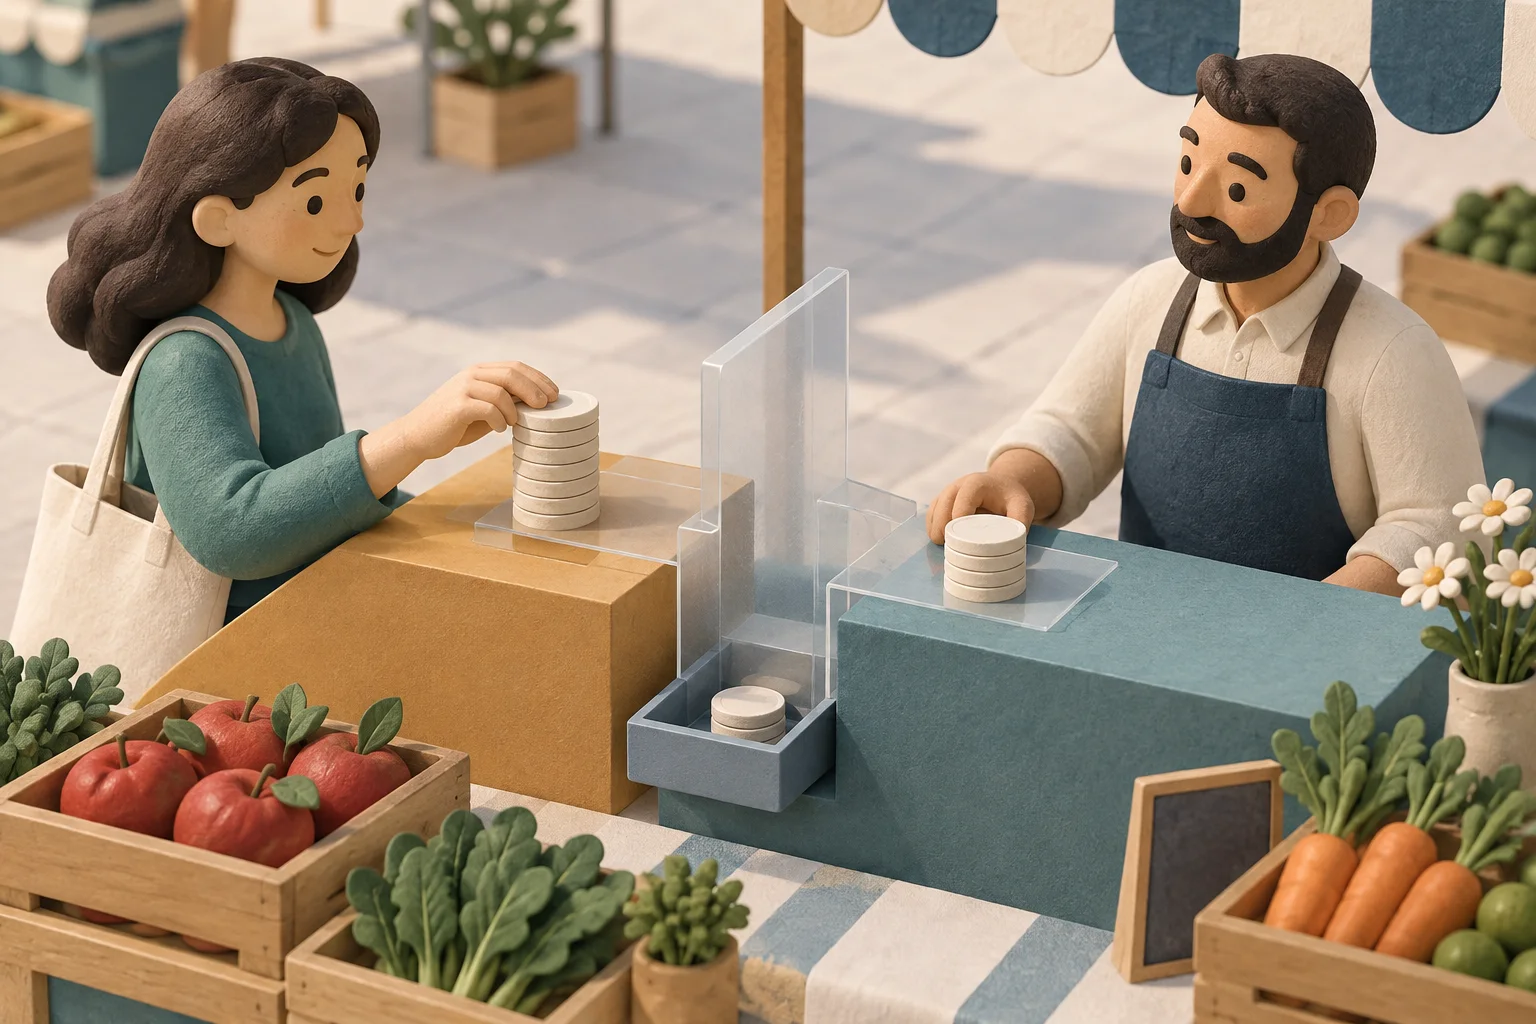
ภาพด้านล่างเป็นภาพเชิงแนวคิด แสดงให้เห็นว่าช่องว่างราคาจากภาษีต่อหน่วยแบ่งเป็นราคาที่ผู้ซื้อจ่ายเพิ่มและรายรับสุทธิที่ผู้ขายได้รับลดลงอย่างไร ภาพนี้ไม่ได้แสดงอัตราภาษี ราคาที่สังเกตได้จริง หรือกฎของประเทศใดโดยเฉพาะ
เหตุใดความยืดหยุ่นจึงกำหนดการแบ่งภาระในแบบจำลองตลาดแข่งขัน
ความยืดหยุ่นของราค วัดว่าปริมาณตอบสนองต่อการเปลี่ยนแปลงราคาแรงเพียงใด หากผู้ซื้อมีสินค้าทดแทนน้อยหรือจำเป็นต้องใช้สินค้า อุปสงค์อาจค่อนข้างยืดหยุ่นต่ำ แต่หากผู้บริโภคเปลี่ยนไปซื้อสินค้าอื่นได้ง่าย อุปสงค์อาจยืดหยุ่นสูงกว่า อุปทานจะยืดหยุ่นมากขึ้นเมื่อผู้ผลิตเปลี่ยนปริมาณผลิต เข้าหรือออกจากตลาด หรือย้ายทรัพยากรไปใช้ในทางอื่นได้โดยไม่เสียต้นทุนมาก
สำหรับภาษีต่อหน่วยขนาดเล็กใกล้จุดดุลยภาพเริ่มต้นของตลาดแข่งขัน แบบจำลองมาตรฐานให้สัดส่วนโดยประมาณดังนี้:
สัดส่วนภาระของผู้ซื้อ = εₛ ÷ (εₛ + |εᵈ|)
สัดส่วนภาระของผู้ขาย = |εᵈ| ÷ (εₛ + |εᵈ|)
ในที่นี้ εₛ คือความยืดหยุ่นของอุปทานต่อราคา ซึ่งมีค่าเป็นบวก และ εᵈ คือความยืดหยุ่นของอุปสงค์ต่อราคา ซึ่งมีค่าเป็นลบ การใช้ค่าสัมบูรณ์ทำให้เปรียบเทียบขนาดได้ง่ายขึ้น สัดส่วนของผู้ซื้อคือการเพิ่มขึ้นของราคาที่จ่ายหารด้วยจำนวนภาษี ส่วนสัดส่วนของผู้ขายคือการลดลงของราคาที่ได้รับหารด้วยจำนวนภาษี ในแบบจำลองนี้สัดส่วนทั้งสองรวมกันได้ 1
ในตอนแรก ทิศทางของผลลัพธ์อาจดูขัดกับสัญชาตญาณ โดยทั่วไปฝ่ายที่ ตอบสนองต่อราคาได้น้อยกว่า จะรับภาระจากช่องว่างส่วนใหญ่กว่า หากอุปสงค์ยืดหยุ่นต่ำกว่าอุปทาน ผู้ซื้อจะลดการซื้อได้ไม่มาก ภาระจึงมักปรากฏเป็นราคาที่ผู้ซื้อจ่ายสูงขึ้น หากอุปทานยืดหยุ่นต่ำกว่าอุปสงค์ ผู้ผลิตจะย้ายทรัพยากรไปใช้อย่างอื่นได้ยากกว่า ภาระจึงมักปรากฏเป็นรายรับสุทธิที่ลดลง
ตัวอย่างเช่น หากความยืดหยุ่นของอุปทานเท่ากับ 0.6 และค่าสัมบูรณ์ของความยืดหยุ่นอุปสงค์เท่ากับ 0.8 สัดส่วนภาระโดยประมาณของผู้ซื้อคือ 0.6 หารด้วยผลรวมของ 0.6 กับ 0.8 หรือประมาณ 42.9% ผู้ขายรับภาระประมาณ 57.1% ตัวเลขนี้เป็นสัดส่วนการแบ่งช่องว่างราคาต่อหน่วยในแบบจำลอง ไม่ใช่ร้อยละของรายได้ครัวเรือน การสูญเสียสวัสดิการทั้งหมด หรือยอดภาษีที่สังเกตได้จริง หากเก็บภาษีสูง ความยืดหยุ่นเปลี่ยนไป หรือโครงสร้างตลาดต่างออกไป สูตรเฉพาะจุดนี้อาจไม่ให้ผลที่แน่นอน
ตัวอย่างคำนวณด้วยอุปสงค์และอุปทานเส้นตรง
สมมติตลาดสมมติแห่งหนึ่งมีอุปสงค์ Qᵈ = 180 − 4Pᵦ และอุปทาน Qˢ = 40 + 3Pₛ ก่อนเก็บภาษี ผู้ซื้อและผู้ขายเผชิญราคาเดียวกัน เมื่อตั้งปริมาณอุปสงค์ให้เท่ากับปริมาณอุปทาน จะได้ราคา 20 ดอลลาร์สหรัฐ และปริมาณซื้อขาย 100 หน่วย ณ จุดเริ่มต้น ความยืดหยุ่นของอุปสงค์คือ −0.8 และความยืดหยุ่นของอุปทานคือ 0.6
ต่อมาเก็บภาษี 7 ดอลลาร์สหรัฐต่อหน่วย และสมมติให้ผู้ขายเป็นผู้นำส่ง ราคาใหม่หลังภาษีต้องเป็นไปตาม Pᵦ − Pₛ = 7 ดอลลาร์สหรัฐ และปริมาณอุปสงค์กับอุปทานต้องยังเท่ากัน ผลลัพธ์คือ:
- ผู้ซื้อจ่าย 23 ดอลลาร์สหรัฐ ต่อหน่วย สูงกว่าก่อนเก็บภาษี 3 ดอลลาร์สหรัฐ
- หลังนำส่งภาษี ผู้ขายเหลือเงิน 16 ดอลลาร์สหรัฐ ต่อหน่วย ต่ำกว่าก่อนเก็บภาษี 4 ดอลลาร์สหรัฐ
- ปริมาณซื้อขายลดจาก 100 เหลือ 88 หน่วย
ช่องว่างราคา 7 ดอลลาร์สหรัฐแบ่งเป็นราคาที่ผู้ซื้อจ่ายเพิ่ม 3 ดอลลาร์สหรัฐ และรายรับสุทธิของผู้ขายที่ลดลง 4 ดอลลาร์สหรัฐ ผู้ซื้อรับภาระ 3 หารด้วย 7 หรือประมาณ 42.9% ของช่องว่างต่อหน่วย ส่วนผู้ขายรับ 4 หารด้วย 7 หรือประมาณ 57.1% ผลลัพธ์ที่แน่นอนตรงกับสัดส่วนความยืดหยุ่นที่คำนวณจากจุดเริ่มต้น เพราะตัวอย่างนี้ใช้เส้นอุปสงค์และอุปทานตรงในช่วงดังกล่าว
รายได้ภาษีเท่ากับ 7 ดอลลาร์สหรัฐ × 88 = 616 ดอลลาร์สหรัฐ จาก 88 หน่วยที่ยังซื้อขายกัน การเพิ่มราคาฝั่งผู้ซื้อคิดเป็น 264 ดอลลาร์สหรัฐ และการลดรายรับฝั่งผู้ขายคิดเป็น 352 ดอลลาร์สหรัฐ รวมกันเท่ากับภาษี 616 ดอลลาร์สหรัฐที่รัฐบาลจัดเก็บได้ ส่วน 12 หน่วยที่ไม่ซื้อขายกันอีกต่อไปก่อให้เกิดสามเหลี่ยม การสูญเสียส่วนเกินโดยไร้ประสิทธิภาพ 42 ดอลลาร์สหรัฐ ในแบบจำลองเส้นตรงนี้: หนึ่งส่วนสอง × 7 ดอลลาร์สหรัฐ × 12 จำนวน 42 ดอลลาร์สหรัฐคือส่วนเกินที่หายไป ไม่ใช่รายได้ภาษี และไม่ใช่เงินเพิ่มเติมที่รัฐบาลเก็บได้
ตัวเลขทั้งหมดในตัวอย่างเป็นค่าที่สมมติขึ้นเพื่อแสดงกลไก โดยสมมติมีตลาดแข่งขันเพียงแห่งเดียว เส้นอุปสงค์และอุปทานเป็นเส้นตรงคงที่ เก็บภาษีต่อหน่วยในอัตราคงที่ ไม่มีผลกระทบภายนอก และไม่มีการเปลี่ยนคุณภาพสินค้าหรือราคาอื่น การประเมินภาระจากการเปลี่ยนแปลงภาษีจริงต้องอาศัยหลักฐานของการเปลี่ยนแปลงนั้นและการเปรียบเทียบกับสถานการณ์ที่ไม่มีภาษีอย่างน่าเชื่อถือ
เหตุใดผลจึงต่างกันไปตามประเภทภาษี
สำหรับภาษีการขายหรือภาษีมูลค่าเพิ่ม ผู้ซื้ออาจเห็นราคาสูงขึ้นตอนชำระเงิน ขณะที่ธุรกิจอาจรับภาระช่องว่างบางส่วนด้วยการลดอัตรากำไรหรือลดเงินที่จ่ายให้ผู้จัดหาและลูกจ้าง การส่งผ่านภาษีขึ้นอยู่กับสภาวะตลาด สำนักงานงบประมาณรัฐสภาสหรัฐฯ (CBO) ระบุว่าจำนวนธุรกิจ ความเป็นไปได้ที่ธุรกิจใหม่จะเข้าตลาด และความอ่อนไหวต่อราคาของอุปสงค์และอุปทานเมื่อเทียบกัน ล้วนเปลี่ยนสัดส่วนภาษีทางอ้อมที่ส่งผ่านไปยังผู้บริโภคได้ แนวทางประมาณการงบประมาณนี้จัดทำขึ้นสำหรับการวิเคราะห์ระดับรัฐบาลกลางของสหรัฐฯ ไม่ใช่ค่าประมาณภาระภาษีที่ใช้ได้ทั่วโลก {source:cboIndirectTaxIncidence}
สำหรับเงินสมทบเงินเดือนที่นายจ้างเป็นผู้นำส่ง นายจ้างอาจเป็นผู้จ่ายตามกฎหมาย แต่ในระยะยาวภาระทางเศรษฐกิจอาจแบ่งผ่านค่าจ้าง สวัสดิการ การจ้างงาน กำไร หรือราคาที่ลดลง การแบ่งภาระขึ้นอยู่กับอุปสงค์และอุปทานแรงงาน การต่อรอง ฐานภาษี และการใช้รายได้ภาษี CBO ระบุว่าหลักฐานเชิงประจักษ์เกี่ยวกับภาระภาษีเงินเดือนในสหรัฐฯ ยังมีจำกัด และไม่สามารถนำไปใช้ทั่วไปกับการเปลี่ยนแปลงภาษีเงินเดือนของรัฐบาลกลางสหรัฐฯ ได้ ค่าประมาณของ CBO เองอาศัยแบบจำลองอย่างง่ายที่กำหนดสถานการณ์ไว้ และแตกต่างกันตามอัตรา เกณฑ์ และฐานภาษีที่มีการปรับเปลี่ยน {source:cboPayrollTaxIncidence2021}
สำหรับภาษีเงินได้นิติบุคคล ผู้ถือหุ้นอาจไม่ใช่กลุ่มเดียวที่ได้รับผลกระทบ การลงทุนอาจเปลี่ยนแปลง เงินทุนอาจย้ายข้ามอุตสาหกรรมหรือพรมแดน และอุปสงค์แรงงานหรือราคาผู้บริโภคก็อาจตอบสนอง ผลทางทฤษฎีและหลักฐานเชิงประจักษ์ขึ้นอยู่กับสมมติฐานเกี่ยวกับเศรษฐกิจ การเคลื่อนย้าย โครงสร้างตลาด และกรอบเวลา ไม่ควรนำค่าประมาณจากงานวิจัยชิ้นหนึ่งไปใช้เป็นกฎการแบ่งภาระที่ใช้ได้ทั่วไป {source:oecdTaxIncidence2017}
สำหรับภาษีศุลกากร ผู้นำเข้ามีหน้าที่ตามกฎหมายในการชำระอากร แต่หากผู้ส่งออกลดราคาส่งออก ภาระบางส่วนอาจตกอยู่กับผู้ผลิตในต่างประเทศ การกระจายภาระขึ้นอยู่กับสินค้าที่ได้รับผลกระทบ สภาพตลาด และขนาดของอากร {source:cboIndirectTaxIncidence}
ตัวอย่างเหล่านี้กล่าวถึงภาระของภาษีในตลาดที่กำหนด หากต้องการประเมินผลต่อความเป็นอยู่ของครัวเรือนในวงกว้าง ยังต้องพิจารณาว่าใครซื้อสินค้า เป็นเจ้าของธุรกิจ ทำงานในอุตสาหกรรมที่ได้รับผลกระทบ และได้รับเงินช่วยเหลือหรือบริการสาธารณะที่ใช้รายได้ภาษีสนับสนุน
เหตุใดภาระจึงเปลี่ยนไปตามเวลาและตลาด
ความยืดหยุ่นไม่ใช่ป้ายกำกับถาวรของภาษี ในระยะสั้น ผู้ซื้ออาจติดข้อจำกัดจากอุปกรณ์ที่มีอยู่ สัญญาเช่า หรือกิจวัตรเดิม ขณะที่ธุรกิจอาจปรับกำลังการผลิตไม่ได้ทันที เมื่อเวลาผ่านไป ผู้ซื้อเปลี่ยนสินค้าได้ ผู้จัดหาเข้าออกจากตลาดได้ ลูกจ้างย้ายงานได้ และนักลงทุนโยกเงินทุนไปใช้อย่างอื่นได้ หากมีทางเลือกเพิ่มขึ้นจนอุปสงค์หรืออุปทานยืดหยุ่นมากขึ้น ภาระภาษีก็อาจเปลี่ยนแปลง
การออกแบบภาษีอาจส่งผลต่อการผลิตมากกว่าหนึ่งขั้น ภาษีที่เรียกเก็บจากสินค้าขั้นกลางเปลี่ยนแปลงรายได้ที่สามารถนำไปจ่ายทุนและแรงงาน ส่วนภาษีที่เรียกเก็บเมื่อขายสินค้าขั้นสุดท้ายจะใช้กับตำแหน่งอีกจุดหนึ่งในห่วงโซ่อุปทาน วิธีประเมินงบประมาณของ CBO สหรัฐฯ แยกภาษีที่เรียกเก็บจากปัจจัยการผลิตในขั้นกลางออกจากภาษีค้าปลีก เมื่อคำนวณรายการปรับหักกลบรายรับจากภาษีเงินได้และภาษีเงินเดือนที่นำมาใช้ในการประมาณรายรับจากภาษีทางอ้อม นี่เป็นวิธีวิเคราะห์งบประมาณของรัฐบาลกลาง ไม่ใช่ผลลัพธ์เรื่องภาระภาษีที่ใช้ได้ทั่วไป {source:cboIndirectTaxIncidence}
ราคาให้ผู้บริโภคไม่ได้เพิ่มขึ้นเท่ากับจำนวนภาษีเสมอไป ภาษีอาจถูกส่งผ่านเพียงบางส่วนหรือทั้งหมด และในบางกรณีราคาอาจเพิ่มมากกว่าจำนวนภาษีตามกฎหมาย ซึ่งบางครั้งเรียกว่า การส่งผ่านภาษีเกินกว่าจำนวนภาษี งานวิจัยที่ CBO ทบทวนพบทั้งกรณีที่การส่งผ่านต่ำกว่าและสูงกว่าการส่งผ่านเต็มจำนวน นี่ไม่ได้หมายความว่าการส่งผ่านเกินจำนวนภาษีเป็นผลปกติในทุกตลาด แต่เป็นเหตุผลว่าทำไมต้องวัดการตอบสนองของราคาจริงแทนการอนุมานจากตัวบทกฎหมาย {source:cboIndirectTaxIncidence}
หลักฐานเกี่ยวกับภาษีเงินเดือนยังแสดงให้เห็นว่าเวลาและรายละเอียดนโยบายสำคัญ การเปลี่ยนอัตราที่ใช้กับรายได้ทั้งหมดไม่เหมือนกับการเก็บภาษีเพิ่มเฉพาะรายได้ที่เกินเกณฑ์หนึ่ง การประมาณแบบดุลยภาพบางส่วนไม่นำผลกระทบทางเศรษฐกิจในวงกว้างเข้ามาในแบบจำลอง ส่วนการวิเคราะห์ดุลยภาพทั่วไปอาจรวมการเปลี่ยนแปลงของผลผลิต อุปสงค์แรงงาน และการใช้รายได้ไว้ด้วย เอกสารวิจัยของ CBO แยกกรณีเหล่านี้ออกจากกัน แทนที่จะให้สัดส่วนภาระตัวเดียวสำหรับภาษีเงินเดือนทุกประเภท {source:cboPayrollTaxIncidence2021}
ภาระภาษี รายได้ภาษี และสวัสดิการเป็นมาตรวัดคนละอย่าง
ภาระภาษี อาจหมายถึงต้นทุนทางเศรษฐกิจที่กลุ่มหนึ่งแบกรับ การกระจายต้นทุนระหว่างครัวเรือน หรือการลดลงของส่วนเกินเมื่อเทียบกับสถานการณ์ที่ไม่มีภาษี ควรระบุความหมายให้ชัดเจน ยอดเงินในใบแจ้งภาษีเป็นจำนวนเงินที่จ่ายตามบัญชี ไม่ได้เท่ากับภาระทางเศรษฐกิจสุดท้ายของผู้จ่ายโดยอัตโนมัติ
รายได้ภาษี คือเงินที่รัฐบาลจัดเก็บ ในตัวอย่างตลาด รายได้เท่ากับจำนวนภาษีต่อหน่วยคูณด้วยปริมาณที่ขายได้หลังเก็บภาษี รายได้นี้อาจใช้จ่ายเป็นเงินโอน บริการสาธารณะ หรือการลงทุนภาครัฐ หากต้องการประเมินผลทางการคลังสุทธิต่อครัวเรือน อาจต้องพิจารณาทั้งภาษีและรายจ่ายหรือสวัสดิการที่ใช้รายได้ดังกล่าวด้วย ตารางเปรียบเทียบภาษีเงินเดือนของ OECD แสดงจำนวนเงินที่ลูกจ้างและนายจ้างจ่ายอย่างเป็นทางการภายใต้สมมติฐานเกี่ยวกับครัวเรือนที่กำหนด OECD เตือนว่าภาระทางเศรษฐกิจอาจเปลี่ยนไปเมื่อค่าจ้างปรับตัว ตารางเหล่านี้ไม่ได้วัดสวัสดิการสุทธิทั้งหมดที่แต่ละครัวเรือนได้รับจากรัฐบาล {source:oecdTaxingWages2026}
ต้นทุนด้านประสิทธิภาพ หรือการสูญเสียส่วนเกินโดยไร้ประสิทธิภาพเป็นอีกเรื่องหนึ่ง ในแผนภาพอุปสงค์และอุปทานมาตรฐาน ภาษีทำให้ธุรกรรมบางส่วนที่ก่อนเก็บภาษีอาจเป็นประโยชน์ต่อทั้งผู้ซื้อและผู้ขายไม่เกิดขึ้น ประโยชน์ที่สูญเสียจากธุรกรรมเหล่านั้นไม่ได้ถูกโอนไปยังคลังของรัฐ ขนาดของผลกระทบขึ้นอยู่กับปริมาณที่ตอบสนอง รูปร่างของเส้นโค้ง และมีผลกระทบภายนอกที่ภาษีตั้งใจแก้ไขหรือไม่
การกระจายภาระก็สำคัญ ภาษีที่ทำให้ราคาเปลี่ยนเท่ากันอาจกินสัดส่วนรายได้ของครัวเรือนรายได้น้อยมากกว่า หากครัวเรือนนั้นใช้รายได้ส่วนใหญ่ซื้อสินค้าที่ถูกเก็บภาษี ภาษีอีกชนิดอาจตกกับเจ้าของทุนหรือแรงงานในอุตสาหกรรมที่ได้รับผลกระทบมากกว่า การวิเคราะห์ภาระภาษีและการตัดสินความเป็นธรรมเกี่ยวข้องกันแต่ไม่เหมือนกัน: อย่างแรกประเมินว่าใครรับต้นทุนตามแบบจำลองหรือหลักฐาน ส่วนอย่างหลังใช้เกณฑ์ทางสังคมตัดสินการกระจายดังกล่าว
ตัวอย่างเช่น ครัวเรือนสองแห่งอาจจ่ายเงินเพิ่มจำนวนเท่ากันเมื่อซื้อสินค้าชนิดเดียวกัน แต่จำนวนเงินดังกล่าวยังอาจกินสัดส่วนงบประมาณของครัวเรือนรายได้น้อยมากกว่า หากรายได้จากภาษีถูกนำไปใช้กับเงินโอนหรือบริการสาธารณะสำหรับบางครัวเรือน ผลกระจายรายได้สุทธิก็จะเปลี่ยนไปอีก ดังนั้น การดูเฉพาะราคาที่จุดจัดเก็บหรือดูว่าใครเป็นผู้จ่ายยังไม่พอสำหรับประเมินผลการกระจายทั้งหมด
วิธีประเมินคำกล่าวว่าใครเป็นผู้จ่ายภาษี
ก่อนยอมรับคำกล่าวว่าภาษี “ตกกับ” ผู้บริโภค ลูกจ้าง หรือบริษัท ให้ถามว่า:
- คำกล่าวนั้นหมายถึงหน้าที่ตามกฎหมาย ผู้ที่นำส่งภาษี การส่งผ่านไปยังราคา การเปลี่ยนแปลงรายได้ หรือสวัสดิการ?
- ศึกษาฐานภาษี การเปลี่ยนอัตราภาษี ตลาด ประเทศ และช่วงเวลาใด?
- สถานการณ์เปรียบเทียบคืออะไร: หากไม่มีภาษี ราคา ค่าจ้าง ปริมาณ หรือผลตอบแทนจะเป็นเท่าใด?
- นำการตอบสนองด้านอุปสงค์ อุปทาน ตลาดแรงงาน หรือการเคลื่อนย้ายเงินทุนแบบใดมาคิด?
- ค่าประมาณครอบคลุมเฉพาะตลาดดุลยภาพบางส่วน หรือรวมผลกระทบวงกว้าง รวมถึงการใช้เงินภาษีด้วย?
- ผลลัพธ์เป็นการคาดการณ์ทางทฤษฎี ค่าประมาณเชิงประจักษ์ หรือตารางทางบัญชีตามกฎหมาย?
แม้จะศึกษาเรื่องภาษีชนิดเดียวกัน งานวิจัยก็อาจพิจารณาการเปลี่ยนอัตรา ตลาด และช่วงเวลาต่างกัน ค่าประมาณหนึ่งอาจดูเพียงราคาสินค้าบางชนิด ขณะที่อีกค่าหนึ่งติดตามค่าจ้างหรือผลตอบแทนของธุรกิจ ผลลัพธ์เหล่านี้ใช้แทนกันโดยตรงไม่ได้และไม่จำเป็นต้องขัดแย้งกัน เมื่ออ้างสัดส่วนการแบ่งภาระ ควรระบุสิ่งที่ประมาณ สถานการณ์เปรียบเทียบ และช่วงเวลา เพื่อไม่ขยายข้อสรุปจากตลาดเฉพาะแห่งไปเป็นภาระภาษีของทุกครัวเรือน
การกระจายภาระภาษีไม่เหมือนอัตราภาษีตามกฎหมาย อัตราภาษีเฉลี่ยหรือส่วนเพิ่มของครัวเรือน หรือ ช่องว่างภาษี ระหว่างต้นทุนแรงงานทั้งหมดกับเงินเดือนสุทธิ มาตรวัดเหล่านี้ตอบคำถามคนละข้อ ตัวอย่างเช่น การคำนวณ *Taxing Wages* ของ OECD กำหนดสมมติฐานมาตรฐานเกี่ยวกับครัวเรือนและรายได้เพื่อเปรียบเทียบภาษีแรงงานที่เรียกเก็บอย่างเป็นทางการระหว่างประเทศสมาชิก ไม่ได้ระบุว่าผู้ที่มีชื่อเป็นผู้จ่ายตามกฎหมายจะต้องแบกรับต้นทุนทางเศรษฐกิจในสัดส่วนเท่ากันเสมอ {source:oecdTaxingWages2026}
หากสนใจคำถามที่เกี่ยวข้อง โปรดดู ภาษีและเงินโอนช่วยพยุงรายได้ครัวเรือนในช่วงเศรษฐกิจชะลอตัวอย่างไร, ตัวคูณทางการคลังวัดการตอบสนองของผลผลิตต่อนโยบายการคลังอย่างไร และ ส่วนแบ่งรายได้แรงงานบอกอะไรเกี่ยวกับรายได้ที่เกิดจากการผลิต แต่ละบทความอธิบายคนละส่วนของภาพด้านการคลังและรายได้
คำถามที่พบบ่อย
Q1หากธุรกิจนำส่งภาษีการขาย ธุรกิจเป็นผู้แบกรับภาษีหรือไม่?
ธุรกิจอาจแบกรับบางส่วน แต่กฎการนำส่งเพียงอย่างเดียวไม่บอกว่าสัดส่วนเป็นเท่าใด ธุรกิจอาจส่งผ่านภาษีบางส่วนไปยังผู้ซื้อ รับภาระบางส่วนผ่านรายรับสุทธิที่ลดลง หรือกระทบเงินที่จ่ายให้ผู้จัดหาและลูกจ้าง ผลลัพธ์ขึ้นอยู่กับตลาดและช่วงเวลาที่ศึกษา
Q2ฝ่ายที่ยืดหยุ่นน้อยกว่าจะแบกรับภาษีมากกว่าเสมอหรือไม่?
นี่คือข้อคาดการณ์มาตรฐานของแบบจำลองอุปสงค์และอุปทานในตลาดแข่งขัน เมื่อกำหนดภาษีและดุลยภาพไว้อย่างชัดเจน อำนาจตลาด ต้นทุนในการปรับตัว การต่อรอง การเปลี่ยนฐานภาษี นโยบายอื่น และปฏิกิริยาทางเศรษฐกิจในวงกว้างอาจทำให้ผลที่สังเกตได้เปลี่ยนไป ควรระบุแบบจำลองหรือหลักฐานก่อนนำกฎนี้ไปใช้
Q3ผู้ซื้ออาจจ่ายราคาเพิ่มขึ้นมากกว่าจำนวนภาษีหรือไม่?
งานวิจัยเชิงประจักษ์บางชิ้นพบว่า ในบางกรณีราคาสูงขึ้นเกินจำนวนภาษี ซึ่งเรียกว่าการส่งผ่านภาษีเกินกว่าจำนวนภาษี แต่นี่ไม่ใช่ผลลัพธ์ที่เกิดขึ้นทั่วไป ควรวัดการเปลี่ยนแปลงราคาเทียบกับสถานการณ์ที่ไม่มีภาษีอย่างเหมาะสม และจำกัดข้อสรุปไว้กับตลาด ช่วงเวลา และนโยบายที่ศึกษา
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ร้านค้าปลีกมีหน้าที่ตามกฎหมายในการนำส่งภาษีการขายให้รัฐบาล ข้อเท็จจริงนี้บอกอะไรเกี่ยวกับภาระทางเศรษฐกิจ?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
อ่านคู่มือฉบับละเอียดCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
อ่านคู่มือฉบับละเอียด