

ตัวคูณทางการคลังคืออะไร? รายจ่ายรัฐ ภาษี และ GDP
ทำความเข้าใจว่าตัวคูณทางการคลังเปรียบเทียบต้นทุนงบประมาณกับผลต่อ GDP อย่างไร และเหตุใดค่าประเมินจึงขึ้นอยู่กับมาตรการ ภาวะเศรษฐกิจ และช่วงเวลาที่วัด
ในคู่มือนี้ตัวคูณทางการคลังวัดอะไร?
สรุปสั้น
ตัวคูณทางการคลังเปรียบเทียบการเปลี่ยนแปลงของผลผลิตที่กำหนดไว้กับมาตรการรายจ่าย ภาษี หรือเงินโอนที่ระบุ ไม่ใช่ค่าถาวรที่ใช้ได้กับทุกนโยบาย ค่าประเมินขึ้นอยู่กับสิ่งที่รัฐปรับ ผู้ได้รับผล ภาวะเศรษฐกิจ การตอบสนองของนโยบายการเงิน และช่วงเวลาที่ใช้วัด
ตัวคูณทางการคลังวัดอะไร?
ตัวคูณทางการคลังเป็นอัตราส่วนที่สรุปความสัมพันธ์ระหว่างการเปลี่ยนนโยบายการคลังกับผลผลิตทางเศรษฐกิจ เขียนในรูปแบบกว้าง ๆ ได้ว่า
ตัวคูณทางการคลัง = การเปลี่ยนแปลงของผลผลิตเทียบกับกรณีฐาน ÷ มาตรการการคลังที่กำหนดหรือภาระงบประมาณของมาตรการนั้น
สูตรสั้น ๆ นี้ซ่อนตัวเลือกสำคัญหลายอย่าง ผลผลิตอาจหมายถึง GDP ที่แท้จริง ณ เวลาใดเวลาหนึ่ง การเปลี่ยนแปลงของ GDP ในหนึ่งปี หรือผลตอบสนองรวมตลอดหลายปี ส่วนตัวหารอาจเป็นมูลค่าการซื้อสินค้าและบริการของภาครัฐ การเปลี่ยนแปลงของอุปสงค์โดยตรง รายได้ภาษีที่เปลี่ยนไป เงินโอน หรือต้นทุนงบประมาณของมาตรการ ตัวคูณภาษียังขึ้นอยู่กับการกำหนดเครื่องหมายด้วย: การขึ้นภาษีกับการลดภาษีให้ทิศทางตรงข้ามกัน และแต่ละงานวิจัยอาจคำนวณอัตราส่วนไม่เหมือนกัน ควรอ่านนิยามของแหล่งข้อมูลก่อนเปรียบเทียบตัวเลข
สำนักงานงบประมาณรัฐสภาสหรัฐฯ (CBO) แยก ตัวคูณอุปสงค์ ซึ่งสรุปการเปลี่ยนแปลงของผลผลิตทางอ้อมต่ออุปสงค์โดยตรงหนึ่งหน่วย ออกจาก ตัวคูณผลผลิต ซึ่งเปรียบเทียบผลต่อผลผลิตระยะสั้นทั้งหมดของนโยบายกับต้นทุนงบประมาณ ความแตกต่างนี้ช่วยอธิบายว่าเหตุใดรายงานสองฉบับอาจใช้คำว่า “ตัวคูณทางการคลัง” เหมือนกัน แต่คำนวณคนละอัตราส่วน CBO อธิบายแนวคิดเหล่านี้ใน[การวิเคราะห์ตัวคูณนโยบายการคลังระยะสั้น]({source:cboShortTermFiscalPolicyMultipliers})และ[ภาพรวมการวิเคราะห์ผลของนโยบายการคลัง]({source:cboFiscalPolicyEffects})
ลองใช้ตัวอย่างสมมติทั้งหมด: นโยบายที่เกิดครั้งเดียวมีต้นทุนงบประมาณ 1 แสนล้านดอลลาร์ และแบบจำลองประเมินว่า GDP ที่แท้จริงในช่วงหนึ่งปีที่กำหนดสูงกว่ากรณีไม่มีนโยบาย 8 หมื่นล้านดอลลาร์ ภายใต้นิยามนี้ อัตราส่วนคือ 8 หมื่นล้าน ÷ 1 แสนล้าน = 0.8 ตัวเลขนี้ไม่ได้แปลว่ารัฐจะเก็บภาษีกลับคืนได้ 80% ของต้นทุน ไม่ได้รับประกันผลตอบแทน และไม่ได้หมายความว่าปีอื่นจะเกิดผลเหมือนกัน เงิน 8 หมื่นล้านดอลลาร์คือผลตอบสนองของผลผลิตที่แบบจำลองประเมิน ไม่ใช่รายได้ภาษีหรือค่าที่สังเกตได้ในปัจจุบัน
มาตรการการคลังหนึ่งอย่างส่งผลต่อรายจ่ายรอบถัดไปอย่างไร
ผลในช่วงแรกขึ้นอยู่กับว่านโยบายเปลี่ยนอะไร หากหน่วยงานรัฐซื้อบริการที่ผลิตในประเทศ การซื้อนั้นอาจเพิ่มอุปสงค์ต่อบริการโดยตรง เงินโอนแตกต่างออกไป: การโอนเงินเองไม่ถือเป็นการซื้อสินค้าและบริการที่ผลิตขึ้นใหม่ใน GDP ผลผลิตอาจเปลี่ยนภายหลังเมื่อผู้รับนำรายได้ใช้จ่ายได้ที่เพิ่มขึ้นบางส่วนไปซื้อสินค้าและบริการ การลดภาษีก็เปลี่ยนรายได้ใช้จ่ายได้ แต่ผลต่ออุปสงค์รอบแรกขึ้นอยู่กับว่าผู้รับจะใช้จ่าย ออม หรือนำเงินไปชำระหนี้มากน้อยเพียงใด
การซื้อในช่วงแรกกลายเป็นรายได้ของคนทำงานและธุรกิจ ผู้รับบางส่วนอาจนำรายได้ไปใช้จ่ายต่อ ทำให้เกิดอุปสงค์อีกรอบ ซัพพลายเออร์อาจเพิ่มชั่วโมงทำงานหรือการผลิต ส่วนธุรกิจอาจสั่งซื้อจากบริษัทอื่น ผลต่อเนื่องเหล่านี้เป็นผลทางอ้อมและอาจขยายอุปสงค์ตั้งต้น แต่การออม การนำเข้า ราคาที่สูงขึ้น ความล่าช้า หรือการเปลี่ยนแปลงของอัตราดอกเบี้ยก็อาจหักล้างได้ CBO อธิบายว่าการวิเคราะห์ระยะสั้นรวมทั้งผลโดยตรงและผลทางอ้อม ซึ่งอาจเพิ่มหรือลดผลกระทบตั้งต้น
ตัวคูณแบบเรียนแสดงห่วงโซ่ที่เป็นไปได้เพียงแบบหนึ่ง ในแบบจำลองเศรษฐกิจปิดที่เรียบง่ายมาก มีอัตรากำลังการผลิตเหลือ ราคาคงที่ ไม่มีภาษีหรือการนำเข้า และแต่ละคนใช้จ่ายส่วนที่คงที่ของรายได้ส่วนเพิ่ม การใช้จ่ายที่เกิดซ้ำจะเป็นอนุกรมเรขาคณิต แนวคิดนี้ช่วยอธิบายกลไกพื้นฐาน แต่ไม่ได้ให้ค่าประมาณสำเร็จรูปสำหรับนโยบายจริง เศรษฐกิจจริงมีภาษี การออม การนำเข้า ข้อจำกัดด้านกำลังการผลิต ความคาดหวัง และการตอบสนองของนโยบายการเงิน ดังนั้นการซื้อของภาครัฐ การลดภาษี และเงินโอนอาจมีผลรอบแรกต่างกัน แม้มีต้นทุนงบประมาณที่ประกาศเท่ากัน
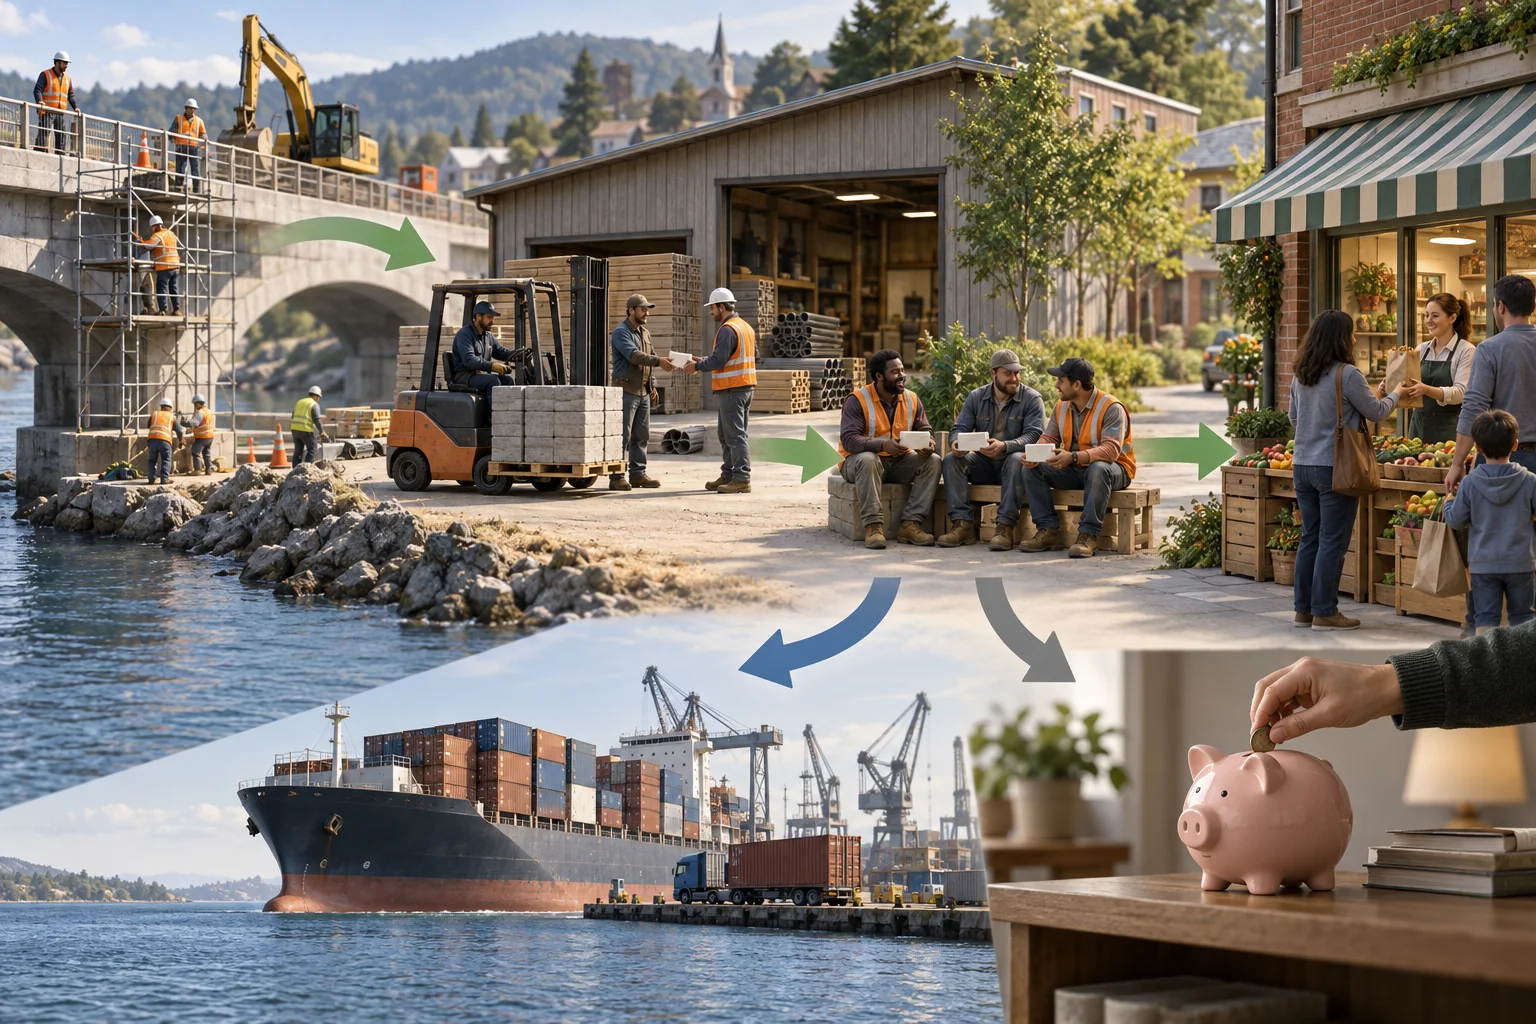
เหตุใดการซื้อของรัฐ การลดภาษี และเงินโอนจึงให้ผลต่างกัน
คำสั่งซื้อเครื่องมือหรือการก่อสร้างอาจสร้างอุปสงค์โดยตรงให้ซัพพลายเออร์ แต่ต้นทุนงบประมาณอาจทยอยจ่ายหลายปี และงานอาจเริ่มช้า การลดภาษีส่งผลต่ออุปสงค์ผ่านบุคคลและธุรกิจที่ได้รับประโยชน์ ส่วนเงินโอนเพิ่มรายได้ของผู้รับแต่ตัวเงินนั้นไม่ใช่ผลผลิตของรัฐ ต้นทุนงบประมาณที่เท่ากันจึงอาจก่อให้เกิดการใช้จ่ายทันทีไม่เท่ากัน และเกิดขึ้นคนละเวลา
สถานการณ์ของผู้รับก็สำคัญ ครัวเรือนที่กู้ยืมได้ยากอาจใช้เงินชั่วคราวมากกว่าครัวเรือนที่ปรับการใช้จ่ายได้ด้วยเงินออมหรือสินเชื่อ การเปลี่ยนภาษีถาวรอาจมีผลต่อการคาดการณ์รายได้ตลอดชีวิตต่างจากการลดภาษีชั่วคราว CBO ระบุว่าโดยทั่วไปการลดภาษีชั่วคราวส่งผลต่อการซื้อน้อยกว่าการลดแบบถาวร และครัวเรือนรายได้น้อยมีแนวโน้มใช้จ่ายเมื่อรายได้ใช้จ่ายได้เพิ่มขึ้นมากกว่า นี่เป็นแนวโน้มที่ใช้ในการวิเคราะห์นโยบาย ไม่ใช่กฎที่ทำนายพฤติกรรมของทุกครัวเรือนได้
การออกแบบนโยบายยังมีผลต่อความรวดเร็วที่เงินไปถึงผู้รับตามเป้าหมาย เกณฑ์คุณสมบัติ ขั้นตอนสมัคร ความพร้อมในการจัดซื้อ และความพร้อมเริ่มก่อสร้างอาจทำให้มาตรการล่าช้า นโยบายที่อนุมัติช่วงเศรษฐกิจถดถอยอาจช่วยอุปสงค์หลังจากภาวะเศรษฐกิจเปลี่ยนไปแล้ว ดังนั้น งานศึกษาอาจรายงานผลต่างกัน เพราะเปรียบเทียบคนละมิติ ได้แก่ วงเงินที่ได้รับอนุมัติ การเบิกจ่ายเงินจริง และช่วงเวลาที่ผู้รับนำเงินไปใช้จ่าย ควรตรวจว่าค่าประเมินใช้จำนวนเงินใดและคาดว่าอุปสงค์จะเกิดขึ้นเมื่อไร
เหตุใดภาวะเศรษฐกิจจึงเปลี่ยนค่าประเมิน
หากธุรกิจมีอุปกรณ์ที่ยังไม่ใช้และมีคนหางาน การเพิ่มขึ้นของอุปสงค์อาจทำให้บริษัทเพิ่มการผลิตและการจ้างงาน เมื่อกำลังการผลิตตึงตัว บริษัทอาจขึ้นราคา แย่งแรงงานและวัสดุที่มีจำกัด หรือดึงทรัพยากรไปจากผู้ซื้อรายอื่น ช่องว่างผลผลิตที่เป็นบวกเป็นสัญญาณหนึ่งของแรงกดดันด้านกำลังการผลิต แต่เป็นค่าประมาณ ไม่ใช่เพดานที่สังเกตได้โดยตรง ดูวิธีวัด GDP ศักยภาพและช่องว่างผลผลิต มาตรการการคลังเดียวกันจึงมีผลต่อผลผลิตที่แท้จริงต่างกันได้ในแต่ละช่วงวัฏจักรเศรษฐกิจ
นโยบายการเงินอาจเสริมหรือหักล้างอุปสงค์จากนโยบายการคลัง หากธนาคารกลางขึ้นดอกเบี้ยเพื่อตอบสนองต่ออุปสงค์และแรงกดดันด้านเงินเฟ้อ การกู้ยืมและรายจ่ายที่อ่อนไหวต่อดอกเบี้ยอาจลดลง ทำให้ผลผลิตตอบสนองน้อยลง งานวิจัยบางชิ้นพบตัวคูณที่สูงขึ้นเมื่อดอกเบี้ยนโยบายใกล้ขีดจำกัดล่างที่มีผลจริง และนโยบายการเงินไม่ได้หักล้างการขยายการคลัง CBO ระบุว่าผลอุปสงค์ทางอ้อมสูงที่สุดเมื่อดอกเบี้ยระยะสั้นใกล้ศูนย์ [บทวิเคราะห์ของ IMF ว่าด้วยปัจจัยกำหนดขนาดตัวคูณทางการคลัง]({source:imfFiscalMultiplierDeterminants})พิจารณาว่าเงื่อนไขเหล่านี้มีผลต่อค่าประเมินอย่างไร ส่วน[การวิเคราะห์ของ IMF ปี 2020 เกี่ยวกับภาวะถดถอยในอนาคต]({source:imfWEOFiscalMultipliers2020})ก็ประเมินผลที่สูงขึ้นเมื่อมีแรงงานว่างและนโยบายการเงินสนับสนุน ข้อค้นพบเหล่านี้เป็นความสัมพันธ์ที่ประเมินภายใต้เงื่อนไขเฉพาะ ไม่ใช่การพยากรณ์ว่ามาตรการกระตุ้นใดในปัจจุบันจะมีตัวคูณเท่าใด
ผลยังแตกต่างกันระหว่างประเทศ ระบบอัตราแลกเปลี่ยน สัดส่วนรายจ่ายที่ไปกับสินค้านำเข้า การเข้าถึงสินเชื่อ ความน่าเชื่อถือของนโยบาย และการตอบสนองของธนาคารกลาง ล้วนมีผลต่ออุปสงค์ที่ยังมุ่งไปยังผลผลิตภายในประเทศ จึงไม่ควรนำค่าจากการวิเคราะห์นโยบายรัฐบาลกลางสหรัฐฯ ไปใช้กับอีกประเทศ เครื่องมือนโยบาย หรือช่วงเวลาโดยอัตโนมัติ
ช่วงเวลาที่วัดเปลี่ยนตัวเลขอย่างไร
ตัวคูณผลกระทบวัดการตอบสนองของผลผลิตในช่วงเริ่มต้นหรือใกล้ช่วงเริ่มนโยบาย ตัวคูณหนึ่งปีถามถึงผลผลิต ณ ช่วงเวลาหนึ่งปี ส่วนตัวคูณสะสมสรุปการตอบสนองของผลผลิตหลายช่วงเวลาเทียบกับแรงกระตุ้นทางการคลังที่กำหนดไว้ตลอดช่วงนั้น หน่วยงานและนักวิจัยอาจใช้สูตรและช่วงเวลาต่างกัน ชื่อเรียกอย่างเดียวจึงไม่ได้ทำให้ค่าประเมินเปรียบเทียบกันได้
สมมติว่าการวิเคราะห์สองชิ้นประเมินนโยบายเดียวกันซึ่งมีต้นทุน 1 แสนล้านดอลลาร์ ชิ้นหนึ่งรายงานว่า GDP สูงกว่ากรณีฐาน 4 หมื่นล้านดอลลาร์ในปีแรก อีกชิ้นรายงานผลรวมตลอดสี่ปี แม้จะเรียกทั้งคู่ว่าตัวคูณ แต่ก็ตอบคนละคำถาม ค่าแรกผูกกับช่วงต้น ส่วนค่าหลังอาจรวมการใช้จ่ายภายหลังของผู้รับ การเปลี่ยนอัตราดอกเบี้ยของธนาคารกลาง และช่วงหลังมาตรการสิ้นสุดแล้ว ค่าสูงสุด ค่าปลายปี และผลรวมรายไตรมาสก็ใช้แทนกันไม่ได้
ตรวจดูว่าผลผลิตหมายถึง GDP ที่แท้จริงหรือ GDP ณ ราคาปัจจุบัน เป็นการเปลี่ยนระดับ GDP หรืออัตราการเติบโต และเป็นตัวเลขรายปีหรือยอดสะสมตลอดช่วง การไม่แยกสิ่งเหล่านี้อาจทำให้การเพิ่มระดับผลผลิตชั่วคราวถูกเข้าใจผิดว่าเป็นการเร่งอัตราการเติบโตอย่างถาวร อ่านความแตกต่างของผลผลิตที่ปรับเงินเฟ้อกับผลผลิตตามราคาปัจจุบันได้ที่GDP ณ ราคาปัจจุบันกับ GDP ที่แท้จริง
อะไรอาจรั่วไหลหรือหักล้างอุปสงค์รอบแรก?
เงินทุกหน่วยของมาตรการงบประมาณไม่ได้กลายเป็นอุปสงค์ในประเทศ ผู้รับอาจออมเงินบางส่วน ชำระหนี้ หรือซื้อสินค้านำเข้า การนำเข้าอาจเป็นประโยชน์ต่อผู้ซื้อ แต่การผลิตในต่างประเทศไม่ใช่ GDP ภายในประเทศ ธุรกิจอาจใช้สัญญาภาครัฐเพื่อรองรับอุปสงค์ที่มีอยู่แล้วแทนการเพิ่มผลผลิตโดยรวม หากแรงงานมีทักษะ วัสดุ หรือการขนส่งขาดแคลน โครงการอาจดันราคาขึ้นหรือเบียดบังกิจกรรมอื่น
แหล่งเงินและความคาดหวังก็มีความสำคัญ หากนโยบายหาเงินทุนด้วยภาษีที่ทำให้รายจ่ายอื่นลดลง แรงกระตุ้นอุปสงค์สุทธิจะน้อยกว่าวงเงินจ่ายรวมเพียงอย่างเดียว การกู้ยืมอาจกระทบอัตราดอกเบี้ยและการลงทุนเอกชน โดยเฉพาะในระยะยาว ตัวคูณระยะสั้นไม่ได้วัดเส้นทางการจัดหาเงินทั้งหมด ครัวเรือนและธุรกิจอาจเปลี่ยนการใช้จ่ายปัจจุบัน หากคาดว่านโยบายชั่วคราวจะสิ้นสุดเร็วหรือจะมีภาษีในอนาคต
ประเด็นเหล่านี้ไม่ได้แปลว่าทุกนโยบายจะมีตัวคูณต่ำ แต่เป็นช่องทางที่ค่าประเมินต้องพิจารณา ตัวอย่างเช่น เงินโอนที่จ่ายทันเวลาให้ครัวเรือนที่มีแนวโน้มใช้จ่าย อาจมีผลต่างจากสิทธิประโยชน์ทางภาษีที่บริษัทจะใช้เมื่อเริ่มลงทุนในภายหลัง โครงการที่เริ่มได้เร็วก็แตกต่างจากงบที่ต้องรอการวางแผนและจัดซื้อ การประเมินที่ดีจึงอธิบายรายละเอียดนโยบายแทนการกำหนดตัวคูณเดียวให้รายจ่ายรัฐทุกประเภท
ตัวคูณระยะสั้นไม่ใช่อัตราการเติบโตระยะยาว
การคลังอาจเปลี่ยนผลผลิตผ่านช่องทางอื่นนอกเหนือจากอุปสงค์ระยะใกล้ ภาษีเปลี่ยนแรงจูงใจในการทำงาน ออม หรือลงทุน การลงทุนภาครัฐอาจเพิ่มโครงสร้างพื้นฐาน การศึกษา หรือการวิจัยที่เป็นประโยชน์และเพิ่มกำลังการผลิตได้ หากคัดเลือกและดำเนินการอย่างมีประสิทธิภาพ การกู้ยืมอาจลดการออมของประเทศและการลงทุนเอกชนเมื่อเวลาผ่านไป ช่องทางเหล่านี้อาจทำให้ผลผลิตระยะยาวเปลี่ยนไปคนละทิศทาง
CBO วิเคราะห์ผลอุปสงค์ระยะสั้นแยกจากผลระยะยาวต่อผลผลิตศักยภาพ โดยใช้แบบจำลองหลายแบบและช่วงค่าประเมินเพื่อสะท้อนความไม่แน่นอน [เอกสาร CBO ปี 2015 เรื่องตัวคูณทางการคลังและการวิเคราะห์นโยบาย]({source:cboFiscalMultiplierModels2015})อธิบายเหตุผลที่นักเศรษฐศาสตร์ใช้แบบจำลองต่างกัน [เอกสาร CBO ปี 2026 ว่าด้วยวิธีวิเคราะห์ผลมหภาคของกฎหมายปรับงบประมาณปี 2025]({source:cboMacroEffects2025Reconciliation})เป็นตัวอย่างล่าสุดของการเชื่อมข้อกำหนดเฉพาะในนโยบายเข้ากับช่องทางเศรษฐกิจและแบบจำลอง นี่เป็นการวิเคราะห์เฉพาะกรณีของสหรัฐฯ ไม่ใช่ตารางตัวคูณที่ใช้ได้ทั่วไป
ตัวคูณระยะสั้นจึงไม่ได้ตัดสินว่านโยบายคุ้มค่าหรือไม่ จะเลี้ยงตัวเองได้หรือไม่ หรือเพิ่มผลิตภาพถาวรหรือไม่ คำถามเหล่านั้นต้องอาศัยข้อมูลอื่นเรื่องการกระจายผล ประโยชน์สาธารณะ การดำเนินงาน แหล่งเงิน เงินเฟ้อ และกรณีระยะยาวหากไม่มีนโยบาย โครงการหนึ่งอาจมีตัวคูณระยะใกล้ไม่สูงแต่สร้างสินทรัพย์สาธารณะที่มีประโยชน์ ขณะที่อีกมาตรการอาจเพิ่มผลผลิตชั่วคราวโดยไม่เพิ่มกำลังการผลิต ควรระบุช่วงเวลาและเป้าหมายให้ชัด
วิธีอ่านค่าประเมินตัวคูณ
เริ่มจากตรวจว่านโยบายและกรณีเปรียบเทียบคืออะไร เป็นการซื้อของรัฐ การลดหรือขึ้นภาษี เงินโอน หรือหลายอย่างร่วมกัน? ตัวหารคือต้นทุนงบประมาณทั้งหมด การเปลี่ยนแปลงของอุปสงค์โดยตรง หรือการเปลี่ยนรายได้ภาษีที่กำหนดเครื่องหมายไว้? ค่าประเมินอ้างถึงประเทศและระบอบนโยบายการเงินแบบใด? เปรียบเทียบกับกรณีฐานที่น่าเชื่อถือหากไม่มีนโยบายหรือไม่?
จากนั้นดูตัวชี้วัดผลผลิตและช่วงเวลา เป็น GDP ที่แท้จริง การจ้างงาน การบริโภค หรือตัวชี้วัดอื่น? เป็นผลตอบสนองในหนึ่งไตรมาส หนึ่งปี หรือผลสะสม? รายงานค่าเฉลี่ย ช่วงค่าประเมิน หรือช่วงความไม่แน่นอนด้วยหรือไม่? รวมความล่าช้าในการดำเนินนโยบาย การนำเข้า การจัดหาเงินด้วยภาษี การตอบสนองของธนาคารกลาง และข้อจำกัดด้านอุปทานแล้วหรือยัง?
สุดท้ายให้ดูวิธีสร้างค่าประเมิน แบบจำลองมหภาคจำลองกรณีเปรียบเทียบโดยตั้งสมมติฐานเกี่ยวกับครัวเรือน ธุรกิจ และกติกานโยบาย งานศึกษาเชิงประจักษ์ใช้เหตุการณ์ในอดีตหรือแรงกระทบจากนโยบาย แต่ผลขึ้นอยู่กับวิธีระบุแรงกระทบ ช่วงเวลาและประเทศที่เลือก ตลอดจนปัจจัยอื่นที่นำมาควบคุม CBO มักรายงานเป็นช่วงเพราะค่าตัวคูณอุปสงค์มีความไม่แน่นอน ค่าประมาณจุดเดียวเป็นผลภายใต้เงื่อนไขหนึ่ง ไม่ใช่ค่าคงที่ทางธรรมชาติหรือคำพยากรณ์ที่แม่นยำสำหรับงบประมาณครั้งถัดไป
เมื่ออ้างตัวเลขในพาดหัวหรือรายงานนโยบาย ให้ระบุมาตรการ ตัวหาร ช่วงเวลา ตัวแปรผลผลิต กรณีฐาน และสมมติฐานสำคัญ เพื่อให้ผู้อ่านแยกคำกล่าวว่า “เงินหนึ่งหน่วยของนโยบายที่กำหนดสัมพันธ์กับ GDP ที่แบบจำลองประเมินเช่นนี้ในช่วงเวลานี้” ออกจากคำกล่าวที่แรงกว่ามากและมักไม่มีหลักฐานรองรับว่าเงินภาครัฐทุกหน่วยสร้างผลผลิตเท่ากันโดยอัตโนมัติ
อ่านบริบทเพิ่มเติมได้จากการขาดดุลงบประมาณรายปีกับหนี้ภาครัฐและGDP ศักยภาพกับช่องว่างผลผลิต บทความเรื่องขาดดุลอธิบายความต่างระหว่างกระแสงบประมาณกับยอดหนี้ ส่วนบทความเรื่องช่องว่างผลผลิตอธิบายกำลังการผลิตที่ประเมินไว้ ไม่มีบทความใดกำหนดตัวคูณของนโยบายเฉพาะได้ด้วยตัวเอง
คำถามที่พบบ่อย
Q1ตัวคูณทางการคลังมากกว่า 1 เสมอหรือไม่?
ไม่เสมอไป ขึ้นอยู่กับนิยามและเงื่อนไข ตัวคูณอาจต่ำกว่า ใกล้เคียง หรือสูงกว่า 1 การใช้จ่ายไม่ได้รับประกันว่าจะได้ค่ามากกว่า 1 ค่าประเมินขึ้นอยู่กับนโยบาย ผู้รับ กำลังการผลิตที่เหลือ การตอบสนองของนโยบายการเงิน การนำเข้า แหล่งเงิน และช่วงเวลาที่วัด
Q2ตัวคูณการใช้จ่ายภาครัฐกับตัวคูณภาษีเหมือนกันหรือไม่?
ไม่เหมือนกัน การซื้อของภาครัฐอาจสร้างอุปสงค์ต่อสินค้าและบริการโดยตรง การลดภาษีเปลี่ยนรายได้ใช้จ่ายได้ และการใช้จ่ายต่อขึ้นอยู่กับว่าใครได้รับประโยชน์และมาตรการเป็นแบบชั่วคราวหรือถาวร งานวิจัยยังอาจกำหนดเครื่องหมายและตัวหารต้นทุนงบประมาณต่างกัน
Q3ค่าตัวคูณใช้พยากรณ์ GDP ปีหน้าได้หรือไม่?
ไม่ได้ด้วยตัวมันเอง ตัวคูณบรรยายผลตอบสนองที่แบบจำลองหรือข้อมูลเชิงประจักษ์ประเมินเทียบกับกรณีฐานที่กำหนดไว้และภายใต้สมมติฐานหนึ่ง การพยากรณ์ยังต้องใช้ข้อมูลปัจจุบัน แนวทางนโยบายที่คาดไว้ ช่วงเวลาที่วัด และแรงกระทบทางเศรษฐกิจอื่น ๆ
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ในแบบจำลองสมมติ นโยบายมีต้นทุน 1 แสนล้านดอลลาร์ และประเมินว่า GDP ที่แท้จริงในช่วงหนึ่งปีสูงกว่ากรณีไม่มีนโยบาย 8 หมื่นล้านดอลลาร์ ตัวคูณตามนิยามนี้เท่ากับเท่าใด?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
คำจำกัดความที่ชัดเจนของคำสำคัญ ตั้งแต่ call, put และตารางออปชัน ไปจนถึง IV กรีก ดอกเบี้ยคงค้าง และ max pain
ดูอภิธานศัพท์ออปชัน