

ตัวคูณทางการคลังคืออะไร? รายจ่าย ภาษี และ GDP
ทำความเข้าใจว่านโยบายการคลังอาจส่งผลต่อ GDP ที่แท้จริงอย่างไร เหตุใดตัวคูณรายจ่ายกับภาษีจึงต่างกัน และค่าประมาณตัวคูณไม่ได้บอกอะไร
ในคู่มือนี้ตัวคูณทางการคลังคืออะไร?
สรุปสั้น
ตัวคูณทางการคลังอธิบายว่าตัวชี้วัดผลผลิตเปลี่ยนไปอย่างไรหลังรัฐบาลเปลี่ยนรายจ่ายหรือนโยบายภาษี อัตราส่วนนี้ขึ้นอยู่กับว่าใช้อะไรเป็นแรงกระตุ้นเริ่มต้น วัดการตอบสนองของผลผลิตแบบใด และติดตามนานแค่ไหน เป็นค่าประมาณเมื่อเทียบกับกรณีที่ไม่มีนโยบาย ไม่ใช่ตัวเลขตายตัวที่ใช้ได้กับทุกการตัดสินใจด้านงบประมาณ
ตัวคูณทางการคลังคืออะไร?
ตัวคูณทางการคลังคืออัตราส่วนระหว่างผลลัพธ์ทางเศรษฐกิจ ซึ่งมักเป็นผลิตภัณฑ์มวลรวมในประเทศ (GDP) ที่แท้จริง กับการเปลี่ยนแปลงนโยบาย เช่น การจัดซื้อของรัฐบาล เงินโอน หรือภาษี ในตัวอย่างรายจ่ายอย่างง่าย เขียนตัวคูณผลผลิตได้ดังนี้
ตัวคูณผลผลิต = การเปลี่ยนแปลง GDP ที่แท้จริงเทียบกับกรณีไม่มีนโยบาย ÷ การเปลี่ยนแปลงรายจ่ายการคลัง
ตัวเศษและตัวส่วนต้องมีหน่วยที่สอดคล้องกัน และต้องกำหนดช่วงเวลาวัดผล งานวิจัยอาจคำนวณการตอบสนองในไตรมาสหนึ่ง ณ จุดสูงสุด หรือสะสมตลอดหลายไตรมาสหรือหลายปี ตัวส่วนอาจเป็นต้นทุนงบประมาณ ผลโดยตรงต่ออุปสงค์ หรือค่ามาตรวัดอื่น จึงเป็นไปได้ที่งานสองชิ้นใช้คำว่า “ตัวคูณ” แต่หมายถึงอัตราส่วนที่เปรียบเทียบกันตรง ๆ ไม่ได้
หน่วยก็สำคัญเช่นกัน อัตราส่วนผลผลิตเป็นดอลลาร์ต่อการเปลี่ยนนโยบายหนึ่งดอลลาร์ ไม่ได้เท่ากับอัตราร้อยละที่ GDP เปลี่ยนหารด้วยอัตราร้อยละที่รายจ่ายเปลี่ยนโดยอัตโนมัติ หากงานวิจัยกำหนดแรงกระตุ้นทางการคลังเป็นสัดส่วนของ GDP ค่าสัมประสิทธิ์ในตารางอาจไม่ตรงกับตัวอย่างดอลลาร์อย่างง่าย ควรอ่านสมการและหมายเหตุของตารางก่อนเทียบค่า
สำนักงานงบประมาณรัฐสภาสหรัฐฯ (CBO) ให้นิยาม ตัวคูณอุปสงค์ ว่าเป็นการเปลี่ยนแปลงผลผลิตรวมต่อผลโดยตรงต่ออุปสงค์ 1 ดอลลาร์ ผลตอบสนองรวมนี้อาจมีผลทางอ้อมที่ขยายหรือหักล้างผลอุปสงค์เริ่มแรกด้วย แหล่งอื่นอาจนิยามตัวคูณหรือส่วนหารต่างกัน จึงควรตรวจคำนิยามที่ใช้ [ภาพรวมวิธีการของ CBO]({source:cboFiscalPolicyEffects}) อธิบายว่าการประมาณรวมผลโดยตรงและทางอ้อมอย่างไร
ตัวอย่างเช่น โครงการหนึ่งอาจมีต้นทุนงบประมาณ 10,000 ล้านดอลลาร์ แต่แบบจำลองประเมินว่าเงินเพิ่มอุปสงค์โดยตรง 6,000 ล้านดอลลาร์ในช่วงที่วัด การหารการตอบสนองของผลผลิตด้วย 10,000 ล้านดอลลาร์ตอบคำถามเรื่องผลต่อเงินต้นทุนงบประมาณหนึ่งดอลลาร์ ส่วนการหารด้วย 6,000 ล้านดอลลาร์ตอบคำถามเรื่องผลผลิตต่ออุปสงค์โดยตรงหนึ่งดอลลาร์ คำนวณได้ทั้งสองแบบ แต่ตอบคนละคำถามและไม่ควรเรียกชื่อเดียวกันโดยไม่ระบุคำนิยาม
ตัวอย่างสมมติอย่างง่าย
สมมติโครงการก่อสร้างสาธารณะชั่วคราวทำให้อุปสงค์เพิ่มขึ้นในตอนแรก 10,000 ล้านดอลลาร์ เมื่อวัดเป็นมูลค่าจริงที่เทียบกันได้ หาก GDP ที่แท้จริงตลอดสี่ไตรมาสที่เลือกสูงกว่ากรณีไม่มีนโยบาย 12,000 ล้านดอลลาร์ ตัวคูณผลผลิตในตัวอย่างคือ 12,000 ล้าน ÷ 10,000 ล้าน = 1.2 จำนวน 12,000 ล้านคือผลผลิตรวมตลอดช่วงนั้น ไม่ใช่จำนวนที่เพิ่มขึ้นไตรมาสละ 12,000 ล้าน
ตัวเศษในตัวอย่างนี้คือผลตอบสนองของผลผลิตที่สะสมตลอดสี่ไตรมาส งานวิจัยที่ใช้ความต่างของ GDP ในไตรมาสที่สี่ หรือใช้การตอบสนองสูงสุดในช่วงนั้น อาจได้อัตราส่วนอีกค่าแม้นโยบายจะดูคล้ายกัน จึงต้องดูทั้งระยะเวลาที่ติดตามและวิธีรวมผลรายไตรมาส
ตัวอย่างนี้สร้างขึ้นเพื่ออธิบายการคำนวณ ไม่ใช่ค่าประมาณจริง การพยากรณ์ หรือคำกล่าวว่าโครงการมูลค่า 10,000 ล้านดอลลาร์ทุกโครงการจะเพิ่ม GDP 12,000 ล้านดอลลาร์ งานวิจัยอาจใช้ต้นทุนงบประมาณแทนผลต่ออุปสงค์โดยตรง เลือกช่วงเวลาอื่น หรือใช้กรณีสมมติที่ต่างกัน ค่าตัวคูณจึงอาจต่างกันแม้คำอธิบายนโยบายคล้ายกัน
หากเงิน 10,000 ล้านดอลลาร์เดียวกันเป็นเงินโอน การเพิ่มอุปสงค์รอบแรกอาจต่ำกว่านั้น เพราะผู้รับอาจไม่ได้ใช้เงินเพิ่มทั้งหมดภายในช่วงวัดผล บางคนอาจออม ชำระหนี้ หรือใช้ภายหลัง การคำนวณที่ใช้ต้นทุนงบประมาณกับการคำนวณที่ใช้ผลต่ออุปสงค์ทันทีจึงมีตัวส่วนต่างกัน ต้องระบุตัวส่วนก่อนเปรียบเทียบ
อุปสงค์โดยตรงและผลต่อเนื่อง
นโยบายเปลี่ยนการซื้อ รายได้หลังหักภาษี หรือองค์ประกอบอื่นของอุปสงค์ภาครัฐและเอกชนก่อน การที่หน่วยงานรัฐซื้อบริการก่อสร้างเป็นการซื้อโดยตรง ครัวเรือนที่ได้รับเงินอาจนำบางส่วนไปซื้อของจากร้าน ร้านอาจสั่งสินค้าเพิ่มหรือจ่ายค่าจ้างให้พนักงาน แล้วพนักงานอาจนำเงินไปใช้จ่ายต่อ รอบต่อ ๆ ไปเหล่านี้อาจเพิ่มผลผลิตเมื่อเทียบกับจุดเริ่มต้น
เงินแต่ละดอลลาร์ไม่ได้หมุนซ้ำเต็มจำนวนไปเรื่อย ๆ ครัวเรือนและธุรกิจอาจออมเงิน จ่ายภาษี ซื้อสินค้านำเข้า หรือชำระหนี้ ราคา อัตราดอกเบี้ย อัตราแลกเปลี่ยน และนโยบายอื่นอาจหักล้างอุปสงค์ใหม่บางส่วน ในกรอบของ CBO จะประมาณผลโดยตรงกับผลทางอ้อมแยกกันแล้วจึงรวม [เอกสารทำงานของ CBO เรื่องตัวคูณระยะสั้น]({source:cboFiscalMultiplierModelRanges}) อธิบายความแตกต่างนี้และเหตุผลที่ผลเชิงประจักษ์ต่างกัน
ดังนั้นตัวคูณจึงไม่ใช่แค่ “เงินเปลี่ยนมือกี่ครั้ง” แต่เป็นการตอบสนองของผลผลิตตามนิยามการวิเคราะห์ที่กำหนด ธุรกรรมหนึ่งอาจเกิดขึ้นโดยไม่ได้เพิ่ม GDP ที่แท้จริงภายในประเทศเป็นจำนวนเท่ากัน และรายรับจากการขายของธุรกิจก็ไม่ใช่แนวคิดเดียวกับมูลค่าเพิ่มรวมของเศรษฐกิจ
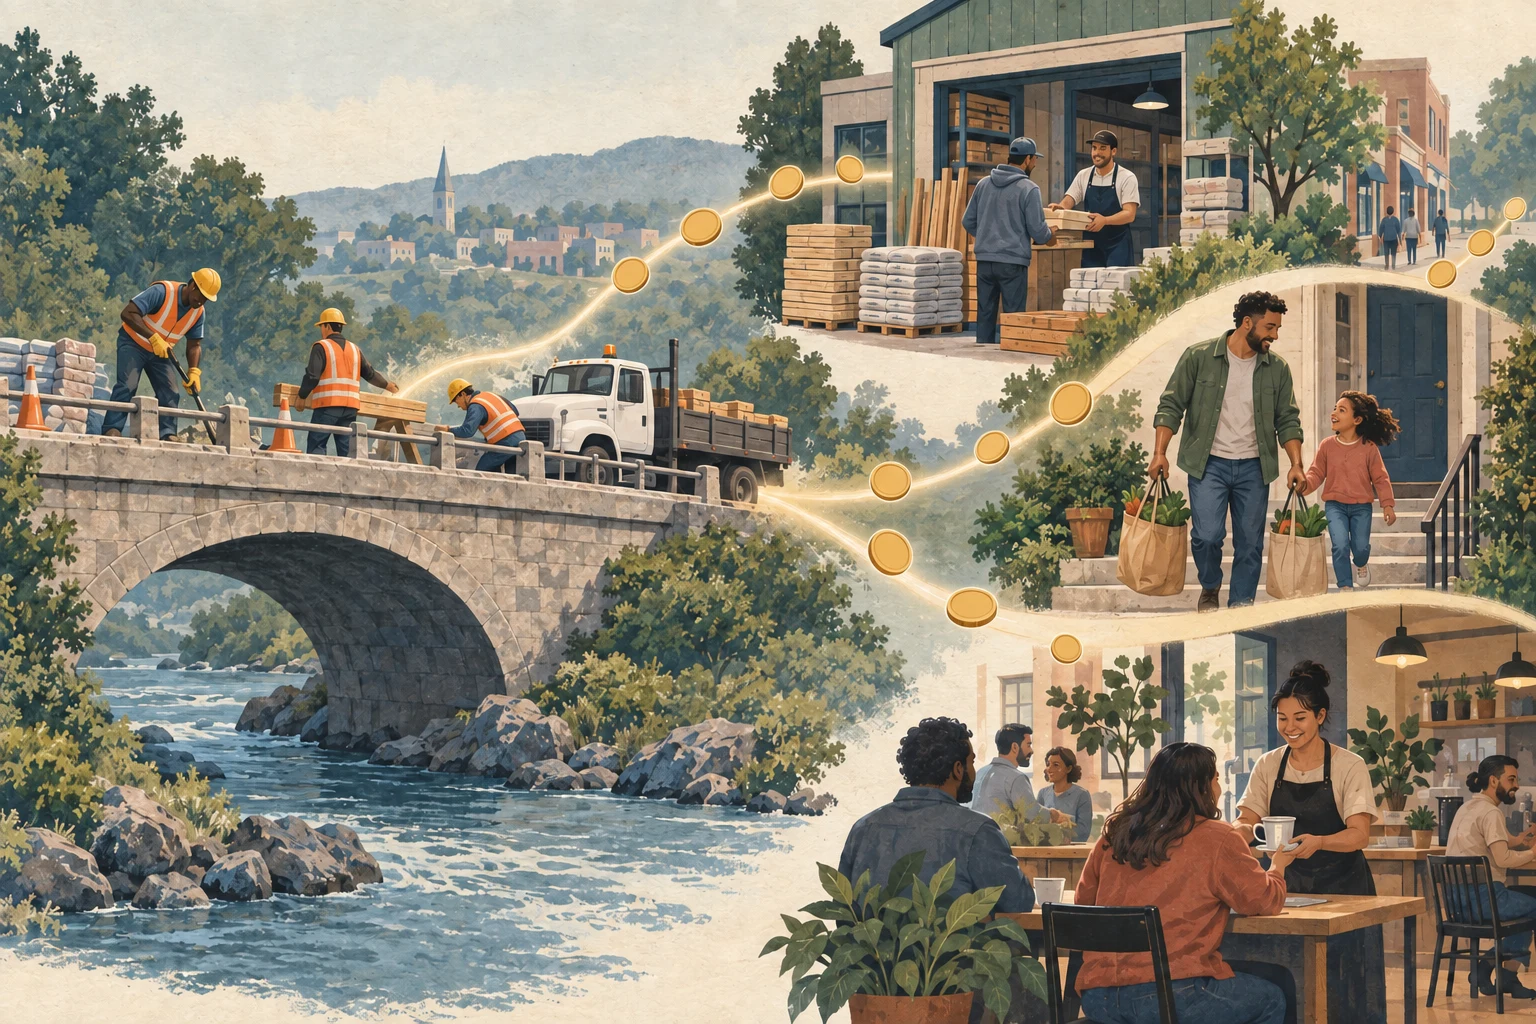
เหตุใดการซื้อ การโอน และการเปลี่ยนภาษีจึงให้ผลต่างกัน
การซื้อของรัฐบาล เงินโอน และการเปลี่ยนภาษีเริ่มต้นจากคนละจุด การซื้อคือการจ่ายเพื่อสินค้าและบริการ เงินโอนเปลี่ยนรายได้ของผู้รับ ส่วนผลต่ออุปสงค์ระยะใกล้ขึ้นอยู่ด้วยว่าผู้รับใช้เงินเพิ่มมากน้อยเพียงใด การลดภาษีก็เพิ่มรายได้หลังภาษี แต่กลุ่มครัวเรือนหรือธุรกิจที่ได้รับอาจต่างจากเงินโอนจำนวนเท่ากัน และการมองว่าเป็นมาตรการชั่วคราวหรือถาวรก็มีผล
ลองสมมติว่าครัวเรือนสองครัวเรือนได้ลดภาษีครัวเรือนละ 1,000 ดอลลาร์ ครัวเรือนหนึ่งใช้ 700 ดอลลาร์ในปีถัดไปและออม 300 ดอลลาร์ อีกครัวเรือนใช้ 200 ดอลลาร์และออม 800 ดอลลาร์ ต้นทุนงบประมาณเท่ากัน แต่อุปสงค์ที่เพิ่มขึ้นทันทีต่างกัน ตัวเลขเป็นตัวอย่าง ไม่ใช่อัตราการบริโภคที่วัดได้ CBO ระบุว่าความเป็นการเปลี่ยนแปลงชั่วคราวหรือถาวรและสถานะการเงินของผู้รับมีผลต่อการประเมินอุปสงค์โดยตรง
บัญชีประชาชาติมีข้อแตกต่างอีกอย่างหนึ่ง การบริโภคและการลงทุนของรัฐบาลเป็นส่วนประกอบของ GDP แต่เงินโอนไม่รวมใน GDP ขณะจ่าย เพราะตัวการจ่ายไม่ได้ซื้อสินค้าและบริการ ผู้รับอาจนำเงินบางส่วนไปซื้อสินค้าในภายหลัง ซึ่งอาจส่งผลต่อ GDP ดังนั้นเงินโอน 1 ดอลลาร์ในงบประมาณจึงไม่ได้เท่ากับการซื้อโดยตรงของรัฐบาล 1 ดอลลาร์ใน GDP โดยอัตโนมัติ [สำนักงานวิเคราะห์เศรษฐกิจสหรัฐฯ อธิบายการบันทึกเงินโอน]({source:beaTransfersExcludedFromGdp})
นิยามตัวคูณภาษีอาจใช้การขึ้นภาษีหรือการลดภาษี ทำให้เครื่องหมายดูเหมือนกลับกัน บางงานหารการตอบสนองของ GDP ด้วยการเปลี่ยนภาษีที่มีเครื่องหมายบวกหรือลบ ขณะที่บางงานแสดงผลกระตุ้นจากการลดภาษีเป็นค่าบวก ตรวจสอบว่าแหล่งข้อมูลกำหนดให้ช็อกบวกหมายถึงอะไร [ภาพรวมแบบจำลองตัวคูณของ CBO]({source:cboFiscalMultiplierMethods}) อธิบายช่วงของแบบจำลองและเหตุผลที่ค่าประมาณอาจต่างกันมาก
ตัวอย่างเช่น สมมติว่าหลังลดภาษี 1 ดอลลาร์ GDP ที่แท้จริงสูงกว่าฐานเปรียบเทียบ 0.60 ดอลลาร์ในสี่ไตรมาส หากนิยามแรงกระตุ้นเป็น “การลดภาษีหนึ่งดอลลาร์” จะเรียกผลว่า +0.60 ต่อดอลลาร์ที่ลดภาษี แต่ถ้าบันทึกการเปลี่ยนภาษีเป็น ΔT = −$1 และหาร ΔGDP ด้วย ΔT ที่มีเครื่องหมาย ผลหารจะติดลบแม้ผลผลิตเพิ่มขึ้น เครื่องหมายเพียงอย่างเดียวไม่ได้บอกว่า GDP เพิ่มหรือลด ต้องตรวจธรรมเนียมของแหล่งข้อมูล ตัวอย่างนี้เป็นการคำนวณสมมติ ไม่ใช่ค่าประมาณทั่วไป
สภาวะเศรษฐกิจมีผลอย่างไร
นโยบายเดียวกันอาจมีผลที่ประเมินได้ต่างกันตามสภาวะ หากแรงงานและเครื่องจักรยังใช้ไม่เต็มที่ อุปสงค์เพิ่มอาจทำให้ธุรกิจเพิ่มการผลิตได้ เมื่อกำลังการผลิตตึงตัว อุปสงค์เพิ่มอาจไปปรากฏเป็นราคา การนำเข้า หรือการแข่งขันหาแรงงานและวัสดุมากขึ้น สิ่งเหล่านี้เป็นช่องทางที่ควรพิจารณา ไม่ใช่กฎที่คำนวณตัวคูณจากมาตรวัดกำลังการผลิตว่างเพียงตัวเดียว
นโยบายการเงินอาจตอบสนองด้วย หากธนาคารกลางขึ้นดอกเบี้ยเมื่ออุปสงค์แข็งแรงขึ้น การกู้ยืมและการใช้จ่ายในส่วนอื่นอาจถูกหักล้างบางส่วน ภาพรวมวิธีการของ CBO ระบุว่าแบบจำลองประเมินผลทางอ้อมด้านอุปสงค์สูงที่สุดเมื่อดอกเบี้ยระยะสั้นใกล้ศูนย์และการปรับดอกเบี้ยมีข้อจำกัด นี่เป็นคำอธิบายสมมติฐานและหลักฐานของแบบจำลอง ไม่ใช่การรับประกันค่าตัวคูณที่ระดับดอกเบี้ยใด ๆ
ลักษณะเฉพาะของแต่ละประเทศก็สำคัญ เอกสารทำงานของ IMF ที่ใช้ข้อมูลรายไตรมาสจาก 44 ประเทศรายงานว่าผลที่ประเมินจากการบริโภคภาครัฐแตกต่างตามระดับการพัฒนา การเปิดรับการค้า ระบอบอัตราแลกเปลี่ยน และหนี้สาธารณะ ผลเหล่านี้แสดงว่าควรวางบริบทไว้ข้างค่าประมาณ ไม่ใช่ตารางตัวคูณสากลสำหรับทุกประเทศหรือทุกโครงการ ดู [งานศึกษา IMF และคำอธิบายกลุ่มตัวอย่าง]({source:imfGovernmentSpendingMultipliers}) อย่างไรก็ตาม เอกสารนี้เป็น IMF Working Paper ความเห็นในเอกสารเป็นของผู้เขียนและไม่จำเป็นต้องสะท้อนความเห็นหรือแนวนโยบายของ IMF
นักเศรษฐศาสตร์ประมาณตัวคูณอย่างไร
GDP เปลี่ยนจากหลายสาเหตุพร้อมกัน ครัวเรือนเปลี่ยนการใช้จ่าย ธุรกิจปรับการลงทุน ประเทศคู่ค้าเติบโตหรือหดตัว และผู้กำหนดนโยบายตอบสนองต่อภาวะเศรษฐกิจ การเปรียบเทียบก่อนและหลังอย่างง่ายจึงแยกผลของภาษีหรือรายจ่ายไม่ได้ นักวิเคราะห์ต้องสร้างเส้นทางสมมติว่า GDP จะเป็นอย่างไรหากไม่มีนโยบาย แล้วใช้วิธีแยกแรงกระตุ้นทางการคลังจากการเปลี่ยนแปลงอื่น
นโยบายกับเศรษฐกิจยังส่งผลต่อกัน รายรับภาษีและสวัสดิการบางรายการเปลี่ยนอัตโนมัติตามรายได้และการจ้างงาน ขณะที่ผู้กำหนดนโยบายอาจออกมาตรการใหม่เพราะผลผลิตอ่อนตัวไปแล้ว นักวิเคราะห์ต้องแยกการเปลี่ยนการคลังที่กำลังศึกษาออกจากภาวะถดถอยหรือฟื้นตัวที่ทำให้เกิดการเปลี่ยนนั้น มิฉะนั้นอาจเข้าใจผิดว่าการตอบสนองเชิงนโยบายเป็นสาเหตุตั้งต้น [เอกสารของ CBO เรื่องแรงกระตุ้นทางการคลัง]({source:cboFiscalImpulseMeasures}) อธิบายมาตรวัดที่ใช้ระบุผลโดยตรงของนโยบายรัฐบาลกลางต่อการเติบโตของ GDP ที่แท้จริงในระยะใกล้
นักวิจัยสร้างการเปรียบเทียบนี้ด้วยแบบจำลองเศรษฐกิจ เหตุการณ์ในอดีต และวิธีทางสถิติ อาจตรวจว่านโยบายเป็นสิ่งที่ไม่คาดคิด ใช้บันทึกหรือประมาณการเพื่อระบุการเปลี่ยนแปลง หรือประเมินผลผลิตหลังช็อกที่นิยามไว้ วิธีระบุช็อกและโครงสร้างแบบจำลองต่างกันทำให้ค่าประมาณต่างกัน งานวิจัยของธนาคารกลางสหรัฐฯ เรื่อง structural VAR แสดงว่าสมมติฐานการระบุช็อกมีผลต่อตัวคูณ ค่าประมาณนั้นผูกกับแบบจำลองและข้อมูลประวัติศาสตร์ของสหรัฐฯ ชุดหนึ่ง ไม่ใช่การประเมินนโยบายปัจจุบัน อ่าน [งานของธนาคารกลางสหรัฐฯ เรื่องการระบุตัวคูณ]({source:fedFiscalMultiplierIdentification})
วิธีวัดเวลาสำคัญพอ ๆ กับแบบจำลอง ตัวคูณ ณ จุดกระทบวัดการตอบสนอง ณ เวลาที่กำหนด ตัวคูณจุดสูงสุดใช้การตอบสนองที่สูงที่สุด ตัวคูณสะสมรวมผลผลิตตลอดช่วง และมาตรวัดมูลค่าปัจจุบันคิดลดผลที่เกิดต่างเวลากัน ตัวคูณมากกว่าหนึ่งตามนิยามหนึ่งไม่ได้หมายความว่าผลผลิตจะสูงกว่าฐานถาวรหรือรายรับรัฐบาลจะชดเชยต้นทุนงบประมาณทั้งหมด
ตัวคูณไม่ได้บอกอะไร
ตัวคูณไม่ใช่อัตราการเติบโต หากค่าประมาณระบุว่าหลังแรงกระตุ้นสมมติ 10,000 ล้านดอลลาร์ ผลผลิตสูงกว่ากรณีเปรียบเทียบ 12,000 ล้านดอลลาร์หลังผ่านช่วงเวลาหนึ่ง นั่นคือความต่างของระดับผลผลิตตลอดช่วงที่กำหนด ไม่ได้หมายถึง GDP เติบโต 12% หรือเศรษฐกิจจะโตเร็วขึ้น 1.2% ทุกปี งานการคลังจำนวนมากวัด GDP ที่แท้จริงซึ่งปรับราคาแล้ว แต่ก็ควรตรวจนิยามในแหล่งข้อมูล
ตัวคูณไม่ใช่มาตรวัดโดยตรงของผลระยะยาวต่อกำลังการผลิต ผลต่อการกระจายรายได้ หรือความคุ้มค่าของต้นทุนงบประมาณ CBO แยกผลอุปสงค์ระยะสั้นออกจากการเปลี่ยนแปลงระยะยาวด้านแรงงาน การออม การลงทุน และผลผลิตศักยภาพ ตัวคูณอุปสงค์ที่มากกว่าหนึ่งไม่ได้พิสูจน์ว่านโยบายหาเงินมาจ่ายตัวเองได้ และค่าต่ำกว่าหนึ่งก็ไม่ได้ตัดสินคุณค่าทางสังคมของนโยบาย
อ่านเรื่อง ตัวรักษาเสถียรภาพอัตโนมัติ เพื่อดูว่าภาษีและสวัสดิการเปลี่ยนตามเศรษฐกิจได้อย่างไรโดยไม่ต้องผ่านกฎหมายใหม่ บทอธิบาย output gap เปรียบเทียบ GDP จริงกับ GDP ศักยภาพที่ประมาณการไว้ ส่วนบริบทด้านงบประมาณอ่าน การขาดดุลงบประมาณเทียบกับหนี้สาธารณะ
อ่านค่าประมาณตัวคูณอย่างไร
ก่อนเทียบค่าประมาณสองค่า ให้จดประเภทนโยบาย นิยามของช็อก ตัวส่วน GDP ที่ใช้เป็นค่าจริงหรือค่าตัวเงิน ช่วงเวลาวัดผลว่าเป็นจุดกระทบ จุดสูงสุด ผลสะสม หรือมูลค่าปัจจุบัน ประเทศและสภาวะเศรษฐกิจ และวิธีสร้างกรณีสมมติฐาน ตรวจด้วยว่าค่านั้นเป็นค่ากลางหรือเป็นจุดหนึ่งในช่วง [เอกสารทำงานของ CBO ปี 2025 เรื่องมาตรวัดแรงกระตุ้นทางการคลัง]({source:cboFiscalImpulseMeasures}) แยกผลโดยตรงของนโยบายต่อการเติบโตออกจากการตีความการเปลี่ยนแปลงทางการคลังแบบกว้างกว่า
ใช้ค่าประมาณเป็นข้อมูลประกอบแบบมีเงื่อนไข พร้อมคำนิยามกำกับ หากพาดหัวระบุเพียง “ตัวคูณ” โดยไม่บอกนโยบาย ช่วงเวลา หรือแหล่งที่มา ก็ยังตอบไม่ได้ว่าหมายถึงรายจ่าย การลดภาษี อุปสงค์โดยตรง ผลผลิตทั้งหมด หรือการตอบสนองแบบอื่น ตัวเลขจะมีความหมายเมื่อระบุทางเลือกเหล่านี้แล้ว
คำถามที่พบบ่อย
Q1ตัวคูณทางการคลังมากกว่าหนึ่งเสมอหรือไม่?
ไม่เสมอไป ค่าประมาณต่างกันตามนโยบาย ประเทศ สภาวะเศรษฐกิจ วิธี ตัวส่วน และช่วงเวลาวัดผล จึงนำตัวเลขหนึ่งไปสรุปทั่วไปโดยไม่รู้เงื่อนไขไม่ได้
Q2ถ้าตัวคูณมากกว่าหนึ่ง แปลว่ารายจ่ายรัฐบาลคุ้มทุนหรือไม่?
ไม่ใช่ ตัวคูณวัดการตอบสนองของผลผลิตตามวิธีที่กำหนด การประเมินว่ารายรับภาษีเพิ่มเติมชดเชยต้นทุนงบประมาณได้หรือไม่ต้องใช้การวิเคราะห์การคลังแยกต่างหาก พร้อมสมมติฐานและกรอบเวลาของตนเอง
Q3เปรียบเทียบตัวคูณภาษีกับตัวคูณรายจ่ายโดยตรงได้หรือไม่?
ไม่จำเป็นต้องได้ การประเมินรายจ่ายอาจใช้การซื้อของรัฐบาลหรือผลต่ออุปสงค์โดยตรงเป็นตัวส่วน ส่วนการประเมินภาษีอาจใช้การขึ้นหรือลดภาษีและธรรมเนียมเครื่องหมายต่างกัน ควรเทียบนิยาม มาตรวัดผลผลิต และช่วงเวลาก่อน
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ต้องระบุอะไรบ้างก่อนเปรียบเทียบค่าประมาณตัวคูณทางการคลังสองค่า?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
คำจำกัดความที่ชัดเจนของคำสำคัญ ตั้งแต่ call, put และตารางออปชัน ไปจนถึง IV กรีก ดอกเบี้ยคงค้าง และ max pain
ดูอภิธานศัพท์ออปชัน