

Tax buoyancy กับ tax elasticity ต่างกันอย่างไร? รายได้ภาษีตอบสนองต่อการเติบโตอย่างไร
ทำความเข้าใจความต่างระหว่างการตอบสนองโดยรวมของรายได้ภาษีกับ tax elasticity วิธีประมาณค่าทั้งสอง และเหตุใดการเปลี่ยนนโยบายกับฐานภาษีจึงเปลี่ยนผลลัพธ์ได้
ในคู่มือนี้Tax buoyancy และ tax elasticity วัดอะไร?
สรุปสั้น
รายได้ภาษีมักเพิ่มขึ้นเมื่อเศรษฐกิจเติบโต แต่ขนาดของการตอบสนองไม่ได้ขึ้นอยู่กับการเติบโตเพียงอย่างเดียว **Tax buoyancy** หมายถึงการตอบสนองโดยรวมที่สังเกตได้ของรายได้ภาษีต่อกิจกรรมทางเศรษฐกิจ รวมถึงผลจากการเปลี่ยนนโยบายภาษี ส่วน **tax elasticity** มุ่งวัดการตอบสนองเมื่อกำหนดให้กฎภาษีไม่เปลี่ยน ความแตกต่างนี้ช่วยอธิบายประวัติรายได้ภาษีได้ แต่ค่าสัมประสิทธิ์ทั้งสองไม่ใช่การพยากรณ์โดยตัวมันเอง และไม่ได้บอกว่าระบบภาษียุติธรรมหรือไม่
Tax buoyancy และ tax elasticity วัดอะไร?
Tax buoyancy ถามว่ารายได้ภาษีเปลี่ยนไปเท่าใดเมื่อเปลี่ยนแปลงไปพร้อมกับตัวชี้วัดเศรษฐกิจโดยรวม เช่น GDP โดยทั่วไป หากประเมินได้ 1.2 จะตีความว่าเมื่อ GDP เพิ่ม 1% รายได้ภาษีเพิ่มประมาณ 1.2% ในช่วงเวลานั้นและภายใต้แบบจำลองที่ใช้ การประเมินอาจรวมทั้งการเปลี่ยนแปลงอัตโนมัติเมื่อรายได้ กำไร และการใช้จ่ายเปลี่ยน ตลอดจนการปรับอัตราภาษี การยกเว้น หรือฐานภาษีโดยเจตนา OECD Revenue Statistics 2023 {source:oecdRevenueStatistics2023TaxBuoyancy}
Tax elasticity ตั้งคำถามให้แคบลงว่า หากกฎของระบบภาษีไม่เปลี่ยน รายได้ภาษีจะตอบสนองต่อการเติบโตอย่างไร นักวิเคราะห์ประเมินค่านี้โดยปรับรายได้ตามมาตรการเชิงนโยบายที่ใช้ดุลพินิจ หรือควบคุมการเปลี่ยนนโยบายไว้ในแบบจำลอง การปรับดังกล่าวไม่ได้สังเกตได้โดยตรง แต่ขึ้นอยู่กับข้อมูลและสมมติฐานเกี่ยวกับรายได้ที่มาตรการนั้นน่าจะสร้างได้ OECD แยก tax buoyancy ซึ่งรวมการเปลี่ยนนโยบาย ออกจาก tax elasticity ซึ่งควบคุมผลดังกล่าว OECD Tax Policy Reforms 2022 {source:oecdTaxPolicyReforms2022TaxBuoyancy}
ในบทความนี้ “tax elasticity” หมายถึงการตอบสนองของรายได้ภาษีต่อรายได้หรือฐานภาษี โดยตรึงการตั้งค่านโยบายไว้ บทความอื่นอาจใช้คำนี้กับความสัมพันธ์อีกแบบ เช่น ฐานภาษีตอบสนองต่ออัตราภาษีอย่างไร ก่อนนำค่าประมาณมาเปรียบเทียบ ให้ตรวจว่าตัวแปรใดเป็นสิ่งที่เปลี่ยนแปลง
คำนวณค่าสัมประสิทธิ์ tax buoyancy อย่างไร?
ตัวอย่างง่าย ๆ ที่เปรียบเทียบสองช่วงเวลาคือ นำเปอร์เซ็นต์การเปลี่ยนแปลงของรายได้ภาษีหารด้วยเปอร์เซ็นต์การเปลี่ยนแปลงของ GDP:
Tax buoyancy ≈ เปอร์เซ็นต์การเปลี่ยนแปลงของรายได้ภาษี ÷ เปอร์เซ็นต์การเปลี่ยนแปลงของ GDP
หาก GDP ที่เป็นตัวเงินเพิ่ม 10% และรายได้ภาษีเพิ่ม 12% อัตราส่วนอย่างง่ายนี้เท่ากับ 1.2 ในงานประยุกต์ นักวิจัยมักประมาณความสัมพันธ์ของลอการิทึมรายได้ภาษีกับ GDP จากข้อมูลหลายช่วงเวลา ค่าสัมประสิทธิ์จึงแสดงการตอบสนองเป็นเปอร์เซ็นต์ที่ประมาณขึ้น ไม่ใช่อัตลักษณ์ทางบัญชีที่ต้องเป็นจริงในทุกปี บางการศึกษาใช้ฐานภาษีโดยตรงแทน GDP; หากใช้ GDP เป็นเพียงตัวแทน ความสัมพันธ์ระหว่างฐานภาษีกับ GDP เองก็มีผลเช่นกัน IMF Working Paper 2017/004 {source:imfTaxBuoyancyJalles2017}
การตีความขึ้นอยู่กับว่าตัวเศษและตัวส่วนครอบคลุมอะไรบ้าง ตัวเลขรายได้ภาษีรวมอาจบดบังความเปลี่ยนแปลงที่แตกต่างกันของภาษีเงินได้บุคคลธรรมดา ภาษีเงินได้นิติบุคคล ภาษีการบริโภค และเงินสมทบประกันสังคม ค่าสัมประสิทธิ์ที่คำนวณจากรายได้รวมเทียบกับ GDP ไม่สามารถนำไปใช้กับภาษีประเภทใดประเภทหนึ่งหรือประเทศอื่นได้โดยอัตโนมัติ
ตัวอย่าง: การเปลี่ยนนโยบายทำให้ tax buoyancy ที่วัดได้สูงขึ้น
ลองพิจารณาตัวอย่างสมมติที่ GDP ในรูปตัวเงินเพิ่มจาก 1,000 เป็น 1,100 หน่วย หรือ 10% ขณะที่รายได้ภาษีเพิ่มจาก 200 เป็น 230 หน่วย หรือ 15% อัตราส่วน tax buoyancy อย่างง่ายคือ 15% ÷ 10% = 1.5
สมมติว่านักวิเคราะห์ประเมินว่าการขึ้นภาษีโดยใช้ดุลพินิจมีส่วนเพิ่มรายได้ภาษีในช่วงหลัง 10 หน่วย หากปรับตามสมมตินี้ รายได้ภายใต้กฎภาษีเดิมจะอยู่ที่ 220 หน่วย เพิ่ม 10% จาก 200 อัตราส่วนหลังปรับนโยบายเพื่อประกอบตัวอย่างจึงเป็น 10% ÷ 10% = 1.0 ค่า 1.5 และ 1.0 เป็นผลคำนวณจากตัวอย่างสมมติ ไม่ใช่ค่าประมาณจากข้อมูลจริง การปรับในสถานการณ์จริงต้องมีหลักฐานเรื่องวันที่มาตรการเริ่มมีผล ผู้เสียภาษีที่ได้รับผล การปฏิบัติตามกฎ และรายได้ที่จัดเก็บได้จริง
ตัวอย่างนี้แสดงว่า tax buoyancy อาจสูงกว่า tax elasticity เมื่อมีมาตรการเพิ่มรายได้เกิดขึ้นพร้อมกับการเติบโต มาตรการที่ลดรายได้อาจทำให้ค่าที่วัดได้ต่ำกว่าค่า elasticity ที่ปรับแล้ว ส่วนกรณีที่แทบไม่มีการเปลี่ยนแปลงตามดุลพินิจ ค่าประมาณทั้งสองอาจใกล้เคียงกัน ไม่มีลำดับที่ใช้ได้กับทุกกรณี เพราะผลลัพธ์ขึ้นอยู่กับการดำเนินนโยบาย ข้อมูล และวิธีประมาณ IMF Working Paper 2023/071 {source:imfTaxBuoyancyCornevin2023}
การเปลี่ยนแปลงใดเป็นไปโดยอัตโนมัติ และการเปลี่ยนแปลงใดเกิดจากนโยบาย?
รายได้ภาษีบางส่วนเปลี่ยนไปตามเศรษฐกิจภายใต้กฎหมายเดิม ตัวอย่างเช่น ภาษีเงินได้อัตราก้าวหน้าอาจทำให้ผู้มีรายได้มากขึ้นเข้าไปอยู่ในขั้นภาษีที่สูงกว่าเมื่อค่าจ้างเป็นตัวเงินเพิ่ม หากไม่มีการปรับเกณฑ์ตามดัชนี ปรากฏการณ์นี้มักเรียกว่า bracket creep กำไรของบริษัท การบริโภคของครัวเรือน และการจ้างงานก็อาจเปลี่ยนจำนวนภาษีที่จัดเก็บได้ภายใต้กฎเดิม ช่องทางเหล่านี้ทำให้รายรับเปลี่ยนโดยไม่ต้องออกกฎหมายภาษีใหม่
การเปลี่ยนแปลงตามดุลพินิจ ได้แก่ การปรับอัตราภาษีตามกฎหมาย การเพิ่มข้อยกเว้น การแก้เกณฑ์ หรือการเปลี่ยนฐานภาษีตามกฎหมาย การปรับด้านการบริหารก็มีผลได้เช่นกัน การจัดเก็บที่ดีขึ้น กฎการยื่นแบบ ช่วงเวลาชำระหรือปิดบัญชี และการปฏิบัติตามกฎที่เปลี่ยนไปอาจทำให้รายรับที่สังเกตได้เปลี่ยน และงานศึกษาแต่ละชิ้นอาจจัดประเภทผลเหล่านี้ไม่เหมือนกัน การเรียกค่าสัมประสิทธิ์ว่า “tax buoyancy” เพียงอย่างเดียวไม่ได้บอกว่ากลไกใดมีบทบาทหลัก
<!-- learn:illustration -->
ในบริบทที่กว้างขึ้น automatic stabilizers หมายถึงวิธีที่ภาษีและสวัสดิการภายใต้กฎเดิมตอบสนองต่อภาวะเศรษฐกิจโดยไม่มีการตัดสินใจด้านนโยบายใหม่ แนวคิดนี้เกี่ยวข้องกับค่าประเมิน tax buoyancy แต่ไม่ใช่สิ่งเดียวกัน เพราะ tax buoyancy ยังสะท้อนมาตรการภาษีตามดุลพินิจ และอาจรวมสาเหตุอื่นที่ทำให้รายได้เปลี่ยนด้วย {source:oecdTaxPolicyReforms2022TaxBuoyancy}
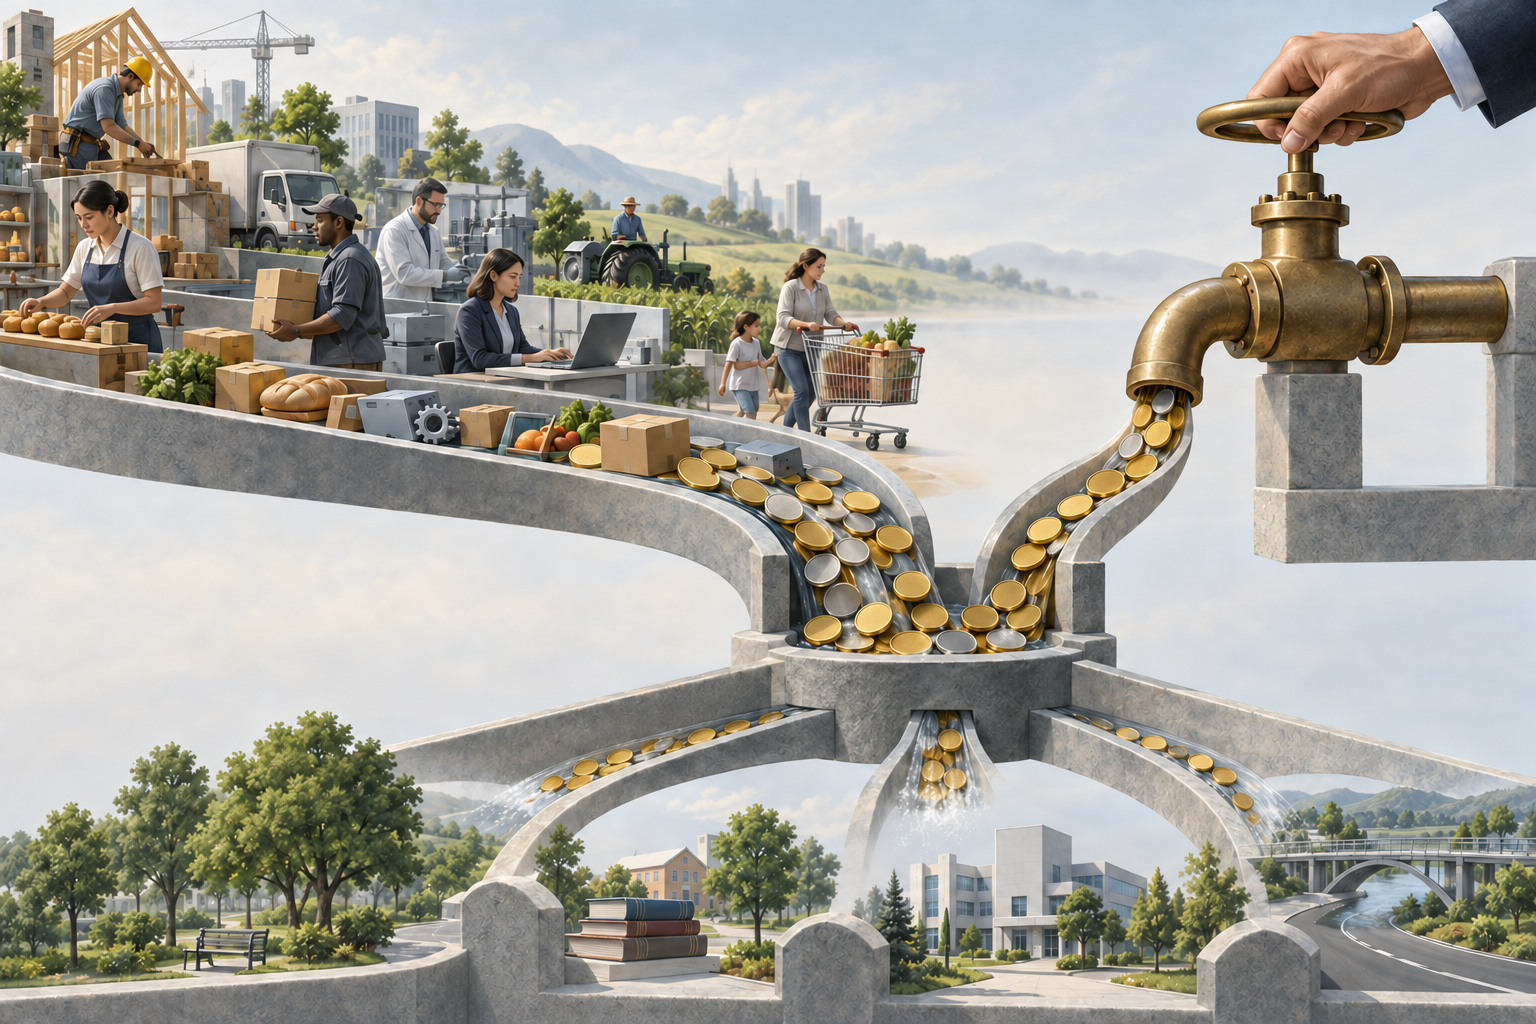
เหตุใด GDP จึงอาจไม่ใช่ตัวแทนฐานภาษีที่ดี?
ภาษีจัดเก็บจากฐานทางกฎหมายและเศรษฐกิจที่เฉพาะเจาะจง ไม่ได้จัดเก็บจาก GDP ซึ่งเป็นยอดรวมก้อนเดียว ภาษีเงินได้บุคคลธรรมดาขึ้นอยู่กับเงินได้ที่ต้องเสียภาษี รวมถึงกฎเรื่องค่าลดหย่อนและเงินได้ที่ยกเว้น ภาษีเงินได้นิติบุคคลตอบสนองต่อกำไรที่ต้องเสียภาษี ซึ่งผันผวนกว่าผลผลิตได้ ภาษีการบริโภคขึ้นอยู่กับการใช้จ่ายที่เข้าเกณฑ์ อัตรา ข้อยกเว้น การคืนภาษี และการจัดเก็บ เงินสมทบประกันสังคมมักเคลื่อนไหวตามค่าจ้างที่อยู่ในระบบ ส่วนภาษีทรัพย์สินอาจเปลี่ยนหลังการประเมินราคาใหม่หรือปรับอัตราเท่านั้น
เมื่อนักวิจัยใช้ GDP เป็นตัวแทน ค่าสัมประสิทธิ์รายได้ภาษีจะรวมความสัมพันธ์อย่างน้อยสองส่วน ได้แก่ ฐานภาษีเปลี่ยนไปอย่างไรเมื่อเทียบกับ GDP และรายได้ภาษีเปลี่ยนตามฐานนั้นอย่างไร หากฐานภาษีเติบโตช้ากว่า GDP ค่า tax buoyancy ที่ประมาณเทียบกับ GDP อาจดูต่ำ แม้การจัดเก็บเมื่อเทียบกับฐานจะคงที่ก็ตาม หากต้องการตอบคำถามเกี่ยวกับภาษีชนิดใดชนิดหนึ่ง ข้อมูลเฉพาะของฐานภาษีอาจทำให้การเปรียบเทียบดีขึ้น หากมีข้อมูล
องค์ประกอบทางเศรษฐกิจก็สำคัญเช่นกัน การเปลี่ยนไปสู่ภาคธุรกิจที่มีกำไรสูง หรือการนำเข้าสินค้าที่เสียภาษีการบริโภคมากขึ้น อาจทำให้รายได้เปลี่ยนเมื่อเทียบกับ GDP เงินเฟ้ออาจเพิ่มค่าจ้าง ราคา หรือกำไรในรูปตัวเงินและทำให้รายได้ภาษีเพิ่ม แม้ผลผลิตจริงแทบไม่เปลี่ยน นักวิเคราะห์ต้องระบุว่าชุดข้อมูลรายได้ภาษีและ GDP เป็นค่าตัวเงินหรือค่าจริง ปรับข้อมูลอย่างไร และครอบคลุมช่วงเวลาและขอบเขตเดียวกันหรือไม่
นักวิเคราะห์ประมาณ tax elasticity อย่างไร?
ไม่มีวิธีปรับเพียงวิธีเดียวที่ให้ค่า elasticity “ที่แท้จริง” ซึ่งปราศจากข้อโต้แย้ง วิธีปรับตามสัดส่วนจะประมาณและตัดผลรายได้จากมาตรการตามดุลพินิจที่ระบุได้ออก วิธีใช้โครงสร้างอัตราภาษีคงที่นำกฎภาษีของปีฐานไปใช้กับฐานภาษีในปีถัดมา วิธีถดถอยอาจเพิ่มตัวแปรควบคุมหรือตัวแปรบ่งชี้การเปลี่ยนนโยบาย แต่ละวิธีต้องใช้ข้อมูลต่างกัน รวมถึงเวลาที่มาตรการเริ่มใช้และรายได้ที่คาดว่าจะได้ เอกสารทบทวนของ IMF อธิบายวิธีเหล่านี้และข้อกำหนดด้านข้อมูล IMF Working Paper 2017/004 {source:imfTaxBuoyancyJalles2017}
แบบจำลองยังอาจพลาดข้อยกเว้น การตอบสนองทางพฤติกรรม การชำระเงินที่ล่าช้า หรือการเปลี่ยนแปลงการบังคับใช้กฎ ในทางกลับกัน ตัวแปรนโยบายอาจสัมพันธ์กับวัฏจักรธุรกิจ เพราะรัฐบาลอาจเปลี่ยนภาษีเพื่อตอบสนองต่อเศรษฐกิจที่ชะลอตัว ค่าประมาณที่ควบคุมเพียงอัตราภาษีอาจไม่ครอบคลุมการเปลี่ยนฐานภาษี ข้อยกเว้น การบริหาร หรือวิธีนำมาตรการมาใช้ การเปรียบเทียบของ IMF ในปี 2023 เน้นว่าผลลัพธ์ขึ้นอยู่กับวิธีประมาณ ประเภทภาษี กลุ่มประเทศตัวอย่าง และตัวแปรควบคุม IMF Working Paper 2023/071 {source:imfTaxBuoyancyCornevin2023}
สิ่งเหล่านี้เป็นความสัมพันธ์ทางสถิติในอดีต ไม่ใช่ผลเชิงเหตุและผลที่เกิดขึ้นโดยอัตโนมัติ ค่าสัมประสิทธิ์ที่ประมาณได้ไม่ได้พิสูจน์ว่าการเติบโตเป็นสาเหตุให้รายได้ภาษีเปลี่ยน และไม่ได้รับประกันว่าการเปลี่ยนภาษีที่เสนอจะสร้างรายได้เท่ากัน
เหตุใดค่าประมาณระยะสั้นกับระยะยาวจึงต่างกัน?
ในระยะสั้น วันที่ยื่นแบบ การคืนภาษี ภาษีค้างชำระ ความผันผวนของกำไร และช่วงเวลาที่มาตรการมีผลอาจกระทบรายได้ภาษี ฐานภาษีบางประเภทตอบสนองเร็ว ขณะที่การประเมินหรือการจัดเก็บอาจล่าช้า ค่าสัมประสิทธิ์ระยะสั้นอธิบายการตอบสนองในช่วงใกล้ ภายใต้แบบจำลองและความถี่ข้อมูลที่เลือกใช้
ค่าประมาณระยะยาวเปิดโอกาสให้ความสัมพันธ์ระหว่างกิจกรรมทางเศรษฐกิจกับรายได้ภาษีปรับตัวได้นานขึ้น จึงอาจต่างจากค่าระยะสั้นเพราะองค์ประกอบของรายได้ กำไร การบริโภค กฎภาษี และการปฏิบัติตามกฎเปลี่ยนไปตามเวลา งานศึกษาของ OECD และ IMF รายงานรูปแบบระยะสั้นและระยะยาวที่ต่างกันตามประเภทภาษีและกลุ่มตัวอย่าง จึงควรรายงานช่วงเวลาและวิธีที่ใช้ แทนที่จะถือว่า tax buoyancy เป็นคุณสมบัติคงที่อย่างเดียวของประเทศหนึ่ง OECD Revenue Statistics 2023 {source:oecdRevenueStatistics2023TaxBuoyancy}
Tax elasticity มักมีประโยชน์เมื่อนักวิเคราะห์ต้องการวางแนวทางรายได้ภาษีภายใต้สมมติฐานว่านโยบายไม่เปลี่ยน ส่วน tax buoyancy เหมาะกับการอธิบายว่ารายได้จริงเปลี่ยนไปอย่างไรเมื่อเทียบกับกิจกรรมทางเศรษฐกิจ แต่การพยากรณ์ยังต้องมีประมาณการฐานภาษีที่เกี่ยวข้อง สมมติฐานเรื่องกฎหมายปัจจุบันและการปฏิบัติตามกฎ รวมถึงการตอบสนองทางพฤติกรรมที่อาจเกิดขึ้น ไม่มีค่าสัมประสิทธิ์ใดเป็นการพยากรณ์ได้ด้วยตัวเอง ดูเรื่องการที่ภาษีและสวัสดิการช่วยรองรับเศรษฐกิจขาลงได้จาก automatic stabilizers {source:oecdTaxPolicyReforms2022TaxBuoyancy}
ควรอ่านค่าประมาณที่เผยแพร่อย่างไร?
ก่อนเปรียบเทียบค่าสัมประสิทธิ์สองค่า ให้ตรวจสอบว่า:
- ขอบเขตรายได้: รวมภาษีทั้งหมด ภาษีประเภทเดียว หรือรัฐบาลระดับใดระดับหนึ่ง
- ฐานเศรษฐกิจ: GDP รายได้ประชาชาติ การบริโภค ค่าจ้าง หรือฐานภาษีตามกฎหมาย
- การจัดการเรื่องนโยบาย: ค่าประมาณรวม ควบคุม หรือปรับผลของการเปลี่ยนแปลงตามดุลพินิจหรือไม่
- ช่วงเวลาและวิธี: ระยะสั้นหรือยาว ช่วงตัวอย่าง ความถี่ข้อมูล วิธีประมาณ และช่วงความไม่แน่นอน
- หน่วยและเวลา: ชุดข้อมูลเป็นค่าตัวเงินหรือค่าจริง บันทึกแบบเงินสดหรือเกณฑ์คงค้าง ปรับฤดูกาลหรือไม่ และมีความล่าช้าในการจัดเก็บหรือไม่
จากนั้นให้ถามว่ากำลังใช้ค่าประมาณเพื่อสื่ออะไร ค่าสัมประสิทธิ์ tax buoyancy อาจสรุปการตอบสนองของรายได้ภาษีในอดีตภายใต้นโยบายที่เกิดขึ้นจริง ส่วนค่าประมาณ tax elasticity พยายามแยกการตอบสนองภายใต้กรอบนโยบายที่กำหนดไว้ ไม่มีค่าใดยืนยันว่าระบบภาษีเป็นธรรมหรือไม่ ยั่งยืนหรือมีประสิทธิภาพ และไม่มีค่าใดใช้แทนการพยากรณ์รายได้สำหรับประเทศนั้นได้
อ่านแนวคิดที่เกี่ยวข้องได้จาก ภาษีและสวัสดิการในฐานะ automatic stabilizers, ความสัมพันธ์ระหว่างรายจ่ายภาครัฐ การลดภาษี และผลผลิต, ดุลงบประมาณที่ปรับตามวัฏจักรเศรษฐกิจ และ การขาดดุลงบประมาณเทียบกับหนี้สาธารณะ แนวคิดเหล่านี้ตอบคนละคำถาม แม้จะอาศัยข้อมูลรายได้ภาษีบางส่วนร่วมกัน
คำถามที่พบบ่อย
Q1Tax buoyancy สูงกว่า tax elasticity เสมอหรือไม่?
ไม่เสมอไป มาตรการที่เพิ่มรายได้อาจทำให้ tax buoyancy ที่วัดได้สูงขึ้น ส่วนมาตรการที่ลดรายได้อาจทำให้ต่ำลง หากมีการเปลี่ยนแปลงตามดุลพินิจเพียงเล็กน้อย ค่าประมาณทั้งสองอาจใกล้กัน ผลลัพธ์ขึ้นอยู่กับคำจำกัดความ ข้อมูล และวิธีที่ใช้
Q2Tax buoyancy เท่ากับ 1.2 หมายความว่าอัตราภาษีเพิ่ม 1.2% หรือไม่?
ไม่ใช่ หมายความว่าภายใต้ค่าประมาณหนึ่ง รายได้ภาษีสัมพันธ์กับการเปลี่ยนแปลงประมาณ 1.2% เมื่อมาตรวัดเศรษฐกิจที่เลือกเปลี่ยน 1% ไม่ใช่การเปลี่ยนอัตราภาษี และไม่ได้หมายความว่าทุกปีจะตอบสนองเช่นนี้
Q3ใช้ tax elasticity เป็นการพยากรณ์รายได้ภาษีได้โดยตรงหรือไม่?
ใช้ค่านี้เพียงอย่างเดียวไม่ได้ การพยากรณ์ยังต้องมีแนวโน้มของฐานภาษีที่เกี่ยวข้อง สมมติฐานเรื่องกฎหมายปัจจุบันและการปฏิบัติตามกฎ ระยะเวลาของค่าประมาณ และการเปลี่ยนแปลงทางพฤติกรรมหรือการบริหารที่คาดไว้
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
โดยทั่วไป tax buoyancy รวมอะไรไว้บ้าง?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
คำจำกัดความที่ชัดเจนของคำสำคัญ ตั้งแต่ call, put และตารางออปชัน ไปจนถึง IV กรีก ดอกเบี้ยคงค้าง และ max pain
ดูอภิธานศัพท์ออปชัน