

ความน่าจะเป็นของการซื้อขายโดยผู้มีข้อมูล (PIN): สูตร ตัวอย่าง และข้อจำกัด
เรียนรู้ว่าแบบจำลอง PIN ใช้การมาถึงของคำสั่งซื้อและขายเพื่อประมาณการซื้อขายที่อาศัยข้อมูลอย่างไร พร้อมคำนวณสูตรและประเมินสมมติฐานกับข้อจำกัดของการประมาณ
ในคู่มือนี้PIN ประมาณสัดส่วนการมาถึงของคำสั่งที่โมเดลระบุว่าเกิดจากข้อมูล
สรุปสั้น
ความน่าจะเป็นของการซื้อขายโดยผู้มีข้อมูล (PIN) เป็นค่าประมาณด้านจุลโครงสร้างตลาดที่สร้างจากความไม่สมดุลของการมาถึงของธุรกรรมที่ผู้ซื้อและผู้ขายเป็นฝ่ายเริ่ม โมเดลส่วนผสมของ PIN แยกการซื้อขายที่อาศัยข้อมูลออกจากความต้องการสภาพคล่องทั่วไป แต่ค่าประมาณขึ้นอยู่กับสมมติฐานที่เข้มงวดและการปรับ maximum likelihood อย่างรอบคอบ ค่านี้ไม่ได้ระบุตัวผู้ซื้อขายที่มีข้อมูลคนใดคนหนึ่ง ไม่ได้ทำนายการเคลื่อนไหวราคาครั้งถัดไป และไม่ได้พิสูจน์ว่ามีสัญญาณที่ทำกำไรได้
PIN ประมาณสัดส่วนการมาถึงของคำสั่งที่โมเดลระบุว่าเกิดจากข้อมูล
ธุรกรรมที่จับคู่สำเร็จทุกรายการมีทั้งผู้ซื้อและผู้ขาย แต่โดยทั่วไปเราไม่ทราบว่าแต่ละฝ่ายซื้อขายเพราะเหตุใด ผู้ซื้ออาจตอบสนองต่อข้อมูลส่วนตัว ปรับสมดุลพอร์ต จัดการความต้องการเงินสด หรือดำเนินการตามเกณฑ์อ้างอิง PIN ใช้จำนวนธุรกรรมที่ผู้ซื้อและผู้ขายเป็นฝ่ายเริ่มในหลายช่วงเวลา เพื่อประมาณสัดส่วนกระแสคำสั่งซื้อขายที่โมเดลระบุว่าเกิดจากผู้ซื้อขายที่อาศัยข้อมูลส่วนตัว
Easley, Kiefer, O’Hara และ Paperman เสนอแนวทางเชิงโครงสร้างเพื่อศึกษาการซื้อขายที่อาศัยข้อมูลและสภาพคล่อง โมเดลของพวกเขามองจำนวนคำสั่งซื้อและขายรายวันเป็นผลลัพธ์จากสถานะข้อมูลที่สังเกตไม่ได้ เมื่อไม่มีข้อมูลส่วนตัว ผู้ซื้อและผู้ขายที่ไม่มีข้อมูลจะส่งคำสั่ง เมื่อข้อมูลดีหรือร้ายมาถึง ผู้ซื้อขายที่มีข้อมูลจะเพิ่มคำสั่งในฝั่งที่สอดคล้องกับสัญญาณ ความไม่สมดุลของจำนวนซื้อและขายในหลายวันช่วยประมาณความน่าจะเป็นของสถานะที่ซ่อนอยู่และอัตราการมาถึงของคำสั่ง (Easley et al., 1996)
ดังนั้น PIN จึงเป็นคุณสมบัติที่ประมาณจากตัวอย่างและแบบจำลองที่ระบุไว้ ไม่ใช่ป้ายกำกับธุรกรรมหนึ่งรายการ ไม่ใช่การนับจำนวนคนที่มีข้อมูลส่วนตัวโดยตรง และไม่ใช่ความน่าจะเป็นที่ธุรกรรมครั้งถัดไปจะอาศัยข้อมูล ค่าประมาณที่สูงกว่าหมายถึงโมเดลที่ปรับเข้ากับข้อมูลจัดสรรสัดส่วนของการมาถึงคำสั่งที่คาดหวังให้เป็นองค์ประกอบของผู้ซื้อขายที่มีข้อมูลมากกว่าค่าประมาณที่ต่ำกว่า ภายใต้นิยามและสมมติฐานเดียวกัน
โมเดลถือว่าเหตุการณ์ข้อมูลเป็นสถานะแฝง
โมเดล PIN แบบคลาสสิกแบ่งแต่ละช่วงการซื้อขายออกเป็นหนึ่งในสามสถานะแฝง ด้วยความน่าจะเป็น 1 − α จะไม่มีเหตุการณ์ข้อมูลเกิดขึ้น ด้วยความน่าจะเป็น αδ เหตุการณ์นั้นนำข่าวดีมา และด้วยความน่าจะเป็น α(1 − δ) นำข่าวร้ายมา พารามิเตอร์ α คือโอกาสที่เหตุการณ์ข้อมูลจะเกิดขึ้น ส่วน δ คือความน่าจะเป็นที่ข่าวจะดีเมื่อมีเหตุการณ์เกิดขึ้นแล้ว
คำสั่งซื้อและขายจากผู้ที่ไม่มีข้อมูลมีอัตราการมาถึงที่คาดหวังเท่ากับ ε ต่อช่วง เมื่อเกิดเหตุการณ์ข้อมูล ผู้ซื้อขายที่มีข้อมูลจะเพิ่มอัตราการมาถึงที่คาดหวัง μ และซื้อขายตามทิศทางของสัญญาณ กล่าวคือ ซื้อในวันที่มีข่าวดีและขายในวันที่มีข่าวร้าย ในแบบจำลองอย่างง่ายที่สุด จำนวนซื้อและขายเป็นตัวแปร Poisson ที่เป็นอิสระต่อกันเมื่อกำหนดสถานะแล้ว โมเดลไม่ได้สังเกตสถานะหรือประเภทผู้ซื้อขายโดยตรง แต่อนุมานพารามิเตอร์จากรูปแบบจำนวนธุรกรรมที่เกิดขึ้น
นี่คือสมมติฐานของแบบจำลอง ไม่ใช่คำอธิบายที่รับรองว่าเป็นจริงในทุกตลาด สมมติฐานเหล่านี้ทำให้โมเดลส่วนผสมประมาณค่าและตีความได้ แต่การกระจุกตัวของธุรกรรม ความต้องการสภาพคล่องที่สัมพันธ์กัน รูปแบบการมาถึงของข่าวที่ต่างออกไป การระบุฝั่งธุรกรรมผิด หรือการแยกส่วนระหว่างแพลตฟอร์ม อาจถูกตีความผิดว่าเป็นกระแสคำสั่งที่เกิดจากข้อมูล หากโมเดลไม่ได้คำนึงถึงปัจจัยเหล่านี้
สูตร PIN เปรียบเทียบการมาถึงที่คาดหวังของคำสั่งจากผู้มีและไม่มีข้อมูล
ในแบบจำลองสมมาตร จำนวนคำสั่งจากผู้มีข้อมูลที่คาดว่าจะมาถึงต่อช่วงคือ αμ ส่วนคำสั่งที่ไม่มีข้อมูลมีอัตราคาดหวัง ε จากฝั่งซื้อบวก ε จากฝั่งขาย หรือรวมเป็น 2ε ดังนั้น PIN คือองค์ประกอบจากผู้มีข้อมูลหารด้วยจำนวนการมาถึงของคำสั่งทั้งหมดที่คาดหวัง:
PIN = αμ / (αμ + 2ε)
พารามิเตอร์ δ ของข่าวดีมีผลต่อว่าผู้ซื้อขายที่มีข้อมูลจะเลือกฝั่งใด แต่จะหักล้างกันเมื่อคำนวณสัดส่วนรวมนี้ ส่วนขยายของโมเดลบางแบบอนุญาตให้อัตราการมาถึงของคำสั่งซื้อและขายยืดหยุ่นขึ้น หรือใช้กระบวนการสร้างธุรกรรมแบบอื่น ไม่ควรนำสูตรและการตีความจากแบบขยายมาแทนสูตรคลาสสิกโดยไม่อธิบาย
สมมติช่วงเวลาหนึ่งมีค่า α = 0.20 จำนวนการมาถึงของคำสั่งจากผู้มีข้อมูลที่คาดหวังในวันที่เกิดเหตุการณ์ข้อมูล μ = 12 และอัตราการมาถึงของคำสั่งที่ไม่มีข้อมูลต่อช่วงในแต่ละฝั่ง ε = 40 จำนวนการมาถึงจากผู้มีข้อมูลที่คาดหวังคือ 0.20 × 12 = 2.4 ส่วนคำสั่งที่ไม่มีข้อมูลที่คาดหวังคือซื้อ 40 รายการบวกขาย 40 รายการ รวม 80 สัดส่วนตามโมเดลจึงเท่ากับ 2.4 / (2.4 + 80) = 0.0291 หรือประมาณ 2.9%
ตัวอย่างนี้แสดงเพียงวิธีคำนวณ ไม่ได้หมายความว่าธุรกรรมที่สังเกตได้พอดี 2.9% มาจากผู้มีข้อมูล ความน่าจะเป็นเชิงวัตถุวิสัยที่ธุรกรรมใดธุรกรรมหนึ่งอาศัยข้อมูลเท่ากับ 2.9% หรือมีผู้เข้าร่วมคนใดถือข้อมูลภายใน อัตราการมาถึงและโอกาสเกิดเหตุการณ์ในตัวอย่างเป็นพารามิเตอร์สมมติ ในการใช้งานจริงต้องประมาณค่าจากข้อมูลและรายงานช่วงตัวอย่างกับข้อกำหนดของโมเดล
PIN ได้รับผลจากทั้งตัวเศษและตัวส่วน หากคง α และ μ ไว้เท่าเดิม แต่เพิ่มอัตราการมาถึงของคำสั่งที่ไม่มีข้อมูลในฝั่งซื้อและขายแต่ละฝั่งจาก 40 เป็น 60 ค่า PIN จะลดลงเป็น 2.4 / (2.4 + 120) หรือประมาณ 2.0% จำนวนการมาถึงของคำสั่งจากผู้มีข้อมูลที่คาดหวังไม่เปลี่ยน แต่คำสั่งที่ไม่มีข้อมูลที่เพิ่มขึ้นทำให้สัดส่วนของผู้มีข้อมูลในยอดรวมลดลง ดังนั้นไม่ควรตีความ PIN ที่ลดลงทันทีว่าความเสี่ยงจากการมาถึงของข้อมูลลดลง หากช่วงเวลาประมาณค่าหรือปริมาณซื้อขายพื้นฐานของตลาดเปลี่ยนไป ให้ตรวจสอบพารามิเตอร์เพื่อหาว่าส่วนใดเปลี่ยน
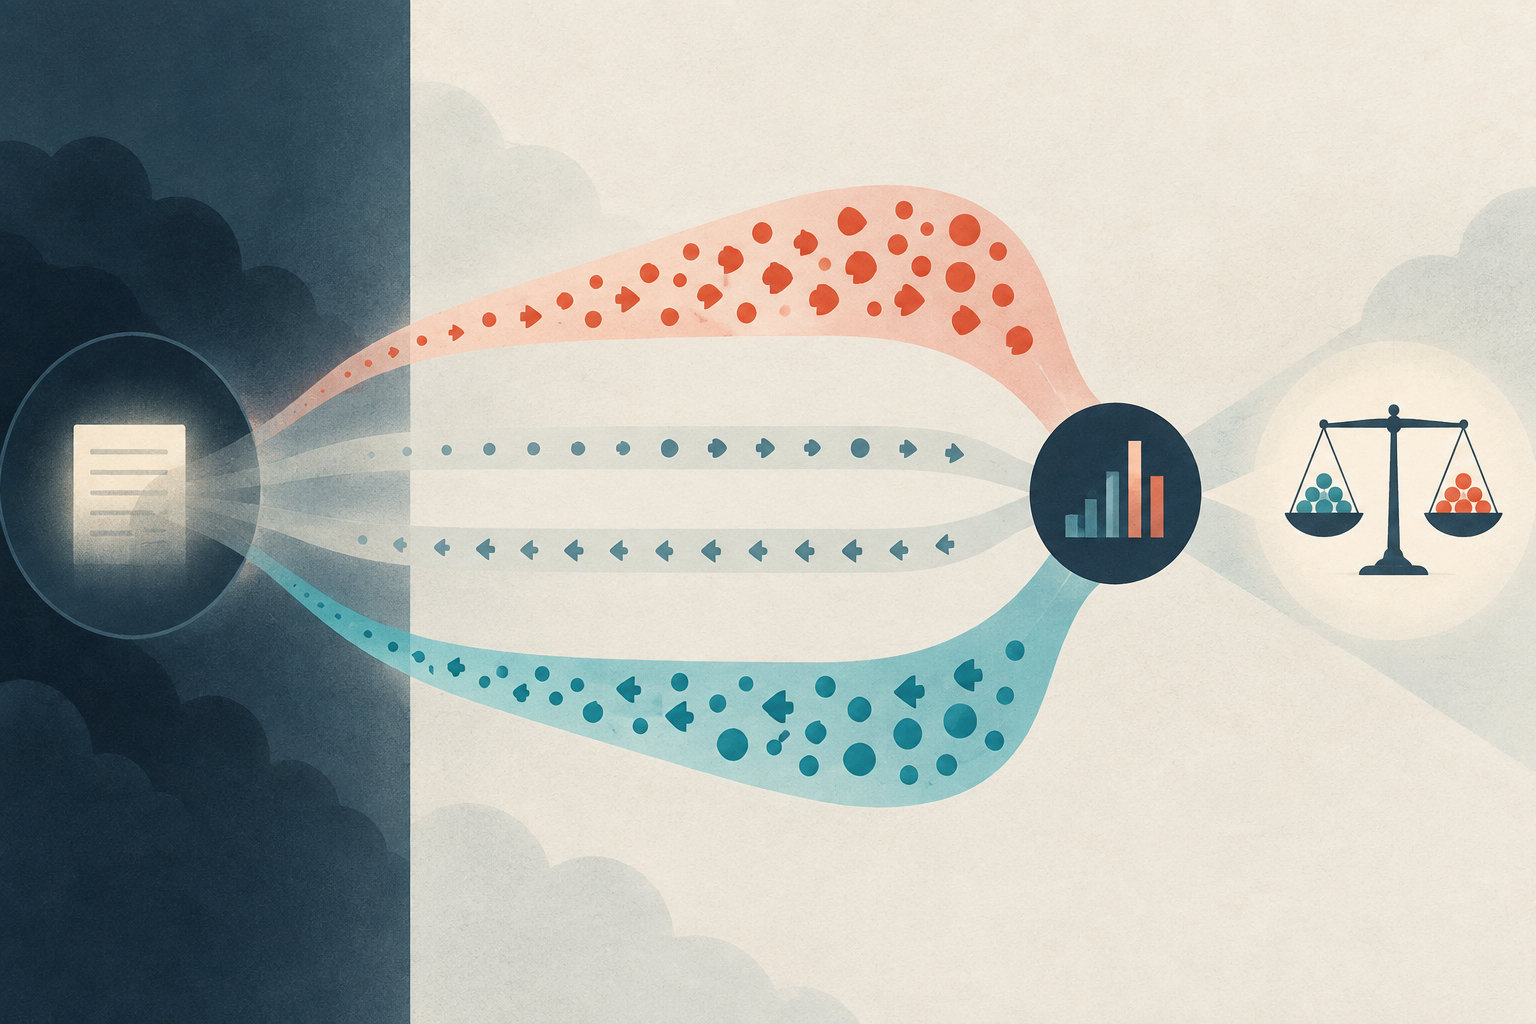
Maximum likelihood ประมาณพารามิเตอร์แฝงจากจำนวนซื้อและขาย
สำหรับแต่ละช่วงเวลา \(t\) ให้ \(B_t\) เป็นจำนวนธุรกรรมที่ผู้ซื้อเป็นฝ่ายเริ่ม และ \(S_t\) เป็นจำนวนธุรกรรมที่ผู้ขายเป็นฝ่ายเริ่ม ในโมเดลคลาสสิก likelihood ของจำนวนดังกล่าวเป็นส่วนผสมสามส่วน น้ำหนักของสถานะที่ไม่มีเหตุการณ์คือ 1 − α และอัตรา Poisson ของทั้งสองฝั่งเท่ากับ ε น้ำหนักของสถานะข่าวดีคือ αδ โดยอัตราซื้อเท่ากับ ε + μ และอัตราขายเท่ากับ ε ส่วนสถานะข่าวร้ายมีน้ำหนัก α(1 − δ) อัตราซื้อเท่ากับ ε และอัตราขายเท่ากับ ε + μ การคูณความน่าจะเป็น Poisson ที่เกี่ยวข้องภายในแต่ละสถานะ แล้วรวมค่าจากทั้งสามสถานะ จะให้ likelihood ของช่วงเวลานั้น
ตัวประมาณเลือกค่า α, δ, μ และ ε ที่ทำให้ผลรวม log-likelihood ตลอดตัวอย่างมีค่าสูงสุด จากนั้นจึงคำนวณ PIN ด้วยพารามิเตอร์ที่ประมาณได้ นักวิจัยมักประมาณพารามิเตอร์จากหน้าต่างเวลา เช่น หนึ่งไตรมาส เพราะจำนวนซื้อและขายของวันเดียวให้ข้อมูลเกี่ยวกับส่วนผสมน้อย PIN ที่ได้จึงเป็นค่าประมาณระดับหน้าต่าง หน้าต่างที่ยาวขึ้นอาจทำให้จำนวนมีเสถียรภาพมากขึ้น แต่ก็เฉลี่ยสภาวะตลาดที่เปลี่ยนไปด้วย
ไม่ได้คำนวณ PIN โดยหักจำนวนขายออกจากจำนวนซื้อในแต่ละวันแล้วหาค่าเฉลี่ย จำนวนซื้อสุทธิเพียงอย่างเดียวแยกสถานะข่าวดีออกจากสถานะที่ความต้องการสภาพคล่องเพิ่มขึ้นทั้งสองฝั่งไม่ได้ Maximum likelihood ประเมินร่วมกันตลอดตัวอย่างว่าจำนวนซื้อและขายรายวันมีความเป็นไปได้เพียงใดภายใต้แต่ละสถานะแฝงทั้งสาม หากช่วงเวลาประมาณค่าสั้นเกินไป การระบุส่วนผสมจะทำได้ยาก แต่หากยาวเกินไป อัตราการมาถึงคงที่เพียงค่าเดียวต้องอธิบายสภาพแวดล้อมการซื้อขายที่แตกต่างกัน
การหาค่าเหมาะที่สุดไม่ใช่รายละเอียดคำนวณทั่วไปเพียงเล็กน้อย likelihood อาจมีจุดสูงสุดเฉพาะที่หลายจุด พารามิเตอร์อาจไปแตะขอบเขต และการคำนวณอาจเกิด floating-point underflow หรือ overflow เมื่อจำนวนธุรกรรมมาก Yan และ Zhang บันทึกอคติที่มีนัยสำคัญจากคำตอบที่ติดขอบเขต และเสนอวิธีปรับปรุงการประมาณ (Yan and Zhang, 2012) ค่าประมาณที่น่าเชื่อถือต้องใช้ likelihood ที่มีเสถียรภาพเชิงตัวเลข ค่าเริ่มต้นหลายค่าที่มีเหตุผล ข้อจำกัดของพารามิเตอร์ที่สอดคล้องกับแบบจำลอง และการวินิจฉัยที่แสดงว่าคำตอบเหมาะที่สุดที่เลือกสามารถทำซ้ำได้
เครื่องหมายธุรกรรมและทางเลือกในการสุ่มตัวอย่างมีผลต่อค่าประมาณ
โมเดลคลาสสิกต้องใช้จำนวนธุรกรรมที่ผู้ซื้อและผู้ขายเป็นฝ่ายเริ่ม หาก feed ไม่มีฟิลด์ระบุฝั่งผู้ส่งคำสั่ง จำนวนเหล่านี้อาจได้จากตัวจำแนก เช่น กฎราคาเสนอซื้อขาย การทดสอบ tick หรือวิธี Lee–Ready ธุรกรรมที่จำแนกผิดจะย้ายข้อมูลระหว่าง \(B_t\) และ \(S_t\) และเปลี่ยน likelihood ดังนั้นควรบันทึกวิธีจำแนก การจัดการธุรกรรมที่ราคา midpoint และธุรกรรมที่ไม่ทราบทิศทาง ขอบเขตแพลตฟอร์ม และการจัดแนวเวลาไว้ในการประมาณ คู่มือจำแนกทิศทางธุรกรรม อธิบายว่าทำไมเครื่องหมายที่อนุมานได้จึงเปลี่ยนตามราคาเสนอซื้อขายและ feed ข้อมูล
ผู้วิจัยยังต้องกำหนดช่วงเวลา เครื่องมือ เงื่อนไขธุรกรรมที่นำมารวม และวิธีจัดการการประมูล การแก้ไขรายการ รายงานนอกตลาด และช่วงที่ไม่มีธุรกรรม การรวมหลายแพลตฟอร์มอาจสร้างกระบวนการจำนวนที่ต่างจากการวิเคราะห์แพลตฟอร์มเดียว การเปลี่ยนจากช่วงรายวันเป็นช่วงระหว่างวันเปลี่ยนความหมายของการมาถึงเหตุการณ์ และอาจเหลือข้อมูลน้อยเกินกว่าจะประมาณได้อย่างมีเสถียรภาพ อนุกรม PIN จะเปรียบเทียบระหว่างสินทรัพย์หรือช่วงเวลาได้ก็ต่อเมื่อโครงสร้างข้อมูล ตัวประมาณ หน้าต่าง และเวอร์ชันโมเดลสอดคล้องกันเพียงพอ
อย่าตัดข้อมูลที่จัดการยากออกโดยไม่บอก หรือรายงานเฉพาะค่าประมาณที่ดูสมเหตุสมผล เก็บจำนวนดั้งเดิมไว้ บันทึกการตัดออก ตรวจสอบค่าประมาณพารามิเตอร์และการชนขอบเขต แล้วเปรียบเทียบผลภายใต้ตัวเลือกการจำแนกและหน้าต่างที่สมเหตุสมผล หากค่าประมาณเปลี่ยนไปมาก ความไวนี้เป็นส่วนหนึ่งของผลลัพธ์ ไม่ใช่ noise ที่ควรซ่อนไว้
PIN เกี่ยวข้องกับมาตรวัดสภาพคล่องอื่น แต่แตกต่างกัน
สเปรด bid–ask ที่เสนอซื้อขายหรือสเปรดที่มีประสิทธิผลวัดการยอมเสียเปรียบด้านราคาหรือต้นทุนการจับคู่ ส่วน PIN ประมาณสัดส่วนการมาถึงของคำสั่งที่คาดหวังซึ่งโมเดลเชิงโครงสร้างระบุว่าเป็นองค์ประกอบจากผู้มีข้อมูล สเปรดที่กว้างอาจสะท้อนความเสี่ยง adverse selection ต้นทุนสินค้าคงคลัง ค่าธรรมเนียม หรือการแข่งขัน แต่ตัวสเปรดเองไม่ใช่ค่า PIN ตัวประมาณสเปรด Roll อนุมานสเปรดจากออโตโคแวเรียนซ์ของผลตอบแทนภายใต้สมมติฐานอีกชุดหนึ่ง
ความไม่สมดุลของกระแสคำสั่งซื้อขายสรุปความแตกต่างระหว่างกิจกรรมซื้อและขาย โดยมักรวมการเพิ่มและยกเลิกคำสั่ง limit ด้วย สามารถสังเกตค่านี้โดยตรงในช่วงเวลาที่เลือก ขณะที่ PIN ใช้ likelihood เพื่ออนุมานกระบวนการข่าวแฝงจากจำนวนธุรกรรมหลายช่วง ความไม่สมดุลไม่ใช่หลักฐานว่ามีการซื้อขายโดยผู้มีข้อมูล เพราะความต้องการสภาพคล่องหรือการส่งคำสั่งเป็นกลุ่มอาจสร้างรูปแบบคล้ายกัน ความไม่สมดุลของกระแสคำสั่งซื้อขาย อธิบายมาตรวัดอีกชนิดนี้
VPIN ก็ไม่ใช่ PIN ที่คำนวณด้วยความถี่สูงขึ้นเท่านั้น แต่เป็นสถิติที่ใช้ volume clock และสร้างจากความไม่สมดุลใน bucket ปริมาณซื้อขาย จึงมีทางเลือกในการจำแนกธุรกรรมและสุ่มตัวอย่างต่างกัน งานประเมินของ Andersen และ Bondarenko โต้แย้งข้อกล่าวอ้างว่า VPIN วัด toxicity ของกระแสคำสั่งหรือส่งสัญญาณความปั่นป่วนได้อย่างน่าเชื่อถือในสภาวะที่พวกเขาทดสอบ (Andersen and Bondarenko, 2014) นักวิจัยควรประเมินแต่ละมาตรวัดตามวิธีสร้างและหลักฐานของตัวเอง ไม่ควรถือว่าชื่อคล้ายกันแล้วใช้แทนกันได้
ค่าประมาณต้องผ่านการตรวจสอบความพอดีและเสถียรภาพของโมเดล
ค่า PIN ที่ปรับแล้วอาจดูแม่นยำทั้งที่โมเดลจำนวนธุรกรรมไม่สอดคล้องกับข้อมูล Gan, Wei และ Johnstone ทดสอบความพอดีเชิงประจักษ์ของโมเดล PIN และรายงานข้อจำกัดเชิงโครงสร้างในรูปแบบการแจกแจงและความสัมพันธ์ที่พวกเขาศึกษา (Gan et al., 2017) หลักฐานนี้เป็นเหตุผลให้ตรวจความพอดีกับตัวอย่างจริง ไม่ใช่ข้อกล่าวอ้างว่าการใช้งานทุกแบบไม่ถูกต้อง
การวินิจฉัยที่มีประโยชน์ได้แก่ การแจกแจงและความสัมพันธ์ของจำนวนซื้อกับขาย ความถี่ของช่วงที่ไม่มีธุรกรรม ความน่าจะเป็นของจำนวนที่โมเดลคาดไว้ การลู่เข้าของ optimizer และสถานะการชนขอบเขต รวมถึงความไวต่อค่าเริ่มต้นทางเลือก เปรียบเทียบการแจกแจงจำนวนที่จำลองหรือปรับแล้วกับข้อมูลสังเกต และตรวจว่าพารามิเตอร์ยังสมเหตุสมผลในหน้าต่างข้างเคียงหรือไม่ Standard error หรือช่วงความเชื่อมั่นควรสะท้อนวิธีประมาณ ค่า point estimate เพียงค่าเดียวซ่อนความไม่แน่นอนทั้งจากตัวอย่างและจากการเลือกโมเดล
ค่าประมาณที่คงที่ในหน้าต่างติดกันไม่ได้พิสูจน์ว่าโมเดลระบุได้ถูกต้อง ในทางกลับกัน ค่าประมาณที่เปลี่ยนอาจสะท้อนการเปลี่ยนของการมาถึงข้อมูล ความต้องการของผู้ซื้อขายที่ไม่มีข้อมูล ขอบเขตข้อมูล หรือการกำหนดโมเดลผิด ควรระบุหลักฐานและข้อจำกัดก่อนตีความผลในเชิงตลาด
รายงาน PIN ที่ดีควรระบุช่วงเวลาและรายละเอียดการปรับแบบจำลองเพื่อให้ทำซ้ำได้
หากไม่มีบันทึกวิธีวัด ก็ยากที่จะตีความค่า PIN ที่รายงาน ควรระบุสินทรัพย์หรือกลุ่มสินทรัพย์ ขอบเขตตลาดที่ครอบคลุม วันที่ของตัวอย่าง ช่วงเวลาที่สังเกตและเขตเวลา เงื่อนไขของธุรกรรมที่รวมไว้ และวิธีระบุว่าผู้ซื้อหรือผู้ขายเป็นฝ่ายเริ่มธุรกรรม ระบุด้วยว่าใช้แบบจำลองสามสถานะแบบดั้งเดิมหรือแบบขยาย และรายงานค่าประมาณของ α, δ, μ และ ε ควบคู่กับ PIN
อธิบายหน้าต่างการประมาณ การนำ likelihood ไปใช้ วิธีหาค่าเหมาะที่สุด และแนวทางเลือกค่าเริ่มต้นด้วย รายงานการลู่เข้า คำตอบที่ขอบเขต ค่าประมาณความไม่แน่นอน และการตรวจวินิจฉัยที่ใช้ประเมินความพอดี หากมีการตัดการประมูล การแก้ไขรายการ ช่วงที่ไม่มีธุรกรรม หรือธุรกรรมที่ไม่ทราบทิศทางออก หรือจัดการเป็นพิเศษ ให้ระบุวิธีอย่างชัดเจน รายละเอียดเหล่านี้ช่วยให้ผู้อ่านแยกรูปแบบที่ทนทานออกจากผลลัพธ์ที่เกิดจากทางเลือกด้านข้อมูลหรืออัลกอริทึมการหาค่าเหมาะที่สุดเพียงอย่างเดียว
ช่วงเวลาที่สังเกตมีความสำคัญ เพราะ α คือความน่าจะเป็นของเหตุการณ์ต่อช่วงเวลา ส่วน μ และ ε คืออัตราการมาถึงต่อช่วงเวลา การเปลี่ยนจากจำนวนรายวันเป็นรายชั่วโมงเปลี่ยนทั้งหน่วยและกระบวนการเหตุการณ์พื้นฐาน ดังนั้นจึงเปรียบเทียบพารามิเตอร์จากช่วงเวลาที่ยาวไม่เท่ากันโดยตรงไม่ได้ เพียงเพราะสูตร PIN มีรูปแบบเดิม ก่อนเปรียบเทียบสินทรัพย์หรือวันที่ ให้ปรับนิยามช่วงเวลาและวิธีสร้างข้อมูลธุรกรรมให้สอดคล้องกัน แล้วมองการเปลี่ยนแปลงของอัตราการมาถึงที่ประมาณได้เป็นหลักฐานที่ต้องตรวจสอบ ไม่ใช่ข้อสรุปโดยอัตโนมัติว่าการซื้อขายโดยอาศัยข้อมูลเปลี่ยนไป
PIN ไม่ใช่สัญญาณซื้อขายที่ใช้ได้โดยลำพัง
PIN พัฒนาขึ้นเพื่อเป็นมาตรวัดจุลโครงสร้างตลาด ไม่ใช่กฎเปิดหรือปิดสถานะ PIN ไม่บอกผู้ซื้อขายว่าราคาจะไปทางใดหรือไกลแค่ไหน สัญญาณที่เห็นสะท้อนอยู่ในราคาเสนอซื้อขายแล้วหรือยัง หรือจะจับคู่ธุรกรรมได้ในราคาที่แสดงหรือไม่ งานวิจัย asset pricing ฉบับแรกศึกษาค่า PIN ที่ประมาณได้จากข้อมูลภาคตัดขวางในอดีตของหุ้น NYSE และเชื่อมโยงกับผลตอบแทนคาดหวังในตัวอย่างนั้น ผลดังกล่าวไม่ใช่การคาดการณ์ปัจจุบันหรือค่าชดเชยความเสี่ยงสากล (Easley, Hvidkjaer, and O’Hara, 2002)
หากใช้ PIN เป็นตัวแปรอธิบาย ให้รายงานวิธีระบุเครื่องหมายธุรกรรม ช่วงเวลาที่ประมาณ หน้าต่างประมาณค่า พารามิเตอร์ที่ปรับแล้ว ความไม่แน่นอน การตรวจสอบความพอดีของโมเดล และการวิเคราะห์ความไว หากนำไปพิจารณาในกลยุทธ์ซื้อขาย ให้ทดสอบกฎทั้งหมดกับข้อมูลที่ไม่ได้ใช้เลือกกฎ คำนึงถึงสเปรด ค่าธรรมเนียม slippage ผลกระทบต่อตลาด และความจุ แล้วเปรียบเทียบกับ baseline Implementation shortfall เป็นวิธีหนึ่งในการเปรียบเทียบราคาที่ใช้ตัดสินใจกับต้นทุนการจับคู่จริง ค่าประมาณที่น่าสนใจทางสถิติอาจไม่มีประโยชน์ในการพยากรณ์หรือหลังหักต้นทุน
คำถามที่พบบ่อย
Q1PIN คือความน่าจะเป็นที่ธุรกรรมครั้งถัดไปจะเกิดจากผู้มีข้อมูลหรือไม่
ไม่ใช่ สูตร PIN แบบคลาสสิกเป็นอัตราส่วนระดับตัวอย่างระหว่างจำนวนการมาถึงของคำสั่งจากผู้มีข้อมูลที่โมเดลคาดหวังกับจำนวนการมาถึงทั้งหมดที่คาดหวัง ไม่ได้กำหนดความน่าจะเป็นเชิงวัตถุวิสัยให้ธุรกรรมที่สังเกตแล้วหรือธุรกรรมในอนาคตแต่ละรายการ
Q2PIN ที่สูงขึ้นหมายความว่าหุ้นจะให้ผลตอบแทนดีกว่าตลาดหรือไม่
ไม่ PIN ประมาณกระแสคำสั่งที่เกี่ยวข้องกับข้อมูลภายใต้โมเดลหนึ่ง ๆ ความสัมพันธ์กับผลตอบแทนที่รายงานในตัวอย่างย้อนหลังไม่ได้ทำให้ PIN เป็นตัวพยากรณ์ที่ใช้ได้โดยลำพัง และไม่ได้พิสูจน์ว่ากลยุทธ์จะให้ผลตอบแทนหลังหักต้นทุน
Q3PIN แตกต่างจาก VPIN อย่างไร
PIN แบบคลาสสิกปรับแบบจำลองส่วนผสมเชิงพารามิเตอร์ให้เข้ากับจำนวนการมาถึงของคำสั่งซื้อและขายในช่วงเวลาต่าง ๆ ส่วน VPIN ใช้ bucket ปริมาณซื้อขายและการสร้างความไม่สมดุลด้วย volume clock สมมติฐาน ข้อมูลนำเข้า และการตีความของทั้งสองต่างกัน และมีการโต้แย้งข้อกล่าวอ้างด้านความสามารถในการพยากรณ์ของ VPIN
Q4เหตุใด PIN ของหลักทรัพย์เดียวกันจึงมีค่าต่างกันได้
อาจใช้กฎจำแนกทิศทางธุรกรรม แพลตฟอร์ม ความยาวช่วงเวลา หน้าต่างตัวอย่าง รูปแบบโมเดล ค่าเริ่มต้น หรืออัลกอริทึมการหาค่าเหมาะที่สุดต่างกัน คำตอบติดขอบเขตและข้อผิดพลาดของข้อมูลก็มีผลต่อการปรับโมเดลได้ ควรเปรียบเทียบค่าประมาณหลังปรับตัวเลือกเหล่านี้ให้ตรงกันและบันทึกไว้
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ในโมเดล PIN คลาสสิกสมมาตร ε หมายถึงอะไร?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
คำจำกัดความที่ชัดเจนของคำสำคัญ ตั้งแต่ call, put และตารางออปชัน ไปจนถึง IV กรีก ดอกเบี้ยคงค้าง และ max pain
ดูอภิธานศัพท์ออปชัน