

ตัวประมาณสเปรด Bid–Ask ของ Roll: สูตร ตัวอย่าง และข้อจำกัด
เรียนรู้ว่าตัวประมาณ Roll อนุมานสเปรด bid–ask ที่มีประสิทธิผลจากออโตโคแวเรียนซ์ของผลตอบแทนที่เป็นลบอย่างไร พร้อมดูตัวอย่างสมมติและข้อจำกัดของสมมติฐาน
ในคู่มือนี้ตัวประมาณ Roll ออกแบบมาเพื่อวัดอะไร
สรุปสั้น
ตัวประมาณ Roll อนุมานสเปรด bid–ask ที่มีประสิทธิผลตามนัยของแบบจำลองจากโคแวเรียนซ์ที่เป็นลบระหว่างผลตอบแทนของราคาซื้อขายที่ต่อเนื่องกัน วิธีนี้ใช้ราคาซื้อขายแทนประวัติราคาเสนอซื้อขาย แต่ผลลัพธ์ขึ้นอยู่กับสมมติฐานเรื่องราคาเชิงประสิทธิภาพ ทิศทางการซื้อขาย วิธีสุ่มตัวอย่าง และความคงที่ของสเปรด
ตัวประมาณ Roll ออกแบบมาเพื่อวัดอะไร
สเปรดที่เสนอซื้อขายคือราคา ask ลบด้วยราคา bid ณ เวลาใดเวลาหนึ่ง ส่วนสเปรดที่มีประสิทธิผลสรุปต้นทุนที่ธุรกรรมซึ่งเกิดขึ้นจริงเผชิญเมื่อเทียบกับราคากลางในเวลาเดียวกัน ตัวประมาณ Roll เป็นค่าประมาณความถี่ต่ำของสเปรดที่มีประสิทธิผล โดยใช้โคแวเรียนซ์อนุกรมของการเปลี่ยนแปลงราคาซื้อขายที่สังเกตได้ เพื่ออนุมานช่องว่างราคาที่อาจทำให้เกิดการกลับตัวในระยะสั้น
ข้อดีคือใช้ข้อมูลไม่มาก หากมีราคาซื้อขายที่เชื่อถือได้ แต่ไม่มีราคาเสนอซื้อและเสนอขายในอดีตหรือป้ายกำกับทิศทางธุรกรรม ก็ยังคำนวณตัวประมาณนี้ได้ จึงอาจมีประโยชน์กับการเปรียบเทียบย้อนหลังและตลาดที่คลังข้อมูลราคาเสนอซื้อขายไม่ครบถ้วน อย่างไรก็ตาม วิธีนี้ไม่ได้สร้างสมุดคำสั่งซื้อขายกลับขึ้นมา ไม่ได้ระบุว่าธุรกรรมแต่ละรายการอยู่ฝั่งใด และไม่ได้บอกสเปรดที่ผู้ซื้อขายจะเข้าถึงได้ในตอนนี้ บทความต้นฉบับของ Roll อนุมานมาตรวัดนี้ภายใต้ตลาดที่มีประสิทธิภาพ และระบุว่าสิ่งที่ประมาณคือสเปรดที่มีประสิทธิผล ซึ่งไม่จำเป็นต้องตรงกับสเปรดที่แสดงในราคาเสนอซื้อขาย (Roll, 1984)
ค่าประมาณนี้ไม่ใช่มาตรวัดต้นทุนธุรกรรมที่ครบถ้วน เพราะไม่รวมค่าคอมมิชชัน ผลกระทบต่อตลาดจากคำสั่งเฉพาะ ต้นทุนของการรอ ปริมาณที่ไม่ได้รับการจับคู่ หรือการเปลี่ยนแปลงราคาหลังการสังเกต ให้มองเป็นสรุปพฤติกรรมราคาซื้อขายในอดีตตามแบบจำลองอย่างหนึ่ง ไม่ใช่ราคาเสนอซื้อขายที่ส่งคำสั่งได้จริงหรือแบบจำลองต้นทุน backtest ที่ครบถ้วน
Bid–ask bounce ทำให้เกิดโคแวเรียนซ์ติดลบ
ให้ \(x_t\) เป็นลอการิทึมของราคาซื้อขาย \(m_t\) เป็นลอการิทึมของมูลค่าที่สังเกตไม่ได้ซึ่งราคา bid และ ask อยู่รอบ ๆ และ \(s\) เป็นสเปรดที่มีประสิทธิผลแบบเต็มในหน่วยลอการิทึมราคา ภายใต้แบบจำลองสมมาตรอย่างง่าย
\[ x_t=m_t+\frac{s}{2}q_t, \]
โดย \(q_t=+1\) หมายถึงธุรกรรมที่ผู้ซื้อเป็นฝ่ายเริ่มและเกิดที่ราคา ask ส่วน \(q_t=-1\) หมายถึงธุรกรรมที่ผู้ขายเป็นฝ่ายเริ่มและเกิดที่ราคา bid ดังนั้นผลตอบแทนที่สังเกตได้คือ
\[ r_t=\Delta x_t=\Delta m_t+\frac{s}{2}(q_t-q_{t-1}). \]
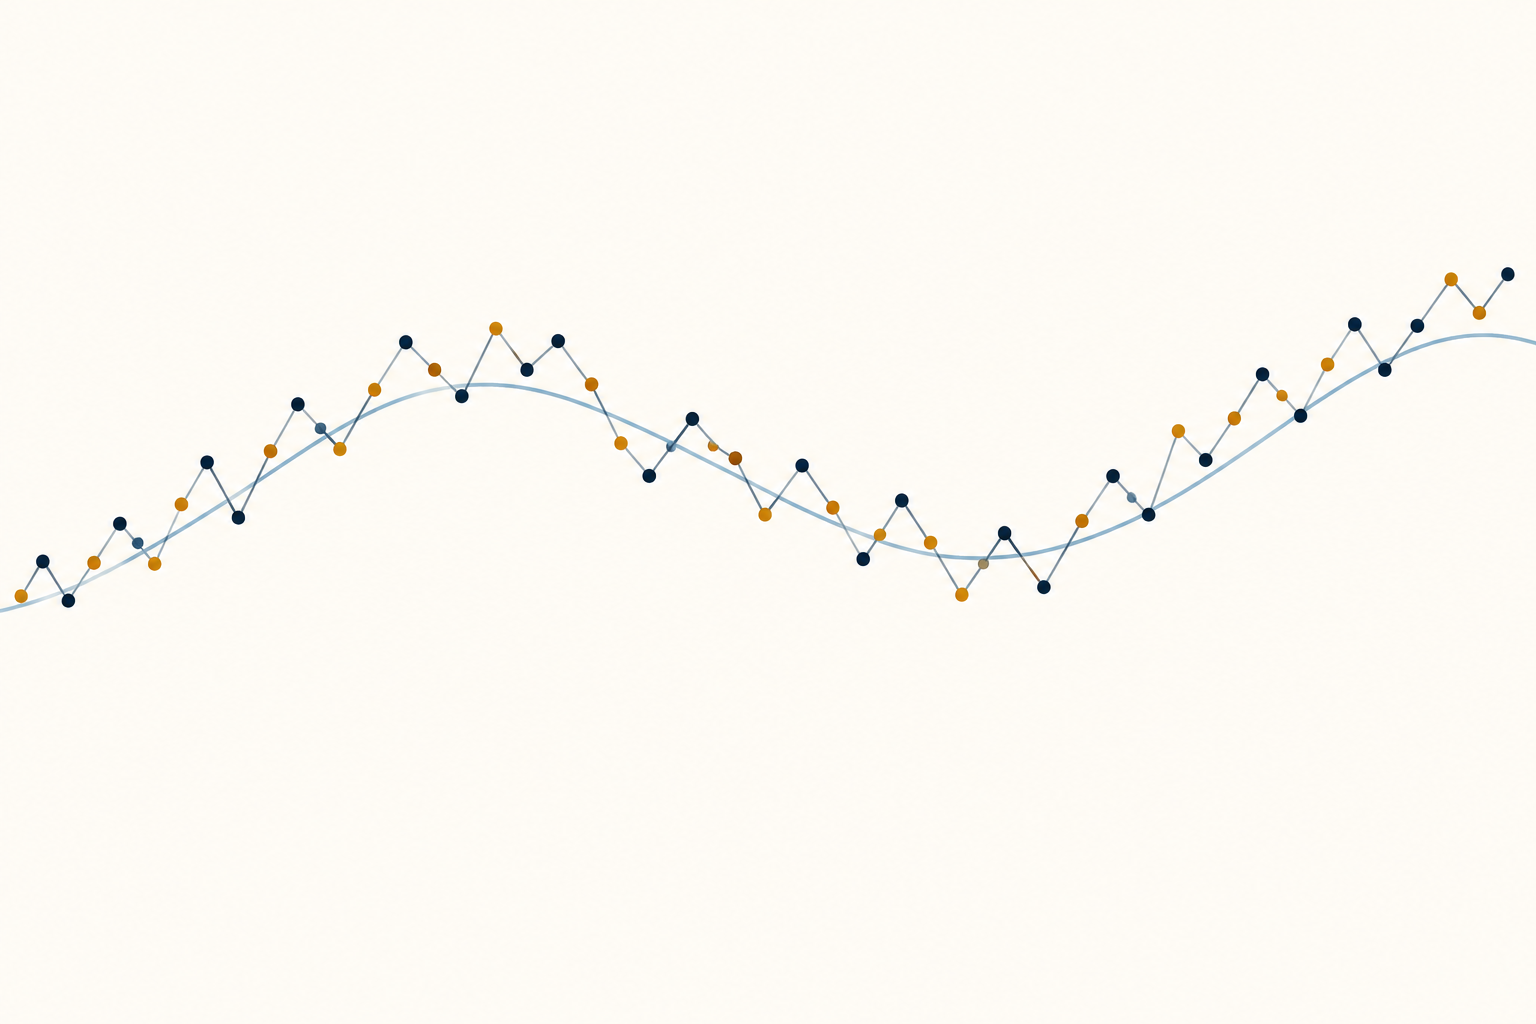
สมมติให้เครื่องหมายทิศทางธุรกรรมเป็นอิสระต่อกันและมีโอกาสเป็น \(+1\) หรือ \(-1\) เท่ากัน นวัตกรรมของมูลค่าเชิงประสิทธิภาพไม่มีโคแวเรียนซ์อนุกรม และสเปรดคงที่ตลอดตัวอย่าง เมื่อธุรกรรมสลับจากฝั่งหนึ่งไปอีกฝั่งหนึ่ง ราคาซื้อขายจะเคลื่อนข้ามสเปรด แม้มูลค่าพื้นฐานแทบไม่เปลี่ยน การซื้อที่ราคา ask ตามด้วยการขายที่ราคา bid ทำให้เกิดผลตอบแทนติดลบแล้วกลับเป็นบวก หรือเกิดลำดับตรงกันข้าม หากธุรกรรมสองครั้งต่อเนื่องเกิดในฝั่งเดียวกัน องค์ประกอบสเปรดระหว่างการสังเกตทั้งสองอาจเป็นศูนย์
ภายใต้สมมติฐานเหล่านี้ องค์ประกอบสเปรดทำให้ผลตอบแทนที่ต่อเนื่องกันเคลื่อนไหวสวนทางกันโดยเฉลี่ย
\[ \operatorname{Cov}(r_t,r_{t-1})=-\frac{s^2}{4}. \]
แก้สมการหา \(s\) จะได้สูตร Roll รูปแบบโคแวเรียนซ์นี้เป็นผลที่ตามมาจากแบบจำลองเมื่อสมมติฐานเป็นจริง ไม่ใช่หลักฐานว่าการกลับตัวของราคาทุกครั้งที่สังเกตเกิดจากสเปรด bid–ask
<!-- Illustration placement: after section 3; text-free conceptual comparison of a smooth underlying value path with transaction prices alternating above and below it. No labels, axes, or values. -->
ใช้โคแวเรียนซ์อันดับหนึ่ง ไม่ใช่ออโตคอรีเลชัน
เขียนโคแวเรียนซ์อันดับหนึ่งเป็น \(C_1=\operatorname{Cov}(r_t,r_{t-1})\) สำหรับตัวอย่างที่มีผลตอบแทน \(T\) ค่า ธรรมเนียมการคำนวณตัวอย่างแบบหนึ่งที่ใช้กันคือ
\[ \widehat C_1=\frac{1}{T-1}\sum_{t=2}^{T}(r_t-\bar r)(r_{t-1}-\bar r), \]
โดย \(\bar r\) คือค่าเฉลี่ยของตัวอย่าง หาก \(\widehat C_1<0\) ค่าประมาณแบบแทนค่าคือ
\[ \widehat s_{\text{Roll}}=2\sqrt{-\widehat C_1}. \]
ผลลัพธ์มีหน่วยเดียวกับผลตอบแทนที่ใช้คำนวณโคแวเรียนซ์ หาก \(r_t\) เป็นผลตอบแทนลอการิทึม \(\widehat s\) จะเป็นสเปรดแบบสัดส่วนหรือสเปรดในหน่วยลอการิทึมราคา หากข้อมูลนำเข้าเป็นการเปลี่ยนแปลงราคาหน่วยดอลลาร์แทนผลตอบแทน ค่าประมาณก็อยู่ในหน่วยราคา ให้ระบุการแปลง ช่วงเวลาสุ่มตัวอย่าง และธรรมเนียมการคำนวณโคแวเรียนซ์ก่อนเปรียบเทียบค่าประมาณระหว่างสินทรัพย์หรือช่วงเวลา
Roll เน้นโคแวเรียนซ์แทนค่าสหสัมพันธ์ ค่าสหสัมพันธ์หารด้วยความแปรปรวนของผลตอบแทนแบบไม่มีเงื่อนไข ซึ่งรวมความผันผวนจากข้อมูลใหม่ในมูลค่าเชิงประสิทธิภาพ ความแปรปรวนที่ขับเคลื่อนด้วยข่าวนี้อาจเปลี่ยนได้แม้กลไกสเปรดจะไม่เปลี่ยน โคแวเรียนซ์ที่ไม่ปรับมาตราส่วนมีความสัมพันธ์โดยตรงกับสเปรดยกกำลังสองภายใต้แบบจำลอง การแทนที่ด้วยออโตคอรีเลชันจึงเปลี่ยนทั้งตัวประมาณและการตีความ หากการศึกษาใช้ราคาลอการิทึม ผลตอบแทนที่ปรับสเกล หรือส่วนหารแบบอื่น ให้ระบุธรรมเนียมนั้นอย่างชัดเจน
ตัวอย่างสมมติแปลง −1.44 bp² เป็นค่าประมาณ 2.4 bp
สมมติว่าตัวอย่างผลตอบแทนลอการิทึมจากราคาซื้อขายสมมติแสดงเป็นจุดเบส และโคแวเรียนซ์ตัวอย่างอันดับหนึ่งหลังหักค่าเฉลี่ยมีค่า \(-1.44\,\text{bp}^2\) ค่าประมาณคือ
\[ \widehat s_{\text{Roll}}=2\sqrt{-(-1.44)}=2\sqrt{1.44}=2(1.20)=2.40\,\text{bp}. \]
ภายใต้แบบจำลอง นี่คือค่าประมาณสเปรดแบบสัดส่วนเต็มที่ \(2.40\) จุดเบส หรือ \(0.024\%\) หากราคากลางสมมติเท่ากับ \(\$100\) การแปลงเป็นดอลลาร์โดยประมาณสำหรับสเปรดขนาดเล็กคือ
\[ \$100\times 0.00024=\$0.024 \]
ต่อหุ้นสำหรับสเปรดเต็ม ครึ่งหนึ่งของจำนวนนี้ หรือประมาณ \(\$0.012\) ต่อหุ้น คือระยะจากราคากลางไปยังฝั่งใดฝั่งหนึ่ง หากราคาเสนอซื้อขายไม่เปลี่ยนและผู้ซื้อขายซื้อที่ราคา ask แล้วขายที่ราคา bid จำนวน 1,000 หุ้น ส่วนต่างราคาจากสเปรดเต็มจะอยู่ที่ประมาณ \(\$24\) ก่อนหักค่าคอมมิชชัน ค่าธรรมเนียมอื่น การเปลี่ยนแปลงราคา หรือผลกระทบต่อตลาด ตัวเลขเหล่านี้เป็นการแปลงเพื่อประกอบตัวอย่าง ไม่ใช่ราคาเสนอซื้อขายที่สังเกตได้หรือต้นทุนการจับคู่ที่รับประกัน
การคำนวณนี้ไม่ได้แสดงว่า \(\$100\) เป็นราคากลางที่ส่งคำสั่งซื้อขายได้จริงหรือไม่ มีปริมาณพร้อมซื้อขายเท่าใด หรือคำสั่งจะจับคู่ที่ราคาใด ค่าประมาณ Roll อาจย่อข้อมูลย้อนหลังให้เหลือสถิติเดียวและซ่อนความแตกต่างตามช่วงเวลาของวัน ขนาดคำสั่ง หรือสภาวะตลาด อย่าเปรียบเทียบค่าประมาณกับสเปรดที่แสดงในปัจจุบัน เว้นแต่สินทรัพย์ ช่วงเวลา และนิยามของสเปรดจะตรงกัน
สเปรดและช่วงเวลาตัวอย่างที่เปลี่ยนไปทำให้ปริมาณที่ประมาณเปลี่ยนตาม
การกำหนดให้ \(s\) คงที่เป็นข้อสมมติเพื่อทำให้แบบจำลองง่ายขึ้น Roll ยังพิจารณาสเปรดที่เปลี่ยนแปลงตามเวลาและอนุมานความสัมพันธ์กับค่าเฉลี่ยกำลังสองของสเปรดภายใต้แบบจำลอง ในกรณีนั้น การใช้สูตรรากที่สองโดยทั่วไปสอดคล้องกับสเปรดรากที่สองของค่าเฉลี่ยกำลังสอง (RMS) ไม่ใช่ค่าเฉลี่ยเลขคณิตของสเปรดเสมอไป ดังนั้นข้อสังเกตจำนวนเล็กน้อยที่มีสเปรดกว้างอาจมีอิทธิพลต่อค่าประมาณมากเกินสัดส่วน เพราะสเปรดเข้าสู่สมการในรูปกำลังสอง
บทความต้นฉบับยังให้ผลลัพธ์ที่อาจฟังดูกว้างกว่าขอบเขตจริง: ภายใต้สมมติฐานของแบบจำลอง โคแวเรียนซ์คาดหมายที่เกิดจากสเปรดไม่ขึ้นอยู่กับความยาวของช่วงสังเกตที่ไม่ทับซ้อนกัน นี่ไม่ได้รับประกันว่าค่าประมาณเชิงประจักษ์รายวัน รายสัปดาห์ และระหว่างวันจะเหมือนกัน เครื่องหมายทิศทางธุรกรรมจริงอาจคงอยู่ข้ามการสังเกต บางช่วงไม่มีธุรกรรม และเงื่อนไขสเปรดเปลี่ยนแปลง การเปลี่ยนช่วงเวลายังเปลี่ยนว่าธุรกรรมใดกลายเป็นราคาตัวอย่างและมี noise จากข้อมูลเข้าไปในแต่ละผลตอบแทนมากเพียงใด
เลือกกฎการสุ่มตัวอย่างก่อนดูผลลัพธ์ ตัวอย่างเช่น ให้เปรียบเทียบราคาซื้อขายที่สุ่มตัวอย่างอย่างสม่ำเสมอ แทนที่จะปะปนธุรกรรมปิดตลาดอย่างเป็นทางการ เครื่องหมายราคากลาง และราคาซื้อขายล่าสุดที่ล้าสมัย ระบุว่าผลตอบแทนครอบคลุมเวลาตามปฏิทินหรือช่วงการซื้อขาย จัดการวันหยุดและช่วงที่ไม่มีการซื้อขายอย่างไร และปรับปรุงข้อมูลสำหรับเหตุการณ์ของบริษัทหรือการเปลี่ยนสัญญาหรือไม่ ช่วงตัวอย่างที่ต่างกันหมายถึงการออกแบบเชิงประจักษ์ที่ต่างกัน แม้ใช้สูตรเดียวกัน
โคแวเรียนซ์ที่เป็นบวกทำให้ตัวประมาณพื้นฐานไม่มีนิยาม
รากที่สองเป็นจำนวนจริงได้ก็ต่อเมื่อโคแวเรียนซ์ตัวอย่างเป็นลบ หาก \(\widehat C_1=0\) การคำนวณแบบแทนค่าจะได้ศูนย์ แต่หาก \(\widehat C_1>0\) สูตรพื้นฐานจะไม่มีนิยาม โคแวเรียนซ์ตัวอย่างที่เป็นศูนย์หรือบวกไม่ใช่หลักฐานว่าสเปรดจริงเป็นศูนย์ สาเหตุอาจเป็น noise จากการสุ่มตัวอย่าง ทิศทางธุรกรรมที่ต่อเนื่องกัน ความไม่ต่อเนื่องของราคา การพึ่งพาเชิงอนุกรมของผลตอบแทนมูลค่าเชิงประสิทธิภาพ หรือสเปรดที่เล็กเกินกว่าจะแยกจาก noise ในตัวอย่างสั้น ๆ
การนำไปใช้เชิงประจักษ์บางแบบแทนโคแวเรียนซ์บวกด้วยศูนย์ก่อนหารากที่สอง แบบอื่นใช้ค่าสัมบูรณ์หรือรายงานเฉพาะช่วงที่โคแวเรียนซ์เป็นลบ ทางเลือกเหล่านี้สร้างตัวเลขได้ แต่เป็นกฎเพิ่มเติม ไม่ใช่ผลที่ตามมาจากสมการ Roll ให้รายงานว่ามีค่าประมาณที่ไม่มีนิยามกี่ค่า กำหนดค่าประมาณเป็นศูนย์บ่อยเพียงใด และการตัดข้อมูลออกทำให้ตัวอย่างเปลี่ยนหรือไม่ การใช้ค่าสัมบูรณ์โดยไม่อธิบายอาจเปลี่ยนโคแวเรียนซ์ที่ขัดกับแบบจำลองให้กลายเป็นค่าประมาณสเปรดบวก
ตัวอย่างขนาดเล็กยังมีปัญหาอีกอย่าง โคแวเรียนซ์เองถูกประมาณด้วยความคลาดเคลื่อน แล้วจึงแปลงด้วยรากที่สอง Harris วิเคราะห์คุณสมบัติในตัวอย่างขนาดเล็กภายใต้แบบจำลอง Roll และแสดงว่า noise อาจทำให้โคแวเรียนซ์ตัวอย่างเป็นบวก และการแปลงแบบไม่เชิงเส้นอาจทำให้เกิดอคติอย่างมีนัยสำคัญ (Harris, 1990) ควรรายงานความยาวตัวอย่างควบคู่กับค่าประมาณจุดและแสดงความไวต่อการเปลี่ยนช่วงเวลาที่สมเหตุสมผล อย่าแสดงความแม่นยำเกินกว่าที่ข้อมูลราคาจะรองรับ
เครื่องหมายธุรกรรมหรือการเปลี่ยนแปลงราคาเชิงประสิทธิภาพที่ต่อเนื่องอาจทำให้แบบจำลองใช้ไม่ได้
การอนุมานอย่างง่ายต้องอาศัยสมมติฐานมากกว่าโคแวเรียนซ์ติดลบ โดยสมมติว่าธุรกรรมที่ผู้ซื้อและผู้ขายเป็นฝ่ายเริ่มเป็นอิสระต่อกันและมีโอกาสเท่ากัน สเปรดสมมาตรรอบมูลค่าเชิงประสิทธิภาพ นวัตกรรมของมูลค่าเชิงประสิทธิภาพไม่มีโคแวเรียนซ์อนุกรม และกระบวนการสุ่มตัวอย่างสะท้อนกลไกราคาซื้อขาย การแบ่งคำสั่งตลาดและการบริหารสินค้าคงคลังอาจทำให้เครื่องหมายธุรกรรมต่อเนื่องกัน หากผู้ซื้อเข้ามาเป็นชุด ๆ ผลตอบแทนธุรกรรมอาจยังมีองค์ประกอบสเปรดเป็นบวก และโคแวเรียนซ์ติดลบอาจอ่อนกว่าที่แบบจำลองคาด
เส้นทางราคากลางเองก็อาจพึ่งพาเชิงอนุกรม โมเมนตัม การกลับตัว ราคาที่ล้าสมัย การสังเกตที่ไม่พร้อมกัน หรือการปรับราคาตามกำหนดเวลา อาจทำให้โคแวเรียนซ์ผลตอบแทนเป็นบวกหรือลบโดยไม่มีการเปลี่ยนแปลงสเปรดที่มีประสิทธิผลตามมา ความไม่ต่อเนื่องของราคาและผลจากขนาด tick อาจทำให้เกิดการกลับตัวได้เช่นกัน ผลกระทบเหล่านี้ไม่จำเป็นต้องครอบงำตัวอย่างจึงจะมีความสำคัญ ตัวประมาณอนุมานสเปรดจากโมเมนต์เดียว ดังนั้นกระบวนการอื่นใดที่ส่งผลต่อโมเมนต์นั้นก็อาจทำให้ผลลัพธ์สับสนได้
ความเปลี่ยนแปลงตามเวลายังทำให้ค่าเฉลี่ยของตัวอย่างต่างจากคุณลักษณะตลาดที่คงที่ สเปรดอาจกว้างขึ้นในช่วงข่าว ตอนเปิดและปิดตลาด การซื้อขายเบาบาง หรือภาวะตลาดตึงเครียด ค่าประมาณทั้งช่วงอาจซ่อนเหตุการณ์เหล่านี้ ส่วนช่วงสั้น ๆ ก็อาจมี noise มากเกินกว่าจะประมาณโคแวเรียนซ์ได้ ตรวจสอบอนุกรมเวลาและรายงานนิยามช่วงที่ใช้ โคแวเรียนซ์อนุกรมติดลบสอดคล้องกับ bid–ask bounce ภายใต้แบบจำลอง แต่ไม่ใช่การแยกสาเหตุของการเคลื่อนไหวราคาระยะสั้นทั้งหมด
ข้อมูลราคาเสนอซื้อขายและตัวประมาณความถี่ต่ำอื่นตอบคำถามต่างกัน
หากมีข้อมูลราคาเสนอซื้อขายและธุรกรรมที่เชื่อถือได้ ก็สามารถคำนวณสเปรดที่มีประสิทธิผลโดยตรงโดยเปรียบเทียบราคาธุรกรรมแต่ละรายการกับราคากลางในเวลาเดียวกันและคำนึงถึงทิศทางธุรกรรม วิธีนี้ต้องใช้ข้อมูลที่ซิงโครไนซ์และทำความสะอาดแล้ว รวมถึงกฎที่ชัดเจนสำหรับราคาเสนอซื้อขายที่ล็อกกัน ตัดกัน ล้าสมัย หรือเรียงลำดับผิด วิธีนี้วัดธุรกรรมที่สังเกตได้ในชุดข้อมูลนั้น ขณะที่ Roll อนุมานสเปรดจากโคแวเรียนซ์อนุกรมของราคาซื้อขาย คู่มือจำแนกทิศทางธุรกรรม อธิบายว่าทำไมเครื่องหมายทิศทางธุรกรรมเองอาจต้องใช้กฎการประมาณ
วิธีความถี่ต่ำอื่นใช้ข้อมูลและสมมติฐานต่างกัน Hasbrouck พัฒนาตัวประมาณ Gibbs sampler จากราคาปิดรายวัน แทนการพึ่งการแปลงแบบแทนค่าพื้นฐานของ Roll เพียงอย่างเดียว (Hasbrouck, 2009) Corwin และ Schultz ใช้ราคาสูงสุดและต่ำสุดรายวันสร้างตัวประมาณสเปรดโดยไม่พึ่งพลวัตทิศทางธุรกรรมแบบเดียวกัน (Corwin and Schultz, 2012) วิธีทางเลือกเหล่านี้ไม่ได้ทำให้สเปรดที่เสนอซื้อขายสังเกตได้จากอนุกรมราคาใด ๆ แต่ละวิธีมีสมมติฐานและขอบเขตการตรวจสอบของตนเอง
คำถามเชิงปฏิบัติเป็นตัวกำหนดว่าควรใช้มาตรวัดใด สำหรับการเปรียบเทียบตลาดย้อนหลังที่มีข้อมูลราคาเสนอซื้อขายจำกัด ค่าประมาณความถี่ต่ำอาจมีประโยชน์หากรายงานอัตราความล้มเหลวและสมมติฐานไว้ หากจะส่งคำสั่งซื้อขาย ให้ตรวจสอบราคา bid, ask, ความลึกตลาด และขนาดคำสั่งปัจจุบัน คู่มือสเปรดและ slippage ของ futures แยกสเปรดที่เสนอซื้อขายออกจากส่วนต่างการจับคู่จริง ส่วน คู่มือสภาพคล่อง ETF อธิบายว่าทำไมปริมาณซื้อขายเพียงอย่างเดียวจึงไม่บอกสภาพคล่องที่ส่งคำสั่งได้จริง
รายงานสมมติฐานและอย่าใส่ค่าประมาณไว้ในช่องสัญญาณ
รายงานที่ทำซ้ำได้ควรระบุว่าการสังเกตเป็นธุรกรรม ราคาปิดอย่างเป็นทางการ หรือค่าประมาณราคาซื้อขายชนิดอื่น ข้อมูลนำเข้าใช้การเปลี่ยนแปลงราคาหรือผลตอบแทนลอการิทึม ช่วงเวลาสุ่มตัวอย่าง จำนวนการสังเกต ตัวหารโคแวเรียนซ์ และวิธีจัดการโคแวเรียนซ์ที่เป็นศูนย์หรือบวก ควรระบุจักรวาลสินทรัพย์ ช่วงวันที่ การปรับเหตุการณ์ของบริษัทและการเปลี่ยนสัญญา ตัวกรองข้อมูล และหน่วยรายงานสเปรดว่าเป็นหน่วยราคา เปอร์เซ็นต์ หรือจุดเบส หากสมมติฐานเรื่องสเปรดคงที่ไม่น่าเชื่อถือ ให้แสดงค่าประมาณในช่วงย่อยที่กำหนดไว้ล่วงหน้า แทนการเลือกช่วงที่มีโคแวเรียนซ์ติดลบมากที่สุด
ค่าประมาณ Roll เป็นตัวแทนต้นทุนธุรกรรมย้อนหลังภายใต้แบบจำลอง ไม่ได้แสดงราคาเสนอซื้อขายในวันนี้ ไม่รับประกันราคาจับคู่ ไม่ได้วัดต้นทุนทั้งหมดของกลยุทธ์ และไม่ได้พยากรณ์ผลตอบแทนครั้งต่อไป การประเมิน backtest ยังต้องมีแบบจำลองต้นทุนและการจับคู่ที่คำนึงถึงขนาดคำสั่ง ค่าคอมมิชชัน ผลกระทบต่อตลาด การจับคู่บางส่วน และจังหวะเวลา สเปรดที่ประมาณได้ต่ำกว่าไม่ได้เป็นหลักฐานว่ามีความได้เปรียบในการซื้อขาย สำหรับภาพรวมที่กว้างขึ้นของความผันผวนที่สังเกตได้ในความถี่การสุ่มตัวอย่างต่าง ๆ ดูคู่มือเรื่องความผันผวนที่เกิดขึ้นจริง
คำถามที่พบบ่อย
Q1ตัวประมาณ Roll ต้องใช้ราคา bid และ ask ในอดีตหรือไม่
ไม่ต้อง รุ่นพื้นฐานใช้ราคาซื้อขายและโคแวเรียนซ์ของผลตอบแทนที่ต่อเนื่องกัน จึงใช้ได้เมื่อไม่มีประวัติราคาเสนอซื้อขาย แต่ผลลัพธ์ยังคงอิงแบบจำลองและไม่ได้สร้างราคาเสนอซื้อขายจริงในแต่ละช่วงกลับขึ้นมา
Q2ออโตโคแวเรียนซ์ที่เป็นบวกหมายความว่าสเปรดเป็นศูนย์หรือไม่
ไม่ใช่ สูตรพื้นฐานไม่มีนิยามเมื่อโคแวเรียนซ์ตัวอย่างเป็นบวก การใช้กฎตัดค่าประมาณให้เป็นศูนย์ไม่ได้พิสูจน์ว่าสเปรดจริงเป็นศูนย์ ควรรายงานกฎและสัดส่วนตัวอย่างที่ได้รับผล
Q3ใช้ค่าประมาณ Roll เป็นต้นทุนสเปรดใน backtest ปัจจุบันได้หรือไม่
ใช้เพียงอย่างเดียวไม่ได้ เป็นค่าประมาณย้อนหลังภายใต้สมมติฐานเฉพาะ backtest ยังต้องมีสมมติฐานด้านต้นทุนและการจับคู่ที่สอดคล้องกับตลาด ขนาดคำสั่ง จังหวะเวลา ค่าคอมมิชชัน และพฤติกรรมการจับคู่
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ตัวประมาณ Roll พื้นฐานใช้ข้อมูลใดเพื่ออนุมานสเปรด?
เลือกคำตอบเพื่อดูคำอธิบาย