

พันธบัตร GO เทียบกับพันธบัตรรายได้: อะไรเป็นแหล่งชำระหนี้จริง?
เปรียบเทียบพันธบัตรเทศบาลสหรัฐฯ จากคำมั่นชำระหนี้ ลูกหนี้ ลำดับสิทธิ การจัดสรรงบประมาณ และเอกสารเสนอขาย
ในคู่มือนี้คำมั่นแบบ general obligation หมายถึงอะไร
สรุปสั้น
“General obligation” (GO) และ “พันธบัตรรายได้” เป็นโครงสร้างการชำระหนี้ที่พบบ่อยของพันธบัตรเทศบาลสหรัฐฯ พันธบัตร GO มักอาศัยเครดิตโดยรวมและรายได้ที่ผู้ออกภาครัฐใช้ได้ตามกฎหมาย ส่วนพันธบัตรรายได้อาศัยแหล่งรายได้เฉพาะที่นำมาผูกพันเพื่อชำระหนี้ ชื่อเรียกไม่ได้บอกทุกเงื่อนไข: ต้องดูผู้มีภาระตามกฎหมาย ขอบเขตคำมั่น สิทธิยึดหน่วงและลำดับสิทธิ เงื่อนไขการจัดสรรงบประมาณประจำปี การค้ำประกัน และกฎหมายระดับรัฐหรือท้องถิ่นที่ใช้ ไม่มีประเภทใดปลอดภัยโดยอัตโนมัติ และอัตราส่วนความสามารถชำระหนี้เพียงค่าเดียวทำนายการผิดนัดไม่ได้
คำมั่นแบบ general obligation หมายถึงอะไร
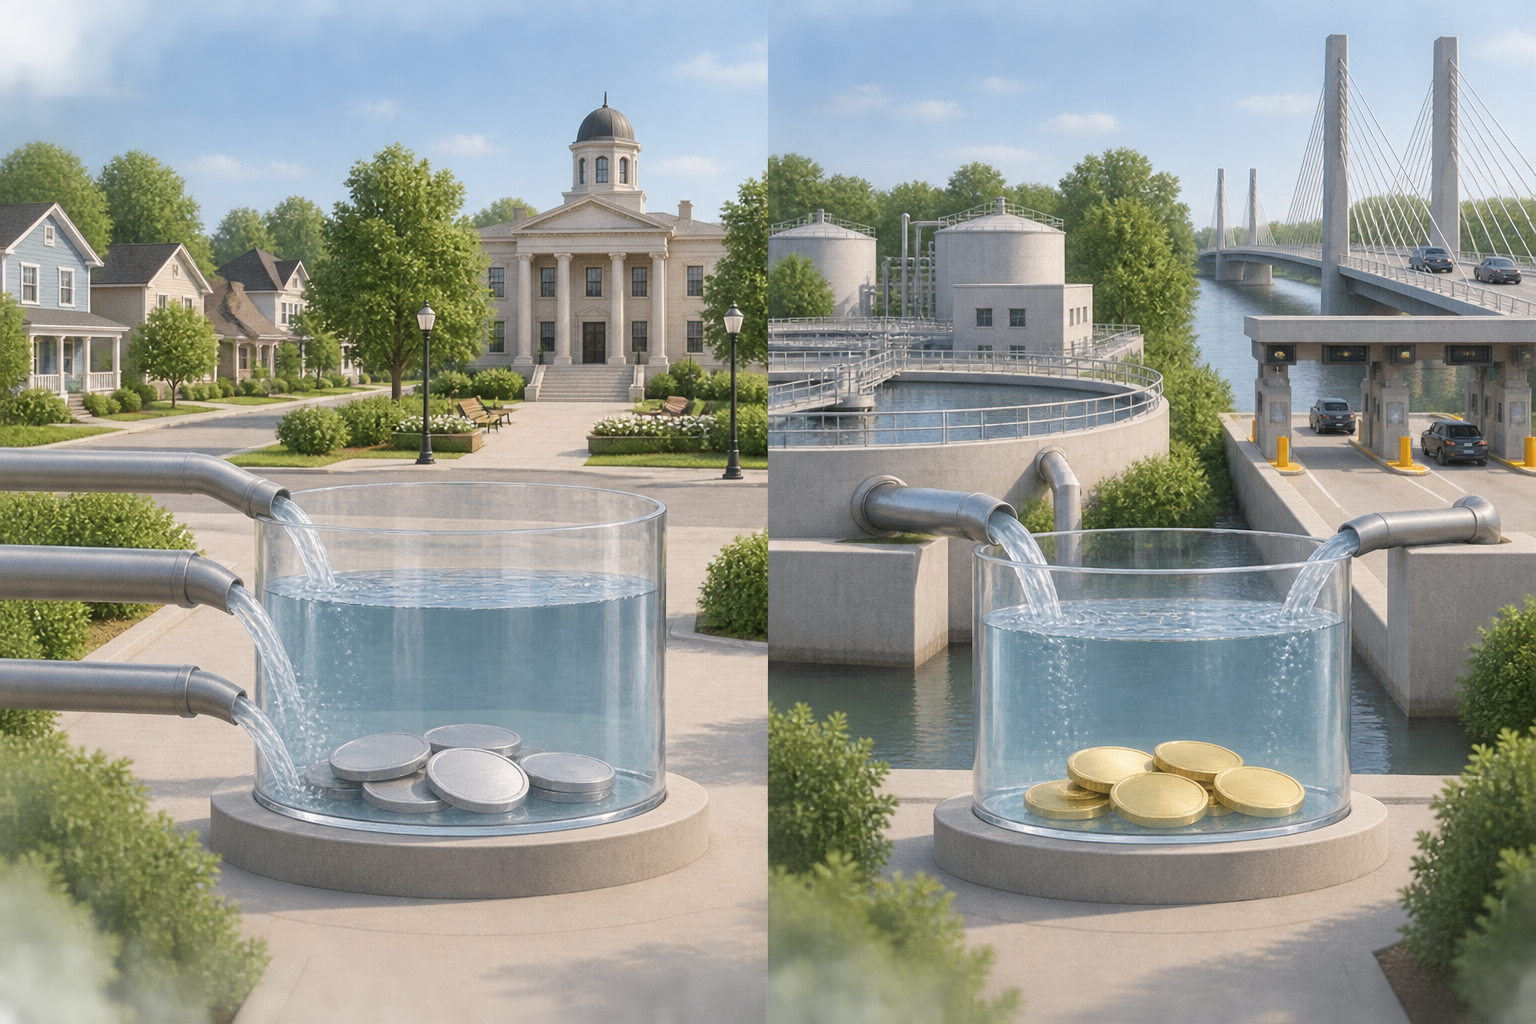
พันธบัตร GO มักออกโดยรัฐหรือรัฐบาลท้องถิ่น และได้รับการสนับสนุนจาก “full faith and credit” รวมถึงอำนาจจัดเก็บภาษีของผู้ออก ภายในขอบเขตคำมั่นที่ให้ไว้จริงและอำนาจตามกฎหมาย แหล่งเงินชำระอาจเป็นกองทุนทั่วไป ภาษีทรัพย์สินหรือรายได้ หรือเงินที่ฝ่ายนิติบัญญัติจัดสรร ทั้งนี้ขึ้นอยู่กับผู้ออกและกฎหมายที่ใช้ พันธบัตร GO ท้องถิ่นบางรุ่นพึ่งพาภาษีตามมูลค่าทรัพย์สินเป็นหลัก หรือบางกรณีทั้งหมด ส่วนหนี้ GO ของรัฐอาจขึ้นอยู่กับการจัดสรรงบประมาณของสภานิติบัญญัติรัฐ คำอธิบายแหล่งชำระหนี้ของ MSRB ระบุว่าแหล่งและลำดับการจ่ายแตกต่างกันมากตามผู้ออกและกฎหมายรัฐหรือท้องถิ่น
“Full faith and credit” ไม่ได้หมายความว่าทรัพย์สินสาธารณะทุกอย่างถูกนำมาเป็นหลักประกัน สามารถขึ้นภาษีได้ไม่จำกัด หรือรัฐบาลกลางสหรัฐฯ รับประกันพันธบัตร ชื่อ GO ไม่ได้พิสูจน์ว่าผู้ออกมีอำนาจเก็บภาษีอย่างไม่จำกัด ข้อจำกัดด้านภาษีหรือหนี้ การลงมติของประชาชน ขั้นตอนงบประมาณ และสิทธิเรียกร้องอาจขึ้นอยู่กับรัฐธรรมนูญ กฎหมาย กฎบัตรท้องถิ่น และเอกสารการออกพันธบัตร เอกสาร SEC เรื่องความเสี่ยงเครดิตพันธบัตรเทศบาล แนะนำให้อ่านเอกสารเปิดเผยข้อมูลอย่างเป็นทางการเพื่อดูว่าใครมีหน้าที่จ่ายและอำนาจใดรองรับคำมั่น
คำถามสำคัญไม่ใช่แค่ “นี่คือพันธบัตร GO หรือไม่” ให้ตรวจว่าหน่วยงานรัฐใดสัญญาจะชำระ รายได้ใดใช้ได้ตามกฎหมาย มีภาษีเฉพาะที่ผูกพันไว้หรือไม่ และผู้ถือพันธบัตรมีสิทธิใดหากพลาดชำระ ผู้ออก GO อาจมีฐานรายได้หลากหลาย แต่ก็อาจเผชิญแรงกดดันทางการคลัง ข้อจำกัดทางกฎหมาย ฐานะการเงินอ่อนแอ หรือภาระอื่นที่แข่งขันกัน ชื่อประเภทเพียงอย่างเดียวไม่ได้ตัดสินคุณภาพเครดิต
พันธบัตรรายได้ผูกพันรายได้ใดไว้
พันธบัตรรายได้มักชำระจากแหล่งรายได้หนึ่งแหล่งหรือหลายแหล่งที่ระบุไว้ โดยไม่ได้ผูกพันเครดิตโดยรวมและอำนาจภาษีของรัฐบาล แหล่งเงินอาจเป็นค่าน้ำหรือค่าบำบัดน้ำเสีย ค่าผ่านทาง รายได้สนามบินหรือท่าเรือ ค่าเช่า เงินอุดหนุน ภาษีสรรพสามิต หรือภาษีเฉพาะอื่น ดังนั้น “รายได้” ไม่ได้หมายความว่าผู้ใช้โครงการจ่ายค่าบริการโดยตรงเสมอไป ภาษีที่กำหนดวัตถุประสงค์ก็อาจถูกผูกพันไว้ เอกสารพันธบัตรระบุว่าเงินใดเข้าบัญชีที่ผูกพันและนำไปชำระหนี้ได้
คำมั่นอาจจำกัดวง เช่น ครอบคลุมเฉพาะสถานที่แห่งหนึ่ง ระบบสาธารณูปโภคทั้งหมด กระแสรายได้ภาษีเฉพาะ หรือเงินชำระตามสัญญาอีกฉบับ รายได้อื่นของผู้ออกอาจไม่รวมอยู่ด้วย MSRB อธิบายว่าโดยทั่วไปผู้ถือพันธบัตรไม่สามารถบังคับให้ผู้ออกใช้ภาษีหรืองบประมาณที่ไม่ได้ผูกพันไว้กับพันธบัตรรายได้ หากแหล่งเงินที่ผูกพันไว้ไม่พอ อย่าสมมติว่าเมืองจะสมัครใจนำเงินกองทุนทั่วไปมาชดเชยส่วนขาด
อย่างไรก็ดี ไม่ได้หมายความว่าพันธบัตรรายได้ทุกฉบับไม่มีสิทธิเรียกร้องต่อบุคคลอื่น หรือทรัพย์สินโครงการจะตกเป็นของผู้ถือพันธบัตรโดยอัตโนมัติหลังไม่ชำระหนี้ สิทธิเรียกร้องขึ้นอยู่กับโครงสร้างกฎหมายและเอกสาร อุปกรณ์ ที่ดิน ลูกหนี้การค้า และเงินสดดำเนินงานอาจมีวิธีจัดการต่างกัน ให้อ่านคำมั่น สิทธิยึดหน่วง ข้อกำหนดตามสัญญา วิธีเยียวยา และการค้ำประกันแยกต่างหาก อย่าสรุปจากชื่อพันธบัตร เอกสาร SEC เกี่ยวกับพันธบัตรเทศบาล อธิบายความหลากหลายของโครงสร้างและชี้ให้ตรวจแหล่งรายได้กับสิทธิเรียกร้องในเอกสารเสนอขาย
แยกผู้ออก ลูกหนี้ และแหล่งเงินที่ผูกพันไว้
สามเรื่องนี้มักถูกเหมารวม ผู้ออก คือหน่วยงานรัฐที่ระบุในข้อเสนอขาย ลูกหนี้หรือผู้มีภาระชำระ คือหน่วยงานที่มีหน้าที่ตามกฎหมายให้ชำระเงินตามกำหนดในเอกสารธุรกรรม แหล่งเงินที่ผูกพันไว้ คือรายได้ ภาษี งบประมาณ หรือกระแสเงินอื่นที่เอกสารอนุญาตให้นำมาชำระ ในการออกพันธบัตร GO ของเมืองแบบง่าย เมืองอาจเป็นทั้งผู้ออกและลูกหนี้ แต่ในการออกพันธบัตรแบบ conduit ผู้ออกและผู้กู้รายสุดท้ายอาจเป็นคนละหน่วยงาน
ตัวอย่างเช่น หน่วยงานสาธารณะออกพันธบัตรเพื่อให้เงินทุนแก่โรงพยาบาลไม่แสวงหากำไร โรงพยาบาลอาจตกลงชำระเงินกู้แก่หน่วยงานหรือทรัสตี และนำเงินชำระนั้นมาผูกพันไว้เพื่อผู้ถือพันธบัตร หน่วยงานจึงเป็นผู้ออก ส่วนโรงพยาบาลเป็นลูกหนี้พื้นฐาน หากเงื่อนไขไม่มีคำมั่นหรือการค้ำประกันเพิ่มเติม หน่วยงานอาจไม่ต้องใช้รายได้ทั่วไปของตนชำระแทนเมื่อโรงพยาบาลไม่จ่าย เอกสาร SEC เรื่องความเสี่ยงเครดิต แนะนำให้ระบุผู้ออกหรือลูกหนี้อื่น และทำความเข้าใจรายได้ที่ผูกพันไว้
ทรัสตีที่รับและกระจายเงินไม่ได้เป็นลูกหนี้ด้านเครดิตโดยอัตโนมัติ ชื่อรัฐบาลบนหน้าแรกก็ไม่ได้พิสูจน์ว่าผู้เสียภาษีรับประกันหนี้ ให้ค้นหาผู้กู้ ผู้มีภาระค้ำประกัน ผู้ค้ำประกัน และแหล่งชำระในเอกสารเปิดเผยข้อมูล สัญญากู้ เอกสารทรัสต์ และ indenture หากมีลูกหนี้หลายราย ให้ตรวจว่าความรับผิดร่วมกัน แยกกัน จำกัดเฉพาะการชำระบางรายการ หรือขึ้นอยู่กับเหตุการณ์อื่น
ตัวอย่างสมมติระบบประปาบอกอะไรเกี่ยวกับความครอบคลุม
เพื่ออธิบายเท่านั้น สมมติว่าระบบประปาของเทศบาลออกพันธบัตรรายได้ที่มีภาระชำระหนี้ประจำปี 3.6 ล้านดอลลาร์ สมมติว่ารายได้สุทธิที่ผูกพันไว้ตามนิยามใน indenture เท่ากับ 5.4 ล้านดอลลาร์ หลังหักค่าใช้จ่ายและปรับรายการตามเอกสาร การคำนวณอย่างง่ายคือ:
5.4 ล้านดอลลาร์ ÷ 3.6 ล้านดอลลาร์ = 1.50 เท่า
ในสมมตินี้ รายได้ที่ผูกพันตามนิยามเท่ากับ 1.5 เท่าของการชำระหนี้ประจำปี หากลดลงเหลือ 3.0 ล้านดอลลาร์ การคำนวณจะเป็น 3.0 ÷ 3.6 ล้าน = 0.83 เท่า ซึ่งบ่งชี้ว่ารายได้ตามสมมติฐานในช่วงนั้นไม่พอจ่ายหนี้ตามสมมติฐาน หากไม่มีแหล่งเงินอื่นที่อนุญาต เงินสำรอง หรือการดำเนินการเพิ่มเติม ตัวเลขนี้เพียงอย่างเดียวไม่ได้พิสูจน์ว่ามีการผิดนัด ฝ่าฝืนข้อกำหนด หรือจะใช้วิธีเยียวยาใด
ตัวอย่างไม่ได้รวมเงื่อนไขพันธบัตรจริง วันจ่าย เงินสำรอง อำนาจกำหนดอัตราค่าบริการ ค่าใช้จ่ายที่มีลำดับก่อน หนี้อื่น หรือการเปลี่ยนแปลงอุปสงค์และต้นทุนดำเนินงานในอนาคต คำว่า “รายได้สุทธิ” อาจมีนิยามเฉพาะในสัญญา เอกสารบางฉบับกำหนดให้จ่ายต้นทุนดำเนินงานบางรายการก่อนคำนวณเงินที่เหลือสำหรับชำระหนี้ เอกสารอื่นอาจนิยามการฝากหรือโอนเงินต่างกัน การทดสอบความครอบคลุมอาจใช้ผลในอดีต ประมาณการ ปีบัญชี หรือการปรับตาม indenture ใช้สูตรของพันธบัตรฉบับนั้น ไม่ใช่เกณฑ์สากล
อัตราความครอบคลุมเป็นเพียงตัววัดความสัมพันธ์ระหว่างกระแสเงินสดที่นิยามไว้กับภาระหนี้ตามกำหนด ไม่ได้วัดความเสี่ยงทั้งหมด ไม่ได้พิสูจน์ว่าผู้ออกสามารถหรือจะขึ้นค่าบริการ ไม่รวมความต้องการเงินลงทุนในอนาคตทั้งหมด และไม่ได้ทำนายการผิดนัดของลูกหนี้โดยลำพัง SEC ยังแนะนำให้ตรวจงบการเงินของลูกหนี้ ภาวะเศรษฐกิจ ภาระอื่น สมมติฐานโครงการ และข้อจำกัดทางกฎหมาย
ลำดับสิทธิและข้อกำหนดสัญญาเปลี่ยนทางเดินของเงิน
แม้พันธบัตรสองฉบับจะผูกพันรายได้จากระบบเดียวกัน สิทธิของแต่ละฉบับอาจต่างกัน ตามเอกสาร สิทธิยึดหน่วงลำดับต้น อาจมีลำดับก่อน สิทธิยึดหน่วงด้อยสิทธิ ข้อกำหนดกระแสเงินสดอาจกำหนดลำดับจ่ายค่าใช้จ่ายดำเนินงาน ฝากเงินชำระหนี้ เติมเงินสำรอง และโอนเงินอื่น สิ่งเหล่านี้เป็นลำดับตามสัญญาในโครงสร้างการเงินเฉพาะ ไม่ใช่ลำดับสากลที่อนุมานได้จากชื่อโครงการ
ถามว่าพันธบัตรมีสิทธิในรายได้รวม รายได้สุทธิ ภาษีเฉพาะ ค่าเช่า หรือการชำระเงินกู้ และระบุรายการหักที่อนุญาตก่อนชำระหนี้ ตรวจว่าพันธบัตรอื่นร่วมใช้สิทธิในระดับเดียวกัน มีลำดับก่อน หรือด้อยกว่า คำว่า “first lien” มีประโยชน์ก็ต่อเมื่อเอกสารนิยามกลุ่มรายได้หรือทรัพย์สินและลำดับไว้ แม้มีสิทธิยึดหน่วงลำดับต้นก็ยังเสี่ยงจากรายได้อ่อนแอ ข้อพิพาท ปัญหาการดำเนินงาน หรือสิทธิเรียกร้องนอกขอบเขต
คู่มือ MSRB ที่มีคำถามสำหรับนักลงทุน 7 ข้อ แนะนำให้ถามทั้งแหล่งชำระและลำดับของภาระอื่น รวมถึงตรวจว่าต้องจัดสรรงบประมาณทุกปีหรือไม่ คำถามนี้ใช้ได้ทั้งกับ GO และพันธบัตรรายได้: ระบุแหล่งเงินก่อน แล้วติดตามเส้นทางตามกฎหมายที่นำเงินไปสู่การชำระหนี้
ภาษีเฉพาะ คำมั่นสองชั้น และเงื่อนไขการจัดสรรงบ
โครงสร้างบางแบบอยู่ระหว่างการเปรียบเทียบ GO กับรายได้จากโครงการแบบง่าย พันธบัตรภาษีเฉพาะ อาจผูกพันภาษีขาย ภาษีสรรพสามิต หรือภาษีที่กำหนดอื่น แหล่งเงินนี้อาจกว้างกว่าค่าบริการของสถานที่เดียว แต่แคบกว่ารายได้ทั่วไปทั้งหมด ความมั่นคงขึ้นอยู่กับฐานภาษี การจัดเก็บและบังคับใช้ ข้อจำกัดทางกฎหมาย และเอกสารพันธบัตร
พันธบัตร double-barreled รวมแหล่งรายได้ที่กำหนดกับคำมั่น GO ของหน่วยงานรัฐที่มีอำนาจจัดเก็บภาษี คำมั่นชั้นที่สองอาจเพิ่มแหล่งชำระตามกฎหมายอีกทาง แต่ขอบเขต ลำดับสิทธิ และวิธีเยียวยายังคงขึ้นอยู่กับกฎหมายและเงื่อนไข อย่าสมมติว่าพันธบัตรชื่อนี้ทุกฉบับให้สิทธิแบบเดียวกันหรือขจัดความเสี่ยงทางการคลัง MSRB อธิบายว่าเป็นโครงสร้างที่รวมคำมั่นด้านรายได้และ GO
พันธบัตรที่ ขึ้นอยู่กับการจัดสรรงบประมาณประจำปี ต้องอาศัยฝ่ายนิติบัญญัติอนุมัติเงินสำหรับการชำระในแต่ละช่วงเวลาที่เกี่ยวข้อง ซึ่งต่างจากคำมั่นต่อทรัพยากรทั้งหมดที่ใช้ได้ตามกฎหมายอย่างต่อเนื่องและไม่มีเงื่อนไข ผลของการไม่จัดสรร—การผิดนัด การยุติ หรือเหตุการณ์อื่น—ขึ้นอยู่กับเอกสารและกฎหมาย ส่วนข้อกำหนด moral obligation อาจขอให้ฝ่ายนิติบัญญัติพิจารณาความช่วยเหลือโดยไม่ได้บังคับให้จัดสรรเงินตามกฎหมาย MSRB แยกกลไกที่ไม่มีผลผูกพันนี้ออกจากคำมั่น GO จงมองคำเหล่านี้เป็นคุณสมบัติทางกฎหมายเฉพาะ ไม่ใช่คำพ้องทั่วไปของการรับประกันโดยรัฐ
การเงินแบบ conduit และสถานะภาษีเป็นคนละเรื่อง
ในการเงินแบบ conduit ผู้ออกระดับรัฐหรือท้องถิ่นขายพันธบัตรเพื่อจัดหาเงินกู้หรือโครงการให้ผู้กู้คนละราย เช่น โรงพยาบาลไม่แสวงหากำไร มหาวิทยาลัย หน่วยงานที่อยู่อาศัย หรือธุรกิจ เงินชำระจากผู้กู้อาจเป็นแหล่งเดียวที่ผูกพันไว้ ผู้ออกภาครัฐอาจมีบทบาทด้านธุรการหรือประโยชน์สาธารณะโดยไม่รับประกันหนี้ของผู้กู้ บางรุ่นไม่มีสิทธิเรียกร้องต่อผู้ออก บางรุ่นมีการสนับสนุนจำกัดหรือจากบุคคลที่สาม คำตอบอยู่ในเอกสาร ไม่ใช่ชื่อหน่วยงานสาธารณะหรือประโยชน์สาธารณะของโครงการ
การเสริมเครดิตอาจเพิ่มอีกชั้นหนึ่ง ประกันพันธบัตร หนังสือเครดิตจากธนาคาร โครงการของรัฐ หรือการค้ำประกันจากบริษัทแม่อาจเป็นแหล่งชำระสำรอง แต่ต้องตรวจเงื่อนไขและความน่าเชื่อถือของผู้ให้การสนับสนุน การค้ำประกันไม่ได้ผูกพันทรัพย์สินทั้งหมดของผู้ค้ำโดยอัตโนมัติและไม่ได้ลบจุดอ่อนของลูกหนี้หลัก ตรวจว่าครอบคลุมเงินต้น ดอกเบี้ย ภาระการเสนอซื้อคืน หรือเฉพาะเหตุการณ์ที่กำหนด และยังมีผลใช้บังคับหรือไม่
สถานะภาษีเป็นอีกแกนหนึ่ง พันธบัตรเทศบาลอาจได้รับยกเว้นภาษี ต้องเสียภาษี หรืออยู่ภายใต้ AMT สำหรับผู้เสียภาษีที่ต้องชำระภาษีดังกล่าว หมวดเหล่านี้เกี่ยวกับวิธีเก็บภาษีดอกเบี้ย ไม่ได้บอกว่าเงินชำระมาจากภาษี ระบบสาธารณูปโภค ผู้กู้ conduit หรือหลายแหล่งรวมกัน คู่มือ MSRB เกี่ยวกับพันธบัตรเทศบาลที่ต้องเสียภาษี แยกสถานะภาษีออกจากคุณลักษณะและความเสี่ยงอื่น ตรวจการเปิดเผยข้อมูลภาษีของรุ่นนั้นและกฎของรัฐบาลกลาง รัฐ และท้องถิ่นสหรัฐฯ แยกต่างหาก
อ่านเอกสารเปิดเผยข้อมูลอย่างเป็นทางการก่อนเปรียบเทียบชื่อพันธบัตร
เริ่มจากเอกสารเปิดเผยข้อมูลอย่างเป็นทางการ ซึ่งโดยทั่วไปค้นได้ในระบบ EMMA ของ MSRB ยืนยันผู้ออก ลูกหนี้หรือผู้มีภาระ ผู้กู้ conduit และผู้ค้ำ จากนั้นหาแหล่งชำระที่แน่นอน ขอบเขตคำมั่น สิทธิยึดหน่วงและลำดับ ตลอดจนการใช้เงินที่อนุญาต ตรวจเงื่อนไขการจัดสรรประจำปี ข้อจำกัดภาษีหรือการลงคะแนน อำนาจกำหนดอัตรา เงินสำรอง ข้อกำหนดสัญญาและวิธีเยียวยา SEC ระบุว่าเอกสารนี้มีเงื่อนไขการออก ข้อมูลเครดิต และปัจจัยเสี่ยง ส่วนคู่มือ MSRB ก็ชี้ไปยังเอกสารเดียวกันเพื่อหาแหล่งและลำดับชำระ
ต่อมาให้ประเมินว่าแหล่งเงินที่ผูกพันไว้สามารถรองรับหนี้ได้ในสถานการณ์สมจริงหรือไม่ สำหรับพันธบัตรรายได้ อาจตรวจรายรับในอดีต การกระจุกตัวของลูกค้า ค่าใช้จ่ายดำเนินงาน การลงทุน การเปลี่ยนอัตราค่าบริการ และสิทธิเรียกร้องที่แข่งขันกัน สำหรับ GO ให้ดูฐานะการเงินของผู้ออก รายได้ที่ใช้ได้ตามกฎหมาย ภาระหนี้ ฐานภาษี และข้อจำกัดในการจัดเก็บหรือโยกย้ายเงิน อันดับเครดิตหรืออัตราส่วนความครอบคลุมเป็นข้อมูลประกอบ แต่ไม่แทนเอกสารและการวิเคราะห์การเงิน
สุดท้าย แยกโครงสร้างเครดิตออกจากคุณสมบัติอื่นของพันธบัตร สถานะภาษีรัฐบาลกลาง อายุไถ่ถอน สิทธิไถ่ถอนก่อนกำหนด ราคาตลาด สภาพคล่อง และถิ่นที่อยู่ของผู้ลงทุนอาจมีผลต่อการลงทุนโดยไม่เปลี่ยนคำมั่นชำระหนี้หลัก หากต้องการอ่านกลไกที่เกี่ยวข้อง โปรดดู คู่มือผลตอบแทนเทียบเท่าภาษีของพันธบัตรเทศบาล, คู่มือราคา clean และ dirty และ คู่มือพันธบัตรรายตัวเทียบกับกองทุนตราสารหนี้ บทความนี้อธิบายแนวคิดทั่วไปในสหรัฐฯ ไม่ใช่คำแนะนำกฎหมาย ภาษี หรือการลงทุนสำหรับพันธบัตรรุ่นใดรุ่นหนึ่ง
คำถามที่พบบ่อย
Q1พันธบัตร GO ปลอดภัยกว่าพันธบัตรรายได้เสมอหรือไม่?
ไม่ ชื่อเรียกอธิบายโครงสร้างชำระหนี้ทั่วไป ไม่ได้จัดอันดับความปลอดภัยสากล พันธบัตร GO ต้องดูคำมั่นทางกฎหมาย ทรัพยากร และข้อจำกัดของผู้ออก ส่วนพันธบัตรรายได้ต้องดูแหล่งเงิน ลูกหนี้ สิทธิยึดหน่วง ข้อกำหนด และสิทธิเรียกร้อง อ่านเอกสารและข้อมูลการเงินประกอบ
Q2พันธบัตรรายได้ต้องชำระจากค่าบริการที่ผู้ใช้โครงการจ่ายเท่านั้นหรือไม่?
ไม่ แหล่งรายได้ที่ผูกพันอาจรวมรายรับระบบหรือโครงการ เงินอุดหนุน ค่าเช่าหรือเงินกู้ และภาษีเฉพาะ เอกสารกำหนดแหล่งเงินและการสนับสนุนเพิ่มเติม
Q3ความครอบคลุมการชำระหนี้ 1.50 เท่าหมายความว่าพันธบัตรผิดนัดไม่ได้หรือไม่?
ไม่ นี่เป็นการคำนวณสำหรับช่วงเวลาและตัววัดรายได้ที่กำหนด กระแสเงินในอนาคต นิยามข้อกำหนด เงินสำรอง สิทธิเรียกร้องอื่น ข้อจำกัดกฎหมาย สภาพการดำเนินงาน และวิธีเยียวยาก็สำคัญ อัตราส่วนเพียงค่าเดียวไม่ใช่คำพยากรณ์การผิดนัด
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
เมื่อพันธบัตรเทศบาลเรียกว่าพันธบัตรรายได้ คำถามแรกที่ควรถามคืออะไร?
เลือกคำตอบเพื่อดูคำอธิบาย