

ตราสารหนี้รายตัวกับกองทุนตราสารหนี้: กระแสเงินสด วันครบกำหนด และความเสี่ยง
เปรียบเทียบสิทธิที่ผู้ลงทุนถือ เวลาได้รับเงิน วันครบกำหนด การกระจายความเสี่ยง ความเสี่ยง และต้นทุน
ในคู่มือนี้สิ่งที่คุณถืออยู่แตกต่างกัน
สรุปสั้น
ตราสารหนี้รายตัวคือสิทธิเรียกร้องหนี้ต่อผู้ออกตราสารรายเดียว โดยมีเงื่อนไขการจ่ายและมักมีวันครบกำหนดที่ระบุไว้ ส่วนหน่วยลงทุนในกองทุนตราสารหนี้เป็นการถือส่วนหนึ่งของพอร์ต ไม่ได้สัญญาว่าจะคืนมูลค่าที่ตราไว้ของตราสารใดตราสารหนึ่งในวันที่คุณเลือก ตัวอย่างใช้แนวปฏิบัติของตราสารหนี้และกองทุนในสหรัฐฯ ผลิตภัณฑ์ ภาษี และการคุ้มครองผู้ลงทุนแตกต่างกันในแต่ละประเทศ ตัวเลขเป็นสมมติฐาน ไม่ใช่การคาดการณ์หรือคำแนะนำลงทุน
สิ่งที่คุณถืออยู่แตกต่างกัน
เมื่อซื้อตราสารหนี้รายตัว คุณให้รัฐบาล หน่วยงานท้องถิ่น หรือบริษัทกู้เงินตามเงื่อนไขการออกตราสาร เอกสารระบุมูลค่าที่ตราไว้ คูปอง วันครบกำหนด และข้อกำหนดการไถ่ถอนก่อนกำหนด หากผู้ออกตราสารชำระตามภาระและไม่ไถ่ถอนก่อน มูลค่าที่ตราไว้จะครบกำหนดชำระตามสัญญา นี่คือสิทธิเรียกร้องตามสัญญา ไม่ใช่การรับประกันว่าผู้ออกจะมีความสามารถชำระเงินตลอดไป
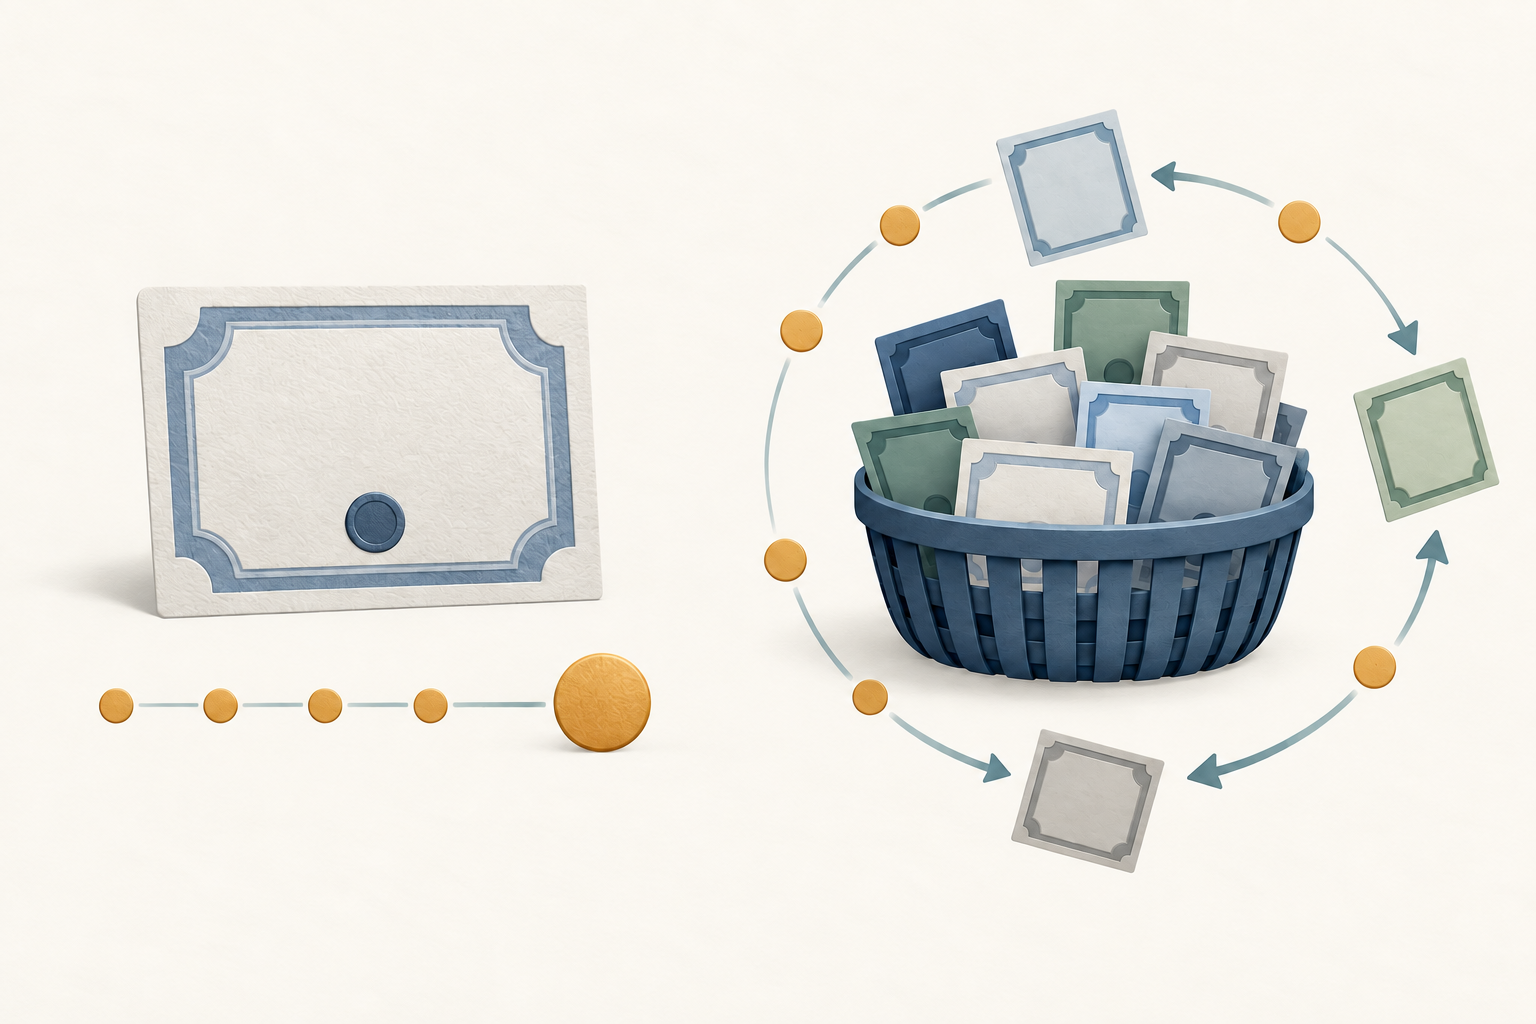
เมื่อซื้อกองทุนตราสารหนี้ คุณถือหน่วยที่กองทุนออก กองทุนถือพันธบัตรและสินทรัพย์อื่นตามวัตถุประสงค์ หน่วยลงทุนให้สิทธิในสินทรัพย์สุทธิของกองทุนตามสัดส่วน ไม่ใช่สิทธิโดยตรงต่อคูปองหรือมูลค่าที่ตราไว้ของตราสารหนี้รายตัว กองทุนอาจได้รับดอกเบี้ย ขายตราสาร หรือได้รับเงินต้นเมื่อครบกำหนด FINRA อธิบายความแตกต่างนี้ในคู่มือตราสารหนี้ กองทุนอาจเป็นกองทุนรวม ETF หรือกองทุนปิด ควรดูหนังสือชี้ชวนและรายการถือครองปัจจุบัน
กระแสเงินสดและวันครบกำหนดมีเส้นทางต่างกัน
ตราสารหนี้อัตราคงที่โดยทั่วไปจ่ายคูปองตามกำหนดและชำระมูลค่าที่ตราไว้เมื่อครบกำหนด ทั้งนี้ขึ้นกับความสามารถชำระของผู้ออกและเงื่อนไขไถ่ถอนก่อนกำหนด คูปองปีละ 4% จากมูลค่าที่ตราไว้ 10,000 ดอลลาร์เท่ากับ 400 ดอลลาร์ต่อปี ตัวอย่างตราสารหนี้สหรัฐฯ หลายประเภทจ่ายทุกครึ่งปี ครั้งละ 200 ดอลลาร์ คูปองคำนวณจากมูลค่าที่ตราไว้ แต่ผลตอบแทนจริงยังขึ้นกับราคาซื้อ เวลา เงื่อนไขเรียกไถ่ถอน และการนำคูปองไปลงทุนต่อ
กองทุนตราสารหนี้แบบดั้งเดิมไม่มีวันครบกำหนดเดียวสำหรับผู้ถือหน่วยทุกคน ตราสารในพอร์ตครบกำหนดต่างเวลากัน และอาจถูกขายหรือแทนที่ตามเป้าหมายกองทุน เงินจ่ายคืนขึ้นกับสินทรัพย์ กระแสเงินสด ค่าใช้จ่าย และนโยบาย จึงเปลี่ยนแปลงได้ อัตราผลตอบแทนจากการจ่ายเงินไม่ใช่คูปองตามสัญญาหรือผลตอบแทนรวมที่รับประกัน
ETF แบบกำหนดปีครบกำหนดเป้าหมายอาจวางแผนปิดกองทุนในช่วงปีนั้น แต่เงินจ่ายสุดท้ายขึ้นกับสินทรัพย์สุทธิที่เหลือและเงื่อนไขกองทุน ไม่ได้รับประกันราคาซื้อหรือมูลค่าที่ตราไว้ ดูETF ตราสารหนี้ครบกำหนดอย่างไรและ ETF เป้าหมายครบกำหนดคืออะไร
การกระจายความเสี่ยงและการเลือกเองมีข้อแลกเปลี่ยน
กองทุนสามารถกระจายเงินไปยังผู้ออกและตราสารหลายรายเพื่อลดผลกระทบจากปัญหาของรายเดียว แต่ระดับการกระจายจริงขึ้นกับวัตถุประสงค์และสินทรัพย์ที่ถือ กองทุนผลตอบแทนสูง กองทุนอุตสาหกรรมเดียว หรือประเทศเดียวอาจยังกระจุกตัว และตราสารหลายตัวอาจได้รับผลจากแรงกระแทกเศรษฐกิจเดียวกัน กองทุนไม่ลบความเสี่ยงด้านเครดิต อัตราดอกเบี้ย สภาพคล่อง หรือเงินเฟ้อ
การถือตราสารรายตัวช่วยให้เลือกผู้ออก ลำดับสิทธิ โครงสร้างคูปอง และวันครบกำหนดได้เอง ซึ่งอาจช่วยจับคู่วันจ่ายกับค่าใช้จ่ายในอนาคต แต่ต้องตรวจเอกสารเครดิต เงื่อนไขไถ่ถอน ราคา สภาพคล่อง และการกระจุกตัวด้วยตนเอง การกระจายกว้างอาจต้องใช้เงินมากหรือซื้อหลายครั้ง ชื่อผู้ออกที่ต่างกันไม่ได้แปลว่าแหล่งความเสี่ยงต่างกันเสมอไป
ราคาซื้อขายและสภาพคล่องทำงานต่างกัน
ราคาตลาดของตราสารหนี้รายตัวเปลี่ยนก่อนครบกำหนดได้ หากขายก่อน อาจได้เงินมากหรือน้อยกว่ามูลค่าที่ตราไว้ตามอัตราผลตอบแทนตลาด เครดิต สภาพคล่อง และเงื่อนไขตราสาร SEC อธิบายว่าการขายก่อนครบกำหนด อาจได้เงินไม่เท่ามูลค่าที่ตราไว้และอาจมีค่าคอมมิชชันหรือส่วนลดจากโบรกเกอร์ ถามว่าราคารวมส่วนเพิ่ม ส่วนลด ค่าคอมมิชชัน และดอกเบี้ยค้างรับหรือไม่
ETF ตราสารหนี้ซื้อขายในตลาดหลักทรัพย์ระหว่างวัน ราคาตลาดอาจต่างจากมูลค่าทรัพย์สินสุทธิ (NAV) และมีส่วนต่างราคาเสนอซื้อกับเสนอขาย กองทุนรวมแบบเปิดมักทำรายการซื้อและไถ่ถอนวันละครั้งตาม NAV ที่คำนวณได้ FINRA อธิบายในคู่มือETF และกองทุนรวม
รูปแบบการซื้อขายไม่ได้รับประกันสภาพคล่อง หน่วย ETF อาจซื้อขายง่ายทั้งที่ตราสารบางตัวในพอร์ตมีการซื้อขายน้อย ช่วงตลาดตึงตัว ส่วนต่างราคาและส่วนเพิ่มหรือส่วนลดเทียบกับ NAV อาจกว้างขึ้น ตราสารรายตัวที่ทราบวันครบกำหนดก็ขายก่อนกำหนดได้ในต้นทุนสูง
ทั้งสองแบบอาจขาดทุนได้หลายสาเหตุ
เมื่อผลตอบแทนตลาดสูงขึ้น ราคาตราสารหนี้อัตราคงที่เดิมมักลดลง เพราะการจ่ายเงินตามสัญญาน่าสนใจน้อยกว่าตราสารออกใหม่ การประเมินราคาใหม่อาจลด NAV ของกองทุน และราคา ETF อาจเบี่ยงจาก NAV ด้วย ผลกระทบขึ้นกับ duration วันครบกำหนด เส้นอัตราผลตอบแทน และส่วนต่างเครดิต คำอธิบาย duration ของ ETF ตราสารหนี้ เป็นการประมาณความไว ไม่ใช่การพยากรณ์ผลตอบแทนแน่นอน
ทั้งสองแบบมีความเสี่ยงเครดิต ตราสารรายตัวกระจุกความเสี่ยงที่ผู้ออกรายเดียวและลำดับสิทธิ ส่วนกองทุนกระจายหรือกระจุกตามเป้าหมาย พันธบัตรที่เรียกคืนได้อาจถูกชำระก่อน ส่วนตราสารที่มีสินเชื่อบ้านรองรับอาจคืนเงินต้นเร็วหรือช้ากว่าคาด เงินเฟ้อลดอำนาจซื้อของเงินจ่ายคงที่ และคูปองหรือเงินต้นที่ได้รับกลับมาอาจต้องนำไปลงทุนใหม่ในอัตราที่ต่างกัน
การถือจนถึงครบกำหนดอาจช่วยเลี่ยงการขายต่ำกว่ามูลค่าที่ตราไว้ แต่ไม่ลบความเสี่ยงผิดนัด ไถ่ถอนก่อนกำหนด เงินเฟ้อ หรือการลงทุนต่อ กองทุนอาจให้การกระจายอย่างต่อเนื่อง แต่ไม่ได้ชดเชยการขาดทุนในวันที่คุณกำหนด ไม่มีรูปแบบใดปลอดภัยกว่าเสมอไป ควรเทียบผู้ออกหรือเป้าหมายกองทุน เวลาที่ต้องใช้เงิน และความสามารถรับราคาเปลี่ยนแปลง
เปรียบเทียบค่าใช้จ่ายและภาษีทั้งหมด
การซื้อขายตรงอาจมีค่าคอมมิชชันหรือส่วนเพิ่ม/ส่วนลดของผู้ค้าซึ่งรวมอยู่ในราคา หากซื้อระหว่างวันจ่ายคูปอง ผู้ซื้ออาจจ่ายดอกเบี้ยค้างรับให้ผู้ขาย เปรียบเทียบราคารวมและกระแสเงินสดคาดหมาย ไม่ใช่ดูคูปองอย่างเดียว
กองทุนอาจมีค่าใช้จ่ายดำเนินงาน ค่าธรรมเนียมตามประเภทหน่วย และต้นทุนซื้อขายในพอร์ต นักลงทุน ETF ยังอาจจ่ายส่วนต่างราคาและค่านายหน้า อัตราค่าใช้จ่ายต่ำไม่ได้รวมทุกต้นทุน ควรดูหนังสือชี้ชวนและข้อมูลจากโบรกเกอร์
ภาษีขึ้นกับประเทศ บัญชี และประเภทตราสารหรือกองทุน ในสหรัฐฯ ดอกเบี้ย กำไรจากการขาย คุณลักษณะของพันธบัตรเทศบาล และเงินจ่ายจากกองทุนอาจถูกปฏิบัติต่างกัน กองทุนอาจจ่ายรายได้หรือกำไรที่เกิดขึ้นจริงแม้ผู้ลงทุนไม่ได้ขายหน่วย อย่าคิดว่าเงินจ่ายทุกส่วนจากกองทุนพันธบัตรเทศบาลได้รับยกเว้นภาษี ตัวอย่างของสหรัฐฯ ไม่ใช่กฎของประเทศอื่น
ตัวอย่างกระแสเงินสดสมมติ 10,000 ดอลลาร์
สมมติซื้อพันธบัตรอายุห้าปีที่ราคาเท่ามูลค่าที่ตราไว้ 10,000 ดอลลาร์ คูปอง 4% ต่อปี และจ่ายทุกหกเดือน คูปองหนึ่งครั้งคือ 10,000 × 0.04 ÷ 2 = 200 ดอลลาร์ สิบครั้งรวม 2,000 ดอลลาร์ หากผู้ออกจ่ายและไม่เรียกคืนก่อนกำหนด จะได้เงินต้น 10,000 ดอลลาร์เมื่อครบกำหนด
นี่เป็นเพียงคณิตศาสตร์ของเงินจ่ายตามสัญญา ไม่ใช่ผลตอบแทนรวมที่รับประกัน ไม่รวมค่าธรรมเนียม ภาษี เงินเฟ้อ การลงทุนต่อ การผิดนัด และการชำระก่อนกำหนด ซื้อสูงหรือต่ำกว่ามูลค่าที่ตราไว้จะเปลี่ยนผลตอบแทน หากขายก่อน วันนั้นราคาอาจสูงหรือต่ำกว่า 10,000 ดอลลาร์และมีต้นทุนซื้อขาย
หากลงทุน 10,000 ดอลลาร์ในกองทุน คุณถือหน่วยกองทุน ไม่ใช่สิทธิเรียกร้องมูลค่าที่ตราไว้ 10,000 ดอลลาร์ที่จะครบกำหนดในห้าปี เงินจ่ายเปลี่ยนตามตราสารที่ครบกำหนด ถูกแทนที่ ประเมินราคาใหม่ และหักค่าใช้จ่าย หลังห้าปี มูลค่าหน่วยอาจสูงหรือต่ำกว่าเงินลงทุนเดิม การนำเงินจ่ายกลับไปลงทุนเพิ่มจำนวนหน่วย แต่ไม่สร้างสัญญาคืนเงินต้นในวันที่เลือก
เปรียบเทียบให้ตรงกับคำถามของคุณ
เริ่มจากถามว่าต้องการเงินจ่ายตามสัญญาในวันหนึ่ง หรืออยากถือพอร์ตที่รายได้และมูลค่าเปลี่ยนได้ สำหรับตราสารรายตัวให้ดูผู้ออกและลำดับสิทธิ สำหรับกองทุนให้ดูเป้าหมาย อายุเฉลี่ย duration องค์ประกอบเครดิต การกระจุกตัว และค่าใช้จ่าย พิจารณาการขายก่อนกำหนด การไถ่ถอน เงินจ่ายที่เปลี่ยน และราคาที่ลดลง
วันครบกำหนดของตราสารรายตัวไม่เหมือนอายุเฉลี่ยหรือ duration ของกองทุน บันไดตราสารหนี้กระจายวันครบกำหนด ส่วนกองทุนดั้งเดิมมักเปลี่ยนสินทรัพย์ต่อเนื่อง ดูกลยุทธ์ ladder, barbell และ bullet และSEC yield, distribution yield กับ yield to maturity
การเปรียบเทียบที่ดีแสดงว่าเงื่อนไขเงินจ่าย การกระจาย ราคาตลาด ค่าใช้จ่าย ภาษี และเอกสารเหมาะกับคำถามหรือไม่ โดยไม่ประกาศว่ารูปแบบหนึ่งดีที่สุดสำหรับทุกคน ก่อนตัดสินใจอ่านเอกสารออกตราสารหรือหนังสือชี้ชวน รายการถือครองล่าสุด และรายงานผู้ถือหน่วยฉบับล่าสุด
คำถามที่พบบ่อย
Q1กองทุนตราสารหนี้จะคืนเงินลงทุนเดิมให้ฉันในวันกำหนดหรือไม่?
โดยทั่วไปไม่ หน่วยกองทุนปกติไม่มีวันครบกำหนดส่วนบุคคลหรือคำมั่นคืนราคาซื้อ กองทุนเป้าหมายครบกำหนดอาจวางแผนปิด แต่เงินสุดท้ายขึ้นกับสินทรัพย์และเงื่อนไขที่เหลือ
Q2ถ้าถือพันธบัตรรายตัวจนครบกำหนด จะละเลยความเสี่ยงด้านราคาได้ไหม?
ไม่ได้ คุณอาจไม่ต้องขายตามราคาตลาดระหว่างทาง แต่ผู้ออกอาจผิดนัด พันธบัตรที่เรียกคืนได้อาจจ่ายก่อน และเงินเฟ้อหรืออัตราลงทุนใหม่เปลี่ยนมูลค่ากระแสเงินสด คุณอาจต้องขายก่อนกำหนด
Q3พันธบัตรรายตัวปลอดภัยกว่ากองทุนหรือไม่?
ตัดสินจากประเภทอย่างเดียวไม่ได้ พันธบัตรหนึ่งตัวกระจุกความเสี่ยงที่ผู้ออกรายเดียว ส่วนกองทุนอาจกระจายหรือกระจุกตามวัตถุประสงค์ เปรียบเทียบสินทรัพย์ เครดิต วันครบกำหนด duration สภาพคล่อง และต้นทุน
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ผู้ลงทุนเป็นเจ้าของอะไรเมื่อซื้อหน่วยกองทุนตราสารหนี้?
เลือกคำตอบเพื่อดูคำอธิบาย