

ประกันพันธบัตรเทศบาลคุ้มครองอะไร: ขอบเขตและความเสี่ยงของบริษัทประกัน
ทำความเข้าใจว่าประกันพันธบัตรเทศบาลของสหรัฐอาจคุ้มครองการจ่ายเงินตามกำหนดอย่างไร ประกันตอนออกหุ้นกู้ต่างจากประกันตลาดรองอย่างไร และเหตุใดต้องแยกเครดิตผู้ออก บริษัทประกัน และราคาขาย
ในคู่มือนี้ประกันเป็นแหล่งชำระเงินสำรอง
สรุปสั้น
ประกันพันธบัตรเทศบาลเป็นแหล่งชำระเงินสำรองตามสัญญาสำหรับงวดที่ระบุไว้ อาจช่วยชำระเงินต้นหรือดอกเบี้ยที่คุ้มครองเมื่อผู้มีหน้าที่ชำระหลักไม่จ่าย แต่ไม่ได้รับประกันฐานะของบริษัทประกัน ราคาขายต่อ หรือความเสี่ยงที่อยู่นอกกรมธรรม์
ประกันเป็นแหล่งชำระเงินสำรอง
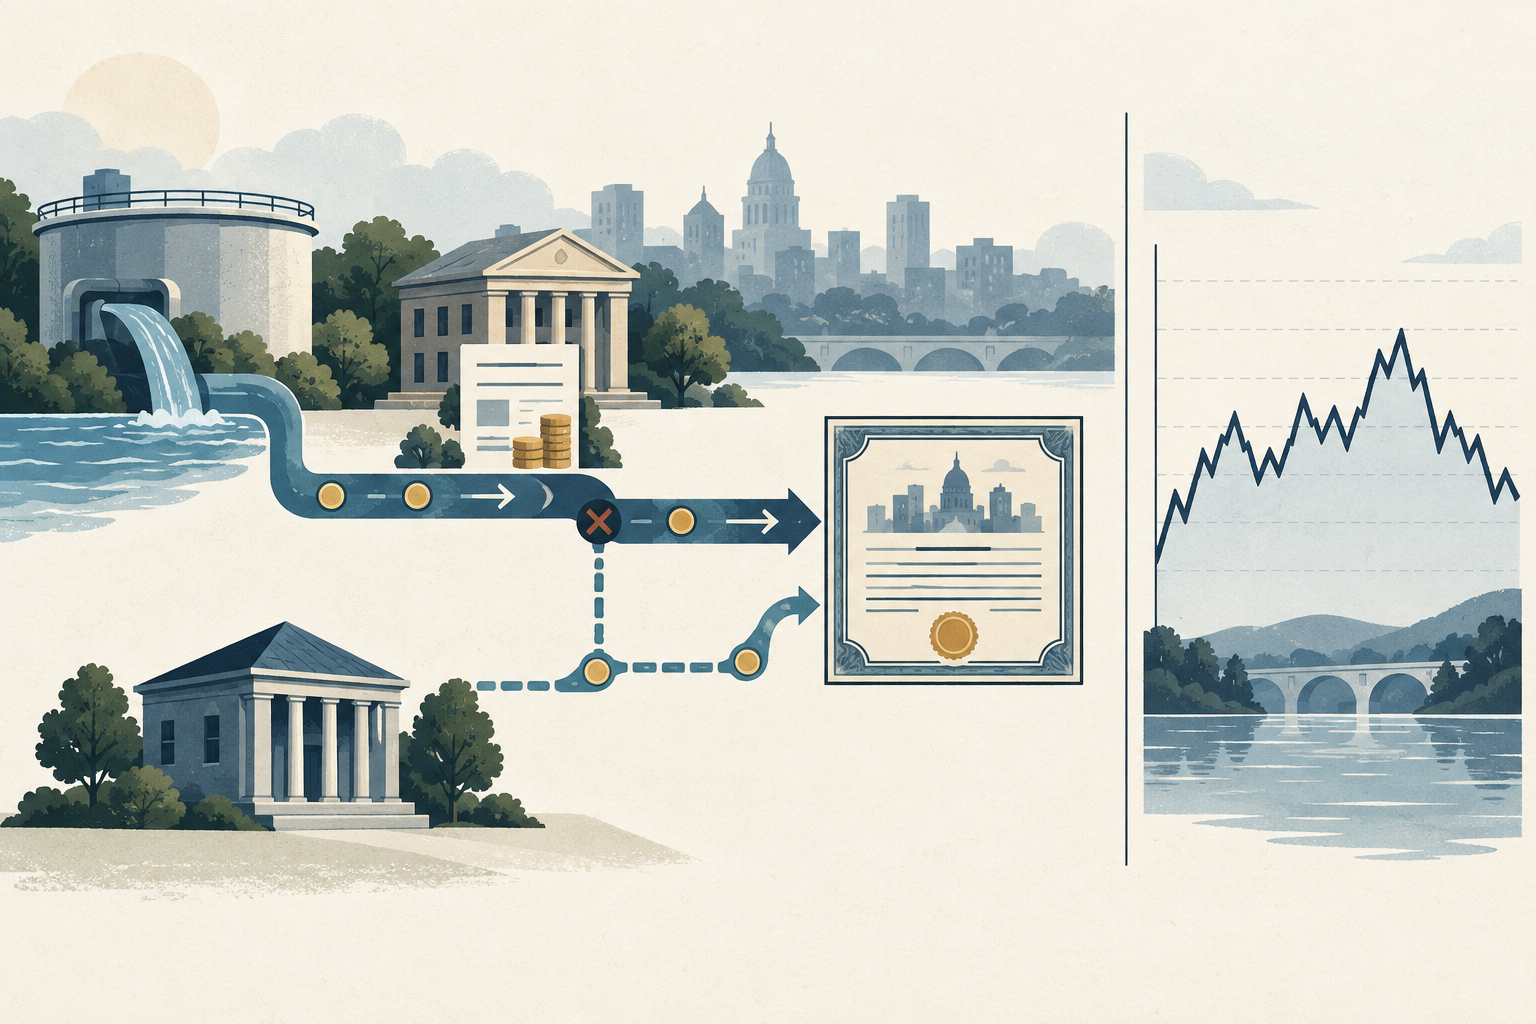
สำหรับพันธบัตรเทศบาลของสหรัฐ ประกันเป็นสัญญากับบริษัทประกันภายนอกที่อาจเพิ่มแหล่งชำระเงินสำรองสำหรับเงินต้นและดอกเบี้ยที่ระบุว่าคุ้มครอง ผู้ออกหรือผู้กู้ในโครงสร้าง conduit ยังคงเป็นผู้รับผิดชอบหนี้เดิม ส่วนบริษัทประกันให้คำมั่นแยกต่างหากตามขอบเขตของกรมธรรม์ MSRB อธิบายว่าประกันพันธบัตรเป็นการเสริมเครดิตที่ช่วยหนุนแหล่งชำระหลัก ดูคำอธิบายแหล่งชำระหนี้ของ MSRB
คำว่า “มีประกัน” ไม่ได้ทำให้เทศบาลค้ำประกันหนี้ทั้งหมด และไม่ได้ตรึงราคาตลาดของพันธบัตร ผู้ที่มีหน้าที่จ่าย เงินสดรายการใดอยู่ในความคุ้มครอง และขั้นตอนเรียกร้องสินไหม ต้องอ่านจากเอกสารเสนอขายและกรมธรรม์ฉบับนั้น ๆ
คู่มือแหล่งชำระหนี้ของ MSRB จัดให้การเสริมความน่าเชื่อถือเป็นแหล่งชำระเงินลำดับรอง และประกาศสำหรับนักลงทุนร่วมของ MSRB–FINRA ปี 2009 กล่าวถึงฐานะบริษัทประกันและความเสี่ยงของพันธบัตรด้วย
ติดตามเส้นทางเงินเมื่อขาดการจ่ายตามกำหนด
สมมติว่ามูลค่าหน้าตั๋ว 10 ล้านดอลลาร์ คูปองต่อปี 4% และจ่ายดอกเบี้ยทุกครึ่งปี ดอกเบี้ยตามกำหนดแต่ละงวดคือ 10,000,000 × 0.04 ÷ 2 = 200,000 ดอลลาร์ หากผู้ออกไม่จ่ายในวันครบกำหนดและกรมธรรม์ครอบคลุมดอกเบี้ยรายการนี้ บริษัทประกันอาจจ่ายจำนวนที่คุ้มครองตามข้อกำหนดเรื่องการแจ้ง หลักฐาน และเวลาในสัญญา ตัวเลขนี้เป็นเพียงตัวอย่าง ไม่ได้บอกว่าการเรียกร้องจริงจะใช้เวลานานเท่าใด
การจ่ายของบริษัทประกันไม่ได้ลบหนี้ของผู้ออกและไม่ได้หมายความว่าบริษัทประกันจะซื้อพันธบัตรโดยอัตโนมัติ กรมธรรม์อาจระบุว่าใครต้องแจ้งการผิดนัด ใช้เอกสารใด ผู้ใดเป็นผู้รับเงิน และสิทธิใดโอนหลังจ่ายแล้ว จึงไม่ควรตีความความคุ้มครองว่าเป็นเงินสดที่พร้อมใช้ทันที
ประกันตอนออกและประกันตลาดรองเริ่มคุ้มครองต่างเวลากัน
ประกันตอนออกมักจัดทำเมื่อขายพันธบัตรครั้งแรก โดยค่าประกันเป็นส่วนหนึ่งของต้นทุนการกู้ของผู้ออก ส่วนประกันตลาดรองซื้อหลังออกตราสารแล้วและมักคุ้มครองตราสารที่เข้าเกณฑ์ตลอดอายุคงเหลือ เอกสารกองทุนที่ยื่นต่อ SEC แยกประกันสองประเภทนี้และยกตัวอย่างประกันตลาดรอง แต่เป็นตัวอย่างในเอกสารเฉพาะ ไม่ใช่แบบกรมธรรม์มาตรฐาน
ตรวจ CUSIP และวันครบกำหนดที่ได้รับความคุ้มครอง วันที่เริ่มคุ้มครอง ผู้ชำระเบี้ย และความคุ้มครองติดตามตราสารเมื่อมีการขายต่อหรือไม่ อย่าสรุปว่าทุกอายุในชุดเดียวกันมีประกันเหมือนกัน สำหรับประกันตลาดรอง ให้เปรียบเทียบเบี้ยประกันกับอายุและจำนวนเงินที่ยังเหลืออยู่
อ่านกรมธรรม์ ไม่ใช่แค่ป้ายกำกับ
ป้าย “insured” บนหน้าจอซื้อขายไม่ได้บอกว่าคุ้มครองอะไรบ้าง ให้อ่านกรมธรรม์ที่แนบกับหนังสือชี้ชวนหรือเอกสารเสนอขาย ตรวจตราสารและวันครบกำหนด เงินต้น ดอกเบี้ย วันจ่าย ขั้นตอนแจ้งและยื่นหลักฐาน และวิธีจ่ายสินไหม อ่านข้อกำหนดเรื่องการไถ่ถอนก่อนกำหนด sinking fund การเร่งครบกำหนด สิทธิ tender และปัญหาของตัวแทนจ่ายเงินด้วย
เอกสารเสนอขายที่มีประกัน BAM บน EMMA เป็นตัวอย่างกรมธรรม์ที่คุ้มครองการจ่ายตามกำหนดบางรายการภายใต้เงื่อนไข และระบุว่าไม่รับประกันราคาตลาดหรือสภาพคล่อง ตัวอย่างนี้ใช้กับการออกตราสารนั้นเท่านั้น กรมธรรม์อื่นอาจกำหนดรายการคุ้มครองและข้อยกเว้นต่างกัน
แยกเครดิตบริษัทประกันออกจากเครดิตผู้ออก
พันธบัตรที่มีประกันอาจมีอันดับเครดิตที่สะท้อนฐานะบริษัทประกัน และอันดับพื้นฐานที่พิจารณาผู้ออกหรือผู้มีภาระชำระโดยไม่รวมประกัน ไม่ใช่ทุกตราสารจะมีทั้งสองอันดับ หากดูแต่อันดับของตราสารที่มีประกัน อาจเข้าใจผิดว่าเทศบาลแข็งแกร่ง ทั้งที่อันดับนั้นอิงความสามารถของบริษัทประกัน MSRB ระบุว่าพันธบัตรบางรายการมีอันดับของผู้ประกันและอันดับพื้นฐานแยกกัน
จดว่าผู้ใดเป็นผู้ถูกประเมิน วันใด และขอบเขตเป็นอย่างไร ตรวจฐานะการเงินปัจจุบันของบริษัทประกันและความสามารถของผู้ออกในการจ่ายโดยไม่มีประกัน อันดับ ณ วันออกไม่ได้ยืนยันสถานะปัจจุบัน ความแข็งแกร่งของผู้ประกันอาจเปลี่ยนระหว่างอายุพันธบัตร
ราคาและสภาพคล่องยังเป็นความเสี่ยงคนละเรื่อง
การคุ้มครองเงินที่ถึงกำหนดไม่ได้ตรึงราคาขายก่อนครบกำหนด อัตราดอกเบี้ย ความถี่ซื้อขาย เครดิตของผู้ออกและบริษัทประกัน เงื่อนไขไถ่ถอน และอุปสงค์อุปทานล้วนมีผลต่อราคา พันธบัตรเทศบาลที่ซื้อขายน้อยอาจหาผู้ซื้อในราคาที่ต้องการได้ยากในวันที่จำเป็นต้องขาย คำอธิบายตลาดรองของ MSRB ระบุว่าดอกเบี้ย เครดิต และภาวะตลาดกระทบราคาขายได้
ประกันไม่ใช่สิทธิขายคืนที่ราคาพาร์ ไม่ใช่คำมั่นว่าจะมีผู้ซื้อทันที และไม่ใช่การคุ้มครองความเสียหายทุกรูปแบบ การลดอันดับบริษัทประกันอาจกระทบราคาแม้การจ่ายบางรายการยังอยู่ในประกัน หากบริษัทประกันมีความสามารถจ่ายลดลง มูลค่าของการเสริมเครดิตก็ลดลงได้ แยกความเสี่ยงรับเงินตามกำหนดออกจากความเสี่ยงราคาและสภาพคล่อง
คู่มือตลาดรองของ MSRB อธิบายว่าราคาเสนอและราคาซื้อขายขึ้นอยู่กับภาวะตลาด ส่วนหนังสือชี้ชวนกองทุนที่ยื่นต่อ SEC ในปี 2024 เป็นเพียงตัวอย่างการเปิดเผยข้อมูล ไม่ใช่กรมธรรม์มาตรฐาน
ตรวจตราสารที่แน่นอนใน EMMA
เริ่มจาก CUSIP และวันครบกำหนดที่แน่นอน แล้วค้นหนังสือชี้ชวน กรมธรรม์ รายงานต่อเนื่อง และประกาศเหตุการณ์สำคัญใน EMMA ระบุชื่อนิติบุคคลของบริษัทประกัน คู่สัญญา วันครบกำหนดและเงินที่คุ้มครอง เวลาที่ต้องแจ้ง และข้อยกเว้น ชื่อกลุ่มบริษัทไม่จำเป็นต้องเป็นบริษัทที่มีหน้าที่จ่ายตามกรมธรรม์
เปรียบเทียบอันดับที่มีประกันกับอันดับพื้นฐาน วันที่จัดอันดับ และข้อมูลล่าสุดของผู้ออกและบริษัทประกัน ความสามารถชำระหนี้อาจเปลี่ยนหลังออกตราสาร หากหนึ่งชุดมีหลาย CUSIP ให้ตรวจทีละรายการก่อนสรุปว่าทุกตราสารมีความคุ้มครองแบบเดียวกัน
ตัวอย่างเอกสารคือหนังสือชี้ชวนทางการบน EMMA สำหรับพันธบัตรหนึ่งรุ่นที่ BAM รับประกัน เงื่อนไขในเอกสารใช้กับรุ่นนั้นเท่านั้น ไม่ควรเหมารวมกับพันธบัตรอื่น
เปรียบเทียบต้นทุนผู้ออกกับความเสี่ยงผู้ลงทุน
สำหรับผู้ออก คำถามคือการลดต้นทุนดอกเบี้ยที่อาจเกิดขึ้นคุ้มกับเบี้ยประกันและค่าใช้จ่ายอื่นหรือไม่ สมมติเป็นตัวอย่างว่าตราสารมีมูลค่า 10 ล้านดอลลาร์ เสียเบี้ย 75,000 ดอลลาร์ และคูปองลดลง 0.15 จุดเปอร์เซ็นต์ หากเงินต้นไม่ลด ยอดประหยัดดอกเบี้ยขั้นต้นต่อปีคือ 10,000,000 × 0.0015 = 15,000 ดอลลาร์ จึงใช้เวลาคืนทุนแบบง่าย 75,000 ÷ 15,000 = 5 ปี
ตัวเลขนี้ไม่คิดลดกระแสเงินสด ไม่รวมการทยอยคืนเงินต้น การถูกไถ่ถอนหรือรีไฟแนนซ์ ค่าธรรมเนียม และเวลาจ่ายเบี้ย เป็นตัวอย่างต้นทุนของผู้ออก ไม่ใช่ผลตอบแทนผู้ลงทุนหรือข้อพิสูจน์ว่าควรซื้อประกัน ผู้ซื้อควรเปรียบเทียบราคา yield to worst เงื่อนไข call ภาษี สภาพคล่อง เครดิตพื้นฐานและเครดิตผู้ประกัน ดูต่อได้ที่คู่มือพันธบัตร GO กับ revenue, ผลตอบแทนเทียบเท่าภาษีของพันธบัตรเทศบาล และ YTC กับ YTW
คำถามที่พบบ่อย
Q1ประกันพันธบัตรเทศบาลรับประกันราคาตลาดหรือไม่
ไม่ กรมธรรม์อาจคุ้มครองเงินตามกำหนดบางรายการ แต่อัตราดอกเบี้ย เครดิต การไถ่ถอนและการซื้อขายเปลี่ยนราคาและสภาพคล่องได้
Q2อันดับเครดิตที่มีประกันสูงหมายความว่าผู้ออกมีฐานะการเงินดีหรือไม่
ไม่จำเป็น อันดับอาจสะท้อนเครดิตของบริษัทประกัน ควรตรวจอันดับพื้นฐานและฐานะของผู้ออกหรือผู้กู้ด้วย
Q3พันธบัตรเทศบาลที่มีประกันทุกฉบับคุ้มครองเหมือนกันหรือไม่
ไม่ ตราสาร วันครบกำหนด รายการจ่าย ขั้นตอนแจ้งและเรียกร้อง ตลอดจนข้อยกเว้นขึ้นกับกรมธรรม์และเอกสารของแต่ละรุ่น
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ควรตรวจอะไรเป็นอันดับแรกเมื่อพิจารณาพันธบัตรเทศบาลที่มีประกัน
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
อ่านคู่มือฉบับละเอียดCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
อ่านคู่มือฉบับละเอียด