

การทดสอบ Ljung–Box สำหรับสหสัมพันธ์ในตัวเองของอนุกรมเวลา
เรียนรู้ว่าสถิติ Ljung–Box Q รวมสหสัมพันธ์ในตัวเองของเศษเหลืออย่างไร วิธีเลือก lag และองศาอิสระ และการทดสอบนี้ไม่สามารถสรุปอะไรเกี่ยวกับผลตอบแทนทางการเงินได้บ้าง
ในคู่มือนี้การทดสอบ Ljung–Box ประเมินอะไร
สรุปสั้น
การทดสอบ Ljung–Box ถามว่าสหสัมพันธ์ในตัวเองจนถึง lag ที่เลือกมีค่าเป็นศูนย์ร่วมกันหรือไม่ เมื่อนำไปใช้กับเศษเหลือของแบบจำลอง จะตรวจหาการพึ่งพากันเชิงเส้นที่ยังเหลืออยู่ในช่วงนั้น แต่ไม่ได้พิสูจน์ความเป็นอิสระ การแจกแจงปกติ ความถูกต้องของแบบจำลอง หรือการพยากรณ์ผลตอบแทนที่นำไปซื้อขายได้
การทดสอบ Ljung–Box ประเมินอะไร
กราฟสหสัมพันธ์ในตัวเองของตัวอย่างอาจแสดงการพึ่งพากันที่หลาย lag แต่การอ่านและทดสอบแท่งแต่ละแท่งแยกกันก่อให้เกิดปัญหาการทดสอบหลายครั้ง การทดสอบ Ljung–Box รวมสหสัมพันธ์ในตัวเองของตัวอย่าง \(h\) lag แรกเป็นสถิติแบบครอบคลุมหลาย lag เพียงค่าเดียว สมมติฐานศูนย์คือสหสัมพันธ์ในตัวเองของประชากรตั้งแต่ lag 1 ถึง \(h\) เป็นศูนย์ทั้งหมด ส่วนสมมติฐานทางเลือกคือมีอย่างน้อยหนึ่งค่าที่ต่างจากศูนย์
Box และ Pierce พัฒนาการทดสอบภาพรวมสำหรับตรวจสอบว่าแบบจำลองอนุกรมเวลาที่ประมาณแล้วมีข้อบกพร่องหรือไม่ Ljung และ Box ปรับสถิตินี้เพื่อให้การประมาณในตัวอย่างขนาดจำกัดดีขึ้น คำว่า “ครอบคลุมหลาย lag” หมายถึงสถิติเดียวสรุปค่าสหสัมพันธ์ของหลาย lag ไม่ได้หมายความว่าทดสอบการพึ่งพาของอนุกรมเวลาทุกชนิดแล้ว
สำหรับอนุกรมผลตอบแทน คำถามอาจเป็นว่าผลตอบแทนในอดีตที่มีเครื่องหมายยังทิ้งสหสัมพันธ์ตามเวลาแบบเชิงเส้นไว้หรือไม่ สำหรับแบบจำลอง ARMA ที่ประมาณแล้ว คำถามมักเป็นว่ายังมีสหสัมพันธ์ในตัวเองในเศษเหลือหลังแบบจำลองใช้โครงสร้าง lag ที่กำหนดไว้หรือไม่ ทั้งสองกรณีเกี่ยวข้องกันแต่เป็นการใช้งานคนละแบบ จึงควรระบุอนุกรมที่ทดสอบก่อนแปลผล
คำนวณสถิติ Box–Pierce และ Ljung–Box
ให้ \(\hat\rho_k\) เป็นสหสัมพันธ์ในตัวเองของตัวอย่างที่ lag \(k\), \(n\) เป็นจำนวนข้อมูลที่ใช้คำนวณ และ \(h\) เป็น lag สูงสุดในการทดสอบ สถิติ Box–Pierce คือ
\[ Q_{BP}=n\sum_{k=1}^{h}\hat\rho_k^2. \]
การปรับแบบ Ljung–Box ให้น้ำหนักแต่ละ lag ตามขนาดตัวอย่างที่ยังใช้ได้:
\[ Q_{LB}=n(n+2)\sum_{k=1}^{h}\frac{\hat\rho_k^2}{n-k}. \]
เนื่องจากยกกำลังสองค่าสหสัมพันธ์ ทั้งค่าบวกและค่าลบจึงทำให้สถิติสูงขึ้น การปรับนี้ให้น้ำหนักมากขึ้นกับค่าสหสัมพันธ์ประมาณที่มีขนาดเท่ากันเมื่อ lag นั้นมีคู่ข้อมูลที่ใช้ได้เหลือน้อยกว่า ในตัวอย่างขนาดใหญ่ สถิติทั้งสองมักเข้าใกล้กัน ส่วนตัวอย่างขนาดจำกัดมักใช้ Ljung–Box เพราะงานวิจัยต้นฉบับพบว่าการประมาณสำหรับตัวอย่างเล็กทำได้ดีกว่า
ภายใต้สมมติฐานศูนย์ว่าเป็น white noise และเงื่อนไขความสม่ำเสมอที่จำเป็น \(Q_{LB}\) จะเปรียบเทียบกับการแจกแจงไคสแควร์ สำหรับอนุกรมดิบที่ไม่มีการประมาณพารามิเตอร์เชิงพลวัต มักใช้องศาอิสระ \(h\) สำหรับเศษเหลือจากแบบจำลอง ARMA(\(p,q\)) ที่ประมาณแล้ว การปรับที่ใช้กันทั่วไปคือ \(h-p-q\) โดยต้องมีค่าเป็นบวก การปรับนี้สะท้อนพารามิเตอร์ที่ใช้ประมาณพลวัตของเศษเหลือ ไม่ใช่คำสั่งทั่วไปให้ลบสัมประสิทธิ์ทุกตัวในรีเกรสชันทุกแบบ แบบจำลอง integrated, seasonal, constrained หรือแบบจำลองเฉพาะทางอาจใช้เกณฑ์ต่างกัน ให้กำหนดองศาอิสระอ้างอิงให้ตรงกับการทดสอบเศษเหลือและนิยามในซอฟต์แวร์ที่ใช้ ตัวอย่างเช่น หากทดสอบเศษเหลือ ARMA(2,2) ถึง \(h=4\) จะเหลือองศาอิสระศูนย์ตามการปรับทั่วไป จึงใช้การเปรียบเทียบไคสแควร์แบบปกติไม่ได้ ให้เลือกช่วง lag ที่ยาวขึ้นและกำหนดไว้ล่วงหน้า หรือใช้การวินิจฉัยที่ออกแบบมาสำหรับแบบจำลองนั้น แทนการฝืนใช้การแจกแจงอ้างอิงที่มีองศาอิสระศูนย์ และรายงานเหตุผลที่เลือกช่วง lag ด้วย
ไล่ตามตัวอย่างคำนวณเศษเหลือสมมติ
สมมติว่าแบบจำลองที่ประมาณแล้วเหลือเศษเหลือ \(n=250\) ค่า และการตรวจห้า lag ที่กำหนดไว้ล่วงหน้าได้สหสัมพันธ์ในตัวเอง \(0.10, 0.05, -0.08, 0.02, -0.04\) การคำนวณ Box–Pierce เริ่มจากยกกำลังสองแล้วรวมค่า:
\[ 0.10^2+0.05^2+(-0.08)^2+0.02^2+(-0.04)^2=0.0209. \]
ดังนั้น \(Q_{BP}=250(0.0209)=5.225\) เมื่อนำค่าน้ำหนักของ Ljung–Box มาใช้:
\[ Q_{LB}=250(252)\left(\frac{0.0100}{249}+\frac{0.0025}{248}+\frac{0.0064}{247}+\frac{0.0004}{246}+\frac{0.0016}{245}\right)\approx 5.31. \]
ตัวเลขนี้ยังไม่ใช่ค่า p หากเศษเหลือมาจากการประมาณ ARMA(1,1) การอ้างอิงทั่วไปใช้องศาอิสระ \(h-p-q=5-1-1=3\) ส่วนอนุกรมดิบอาจใช้องศาอิสระห้า ตามสมมติฐานศูนย์ของตัวเอง การเลือกองศาอิสระทำให้ความน่าจะเป็นหางขวาเปลี่ยนไป ตัวเลขทั้งหมดเป็นค่าประดิษฐ์เพื่อแสดงการคำนวณ ไม่ใช่ข้อมูลตลาดที่สังเกตจริงหรือผลจากแบบจำลองใด
สถิติที่มีค่าน้อยหมายถึงค่าสหสัมพันธ์ในตัวเองยกกำลังสองที่สังเกตได้ไม่ได้สูงผิดปกติเมื่อเทียบกับการแจกแจงอ้างอิงที่เลือก แต่นั่นไม่ได้พิสูจน์ว่าค่าสหสัมพันธ์เป็นศูนย์พอดี สถิติที่สูงหมายถึงกลุ่มค่าดังกล่าวไม่สอดคล้องกับสมมติฐานศูนย์มากนัก ณ ระดับที่เลือก ควรตรวจว่า lag และคุณลักษณะของแบบจำลองใดส่งผลต่อผลลัพธ์ แทนการถือว่าตัวเลขเดียวเป็นคำวินิจฉัย
เลือกช่วง lag ก่อนค้นหาผลที่ดูดีที่สุด
ขีดจำกัด lag \(h\) กำหนดคำถามของการทดสอบ การทดสอบเพียง lag สั้นไม่กี่ค่าพลาดการพึ่งพาที่ค่อยเป็นค่อยไปหรือรูปแบบรายสัปดาห์ในข้อมูลรายวันได้ การเพิ่ม lag จำนวนมากอาจเพิ่มค่าประมาณที่อ่อนและมีสัญญาณรบกวน ลดกำลังทดสอบต่อรูปแบบระยะสั้นที่สนใจ และทำให้ผลไวต่อค่าสหสัมพันธ์บางค่าที่ lag ยาว ค่า \(h\) ที่มากยังเหลือองศาอิสระน้อยลงหลังปรับแบบ ARMA
เลือก lag ตามความถี่การสุ่มตัวอย่าง โครงสร้างปฏิทินที่ทราบ วัตถุประสงค์ของแบบจำลอง และการพึ่งพาที่ไม่ควรเหลืออยู่ในเศษเหลือ สำหรับข้อมูลตลาดรายวัน lag ตามช่วงซื้อขายไม่จำเป็นต้องตรงกับ lag ตามวันปฏิทิน ข้อมูลระหว่างวันอาจมีฤดูกาลตามช่วงเวลาและผลกระทบข้ามคืน แบบจำลองตามฤดูกาลอาจต้องใช้ lag ตามฤดูกาลหรือการวินิจฉัยเฉพาะฤดูกาล การกำหนดขีดจำกัดทั่วไปเพียงค่าเดียวอาจซ่อนโครงสร้างนั้น
หากทดลองค่า \(h\) หลายค่า การแปลงข้อมูล สินทรัพย์ หรืออันดับของแบบจำลอง แล้วรายงานเฉพาะค่า p ที่ต่ำที่สุด นัยสำคัญที่แสดงจะไม่สะท้อนการค้นหาดังกล่าว ให้ระบุช่วง lag และกฎตัดสินใจก่อนแปลผลการวินิจฉัย หรือรวมการค้นหาที่กว้างขึ้นไว้ในแผนอนุมาน
อ่านกราฟสหสัมพันธ์ในตัวเองควบคู่กับสถิติร่วม
กราฟสหสัมพันธ์ในตัวเองมักแสดงขอบเขตโดยประมาณสำหรับแต่ละ lag เช่น \(\pm1.96/\sqrt{n}\) ภายใต้แบบจำลอง white noise อย่างง่าย ขอบเขตเหล่านี้ช่วยสังเกตค่าสหสัมพันธ์ของตัวอย่างแต่ละค่าได้ แต่ไม่ใช่แถบความเชื่อมั่น 95% ที่ครอบคลุมทุก lag พร้อมกัน การดูแท่งหลายค่าแยกกันเพิ่มโอกาสที่อย่างน้อยหนึ่งค่าเกินขอบเขตโดยบังเอิญ ส่วนการทดสอบ Ljung–Box ตั้งคำถามร่วมเพียงข้อเดียวกับชุด lag ที่กำหนดไว้ล่วงหน้า และใช้การแจกแจงอ้างอิงของสถิติรวม
สถิติร่วมอาจสูงขึ้นจากสหสัมพันธ์ในตัวเองค่าหนึ่งที่ค่อนข้างมาก หรือจากสหสัมพันธ์ปานกลางหลายค่า หลังทดสอบ ให้ตรวจองค์ประกอบราย lag \(n(n+2)\hat\rho_k^2/(n-k)\) และกราฟ ACF การที่แท่งหนึ่งอยู่นอกขอบเขตเชิงฮิวริสติกไม่ได้เท่ากับผลการทดสอบแบบรวมมีนัยสำคัญโดยอัตโนมัติ และการที่ทุกแท่งอยู่ในขอบเขตแยกของตัวเองก็ไม่ได้รับประกันว่าสถิติร่วมไม่มีนัยสำคัญ
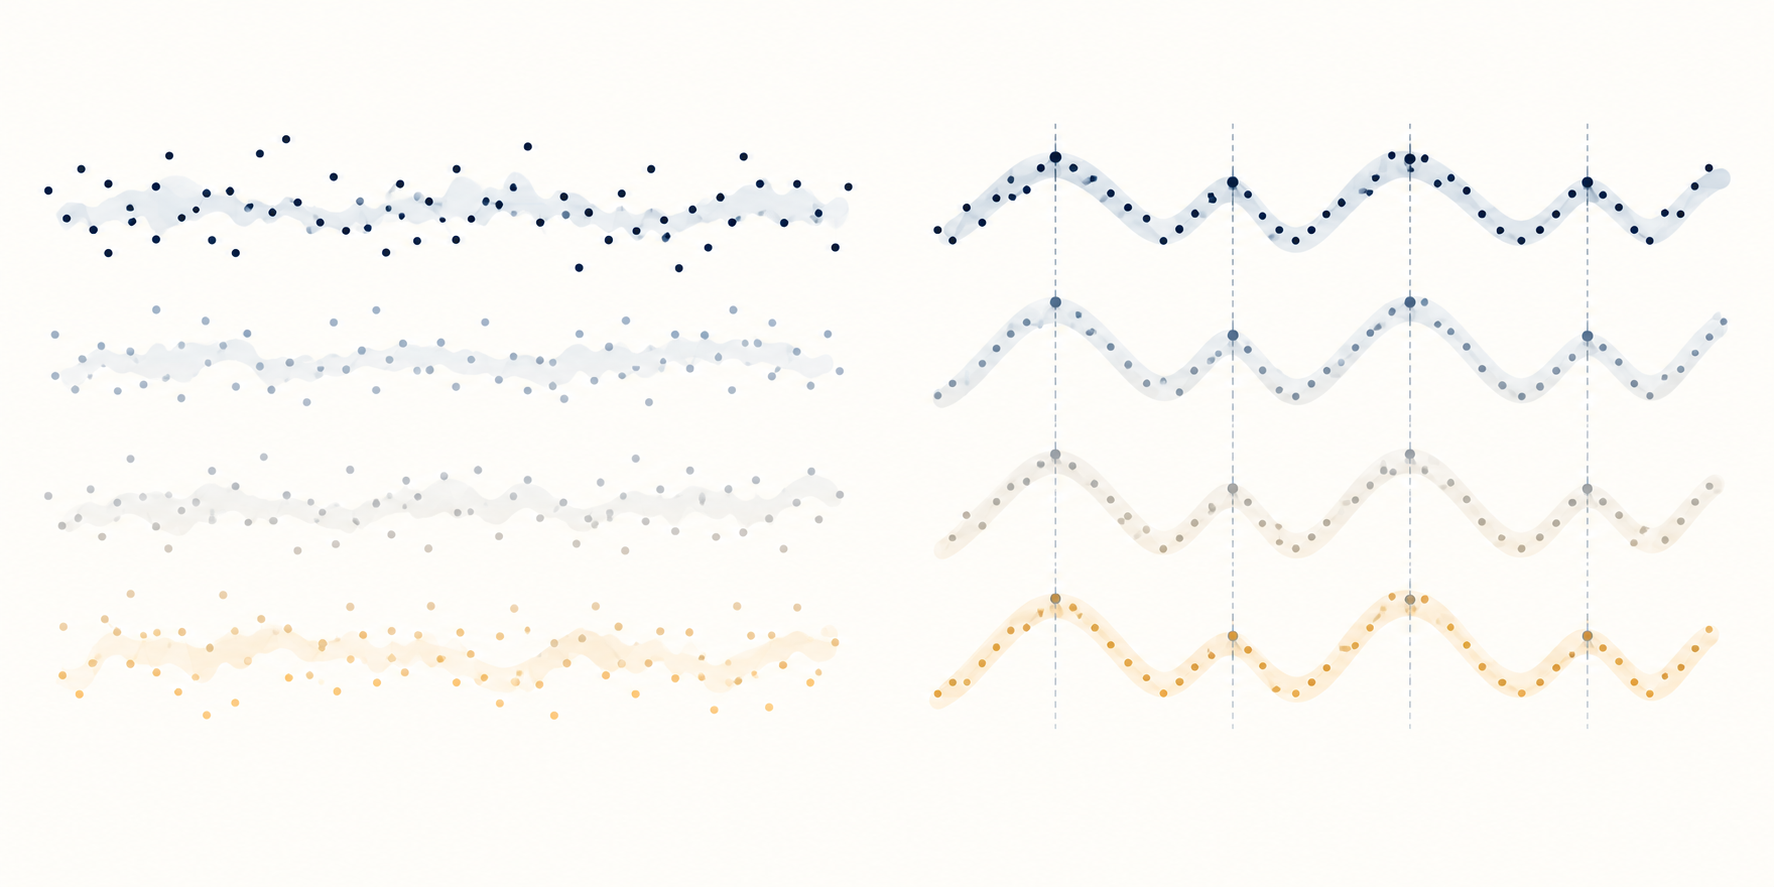
แยกผลตอบแทนดิบ เศษเหลือของแบบจำลอง และเศษเหลือยกกำลังสอง
การใช้การทดสอบกับผลตอบแทนที่มีเครื่องหมายถามว่าสหสัมพันธ์ในตัวเองเชิงเส้นจนถึง lag \(h\) เป็นศูนย์ร่วมกันหรือไม่ ส่วนการใช้กับเศษเหลือที่ประมาณแล้วถามว่าแบบจำลองที่เลือกยังเหลือการพึ่งพาเชิงเส้นลักษณะคล้ายกันหรือไม่ การปฏิเสธอาจเป็นเหตุให้ตรวจข้อกำหนดค่าเฉลี่ย การระบุเวลา ปฏิทินตลาด และกราฟเศษเหลือ แต่ไม่ได้ระบุเองว่าขาดพจน์ใด
ตรวจว่าหน้าต่างผลตอบแทนที่ทับซ้อนกันสร้างการพึ่งพาหรือไม่
นิยามข้อมูลที่สังเกตอาจสร้างสหสัมพันธ์ในตัวเองได้ แม้ผลตอบแทนพื้นฐานหนึ่งช่วงจะไม่มีสหสัมพันธ์กัน ตัวอย่างเช่น ผลตอบแทนแบบ rolling ห้าช่วงซื้อขายกับผลตอบแทน rolling ห้าช่วงถัดไปใช้ผลตอบแทนรายวันร่วมกันสี่ค่า การทับซ้อนนี้เชื่อมข้อมูลติดกันโดยกลไก Ljung–Box อาจปฏิเสธสมมติฐานว่าไม่มีสหสัมพันธ์ในตัวเองของอนุกรมที่สร้างขึ้นเช่นนี้ได้อย่างถูกต้อง โดยไม่ได้แสดงว่าพยากรณ์ผลตอบแทนรายวันที่ไม่ทับซ้อนกันได้
ให้ระบุว่าข้อมูลเป็นผลตอบแทนรายวัน ผลตอบแทน rolling หลายวัน หรือเศษเหลือจากแบบจำลองผลลัพธ์ที่ทับซ้อนกัน จัดปฏิทินช่วงซื้อขาย เวลาอ้างอิงราคาปิด และช่วงข้ามคืนให้ตรงกับคำถามทางเศรษฐกิจ หากจำเป็นต้องใช้ช่วงเวลาที่ทับซ้อนกัน ให้ใช้วิธีอนุมานและการแจกแจงอ้างอิงที่เหมาะกับการสร้างข้อมูลแบบนั้น แทนการตีความผลว่าเป็นหลักฐานของข้อได้เปรียบการซื้อขายโดยลำพัง
การกระจุกตัวของความผันผวนอาจเกิดขึ้นได้แม้สหสัมพันธ์ในตัวเองของผลตอบแทนที่มีเครื่องหมายจะต่ำ การยกกำลังสองเศษเหลือเปลี่ยนคำถาม: สหสัมพันธ์ในตัวเองของเศษเหลือยกกำลังสองหรือเศษเหลือมาตรฐานค่าสัมบูรณ์อาจชี้ว่าขนาดผลตอบแทนมีการพึ่งพากัน McLeod และ Li ศึกษาสหสัมพันธ์ในตัวเองของเศษเหลือยกกำลังสองเพื่อวินิจฉัยการพึ่งพาแบบไม่เชิงเส้นหลังประมาณ ARMA วิธีนี้ยังคงเป็นการวินิจฉัย ไม่ใช่ข้อพิสูจน์ว่ามีแบบจำลองความผันผวนเพียงแบบเดียวที่ถูกต้อง คู่มือ ARCH-LM อธิบายการทดสอบที่เจาะจงกว่าสำหรับการพึ่งพาแบบ ARCH ส่วนคู่มือ GARCH อธิบายการสร้างแบบจำลองความแปรปรวนแบบมีเงื่อนไข
สหสัมพันธ์ในตัวเองเป็นศูนย์เป็นเงื่อนไขที่อ่อนกว่าความเป็นอิสระ อนุกรมหนึ่งอาจมีค่าสหสัมพันธ์เป็นศูนย์ใน lag ที่ทดสอบ แต่ยังพึ่งพากันผ่านการแปลงไม่เชิงเส้น ความแปรปรวนแบบมีเงื่อนไข หางการแจกแจง หรือระบอบตลาด สถิติ Ljung–Box ค่าเดียวไม่บอกอะไรเกี่ยวกับการแจกแจงปกติ ความนิ่ง โครงสร้างเชิงสาเหตุ หรือการทำกำไรจากผลตอบแทนหลังหักต้นทุนการส่งคำสั่ง
ตรวจการแจกแจงอ้างอิงหลังประมาณพารามิเตอร์
การประมาณแบบไคสแควร์อย่างง่ายขึ้นกับแบบจำลอง การสร้างเศษเหลือ ขนาดตัวอย่าง และวิธีประมาณพารามิเตอร์ หากประมาณ ARMA ก่อน ค่าสหสัมพันธ์ในตัวเองของเศษเหลือเป็นค่าประมาณ ไม่ใช่สหสัมพันธ์ของนวัตกรรมที่สังเกตโดยตรง การปรับองศาอิสระที่ใช้ทั่วไปเป็นธรรมเนียมเชิงเส้นกำกับที่ใช้งานได้ ไม่ใช่การรับประกันความแม่นยำในตัวอย่างจำกัดสำหรับข้อกำหนดทุกแบบ
ตัวอย่างขนาดเล็ก ช่วง lag ที่ยาว ราก AR และ MA ที่เกือบหักล้างกัน ค่าผิดปกติ ความแปรปรวนไม่คงที่แบบมีเงื่อนไข หรือการพึ่งพาตามเวลานอกตระกูลแบบจำลอง อาจทำให้การประมาณเชื่อถือได้น้อยลง การปฏิเสธอาจสะท้อนข้อกำหนดค่าเฉลี่ยผิด คุณภาพข้อมูล หรือการแจกแจงอ้างอิงที่ไม่เหมาะสม ส่วนการไม่ปฏิเสธอาจมาจากกำลังทดสอบต่ำหรือการเลือก lag ที่ไม่ครอบคลุมการพึ่งพาที่สนใจ
สำหรับแบบจำลองซับซ้อนหรือไม่เป็นมาตรฐาน ให้ใช้วิธีวินิจฉัยที่มีการแจกแจงอ้างอิงตรงกับขั้นตอนการประมาณ หรือประเมินการปรับเทียบด้วย bootstrap ที่มีเหตุผลและทำขั้นตอนประมาณซ้ำ การสุ่มเศษเหลือซ้ำแบบอิสระไม่ได้ถูกต้องโดยอัตโนมัติเมื่อประเด็นที่กังวลคือการพึ่งพากันหรือความแปรปรวนที่เปลี่ยนแปลง อธิบายวิธีสุ่มซ้ำ และแยกการเลือกแบบจำลองออกจากการประเมินขั้นสุดท้าย
มองการปฏิเสธเป็นจุดเริ่มต้นของการวินิจฉัย ไม่ใช่สัญญาณซื้อขาย
เมื่อปฏิเสธสมมติฐาน ให้ตรวจฟังก์ชันสหสัมพันธ์ในตัวเอง สหสัมพันธ์บางส่วนเมื่อเหมาะสม ช่วงเวลาที่เศษเหลือเกิดขึ้น และองค์ประกอบราย lag ใน \(Q_{LB}\) พิจารณาว่ารูปแบบนั้นเป็นระยะสั้น ตามฤดูกาล เกิดจากพจน์ค่าเฉลี่ยที่ตกหล่น หรือกระจุกอยู่ในเศษเหลือยกกำลังสอง การเปลี่ยนข้อกำหนดควรตามมาจากคำถามเกี่ยวกับแบบจำลองที่มีเหตุผลรองรับ และประเมินกับข้อมูลที่ไม่ได้ใช้เลือกการเปลี่ยนแปลงนั้น
สำหรับกฎซื้อขาย รูปแบบที่พยากรณ์ได้ในตัวอย่างยังไม่ใช่ข้อได้เปรียบที่ส่งคำสั่งได้จริง การพยากรณ์ขั้นถัดไปต้องทราบได้ก่อนส่งคำสั่ง ยังคงใช้ได้ในช่วงทดสอบนอกตัวอย่างที่เรียงตามเวลา และคำนึงถึงส่วนต่าง bid-ask ผลกระทบต่อตลาด ค่าคอมมิชชัน เงินทุน ต้นทุนการยืม และ turnover การทดสอบ Ljung–Box ไม่ได้ทดสอบกำไรสุทธิของกลยุทธ์หรือพิสูจน์ว่าผลปฏิเสธจะคงอยู่ในข้อมูลนอกตัวอย่าง
รายงานนิยามและจำนวนข้อมูล อนุกรมที่ทดสอบ การแปลงข้อมูล ขีดจำกัด lag สหสัมพันธ์แต่ละค่าหรือกราฟ รุ่นของการทดสอบ องศาอิสระอ้างอิง สถิติ ค่า p และระดับนัยสำคัญ หากเป็นผลตอบแทนทางการเงิน ให้อธิบายการจัดการช่วงซื้อขาย ค่าที่หายไป ช่วงผลตอบแทนที่ทับซ้อนกัน และความแปรปรวนแบบมีเงื่อนไขที่ประมาณแล้ว เพื่อให้ผู้อ่านเห็นว่าการทดสอบทำอะไรและยังไม่ได้ตอบอะไร
บทความปี 1970 ของ Box และ Pierce พัฒนาสถิติรวมสำหรับสหสัมพันธ์ในตัวเองของเศษเหลือ บทความปี 1978 ของ Ljung และ Box เสนอการปรับสำหรับตัวอย่างขนาดจำกัด บทความปี 1983 ของ McLeod และ Li ศึกษาสหสัมพันธ์ในตัวเองของเศษเหลือยกกำลังสอง เอกสารอ้างอิง Box–Ljung ของ NIST สรุปสถิติและการปรับองศาอิสระของเศษเหลือ สำหรับการวินิจฉัยที่เกี่ยวข้อง โปรดดูคู่มือการทดสอบอัตราส่วนความแปรปรวน, ARCH-LM และการกระจุกตัวของความผันผวนแบบ GARCH
คำถามที่พบบ่อย
Q1ผลการทดสอบ Ljung–Box ที่ไม่มีนัยสำคัญพิสูจน์ว่าเศษเหลือเป็น white noise หรือไม่
ไม่ใช่ หมายความว่าสหสัมพันธ์ที่เลือกมีขนาดไม่มากพอให้ปฏิเสธสมมติฐานร่วม ณ ระดับที่กำหนด แต่อาจยังมีการพึ่งพาที่ lag อื่น การพึ่งพาไม่เชิงเส้น การกระจุกตัวของความผันผวน หรือกำลังทดสอบต่ำ
Q2ควรใช้องศาอิสระใดกับเศษเหลือ ARMA ที่ประมาณแล้ว
เกณฑ์ทั่วไปคือ \(h-p-q\) สำหรับตรวจเศษเหลือ ARMA(\(p,q\)) เมื่อค่าที่ได้เป็นบวก แต่แบบจำลองเฉพาะทางหรือแบบจำลองตามฤดูกาลอาจใช้กฎอื่น ให้จับคู่การแจกแจงอ้างอิงกับแบบจำลองและวิธีคำนวณที่ใช้จริง
Q3Ljung–Box ระบุรูปแบบผลตอบแทนที่ทำกำไรได้หรือไม่
ไม่ได้ การทดสอบนี้วินิจฉัยสหสัมพันธ์ในตัวเองร่วมกันถึง lag ที่เลือก ข้อกล่าวอ้างเรื่องการพยากรณ์หรือการซื้อขายต้องมีกฎเรียลไทม์ที่กำหนดไว้ล่วงหน้า หลักฐานนอกตัวอย่างตามลำดับเวลา และต้นทุนการส่งคำสั่งที่สมจริง
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
สมมติฐานศูนย์ของการทดสอบ Ljung–Box ถึง lag h คืออะไร
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
อ่านคู่มือฉบับละเอียดAt the moneyA call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
อ่านคู่มือฉบับละเอียดCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
อ่านคู่มือฉบับละเอียด