

Оценка спреда bid–ask по методу Ролла: формула, пример и ограничения
Узнайте, как оценка Ролла выводит эффективный спред bid–ask из отрицательной автоковариации доходности, разберите гипотетический пример и ограничения допущений
В этом руководствеЧто оценивает метод Ролла
Краткое резюме
Оценка Ролла выводит подразумеваемый моделью эффективный спред bid–ask из отрицательной ковариации доходности последовательных цен сделок. Для неё нужны цены сделок, а не архив котировок, однако результат зависит от допущений об эффективной цене, направлениях сделок, выборке и стабильности спреда.
Что оценивает метод Ролла
Котируемый спред — это цена ask минус цена bid в определённый момент. Эффективный спред, напротив, обобщает издержки фактически исполненных сделок относительно цены середины в тот же момент. Оценка Ролла — низкочастотный прокси эффективного спреда: она использует серийную ковариацию наблюдаемых изменений цен сделок, чтобы оценить ценовой разрыв, который мог вызвать краткосрочные развороты.
Преимущество метода — ограниченные требования к данным. Если доступны надёжные цены сделок, но нет исторических котировок bid и ask или меток направления сделки, оценку всё равно можно рассчитать. Поэтому она может быть полезна для исторических сравнений и рынков с неполным архивом котировок. Однако метод не восстанавливает книгу заявок, не определяет сторону каждой сделки и не сообщает трейдеру текущий доступный спред. В оригинальной статье Ролл выводит эту меру для эффективного рынка и отмечает, что оценивается эффективный, а не обязательно отображаемый котируемый спред (Roll, 1984).
Эта оценка также не является полной мерой транзакционных издержек. Она не включает комиссии, рыночное воздействие конкретной заявки, стоимость ожидания, неисполненный объём или изменение цены после наблюдения. Рассматривайте её как один основанный на модели сводный показатель исторического поведения цен сделок, а не как исполнимую котировку или полную модель издержек для бэктеста.
Отскок bid–ask создаёт отрицательную ковариацию
Пусть \(x_t\) — логарифм цены сделки, \(m_t\) — ненаблюдаемый логарифм значения, вокруг которого расположены bid и ask, а \(s\) — полный эффективный спред в единицах логарифма цены. В простой симметричной модели
\[ x_t=m_t+\frac{s}{2}q_t, \]
где \(q_t=+1\) соответствует сделке по инициативе покупателя на ask, а \(q_t=-1\) — сделке по инициативе продавца на bid. Тогда наблюдаемая доходность равна
\[ r_t=\Delta x_t=\Delta m_t+\frac{s}{2}(q_t-q_{t-1}). \]
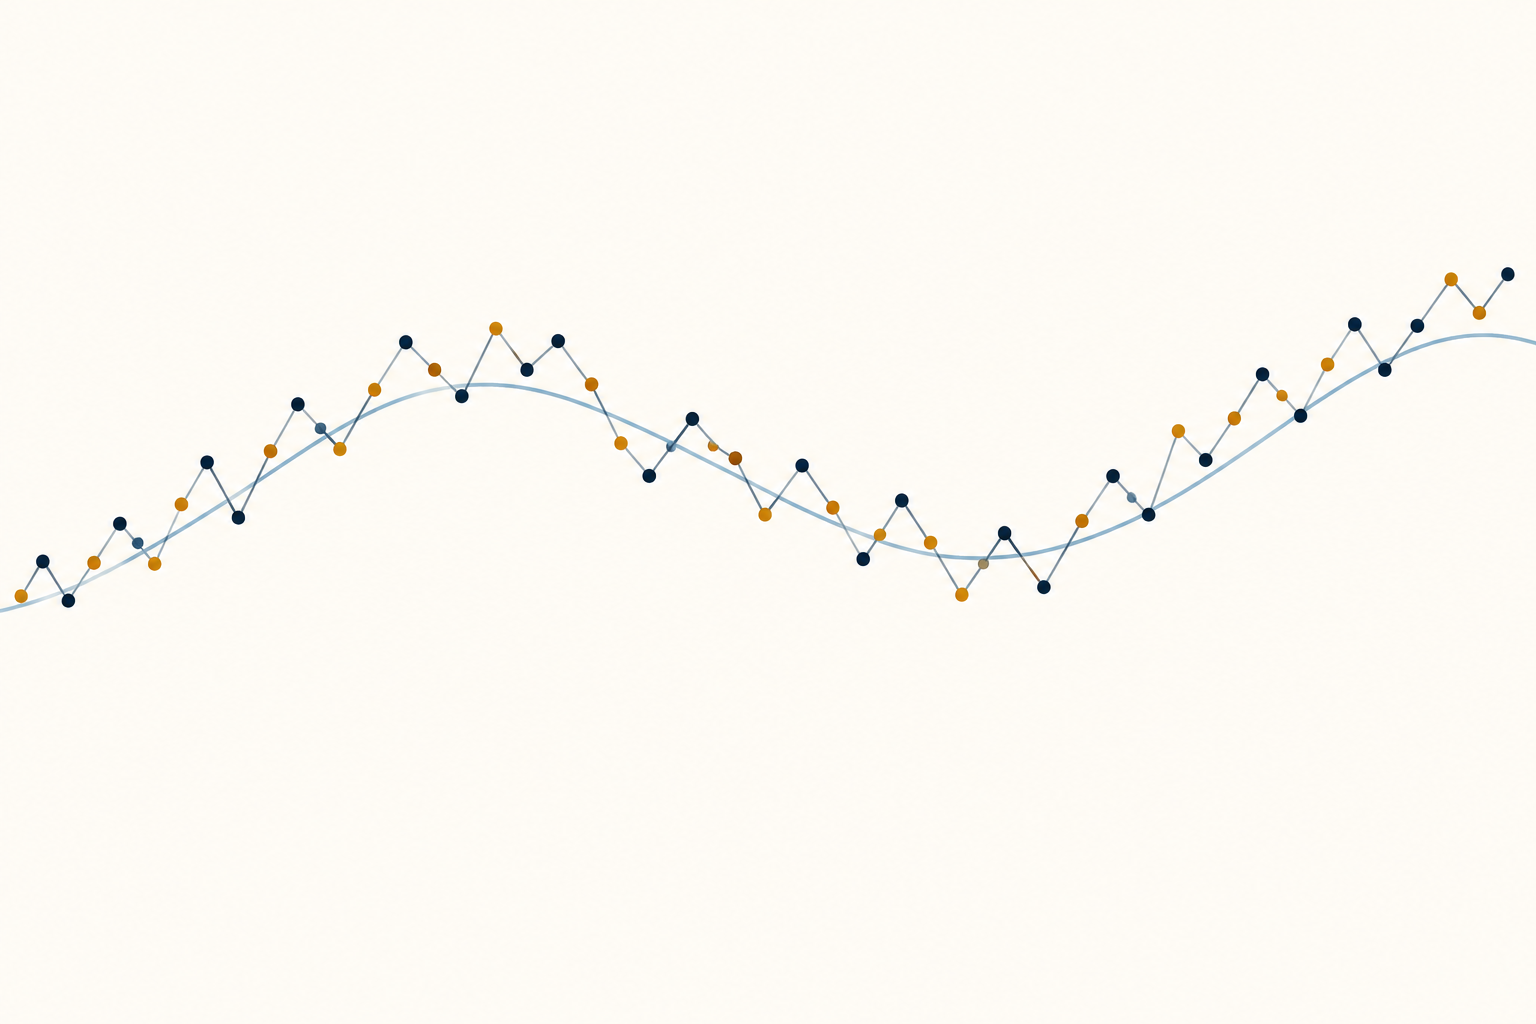
Предположим, что знаки сделок независимы и с равной вероятностью принимают значения \(+1\) и \(-1\), инновации эффективной стоимости не имеют серийной ковариации, а спред постоянен на всём интервале выборки. Когда сделка переходит с одной стороны рынка на другую, цена сделки пересекает спред, даже если базовая стоимость почти не меняется. Покупка по ask, за которой следует продажа по bid, создаёт отрицательную доходность, а затем положительный разворот, либо обратную последовательность. Если две сделки подряд проходят на одной стороне, спредовая составляющая между этими наблюдениями может быть равна нулю.
При этих допущениях спредовая составляющая в среднем заставляет последовательные доходности двигаться в противоположных направлениях:
\[ \operatorname{Cov}(r_t,r_{t-1})=-\frac{s^2}{4}. \]
Решение относительно \(s\) даёт формулу Ролла. Этот рисунок ковариации следует из модели при выполнении её допущений, но не доказывает, что каждый наблюдаемый разворот цены вызван спредом bid–ask.
<!-- Illustration placement: after section 3; text-free conceptual comparison of a smooth underlying value path with transaction prices alternating above and below it. No labels, axes, or values. -->
Используйте ковариацию первого порядка, а не автокорреляцию
Обозначим ковариацию первого порядка как \(C_1=\operatorname{Cov}(r_t,r_{t-1})\). Для выборки из \(T\) доходностей можно использовать, например, следующую выборочную конвенцию:
\[ \widehat C_1=\frac{1}{T-1}\sum_{t=2}^{T}(r_t-\bar r)(r_{t-1}-\bar r), \]
где \(\bar r\) — выборочное среднее. Если \(\widehat C_1<0\), подстановочная оценка имеет вид
\[ \widehat s_{\text{Roll}}=2\sqrt{-\widehat C_1}. \]
Результат имеет те же единицы измерения, что и доходности в расчёте ковариации. Если \(r_t\) — логарифмическая доходность, \(\widehat s\) — относительный спред или спред в логарифмических единицах цены. Если на входе изменение цены в долларах, а не доходность, оценка выражена в единицах цены. Укажите преобразование, интервал выборки и конвенцию расчёта ковариации до сравнения оценок между активами или периодами.
Ролл делает акцент на ковариации, а не на корреляции. Корреляция делит её на безусловную дисперсию доходности, в которую входят колебания из-за новой информации в эффективной стоимости. Эта дисперсия, обусловленная новостями, может меняться даже при неизменном механизме спреда. Ненормированная ковариация в модели напрямую связана с квадратом спреда; замена её автокорреляцией меняет и оценку, и её интерпретацию. Если исследование использует логарифмы цен, масштабированные доходности или другой знаменатель, эту конвенцию нужно явно указать.
Гипотетический расчёт переводит −1.44 bp² в оценку 2.4 bp
Предположим, что гипотетическая выборка логарифмических доходностей по ценам сделок выражена в базисных пунктах, а её центрированная выборочная ковариация первого порядка равна \(-1.44\,\text{bp}^2\). Оценка составит
\[ \widehat s_{\text{Roll}}=2\sqrt{-(-1.44)}=2\sqrt{1.44}=2(1.20)=2.40\,\text{bp}. \]
В рамках модели это оценка полного относительного спреда \(2.40\) базисного пункта, или \(0.024\%\). При гипотетической цене середины \(\$100\) перевод в доллары для малого спреда приближённо равен
\[ \$100\times 0.00024=\$0.024 \]
на акцию для полного спреда. Половина этой суммы, около \(\$0.012\) на акцию, — расстояние от цены середины до одной стороны. Если котировки не менялись, а трейдер купил 1 000 акций по ask, а затем продал их по bid, разница цен по полному спреду составила бы около \(\$24\), до комиссий, прочих сборов, изменения цены и рыночного воздействия. Это иллюстративные пересчёты, а не наблюдавшиеся котировки или гарантированная стоимость исполнения.
Расчёт не показывает, можно ли было исполнить сделку по цене середины \(\$100\), какой объём был доступен или по какой цене исполнилась бы заявка. Оценка Ролла может свести историческую выборку к одной статистике и скрыть различия по времени суток, размеру заявки или состоянию рынка. Не сравнивайте её с текущим отображаемым спредом, если не совпадают актив, интервал и определение спреда.
Изменение спреда и окна выборки меняют оцениваемую величину
Постоянство \(s\) — упрощающее допущение. Ролл также рассматривает спред, меняющийся во времени, и выводит связь с средним квадратом спреда в рамках модели. В этом случае применение формулы квадратного корня в общем случае соответствует среднеквадратичному спреду, а не арифметическому среднему. Поэтому несколько наблюдений с широким спредом могут непропорционально сильно повлиять на оценку, поскольку в соотношение входит квадрат спреда.
В оригинальной статье есть и результат, который может показаться шире своей области применимости: при допущениях модели ожидаемая ковариация, вызванная спредом, не зависит от длины неперекрывающегося интервала наблюдения. Это не обещает совпадения эмпирических дневных, недельных и внутридневных оценок. Реальные знаки сделок могут сохраняться между наблюдениями, в некоторых интервалах сделок нет, а условия спреда меняются. Изменение интервала также влияет на то, какая сделка становится выборочной ценой и сколько информационного шума входит в каждую доходность.
Выберите правило выборки до просмотра результата. Например, сравнивайте последовательно выбранные цены сделок, а не смешивайте официальные цены закрытия, отметки цены середины и устаревшие последние цены. Укажите, охватывают ли доходности календарное время или торговые сессии, как обрабатываются праздники и периоды без торгов, а также учитываются ли корпоративные действия и роллирование контрактов. Другой интервал выборки означает другой эмпирический дизайн, даже если используется та же формула.
Положительная ковариация делает базовую оценку неопределённой
Квадратный корень принимает вещественное значение только при отрицательной выборочной ковариации. Если \(\widehat C_1=0\), подстановочный расчёт даёт ноль; если \(\widehat C_1>0\), базовая формула не определена. Нулевая или положительная выборочная ковариация не доказывает, что истинный спред равен нулю. Она может отражать выборочный шум, устойчивость направления сделок, дискретность цен, серийную зависимость доходностей эффективной стоимости или настолько малый спред, что его не удаётся отличить от шума в короткой выборке.
Некоторые эмпирические реализации заменяют положительную ковариацию нулём перед извлечением квадратного корня. Другие берут абсолютное значение или сообщают только об окнах с отрицательной ковариацией. Эти решения позволяют получить число, но являются дополнительными правилами, а не следствиями уравнения Ролла. Сообщайте, сколько оценок было неопределено, как часто оценка приравнивалась к нулю и меняли ли исключения выборку. Незаметное взятие абсолютного значения может превратить ковариацию, противоречащую модели, в положительную оценку спреда.
Малые выборки создают ещё одну проблему. Сама ковариация оценивается с ошибкой, а затем преобразуется квадратным корнем. Харрис анализирует свойства малых выборок в модели Ролла и показывает, что шум может приводить к положительной выборочной ковариации, а нелинейное преобразование — к существенному смещению (Harris, 1990). Указывайте длину выборки рядом с точечной оценкой и показывайте чувствительность к разумным изменениям окна; не заявляйте точность, которой не поддерживают ценовые данные.
Устойчивость знаков сделок или изменений эффективной цены нарушает допущения модели
Для простого вывода недостаточно отрицательной ковариации. Он предполагает независимость сделок по инициативе покупателей и продавцов и равную вероятность их появления; симметричный спред вокруг эффективной стоимости; отсутствие серийной ковариации в инновациях эффективной стоимости; а также процесс выборки, отражающий механизм цен сделок. Разбиение рыночных заявок и управление запасами могут сделать знаки сделок устойчивыми. Если покупки часто приходят сериями, в доходностях сделок может сохраняться положительная спредовая составляющая, а отрицательная ковариация будет слабее предсказания модели.
Серийной зависимостью может обладать и траектория цены середины. Моментум, разворот, устаревшие цены, асинхронные наблюдения или запланированные корректировки цен способны создавать положительную или отрицательную ковариацию доходностей даже без соответствующего изменения эффективного спреда. Дискретность цены и эффекты шага цены также могут вызывать развороты. Чтобы иметь значение, этим эффектам не обязательно доминировать в выборке: оценка выводит спред из одного момента, поэтому любой другой процесс, влияющий на него, может исказить результат.
Изменчивость во времени также отличает среднее по выборке от устойчивой характеристики рынка. Спред может расширяться вокруг новостей, при открытии и закрытии рынка, при низкой активности или в условиях рыночного стресса. Оценка за весь период может скрыть такие эпизоды, а короткие окна могут быть слишком шумными для оценки ковариации. Изучите временной ряд и сообщите определение окна. Отрицательная серийная ковариация согласуется с отскоком bid–ask в рамках модели, но не является причинным разложением всех краткосрочных движений цены.
Данные котировок и другие низкочастотные оценки отвечают на разные вопросы
При наличии надёжных данных о котировках и сделках эффективный спред можно рассчитать напрямую: сравнить каждую цену сделки с одновременной ценой середины и учесть направление сделки. Для этого нужны синхронизированные очищенные наблюдения и чёткое правило обработки заблокированных, пересекающихся, устаревших или неупорядоченных котировок. Такой расчёт измеряет сделки в данном наборе данных, тогда как Ролл выводит спред из серийной ковариации цен сделок. В руководстве по классификации направления сделок объясняется, почему для знаков сделок также может понадобиться правило оценки.
Другие низкочастотные методы используют другую информацию и допущения. Хасбрук разработал оценку с помощью сэмплера Гиббса по дневным ценам закрытия, а не только базовое подстановочное преобразование Ролла (Hasbrouck, 2009). Корвин и Шульц используют дневные максимумы и минимумы для оценки спреда без той же динамики направлений сделок (Corwin and Schultz, 2012). Эти альтернативы не делают котируемый спред наблюдаемым по любому ценовому ряду; у каждой есть собственные допущения и область проверки.
Выбирайте показатель под практический вопрос. Для исторических сравнений рынков с ограниченными данными котировок низкочастотный прокси может быть полезен, если сообщить о частоте сбоев и допущениях. Перед отправкой заявки проверяйте текущие bid, ask, глубину рынка и размер заявки. Руководство по спреду и проскальзыванию фьючерсов отличает котируемый спред от фактических расхождений исполнения, а руководство по ликвидности ETF объясняет, почему одного объёма недостаточно для оценки исполнимой ликвидности.
Сообщайте о допущениях и не помещайте оценку в колонку сигналов
В воспроизводимом отчёте следует указать, являются ли наблюдения сделками, официальными ценами закрытия или другим прокси цены сделки; используются ли изменения цены или логарифмические доходности; интервал выборки; число наблюдений; знаменатель ковариации; и способ обработки нулевой или положительной ковариации. Также укажите набор активов, диапазон дат, корректировки на корпоративные действия и роллирование контрактов, фильтры данных, а также единицы представления спреда — цена, проценты или базисные пункты. Если стабильность спреда сомнительна, показывайте оценки по заранее заданным подвыборкам, а не выбирайте окно с самой отрицательной ковариацией.
Оценка Ролла — исторический прокси транзакционных издержек в рамках модели. Она не показывает сегодняшнюю котировку, не гарантирует цену исполнения, не измеряет полные издержки стратегии и не прогнозирует следующую доходность. Для оценки бэктеста по-прежнему нужна модель издержек и исполнения с учётом размера заявки, комиссий, рыночного воздействия, частичного исполнения и времени. Более низкая оценка спреда сама по себе не доказывает наличие торгового преимущества. Для более широкого обзора наблюдаемой волатильности при разных частотах выборки см. руководство по реализованной волатильности.
Частые вопросы
Q1Нужны ли оценке Ролла исторические котировки bid и ask?
Нет. Базовая версия использует цены сделок и ковариацию их последовательных доходностей. Поэтому её можно применять при отсутствии истории котировок, но результат остаётся модельной оценкой и не восстанавливает фактическую котировку в каждый момент.
Q2Означает ли положительная автоковариация, что спред равен нулю?
Нет. Базовая формула не определена при положительной выборочной ковариации. Правило обнуления оценки не доказывает, что истинный спред равен нулю; сообщайте об этом правиле и доле таких выборок.
Q3Можно ли использовать оценку Ролла как спредовые издержки в текущем бэктесте?
Не саму по себе. Это исторический прокси при конкретных допущениях. Для бэктеста по-прежнему нужны издержки и допущения об исполнении с учётом площадки, размера заявки, времени, комиссий и характера исполнения.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Какой входной показатель использует базовая оценка Ролла для вывода спреда?
Выберите ответ, чтобы увидеть объяснение