

РЕПО и обратное РЕПО: как обеспечение влияет на ставки
Разберитесь, чем отличаются РЕПО и обратное РЕПО, как рассчитывается обратный выкуп и почему спрос на облигации меняет ставку.
В этом руководствеОдна двусторонняя сделка — два названия
Краткое резюме
Сделка РЕПО состоит из двух связанных обменов: ценная бумага передаётся за деньги, а позднее стороны проводят обратный обмен по заранее согласованной цене. Сторона, привлекающая деньги под ценные бумаги, обычно называет свою операцию РЕПО; поставщик денег может назвать ту же сделку обратным РЕПО. Ставка зависит не только от условий, но и от того, нужны ли сторонам деньги, приемлемое обеспечение или конкретный выпуск облигаций.
Одна двусторонняя сделка — два названия
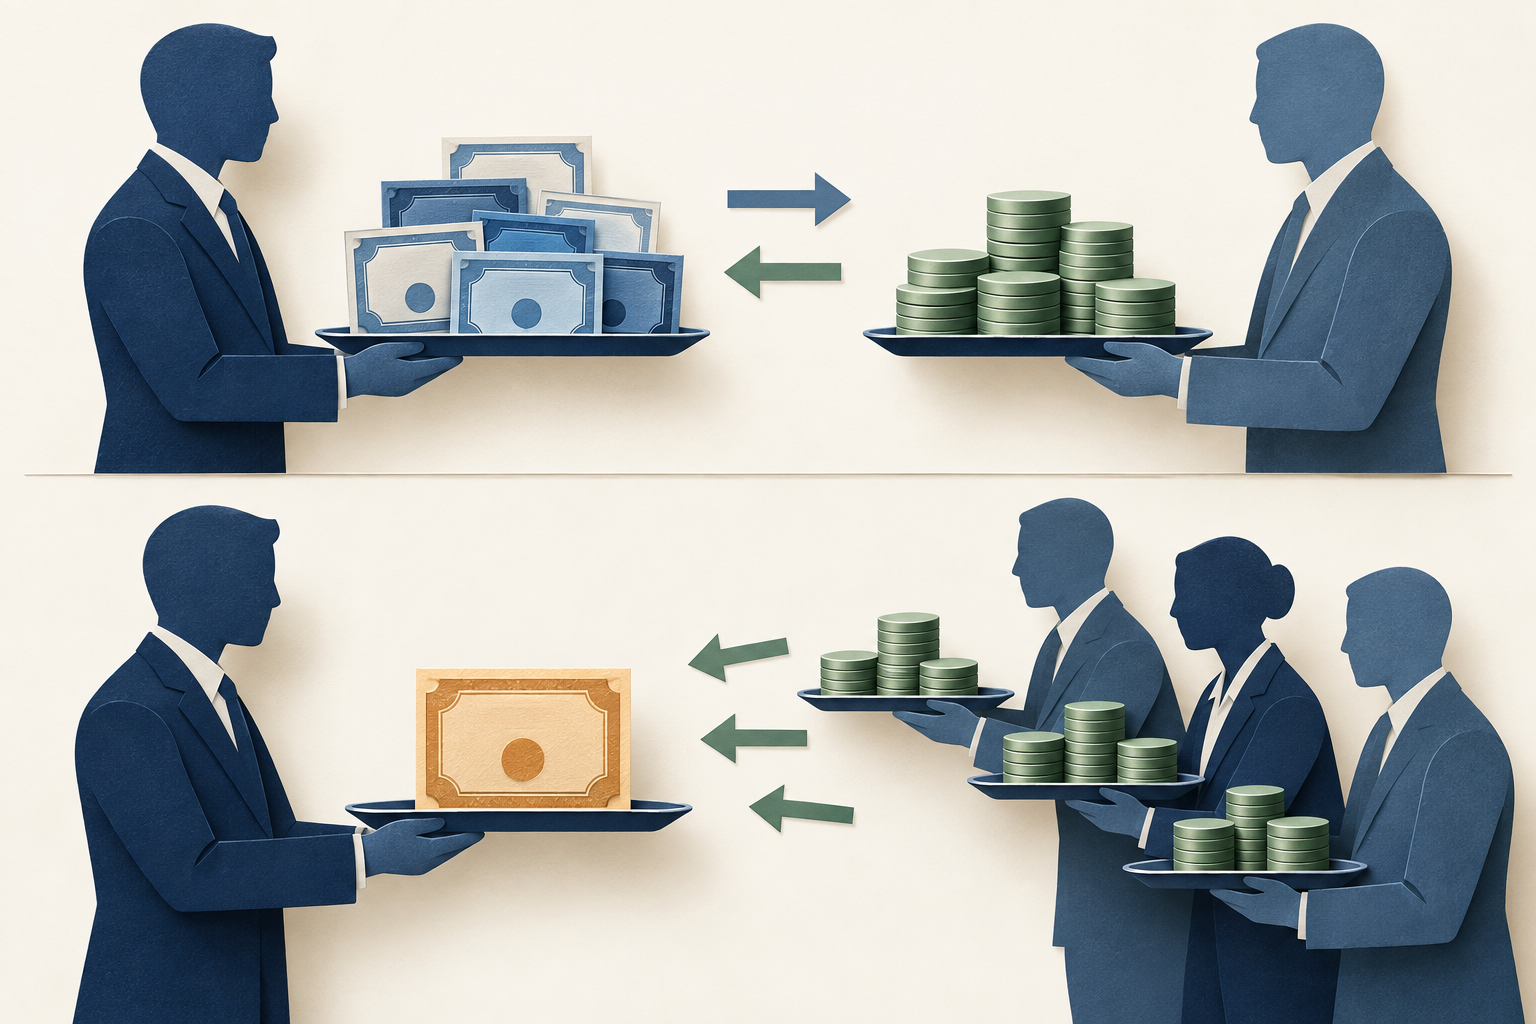
В соглашении РЕПО есть два связанных перевода. Сначала одна сторона передаёт ценные бумаги и получает деньги. В будущем она возвращает согласованную сумму и получает бумаги обратно в соответствии с условиями договора. Другая сторона сначала платит деньги и получает бумаги, а при обратной операции получает согласованную сумму. Поэтому РЕПО — не просто продажа облигации без второй части сделки.
Названия «РЕПО» и «обратное РЕПО» часто описывают одну и ту же передачу денег и ценных бумаг с разных сторон. Из-за этого две организации могут по-разному назвать противоположные стороны одного контракта. Прежде чем сравнивать ставки, установите, кто платит и получает деньги, кто передаёт обеспечение и что каждая сторона должна вернуть в конце. Термин «обратное РЕПО» не обозначает отдельную ценную бумагу или самостоятельный эталон ставки.
РЕПО может финансировать портфель облигаций или закрывать краткосрочную потребность в деньгах, но иногда цель сделки — получить определённую облигацию. BIS описывает рынок РЕПО как канал движения денег и ценных бумаг через финансовую систему. Его структура, контрагенты, обеспечение и правила различаются по юрисдикциям, поэтому экономическое сходство со ссудой не является универсальным юридическим определением. См. обзор BIS о функционировании рынка РЕПО.
Рассчитайте денежный процент и сумму обратного выкупа
Сторона, получившая деньги, обычно возвращает первоначальную сумму вместе с согласованной стоимостью финансирования. В упрощённом примере без промежуточного купонного потока процент рассчитывается так:
Денежный процент = сумма денег × годовая ставка РЕПО × дни начисления ÷ знаменатель day-count
Предположим, что гипотетическая сторона получает $100,000,000 на один день начисления по простой годовой ставке РЕПО 3.60% с базой ACT/360. Процент равен $100,000,000 × 0.036 × 1 ÷ 360 = $10,000. Следовательно, гипотетическая сумма обратного выкупа составляет $100,010,000: первоначальные $100,000,000 плюс $10,000 денежного процента.
Это арифметический пример, а не текущая ставка или котировка какой-либо облигации. Он предполагает один день начисления, неизменную простую ставку, отсутствие купона или другого промежуточного денежного потока и отсутствие комиссий. В реальном соглашении указаны даты валютирования и погашения, конвенция начисления и учёт денежных потоков. Период с пятницы по понедельник может охватывать больше одного календарного дня согласно условиям сделки; слово «overnight» не отменяет проверки дат.
Сумма $10,000 в этом примере — стоимость финансирования по денежной части сделки. Она сама по себе не показывает чистую доходность поставщика денег после операционных и балансовых расходов, риска обеспечения и прочих условий. Она также не показывает прибыль или убыток по отдельной позиции в облигации. Расчёт отвечает на более узкий вопрос: сколько денег нужно вернуть при обратном выкупе при заданных предположениях?
Haircut — буфер, но не гарантия
Поставщик денег может получить обеспечение рыночной стоимостью выше выданной суммы. В отдельном гипотетическом примере сторона передаёт ценные бумаги стоимостью $102,000,000 и получает $100,000,000. Разница в $2,000,000 создаёт буфер на случай изменения цены или расходов при продаже, с учётом методов оценки и маржинальных условий договора.
Процент, называемый haircut, зависит от знаменателя. Если разницу между обеспечением и деньгами разделить на стоимость обеспечения, получится ($102,000,000 − $100,000,000) ÷ $102,000,000, то есть примерно 1.96%. Если превышение обеспечения над деньгами считать относительно выданной суммы, получится 2.00%. Это два способа показать один и тот же буфер, а не две разные суммы. Перед сравнением процентов уточните формулу в контракте или наборе данных.
Буфер может исчерпаться, если цена обеспечения снизится, бумагу станет сложно продать или контрагент не исполнит обязательства до покрытия экспозиции. Маржинальные требования могут предусматривать дополнительное обеспечение или деньги, но сроки, пороги, подходящие активы и порядок урегулирования споров зависят от соглашения. В РЕПО остаются кредитный, рыночный, ликвидный, операционный, правовой и расчётный риски. BIS отмечает, что haircuts зависят от мотива сделки, срока и характеристик обеспечения; его анализ 2025 года описывает исследованные операции, а не универсальную таблицу ставок. См. исследование BIS о haircut в РЕПО.
Общее обеспечение и конкретный выпуск облигации — разные задачи
В сделке с общим обеспечением (general collateral, GC) поставщик денег принимает ценную бумагу из заранее определённой корзины допустимых активов, а не требует указать один выпуск до заключения сделки. Точный состав корзины и право заменить обеспечение зависят от договора и рынка. GC подходит, когда сторонам прежде всего нужно разместить или привлечь деньги под приемлемое обеспечение.
В сделке с конкретным обеспечением бумаги указываются при согласовании, нередко по идентификатору выпуска. Поставщику денег может понадобиться эта облигация для поставки, маркет-мейкинга или другой обязанности по ценным бумагам. «Конкретное обеспечение» и «специальное РЕПО» — не одно и то же. Первое говорит, как определено обеспечение; второе описывает ситуацию, когда ставка по конкретному выпуску заметно ниже сопоставимой ставки GC из-за спроса на этот выпуск.
Классификация зависит и от статистической системы. В анализе денежного рынка еврозоны ЕЦБ различает сделки с общим обеспечением и сделки с идентифицированными ценными бумагами. Определения и охват данных могут отличаться между странами. Нью-Йоркский ФРБ также отмечает, что расчёт американской SOFR включает отфильтрованную часть определённых сделок DVP с центральным клирингом, где могут встречаться операции со специальным обеспечением. Поэтому SOFR нельзя называть чистой ставкой только по GC. См. исследование ЕЦБ о денежном рынке еврозоны за 2022 год и описание SOFR Нью-Йоркским ФРБ.
Почему редкая облигация может финансироваться дешевле GC?
Ставка РЕПО отражает обе стороны обмена. В сделке GC ради финансирования заёмщик ценит полученные деньги, а кредитор размещает деньги под корзину допустимых облигаций. В сделке ради конкретной бумаги поставщик денег может особенно ценить доступ к нужному выпуску. Если его сложно найти или он нужен для расчёта либо маркет-мейкинга, поставщик денег может согласиться на более низкий денежный доход ради получения облигации.
Из-за такого спроса ставка РЕПО по конкретной бумаге может оказаться ниже сопоставимой ставки GC. Само по себе это не означает, что заёмщик имеет худший кредитный профиль или что кредитное качество эмитента улучшилось. Причиной может быть дефицит бумаги или её полезность для поставщика денег. Сравнивайте ставки в одной валюте, на сопоставимые даты и с близкими условиями.
Ставки также различаются из-за спроса на деньги, предложения свободных средств, доступности обеспечения, срока, расходов посредников на баланс и других условий. В некоторых рынках важны квартальные даты отчётности или расчётные даты, но они не объясняют каждое изменение во всех юрисдикциях. ЕЦБ изучал связь ликвидности РЕПО с ликвидностью рынка облигаций и активностью на рынке свопов на выборке по еврозоне; это пример механизма за конкретный период, а не описание текущей конъюнктуры. См. анализ ЕЦБ о ликвидности РЕПО и облигаций.
Какая сторона называет сделку РЕПО или обратным РЕПО?
В распространённой рыночной терминологии сторона, продающая бумаги ради привлечения денег и обязующаяся выкупить их позднее, называет свою сторону РЕПО. Поставщик денег сначала платит наличные и получает бумаги, поэтому может назвать свою сторону обратным РЕПО. Оба обозначения могут относиться к одному двустороннему контракту. Если источник или торговый экран показывает только одно название, уточните, говорит ли он от лица заёмщика, кредитора или оператора.
Пример Нью-Йоркского ФРБ показывает, почему важна точка зрения. Операция РЕПО его торгового подразделения — это покупка бумаг у контрагента с последующей перепродажей. Обратная операция — продажа бумаг контрагенту с последующим выкупом. Контрагент находится на другой стороне каждого обмена. Поэтому название нельзя толковать без указания, кто покупает и продаёт бумаги и кто предоставляет деньги.
Эта терминология центрального банка описывает операции денежно-кредитной политики США, а не меняет частные рыночные конвенции во всём мире. В описании Нью-Йоркского ФРБ его РЕПО временно увеличивает резервы банковской системы США, а обратное РЕПО их временно уменьшает. Это характеристика операции ФРБ и американской системы, а не результат для каждого частного участника рынка. См. обзор РЕПО и обратного РЕПО Нью-Йоркского ФРБ.
SOFR и инструменты ФРС — примеры из США
SOFR — это ориентир для доллара США, администрируемый Федеральным резервным банком Нью-Йорка. ФРБ описывает его как широкую меру стоимости заимствования денег overnight под обеспечение казначейскими бумагами США. Расчёт использует данные заданных сегментов рынка РЕПО в США. Это не ставка одного двустороннего договора и не ориентир для всех валют и юрисдикций.
Ставка отдельной двусторонней сделки может отличаться от SOFR из-за конкретной облигации, корзины обеспечения, контрагента, срока, клиринга, времени сделки или мотива финансирования. SOFR помогает описать широкий рынок overnight-финансирования в США, но не является универсальной котировкой РЕПО, ставкой денежно-кредитной политики или ставкой, по которой может торговать любой заёмщик. Методология эталонных ставок может меняться; перед использованием конкретного значения проверьте страницу SOFR и описание методологии. В этом черновике нет текущего значения SOFR.
Механизмы Standing Repo и Overnight Reverse Repo ФРС также относятся к США. Нью-Йоркский ФРБ описывает их как инструменты проведения американской денежно-кредитной политики и сглаживания условий на денежном рынке: Standing Repo призван ограничивать повышательное давление на ставки денежного рынка, а Overnight Reverse Repo — понижательное давление. Их ставки операций, допустимые контрагенты и обеспечение, а также другие условия задаются текущей политикой и могут измениться. Не принимайте историческую ставку или список допущенных участников за неизменное правило частного рынка РЕПО.
Сравнивайте условия, а затем ставки
Для сравнения запишите валюту, сумму первоначальных денег, конкретную бумагу или корзину обеспечения, статус GC или конкретного обеспечения, даты начала и погашения, базу расчёта дней, ставку и сторону, которая её котирует. Проверьте, проходит ли сделка центральный клиринг, как оценивается обеспечение, разрешена ли его замена, как начисляется маржа и как контракт обрабатывает купонные потоки и сбои расчётов.
Затем установите, что именно измеряет каждая ставка. Ставка отдельной сделки, ежедневный ориентир вроде американской SOFR, ставка центрального банка и подразумеваемая ставка финансирования из фьючерса отвечают на разные вопросы. Руководство по подразумеваемой ставке РЕПО в фьючерсах на казначейские облигации описывает расчёт между покупкой облигации за наличные и поставкой по фьючерсу, а не ставку реальной сделки РЕПО. Руководство по вариантам поставки фьючерсов на казначейские облигации объясняет другой контрактный фактор, влияющий на экономику поставки.
Наконец, сохраните дату наблюдения и прежде причины опишите само наблюдение. «Ставка по этому выпуску была ниже сопоставимой GC-ставки на указанные даты» — ограниченное сравнение. «Заёмщик испытывал финансовые трудности» или «на всём рынке не хватало денег» — выводы, которые не подтверждаются одной ставкой. Интерпретация должна учитывать направление денежных потоков, обеспечение, срок, рынок и источник.
Частые вопросы
Q1Является ли РЕПО юридически обычным займом?
Не всегда. РЕПО часто оформляется как передача ценных бумаг с согласованным обратным выкупом и экономически похоже на обеспеченное заимствование. Юридические права и режим зависят от договора и юрисдикции.
Q2Означает ли более низкая ставка специального РЕПО, что заёмщик рискованнее?
Само по себе нет. Ставка может быть ниже, потому что поставщик денег ценит доступ к конкретной бумаге и готов принять меньший денежный доход, чтобы получить её. Остальные условия сделки нужно оценивать отдельно.
Q3Совпадает ли SOFR со ставкой, по которой я могу заключить сделку РЕПО?
Не обязательно. SOFR — широкий американский ориентир для overnight-заимствований под казначейские бумаги США, рассчитанный по заданным сегментам. У отдельной сделки могут быть другие обеспечение, контрагент, срок, время и условия.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Сколько процентов начислится за один день на $100,000,000 по гипотетической ставке 3.60% с базой ACT/360?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Состояние, при котором страйк опциона близок к рыночной цене базового актива. Внутренняя стоимость может быть малой или нулевой, но премия способна сохраняться из-за оставшегося времени и неопределённости.
Читать подробное руководствоколл-опционКонтракт, который даёт держателю право, но не обязанность, купить базовый актив по страйку на условиях контракта. Продавец несёт соответствующую обязанность при исполнении и назначении.
Читать подробное руководствопут-опционКонтракт, который даёт держателю право, но не обязанность, продать базовый актив по страйку на условиях контракта.
Читать подробное руководство