

Оценка ковариации Хаяси—Ёсиды: асинхронные цены
Узнайте, как оценка Хаяси—Ёсиды использует перекрывающиеся интервалы доходности для оценки интегрированной ковариации активов, торгующихся в разное время, и каковы ограничения метода.
В этом руководствеПочему ковариацию цен активов трудно оценивать при разных торговых часах
Краткое резюме
Оценка Хаяси—Ёсиды (HY) измеряет интегрированную ковариацию двух ценовых рядов, наблюдаемых в разные моменты. Она перемножает приращения доходности, интервалы которых перекрываются, поэтому сначала не нужно интерполировать цену одного актива на временные метки другого. В классической постановке HY учитывает несинхронную выборку в диффузионной модели, но не устраняет рыночный микроструктурный шум и не превращает оценку ковариации в прогноз.
Почему ковариацию цен активов трудно оценивать при разных торговых часах
Два актива могут торговаться в одни рыночные часы, но сделки по ним проходят в разные моменты. По ликвидной акции могут появляться частые сделки, тогда как по менее активной долго не будет новой сделки или котировки. Наблюдаемые изменения цен образуют разные временные сетки. Нас может интересовать совместное движение активов, но пара наблюдаемых доходностей не обязательно охватывает один и тот же интервал.
Распространённый вариант — перенести оба ряда на регулярную сетку, удерживая последнюю известную цену. Тогда столбцы доходности выровнены, однако повторённая старая цена не является новым независимым наблюдением латентной цены. Нулевые доходности и запоздалые скачки могут исказить измерение совместного движения. Epps показал, что наблюдаемая корреляция доходностей акций может снижаться при уменьшении интервала измерения; асинхронность наблюдений — один из механизмов наряду с другими эффектами рыночных данных. Такой рисунок на коротких интервалах называют эффектом Эппса (Epps, 1979).
Хаяси и Ёсида предложили использовать исходные несинхронные приращения, не выбирая предварительно правило интерполяции. В их первой работе доказана состоятельность для диффузионных цен при условиях высокочастотной выборки (Hayashi & Yoshida, 2005); позднее асимптотическая нормальность была получена для общей схемы несинхронных наблюдений (Hayashi & Yoshida, 2008). Основная идея: сопоставлять приращения по перекрытию временных интервалов, а не по близости временных меток.
Сначала определите целевую ковариацию
Пусть \(X_t\) и \(Y_t\) — латентные эффективные логарифмы цен двух активов на общем отрезке \([0,T]\). В простой непрерывной диффузионной модели
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
а мгновенная корреляция броуновских движений задаётся как \(d[W^X,W^Y]_t=\rho_t\,dt\). Целевая величина — интегрированная ковариация
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
Это величина, накапливаемая по траектории на выбранном интервале. Она не является ковариацией уровней цен и автоматически не равна корреляции. Её единицы — произведение единиц двух доходностей: если логарифмические доходности указаны в процентных пунктах, оценка имеет единицы квадратов процентного пункта. Руководство по расчёту реализованной волатильности описывает одномерную меру на основе квадратов доходностей, а руководство по квадратичной вариации объясняет соответствующую траекторную величину.
Целевая ковариация может быть как положительной, так и отрицательной. Положительный знак означает, что перекрёстные произведения приращений за общий интервал чаще имели одинаковый знак; отрицательный — что преобладали произведения с противоположными знаками. Сам знак не устанавливает причину совместного движения, причинность или прибыльность портфельного правила.
Почему синхронизация по последней цене может исказить оценку
Для обычной реализованной ковариации аналитик может выбрать регулярные моменты времени и брать последнюю доступную цену каждого актива. Это удобно, но результат зависит от шага сетки и правила переноса. При устаревшей цене несколько точек сетки повторяют одну котировку, а последующее обновление выглядит как доходность за более длинный интервал, чем у парного наблюдения другого актива.
Так contemporaneous-ковариация может перейти в мнимые опережающие или запаздывающие эффекты либо ослабнуть к нулю при сгущении сетки. Короткоинтервальный результат Epps описывает изменение наблюдаемого совместного движения; последующие работы выводят смещение ковариации по предыдущей цене при несинхронной выборке и шумных ценах. Поэтому падение высокочастотной корреляции — диагностический рисунок, а не доказательство единственной причины.
HY избегает конкретного выбора синхронизации, сохраняя собственный интервал каждой доходности. Но временные метки всё равно должны быть качественными: нужен общий часовой стандарт, корректные границы сессии и ясные начало и конец горизонта. Метод также не исправляет шумные цены сделок, ошибочные котировки или смешение торговых сессий.
Сопоставляйте доходности, интервалы которых перекрываются
Пусть актив \(X\) наблюдается в моменты \(0=t_0<t_1<\cdots<t_n=T\), а \(Y\) — в моменты \(0=s_0<s_1<\cdots<s_m=T\). Наблюдаемые приращения логарифмической доходности:
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}}. \]
Каждому приращению соответствуют интервалы \(I_i=(t_{i-1},t_i]\) и \(J_j=(s_{j-1},s_j]\). Оценка HY равна
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
Индикатор включает произведение, только если интервалы перекрываются в течение положительного времени. Одного общего конечного момента недостаточно. Одно приращение может перекрываться с несколькими приращениями другого актива; каждое такое произведение учитывается один раз. Метод не переносит цены вперёд и не делит доходность на вымышленные подынтервалы.
В классической диффузионной модели при достаточно частых наблюдениях и подходящих условиях выборки сумма сходится к интегрированной ковариации при уменьшении максимальной длины интервала. Результат предполагает отсутствие микроструктурного шума, часто присутствующего в сырых тиковых данных.
<!-- learn:illustration -->
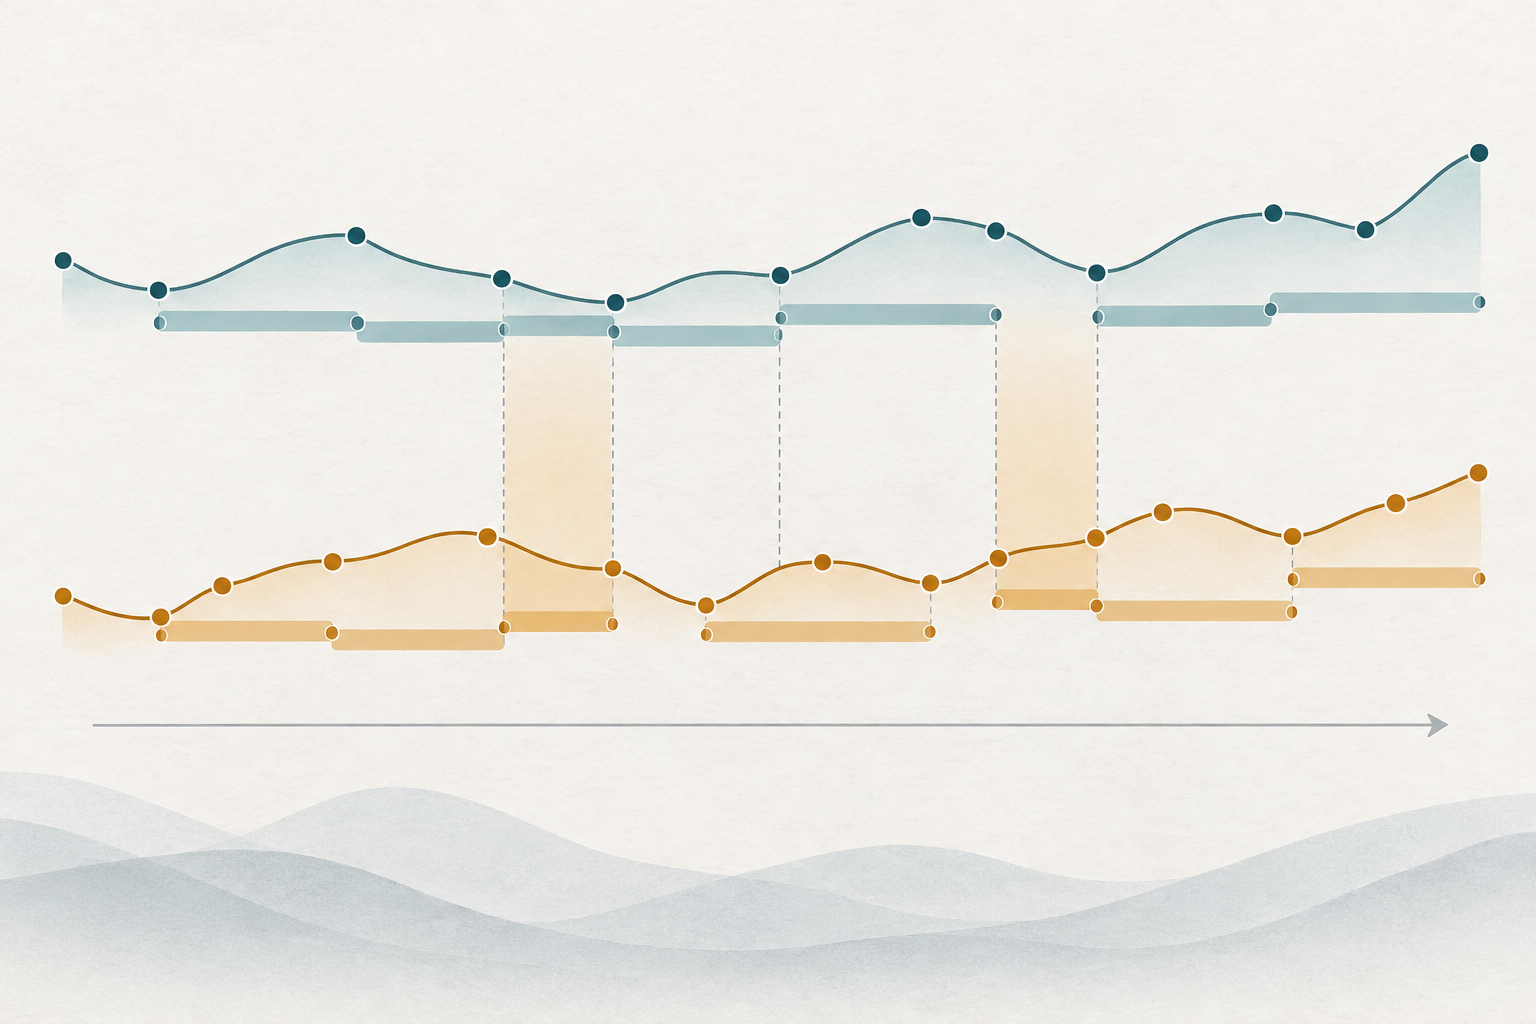
Повторите небольшой гипотетический расчёт перекрывающихся интервалов
Предположим, два актива наблюдаются в течение одной пятиединичной сессии. Таблица содержит вымышленные логарифмические доходности в процентных пунктах и охватываемые ими интервалы. Временные метки разнесены, поэтому конечные точки доходностей не совпадают.
| Интервал актива X | Доходность | Интервал актива Y | Доходность | Произведение перекрытия |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
Первый интервал \(X\) перекрывается с первым интервалом \(Y\) от 0 до 1.0 и со вторым от 1.0 до 1.8, поэтому учитываются оба произведения. Следующее приращение \(X\) перекрывает второе приращение \(Y\) на участке от 1.8 до 2.4 и третье — от 2.4 до 3.2. Последняя пара перекрытий для \(X\) даёт \(0.02-0.01\ \mathrm{pp}^2\). Сумма шести включённых произведений:
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
Один процентный пункт равен \(0.01\) в десятичной шкале доходности, поэтому \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) в единицах квадратов десятичных логарифмических доходностей. Данные вымышлены только для воспроизводимой арифметики. Это накопленная оценка ковариации за интервал, а не доходность 0,39%, корреляция или наблюдение рынка.
Интерпретируйте знак и масштаб, не превращая ковариацию в сигнал
Положительная сумма в примере означает, что произведения одинакового знака перевесили отрицательные. Она не означает рост каждого актива на 0,39% и не означает, что 39% их движения было общим. Ковариация зависит от единиц доходности, длины окна и активности рынка; большее число может отражать другую единицу или горизонт, а не более сильную стандартизованную зависимость.
Корреляция безразмерна и требует нормирования на оценки волатильности. Отношение, составленное из раздельно оценённых дисперсий асинхронных рядов, не обязательно даёт корректную корреляцию и в конечной выборке может выйти за диапазон \([-1,1]\). Интегрированная ковариация сама по себе не различает общие новости, запаздывание цен, общую экспозицию и другие механизмы.
Для портфельного применения укажите веса, горизонт, единицы доходности и соглашение об оценке ковариации. Не используйте положительную оценку HY как сигнал на покупку, а отрицательную — как инструкцию хеджировать. Руководство по корреляции валютных пар объясняет ограничения корреляции и общей экспозиции. Реализованная мера описывает выбранный исторический интервал, а не предсказывает следующую доходность и не гарантирует защиту хеджа.
Учитывайте предпосылки классической HY о выборке и ценах
Классическая оценка разработана для диффузионных цен, наблюдаемых дискретно и несинхронно. Для практической аппроксимации максимальный разрыв наблюдений в каждом ряду должен быть небольшим относительно окна анализа. Длинные интервалы без сделок охватывают много возможных движений; формулу всё ещё можно вычислить, но приближение высокочастотной выборки будет слабее.
В наблюдаемых ценах сделок часто есть эффект bid–ask, дискретность цены, устаревшие котировки, задержки и другие ошибки измерения. Правило перекрытия HY устраняет несоответствие времени, но не ценовой шум. Griffin и Oomen изучают реализованную ковариацию, поправки lead–lag и HY при асинхронной выборке с независимым микроструктурным шумом; конечновыборочные результаты зависят от шума и корреляции (Griffin & Oomen, 2011). Это причина не называть обычную HY устойчивой к любому шуму.
Нужен и обоснованный общий горизонт. Если один рынок закрывается раньше другого, одинаковое календарное окно может объединять не совпадающие периоды активной торговли. На набор перекрытий влияют часовой пояс, переход на летнее время, аукционы, корпоративные действия, пропуски и фильтрация выбросов. Эти решения следует документировать.
Отделяйте статистический вывод и обработку шума от точечной оценки
Точечная оценка не является доверительным интервалом. Хаяси и Ёсида получили асимптотическую нормальность для общей схемы несинхронной выборки, однако прикладная стандартная ошибка требует вычислимой оценки дисперсии и предпосылок, соответствующих дизайну данных. При редких или неравномерных наблюдениях неопределённость может быть высокой, даже если сумма перекрытий выглядит стабильной.
Для шумных высокочастотных цен используйте метод, рассчитанный на шум и несинхронность, или обоснуйте выборку и предварительную обработку. Christensen, Kinnebrock и Podolskij разработали ковариационные оценки с предварительным усреднением для шумных диффузионных моделей с несинхронными данными, включая вариант типа HY без предварительного выравнивания исходных цен (Christensen et al., 2010). Многомерные реализованные ядра Barndorff-Nielsen и соавторов рассчитаны на ковариацию при шуме и несинхронной торговле и дают положительно полуопределённые оценки (Barndorff-Nielsen et al., 2011). Подробности приведены в руководстве по оценке реализованного ядра.
Это свойство важно для оптимизатора портфеля или системы риска, которой нужна согласованная ковариационная матрица. Попарные оценки HY по разным наборам перекрытий сами по себе не гарантируют положительную полуопределённость собранной матрицы. Не исправляйте её молча изменением собственных значений: проекцию, сжатие или альтернативную оценку указывайте как отдельный этап моделирования. У методов, устойчивых к шуму, также есть настройки и предпосылки.
Описывайте оценку так, чтобы её можно было воспроизвести, и указывайте ограничения
В отчёте укажите ценовые ряды и тип данных (сделки, котировки или средние цены), общие часы и сессию, начало и конец \([0,T]\), преобразование доходности, правило перекрытия, распределение разрывов выборки и применённый оцениватель. Приведите единицы ковариации и окно, а также обработку устаревших наблюдений, выбросов, скачков, аукционов и микроструктурного шума. Уточните, использовались ли исходные интервалы или цены сначала синхронизировали.
Не переводите интегрированную ковариацию в годовой показатель автоматически. Укажите предпосылку временного масштабирования и обращение с ночными периодами и закрытиями рынка. Если оценивается корреляция, назовите оценки дисперсии в знаменателе и проверьте ограничения матрицы. Эти решения влияют на смысл не меньше, чем формула перекрытия.
Оценка Хаяси—Ёсиды полезна как прямой воспроизводимый способ суммировать произведения доходностей для несинхронных интервалов без вымышленных синхронных цен. Классическая гарантия зависит от подходящей модели бесшумной диффузии и достаточно частой выборки. Метод не устанавливает причинность, не решает проблему микроструктурного шума и не гарантирует надёжный хедж или торговое правило.
Частые вопросы
Q1Нужно ли HY, чтобы оба актива торговались в один момент?
Нет. Метод рассчитан на временное несовпадение. Он перемножает доходности, интервалы которых перекрываются, даже если временные метки наблюдений различаются.
Q2Работает ли HY напрямую с шумными ценами сделок?
Классическая оценка учитывает несинхронную выборку в диффузионной модели, но не произвольный микроструктурный шум. Bid–ask эффект, дискретность цен и устаревшие котировки могут потребовать отдельного устойчивого метода или обоснованной схемы выборки.
Q3Является ли оценка HY корреляцией?
Нет. Она оценивает интегрированную ковариацию, единицы которой равны произведению единиц доходности. Для корреляции нужно масштабирование волатильностью; оценки на асинхронных данных в конечной выборке могут не соблюдать ограничения корреляционной матрицы.
Q4Можно ли использовать положительную оценку HY как торговый сигнал?
Не саму по себе. Она суммирует перекрёстные произведения за историческое окно, но не показывает причинность, не прогнозирует будущее совместное движение и не учитывает издержки исполнения и изменение риска.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Какие пары доходностей входят в классическую сумму Хаяси—Ёсиды?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Читать подробное руководствоQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
Читать подробное руководство