

Teste de Lee–Mykland: Como Detectar Saltos de Preço Intradiários
Entenda como o teste de Lee–Mykland escala cada retorno intradiário pela bipower variation recente, calibra um limite para toda a sessão e considera as limitações da amostragem e do ruído de mercado.
Neste guiaIdentifique um intervalo, não apenas um dia volátil
Resumo breve
O procedimento de Lee–Mykland pergunta se um retorno individual de alta frequência é excepcionalmente grande em relação à estimativa recente de volatilidade local. Ele usa uma escala de bipower variation calculada com retornos anteriores e um limite calibrado para a maior estatística ao longo do período de teste. Um intervalo sinalizado é evidência contra a hipótese nula de trajetória contínua, sob as premissas do método; não comprova uma causa ligada a notícias, uma previsão ou um sinal de negociação.
Identifique um intervalo, não apenas um dia volátil
A variância realizada soma os retornos intradiários ao quadrado ao longo de uma sessão. A bipower variation pode estimar o componente contínuo da variação sob determinadas premissas sobre saltos e amostragem. As duas resumem um período e não dizem quando ocorreu um movimento excepcionalmente grande. O método de Lee e Mykland avalia cada intervalo e compara o retorno candidato à volatilidade estimada pelos retornos imediatamente anteriores.
Essa distinção é útil em estudos de eventos, modelagem de volatilidade e análise do momento dos saltos. Um retorno de 1% pode ser excepcional em um mercado calmo e comum durante uma sessão volátil. A padronização pela volatilidade local recente considera essa mudança de escala. O método foi proposto para detectar a chegada de saltos intradiários e estimar seus tamanhos realizados; não identifica a causa do movimento nem comprova que ele pudesse ser negociado (Lee & Mykland, 2008).
A hipótese nula diz respeito ao processo de preços em um intervalo específico: não ocorreu um salto ali, dado um componente contínuo que satisfaz condições de regularidade. Ela não afirma que o retorno seja zero. Trajetórias contínuas também podem gerar retornos grandes, sobretudo quando a volatilidade está alta. Por isso, um limite baseado apenas na magnitude do movimento não basta.
Monte a série de retornos usada no teste
Seja \(P_i\) o preço observado em uma grade regular no instante \(t_i\). O retorno logarítmico do intervalo \(i\) é
\[ r_i=\log(P_i/P_{i-1}). \]
Use uma série de preços e uma grade consistentes. Preços de transação, o ponto médio entre compra e venda ou outra proxy documentada podem ser usados, mas mudar a proxy pode alterar tanto o retorno quanto a classificação do salto. Trate explicitamente aberturas e fechamentos da sessão, leilões, interrupções e cotações ausentes. Não misture silenciosamente o retorno entre fechamento e abertura com intervalos intradiários comuns.
A amostragem regular importa porque a escala local e o limite de valores extremos são derivados para um esquema de observação especificado. Se os horários forem irregulares, escolha uma regra defensável de sincronização ou amostragem e explique quais informações ela descarta. A fórmula não elimina cotações desatualizadas, mercados cruzados, timestamps incorretos ou erros isolados de registro. Preços de plataformas ou ativos diferentes também não devem ser tratados como sincronizados sem verificar o alinhamento temporal.
O teste usa retornos observados, não preços latentes. A teoria original utiliza modelos de semimartingale de alta frequência e condições que não valem automaticamente para todo feed de cotações ou plataforma de ativos digitais. Registre a fonte, o fuso horário, a grade, a sessão e os filtros para que outra pessoa consiga reconstruir a série.
Estime a volatilidade com a janela anterior
No instante candidato \(t_i\), estime a variância local usando retornos anteriores a \(r_i\):
\[ \widehat{\sigma}_i^2 = \frac{1}{K-2} \sum_{j=i-K+2}^{i-1}|r_j|\,|r_{j-1}|, \qquad \widehat{\sigma}_i=\sqrt{\widehat{\sigma}_i^2}. \]
\(K\) determina o tamanho da janela móvel. A soma usa produtos de valores absolutos de retornos adjacentes e exclui o candidato \(r_i\). Essa forma de bipower variation ajuda a evitar que um salto isolado anterior domine a escala usada para avaliar um intervalo posterior. A literatura sobre volatilidade realizada explica por que somas e produtos de retornos de alta frequência podem estimar características diferentes da variação quadrática (Barndorff-Nielsen & Shephard, 2002).
Essa estimativa é uma escala local, não uma previsão de volatilidade para toda a sessão. Uma janela curta se adapta rapidamente, mas pode ser instável; uma longa é mais suave, porém pode demorar a acompanhar mudanças. No argumento assintótico original, \(K\) cresce à medida que o intervalo de amostragem diminui, mas permanece curto em relação ao horizonte total. Em uma amostra finita, documente a escolha e faça análise de sensibilidade: não existe um \(K\) universal para todos os ativos, grades e regimes de mercado.
Defina também o que fazer quando a estimativa é zero ou muito pequena. Dividir por uma escala mínima pode produzir uma estatística extrema a partir de um pequeno tick. Não substitua o valor silenciosamente por um piso arbitrário: informe a regra, confira as cotações subjacentes e mostre se alternativas razoáveis alteram os intervalos sinalizados.
Padronize cada intervalo candidato
A estatística local de salto é
\[ L_i=\frac{r_i}{\widehat{\sigma}_i}. \]
O sinal preserva a direção do retorno observado, enquanto o valor absoluto mede o movimento em relação à escala local anterior. O denominador usa produtos de retornos absolutos adjacentes sem a constante convencional de normalização da bipower variation. Na assíntota sem saltos do artigo, \(L_i\) é aproximadamente \(Z_i/c\), em que \(Z_i\) é normal padrão e \(c=E|Z_i|=\sqrt{2/\pi}\). Tratar \(L_i\) como uma estatística normal padrão leva à distribuição de referência errada.
Um \(|L_i|\) grande indica um intervalo candidato, não uma conclusão automática. O teste leva em conta o esquema de amostragem, a janela e o número de intervalos pesquisados. Uma estatística positiva indica retorno observado de alta; uma negativa, retorno de baixa. O sinal não identifica a causa econômica nem distingue sozinho um salto de um movimento contínuo ou de um erro nos dados.
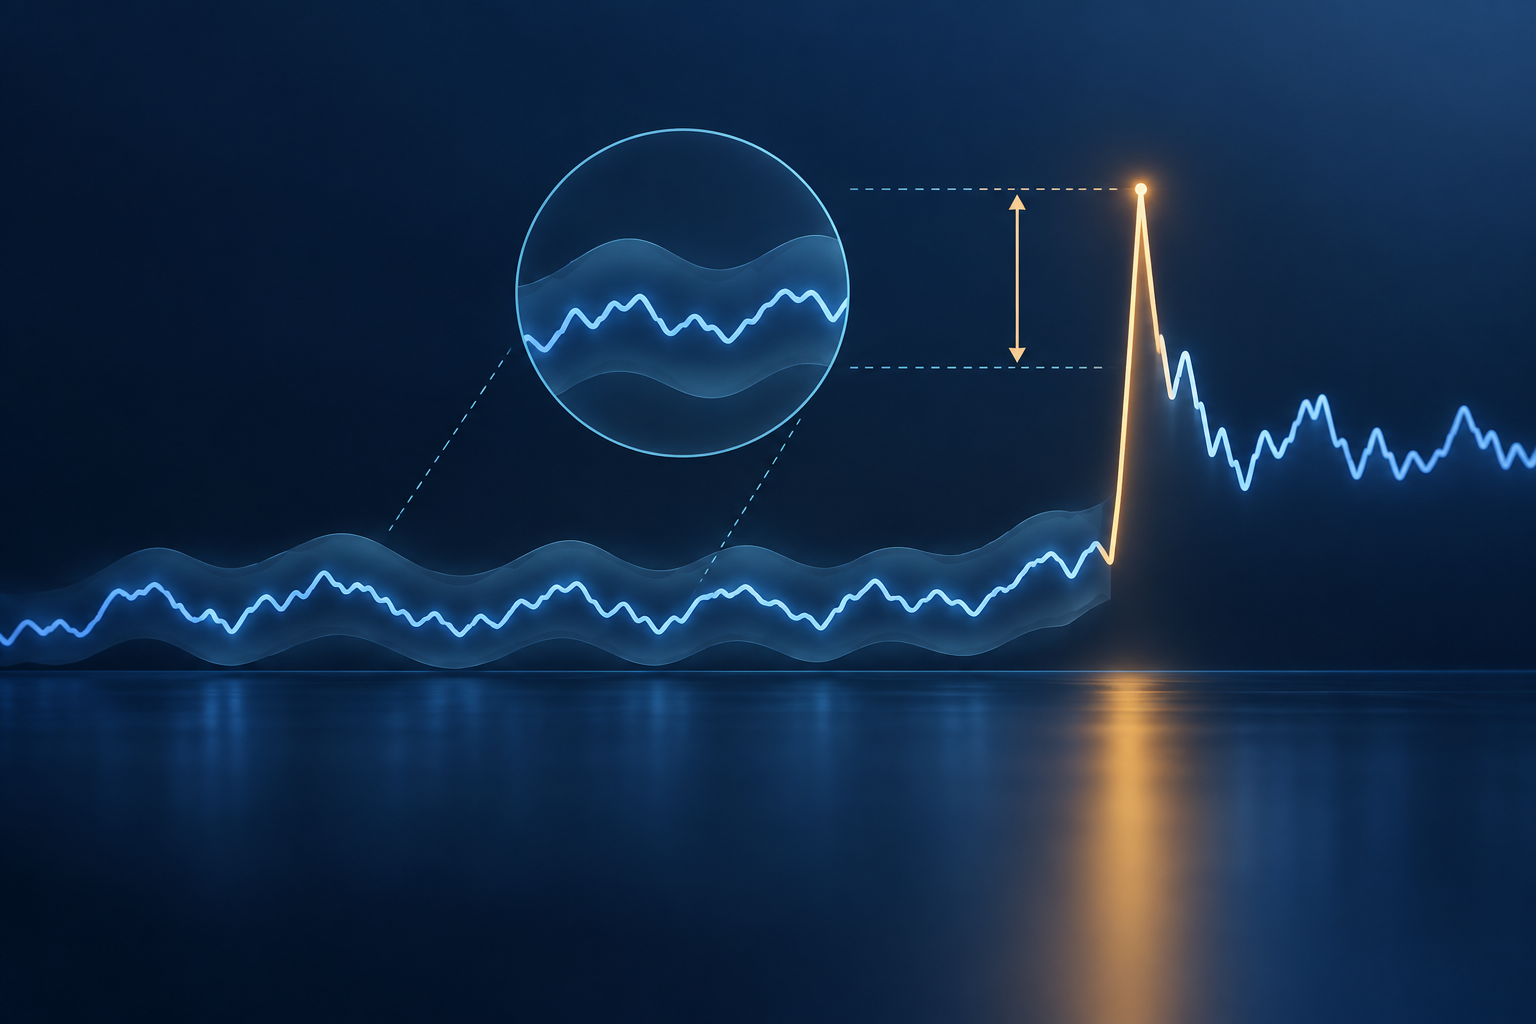
A figura abaixo compara um retorno candidato a uma escala local estimada com intervalos anteriores. É conceitual, não um gráfico de preços ou evento detectado.
<!-- learn:illustration --> <!-- Text-free concept: one sharp return pulse rises above a quiet sequence while a trailing window forms a soft local-volatility envelope; no prices, timestamps, thresholds, or detected events are shown. -->
Defina um limite para todo o período de teste
Ao analisar \(n\) intervalos, aplicar um limite pontual \(n\) vezes pode gerar falsos alertas simplesmente porque muitas observações foram verificadas. Lee–Mykland calibra o máximo da estatística absoluta ao longo do horizonte. Com \(c=\sqrt{2/\pi}\), defina
\[ C_n= \frac{\sqrt{2\log n}}{c} - \frac{\log(\pi)+\log(\log n)} {2c\sqrt{2\log n}}, \qquad S_n=\frac{1}{c\sqrt{2\log n}}. \]
Sob as condições assintóticas sem saltos do artigo,
\[ \frac{\max_{1\le i\le n}|L_i|-C_n}{S_n} \]
segue uma distribuição limite Gumbel padrão com função de distribuição acumulada \(F(x)=\exp(-e^{-x})\). Para significância no nível da sessão \(\alpha\), o valor crítico é
\[ \beta_\alpha=-\log[-\log(1-\alpha)]. \]
Sinalize o intervalo quando \((|L_i|-C_n)/S_n>\beta_\alpha\). A calibração pelo máximo considera a busca entre os intervalos do horizonte declarado. Ela não corrige automaticamente varreduras repetidas em muitos ativos, dias, grades de amostragem ou variantes do modelo. Essas comparações adicionais exigem desenho e divulgação próprios.
Calcule um intervalo hipotético
Suponha que os três retornos anteriores ao intervalo candidato sejam \(-0,40\%\), \(+0,30\%\) e \(-0,20\%\). Use \(K=4\) apenas para simplificar a conta:
\[ \widehat{\sigma}_i^2 = \frac{|0,30||-0,40|+|-0,20||0,30|}{2} = 0,09\;(\%)^2, \qquad \widehat{\sigma}_i=0,30\%. \]
Se o próximo retorno for \(+1,20\%\), a estatística local será \(L_i=1,20/0,30=4\). Isso significa que o retorno observado tem quatro vezes a escala local ilustrativa; não significa ainda que o teste rejeitou a hipótese nula.
Para uma sessão ilustrativa com \(n=78\) intervalos, as fórmulas assintóticas dão \(C_n\approx3,14\) e \(S_n\approx0,424\). Com significância de 1% no nível da sessão, \(\beta_\alpha\approx4,60\), então o limite fica perto de \(3,14+0,424(4,60)=5,10\). A estatística 4 fica abaixo dele, portanto o intervalo não seria sinalizado nesse nível. Os valores são hipotéticos e a aproximação do máximo pode ser grosseira nesse tamanho de amostra. A janela pequena \(K=4\) só ilustra o cálculo; não é uma configuração recomendada.
O exemplo mostra por que “quatro desvios-padrão” não descreve por completo uma decisão de Lee–Mykland. A escala de referência, a normalização assintótica, a janela, o número de intervalos e o nível de significância afetam o limite. Informe esses elementos junto com a contagem de saltos ou a lista de eventos.
Escolha a grade de amostragem e a janela em conjunto
Uma grade mais fina melhora a resolução temporal em teoria, mas também expõe mais ruído de cotações, discretização de preços e incompatibilidades de timestamp. Uma grade mais grossa suaviza parte da variação breve, mas pode combinar um salto com retornos contínuos vizinhos ou esconder vários movimentos em um intervalo. A grade escolhida altera o que o teste consegue detectar e o quanto as premissas combinam com as observações.
A janela \(K\) está ligada à grade. Poucos retornos anteriores tornam instável a estimativa local de bipower variation; muitos podem misturar regimes diferentes e enfraquecer o sentido de “local”. Informe \(K\) em número de observações e em tempo de relógio, diga se a janela reinicia nos limites da sessão e mostre como a lista de eventos muda com alternativas defensáveis. Não transfira uma recomendação de outra bolsa, duração de sessão ou frequência sem verificar.
A configuração padrão de Lee–Mykland não resolve, em geral, o ruído de microestrutura. Pre-averaging e outros métodos que tratam o ruído alteram as estimativas de retorno ou volatilidade e exigem inferência compatível; não são filtros intercambiáveis que se encaixam sem ajustes (Aït-Sahalia, Jacod & Li, 2012). O guia de pre-averaging e o guia de volatilidade realizada two-scale explicam duas respostas relacionadas a preços ruidosos de alta frequência.
Interprete o intervalo detectado como um rótulo de pesquisa
Um retorno sinalizado é difícil de conciliar com a hipótese nula de trajetória contínua no limite especificado. Isso não confirma que um anúncio programado, uma falha da bolsa, uma cadeia de liquidações ou outra causa tenha provocado o movimento. Compare o timestamp com dados de eventos verificados, inspecione negócios e cotações e confira se o movimento persistiu depois do intervalo. Mantenha essas explicações posteriores separadas do teste estatístico.
O procedimento também difere da comparação, no fim do dia, entre variância realizada e bipower variation. A estatística de Lee–Mykland localiza intervalos em relação à volatilidade local; a diferença diária entre medidas estima a variação agregada de saltos sob outras premissas. O guia de bipower variation e o guia de volatilidade realizada tratam dessas medidas por período. O teste de power variation de Aït-Sahalia e Jacod verifica saltos em uma trajetória observada discretamente com outra construção. Os alvos e as premissas diferem; concordância ou divergência não valida diretamente uma lista de intervalos Lee–Mykland.
Em pesquisa de estratégia, o rótulo de salto é uma entrada para análises posteriores, não uma instrução de compra ou venda. Um backtest deve considerar quando o sinal fica disponível, spread e slippage, latência, janelas de eventos sobrepostas e avaliação fora da amostra. Defina um objetivo de perda ou risco e compare com um referencial adequado. Um retorno histórico sinalizado estatisticamente não mostra que o próximo evento possa ser previsto ou negociado com lucro.
Perguntas frequentes
Q1Todo retorno intradiário grande é um salto?
Não. Um retorno grande pode vir de uma trajetória contínua em período de alta volatilidade, de um salto, de ruído, de uma cotação incorreta ou de um problema de timestamp. O teste compara o movimento com uma estimativa de volatilidade local e as premissas usadas.
Q2O teste de Lee–Mykland usa bipower variation?
Sim. Ele usa uma escala local móvel baseada em produtos de retornos absolutos adjacentes anteriores ao intervalo candidato. Isso é diferente de subtrair a bipower variation da variância realizada da sessão inteira.
Q3Um limite de 1% significa chance de falso alerta de 1% em cada intervalo?
Não. O limite é calibrado pelo máximo no horizonte de teste declarado, sob premissas assintóticas. Repetir a varredura em muitos ativos, dias ou escolhas de parâmetros cria comparações adicionais.
Q4Posso aplicar o teste a dados tick sem ajustes?
Não automaticamente. Discretização de preços, bid-ask bounce, cotações desatualizadas e erros de horário podem distorcer retornos e a escala local. Métodos que tratam o ruído mudam a estimação e a inferência e precisam de calibração própria. ---
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que o denominador do teste de Lee–Mykland estima?
Escolha uma resposta para ver a explicação