

O trilema impossível: câmbio, capital e política monetária
Entenda por que estabilidade cambial, mercados de capitais abertos e autonomia da política monetária envolvem uma escolha, como funcionam os três pares de objetivos e o que o modelo não explica.
Neste guiaO que o trilema impossível afirma?
Resumo breve
O trilema impossível, também chamado de trilema monetário, descreve uma restrição entre três objetivos de política econômica: uma taxa de câmbio estável, mobilidade de capitais entre países e uma política monetária definida de acordo com as condições domésticas. No modelo padrão, uma economia não consegue garantir plenamente os três objetivos ao mesmo tempo. Na prática, os regimes ocupam diferentes pontos dessa escolha entre prioridades; o modelo ajuda a explicar mecanismos, mas não é uma regra literal que obrigue cada país a se encaixar em duas categorias.
O que o trilema impossível afirma?
O trilema impossível organiza as escolhas da macroeconomia de uma economia aberta. Seus três vértices são a estabilidade cambial, a possibilidade de o capital cruzar fronteiras e a autonomia da política monetária. A ideia central de Mundell–Fleming é que um país não pode combinar, sem limite, câmbio fixo, livre mobilidade de capitais e política monetária independente. O Banco de Compensações Internacionais descreve isso como a conhecida restrição entre os três objetivos. {source:bisImpossibleTrinityMundellFleming2016}
A palavra “impossível” pode soar mais absoluta do que a afirmação prática. O modelo não diz que qualquer movimento da moeda provoca uma crise imediata, que um objetivo de política precisa ser abandonado por completo ou que todos os países enfrentam a mesma restrição o tempo todo. Ele diz que, sob as premissas do modelo, tentar manter um compromisso rígido com o câmbio enquanto se permite a livre movimentação de capitais reduz o espaço para definir os juros de forma independente, em função de metas domésticas. Uma economia pode atenuar a restrição aceitando mais variação cambial, adotando medidas que afetem os fluxos de capitais ou tolerando menos independência monetária.
O “trilema” não é uma tabela de pontuação que atribui o mesmo valor aos três objetivos. Governos podem valorizar preços comerciais previsíveis, acesso ao financiamento internacional e uma taxa básica que responda à inflação ou à atividade econômica domésticas por razões diferentes. O modelo esclarece que essas metas podem entrar em conflito; não determina qual combinação é melhor, não quantifica o custo de bem-estar de cada escolha e não substitui uma análise específica de cada país. Seu valor é diagnóstico: ajuda a explicar por que uma combinação de políticas pode ficar sob pressão quando um choque puxa um dos três objetivos em outra direção.
Quais são os três objetivos de política?
Estabilidade cambial significa limitar o quanto o valor da moeda doméstica varia em relação a uma moeda de referência ou a uma cesta de moedas. O compromisso pode ser uma paridade fixa formal, uma banda estreita ou uma tentativa menos rígida de suavizar as oscilações. Esses arranjos não são iguais. Um regime de câmbio fixo rígido promete uma trajetória mais estreita que um regime de flutuação administrada, e o regime declarado pode diferir de como o câmbio de fato pode variar. O objetivo de política trata do comportamento desejado para o câmbio, e não apenas de ele ter ficado estável por uma semana.
Mobilidade de capitais é o grau em que residentes e não residentes podem adquirir, vender ou transferir ativos e direitos financeiros através das fronteiras. Uma conta de capital muito aberta facilita a transferência de recursos por investidores, bancos, empresas e famílias em resposta aos retornos e aos riscos percebidos. “Aberta” não significa que toda transação seja gratuita ou que o capital se mova instantaneamente. Restrições legais, sistemas de liquidação, impostos, limites de balanço, profundidade de mercado e mudanças na percepção de risco podem impedir ou redirecionar fluxos. O trilema abstrai muitos desses detalhes para destacar a força que as escolhas de portfólio internacionais podem exercer.
Autonomia da política monetária é a capacidade de definir as condições monetárias em resposta a objetivos domésticos, como inflação e atividade econômica, em vez de deixar que a taxa básica seja determinada em grande parte pelo compromisso cambial ou pelas condições financeiras externas. Isso não significa que um banco central esteja imune à economia mundial. Mesmo uma moeda flutuante pode transmitir juros estrangeiros por meio do comércio, dos custos de empréstimo e dos preços de ativos. A autonomia existe em graus: até que ponto o banco central pode mudar a orientação da política sem comprometer outro compromisso?
Essas definições também mantêm os três vértices separados. Estabilidade cambial não é o mesmo que estabilidade do nível de preços. Mobilidade de capitais não é o mesmo que um grande superávit ou déficit em conta corrente. Autonomia monetária não garante que a política alcance sua meta. As escolhas dizem respeito a um regime e às suas restrições; os resultados observados também dependem de instituições, choques, balanços do setor privado e decisões de empresas e famílias. A discussão do FMI sobre regimes cambiais trata o regime de câmbio, o arcabouço monetário, as operações de câmbio e as medidas sobre fluxos de capitais como partes relacionadas de um desenho de política mais amplo. {source:imfChoiceOfExchangeRateArrangement2022}
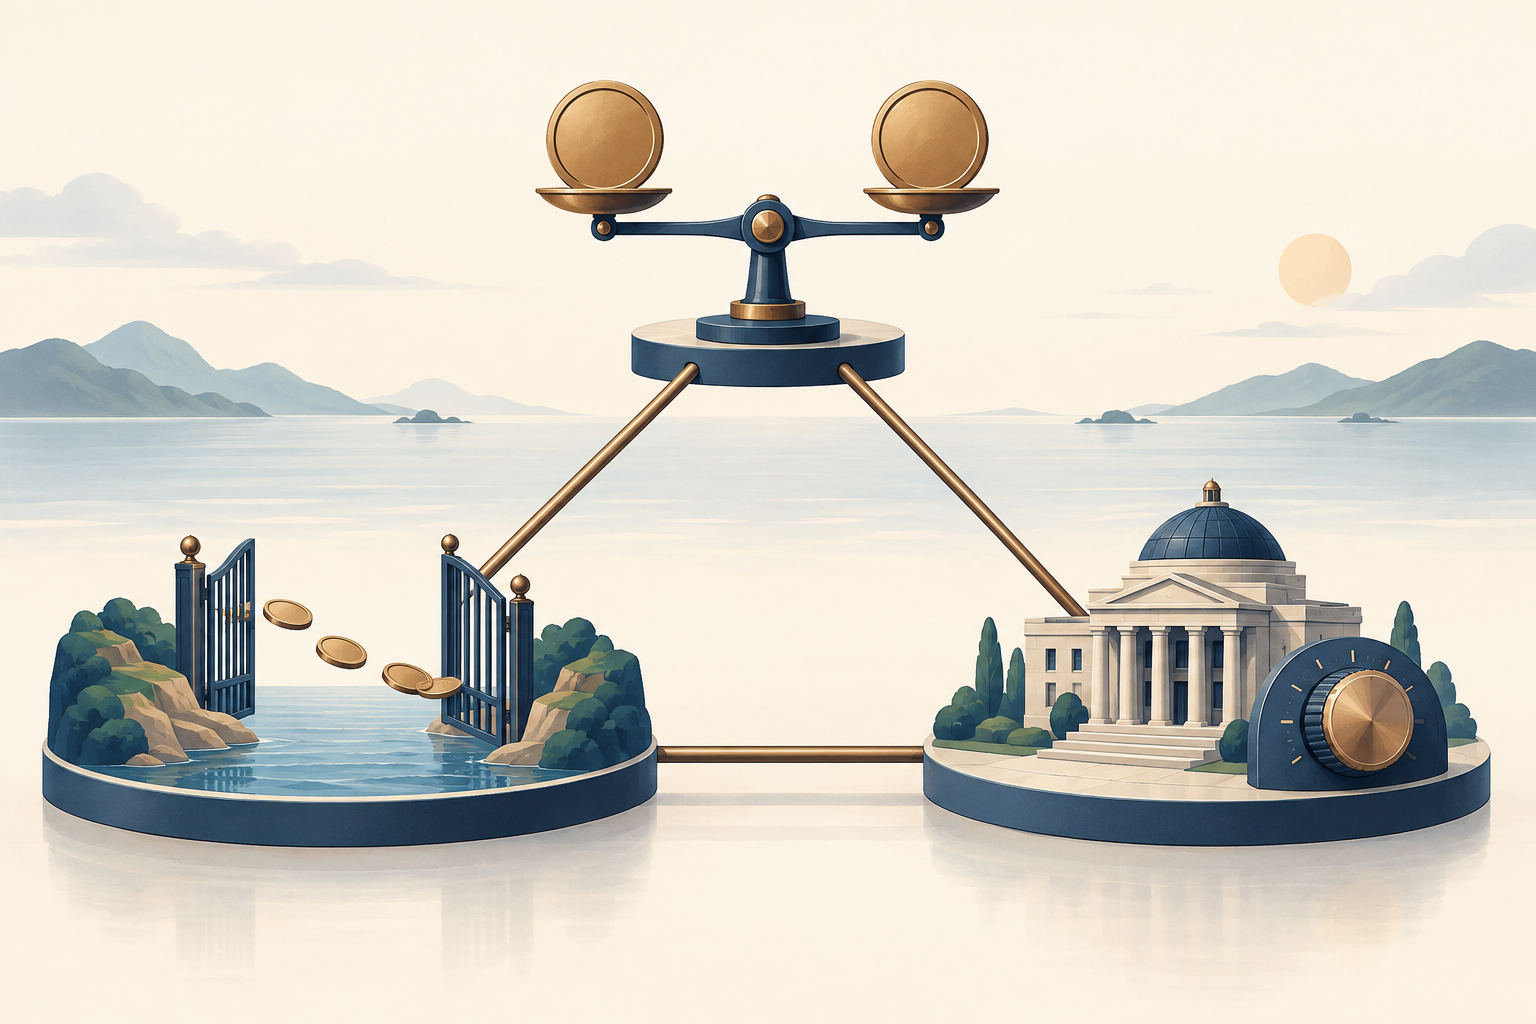
Por que os fluxos de capital podem restringir um banco central sob uma paridade fixa?
Considere uma economia que mantenha uma taxa fixa e confiável em relação a uma moeda âncora e permita investimentos internacionais substanciais. Se os investidores conseguem trocar ativos em moeda doméstica por ativos na moeda âncora a um custo baixo, uma diferença persistente nos retornos esperados ajustados ao risco pode incentivá-los a transferir recursos. A comparação de retornos não se resume às duas taxas de juros divulgadas. Também considera variações cambiais esperadas, risco de crédito e de liquidez, impostos, custos de transação e outros atritos. Com uma paridade confiável, a depreciação esperada pode ser pequena, mas não necessariamente zero; o ajuste pelo risco também não precisa desaparecer.
Se o banco central doméstico reduzir a taxa de curto prazo muito abaixo do retorno de ativos comparáveis na moeda âncora, alguns detentores podem preferir transferir dinheiro para o exterior. Isso aumenta a demanda pela moeda âncora e pressiona a paridade. Para defendê-la, a autoridade monetária pode vender reservas internacionais e comprar a própria moeda. Essa operação pode retirar liquidez doméstica; se não for compensada, os juros de mercado de curto prazo podem subir, aproximando as condições dos níveis compatíveis com o compromisso cambial. O banco central também pode ajustar diretamente sua taxa básica. Em qualquer caso, a paridade e a mobilidade de capitais limitam por quanto tempo os juros domésticos podem divergir.
O sentido do movimento também pode se inverter. Se os juros domésticos forem fixados bem acima dos retornos externos comparáveis, pode haver entrada de capital e pressão de valorização. Sob uma paridade fixa, a autoridade pode comprar moeda estrangeira e fornecer moeda doméstica. Se a liquidez resultante não for administrada, as condições monetárias internas podem se tornar mais frouxas. O tamanho e o momento dos fluxos dependem de risco, expectativas, instrumentos e atritos de mercado; o mecanismo simplificado não afirma que cada diferença de um ponto percentual nos juros provoque uma quantidade fixa de movimento de capital.
Esse é o conflito central: com capital circulando livremente e o câmbio defendido de forma rígida, uma decisão sobre os juros domésticos pode atrair fluxos que obriguem o banco central a intervir ou levem as taxas de mercado de volta a um nível compatível com a paridade. As orientações operacionais do FMI afirmam que, sob um regime de câmbio fixo com livre mobilidade de capitais, a autonomia monetária é limitada e a política não pode ser conduzida independentemente do compromisso cambial. {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
O que cada par de objetivos implica?
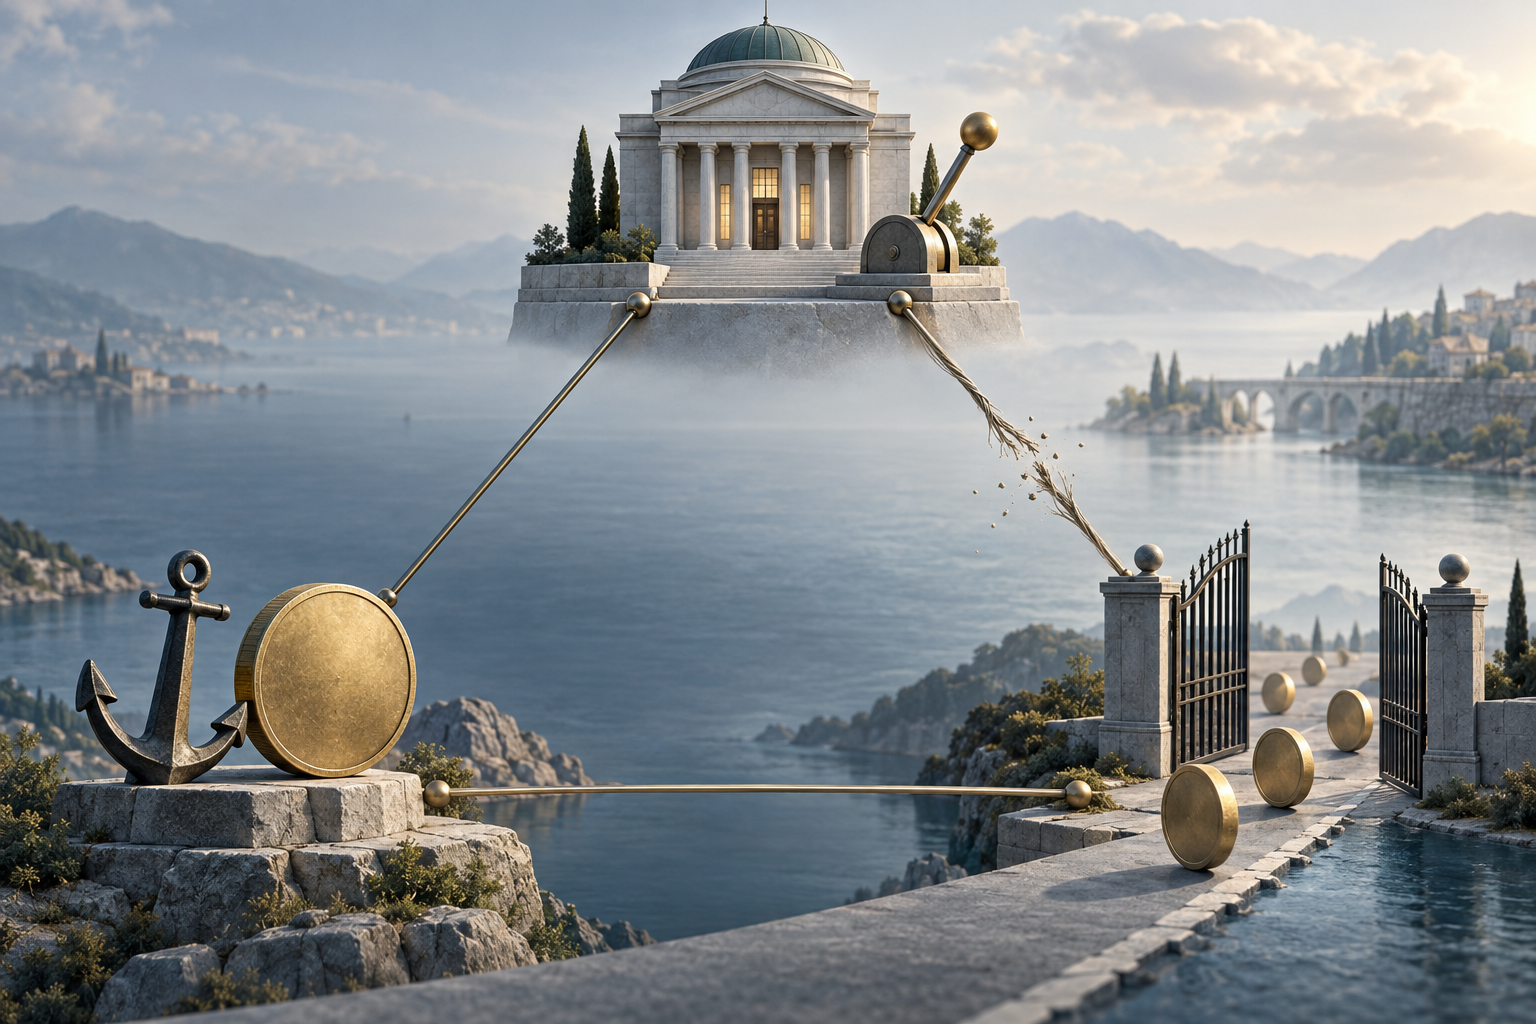
Os três pares possíveis mostram o significado prático do modelo. Eles indicam qual margem fica restringida, não três modelos institucionais universais.
Estabilidade cambial e mobilidade de capitais: a autonomia monetária é o vértice mais restringido. Uma paridade confiável junto com financiamento internacional aberto deixa menos espaço para definir os juros de forma independente. A taxa básica doméstica pode ter de acompanhar as condições da moeda âncora, ou o banco central pode deixar que os juros de mercado e a liquidez se ajustem em resposta aos fluxos. Se uma desaceleração doméstica pedir corte nos juros enquanto a defesa da paridade exigir condições mais restritivas, os objetivos podem se chocar. As orientações do FMI para regimes fixos descrevem explicitamente essa combinação como uma limitação à autonomia monetária. {source:imfOperationalizePeg2026}
Mobilidade de capitais e autonomia monetária: em geral, o câmbio precisa absorver uma parcela maior do ajuste. Se o banco central muda os juros para responder à inflação ou à atividade doméstica enquanto os recursos podem circular livremente, o câmbio pode reagir às mudanças nos retornos esperados e na demanda por ativos. Um regime flutuante ou mais flexível oferece essa margem de ajuste. Isso não significa que o câmbio seja irrelevante para a política: a depreciação pode elevar o custo das importações em moeda local, afetar devedores em moeda estrangeira ou influenciar as expectativas de inflação. Significa que, durante esse ajuste, o banco central não promete manter uma paridade fixa.
Estabilidade cambial e autonomia monetária: restrições ou atritos mais fortes sobre fluxos internacionais podem reduzir a pressão imediata sobre o compromisso cambial quando os juros domésticos divergem dos juros da moeda âncora. No modelo simplificado, limitar a mobilidade de capitais cria espaço para adotar uma política doméstica de juros enquanto se estabiliza o câmbio. As medidas concretas variam em abrangência e eficácia; restrições podem redirecionar transações, criar incentivos para contorná-las e impor custos. Portanto, essa combinação não significa simplesmente “adicionar controles e obter autonomia total”. Ela identifica o canal que, de outra forma, transmitiria diferenças de juros para os fluxos.
Nos regimes de política reais, as escolhas costumam ser intermediárias. Uma moeda pode flutuar dentro de uma banda; algumas transações de capital podem enfrentar restrições enquanto outras continuam abertas; o banco central pode reagir às condições domésticas e também levar em conta a pressão cambial. Essas escolhas proporcionam graus parciais de estabilidade, abertura e autonomia. É mais útil perguntar qual é a força de cada compromisso e qual margem muda quando surge um choque do que afirmar que um país escolheu exatamente dois vértices e nenhum do terceiro.
Como um choque hipotético na taxa da moeda âncora testa esse equilíbrio?
Imagine uma economia fictícia chamada Harbor, que mantém sua moeda dentro de uma banda muito estreita em relação a uma moeda âncora. Harbor permite a maioria dos fluxos de portfólio. As condições e os números são inventados apenas para tornar o mecanismo concreto. Suponha que o banco central da moeda âncora eleve inesperadamente sua taxa básica de 3% para 5%. O banco central de Harbor planejava reduzir sua própria taxa de 4% para 2% porque a demanda doméstica havia enfraquecido.
A mudança nos juros não prevê mecanicamente um fluxo específico. Ainda assim, se os investidores considerarem que os ativos na moeda âncora oferecem retorno ajustado ao risco mais alto e esperarem que a paridade seja mantida, alguns podem sair dos ativos denominados na moeda de Harbor. Essa mudança de portfólio pode elevar a demanda pela moeda âncora. Para manter o câmbio dentro da banda estreita, a autoridade de Harbor pode vender ativos de reserva em troca da própria moeda, deixar que a liquidez de curto prazo se contraia ou elevar a taxa básica para um nível mais compatível com a paridade. Essas ações tornam mais difícil executar integralmente o plano de estímulo doméstico.
Harbor tem outras formas de resolver a situação. Pode permitir que sua moeda se desvalorize além da banda, dando mais peso à flexibilidade cambial e preservando mais espaço para definir os juros de acordo com as condições internas. Pode restringir ou alterar as regras aplicáveis a determinados fluxos internacionais, mudando o grau de mobilidade de capitais. Ou pode continuar defendendo a banda e aceitar que a trajetória de seus juros seja mais influenciada pela taxa da moeda âncora. Cada opção muda uma margem diferente; nenhuma é isenta de custos, e o trilema por si só não indica qual resposta é preferível.
Agora altere uma premissa. Se os investidores acharem que a paridade poderá ser ajustada em breve, a depreciação esperada pode compensar uma taxa de juros doméstica mais alta. A comparação de retornos relevante deixa de depender apenas da diferença entre as taxas básicas. Ou suponha que a alta dos juros reflita uma percepção maior de risco de crédito: um rendimento anunciado mais alto talvez não atraia recursos se os investidores também esperarem perdas maiores. Esses casos explicam por que o trilema indica uma direção, mas não é uma planilha que converte duas taxas em uma quantidade garantida de fluxos de capital.
Intervenções cambiais e reservas podem eliminar a restrição?
As intervenções podem influenciar o momento e o caminho do ajuste. Vender reservas para comprar a moeda doméstica pode atender à demanda por moeda estrangeira durante a pressão sobre uma paridade. Comprar moeda estrangeira pode conter a pressão de valorização. As reservas ajudam a autoridade a administrar perturbações temporárias e sinalizam capacidade para realizar transações. Elas não representam uma oferta ilimitada de moeda estrangeira nem fazem desaparecer, por si sós, uma inconsistência persistente entre políticas.
O efeito sobre o balanço patrimonial também importa. Quando o banco central vende moeda estrangeira e recebe moeda doméstica, a liquidez interna tende a diminuir, a menos que a autoridade compense essa contração por outras operações. Quando compra moeda estrangeira e paga em moeda doméstica, a liquidez tende a aumentar, a menos que seja absorvida. Essas operações podem dificultar o alcance de uma meta doméstica separada para os juros. Um banco central pode esterilizar uma intervenção ajustando ativos domésticos ou operações de liquidez, mas esterilizações repetidas não eliminam os incentivos subjacentes para que investidores transfiram recursos se os compromissos sobre juros e câmbio continuarem incompatíveis.
Assim, a intervenção pode ganhar tempo, suavizar a volatilidade temporária ou ajudar a implementar o regime escolhido. A possibilidade de sustentar uma trajetória específica depende da credibilidade do compromisso, da escala e persistência dos fluxos, do acesso a reservas, do arcabouço de política e dos balanços envolvidos. O nível das reservas, por si só, não basta para concluir que uma paridade está segura ou condenada. Um episódio de intervenção também não prova que a autonomia monetária desapareceu; importam o padrão de política e as margens de ajuste disponíveis ao longo do tempo.
A intervenção cambial é apenas uma parte do quadro operacional. Um regime de paridade também exige clareza sobre a paridade ou banda, a moeda usada como âncora, a forma de fornecer ou retirar liquidez e a resposta da autoridade a mudanças nos retornos e riscos externos. As orientações operacionais do FMI tratam a definição dos juros e as operações cambiais e monetárias como questões interligadas para um regime de paridade, e não como um cálculo baseado apenas nas reservas. {source:imfOperationalizePeg2026}
O que o trilema deixa de fora?
O diagrama clássico comprime um sistema financeiro complexo em três objetivos de política. Ele é mais útil quando suas premissas ficam claras. A versão mais simples supõe mobilidade de capitais substancial, ativos que os investidores podem substituir entre si e um compromisso cambial confiável. Nos mercados reais, os ativos diferem em risco de inadimplência, liquidez, tratamento tributário, proteção jurídica e exposição cambial. Diferenças entre juros podem persistir porque investidores exigem compensação por essas diferenças ou porque há atritos nas transações. Portanto, um diferencial de juros, por si só, não prova que o país violou uma igualdade matemática fixa.
O modelo também simplifica a defesa da paridade. Os instrumentos disponíveis para um banco central dependem de seu sistema operacional, da estrutura bancária, da posição das reservas, do acesso a financiamento em moeda estrangeira e da composição e do vencimento das obrigações do setor privado. Um descasamento cambial pode tornar as variações do câmbio custosas para empresas ou bancos, mesmo quando uma taxa mais flexível poderia oferecer margem de política. O desejo de limitar danos aos balanços pode levar formuladores de política a reagir a juros externos ou à pressão cambial mesmo sob um regime formalmente flexível. Esses efeitos sobre a estabilidade financeira não aparecem em uma ilustração de três vértices.
O trilema não diz se um regime cambial específico é sustentável, se medidas sobre fluxos de capitais são adequadas ou se um país deveria adotar uma paridade ou um câmbio flutuante. Essas avaliações dependem da estrutura do comércio e das finanças, dos choques que a economia tende a enfrentar, das instituições, da credibilidade, dos instrumentos disponíveis e dos objetivos pelos quais os formuladores de política respondem. As orientações do FMI para escolher um regime cambial tratam essa escolha como uma questão mais ampla de desenho, que envolve o arcabouço monetário e outras políticas; um trabalho operacional posterior discute condições institucionais adicionais para manter uma paridade. {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
O manual do FMI também discute a extensão controversa proposta por Hélène Rey, muitas vezes chamada de “dualidade impossível”: condições financeiras globais poderiam restringir a autonomia monetária mesmo com um câmbio flexível. Essa é uma visão relacionada, mas distinta do trilema original, e não deve ser apresentada como o próprio trilema ou como consenso estabelecido. Ela aponta para uma possível restrição adicional sem alterar a definição dos três vértices do modelo clássico. {source:imfChoiceOfExchangeRateArrangement2022}
Por fim, o trilema não é uma teoria para explicar todo movimento cambial ou todo fluxo de capital. Ele não explica a contabilidade da conta corrente, não calcula quanto uma mudança cambial altera os preços ao consumidor e não mede a taxa de câmbio real. Use o conceito para enquadrar a restrição de política e procure evidências apropriadas para responder à pergunta específica. Conta corrente e balança comercial distingue os fluxos internacionais de bens, serviços, renda e transferências. Taxas de câmbio efetivas reais explica uma medida ponderada de competitividade cambial, enquanto repasse cambial à inflação acompanha um dos caminhos entre variações cambiais e preços domésticos.
Como analisar a combinação de políticas de um país?
Comece nomeando os três objetivos separadamente. Qual trajetória cambial a autoridade diz querer e qual trajetória a moeda realmente segue? Quais transações internacionais podem ocorrer livremente e quais enfrentam restrições ou custos relevantes? Como o banco central descreve seus objetivos domésticos e como sua taxa básica reage quando as condições internas e as do país da moeda âncora apontam para direções diferentes? O rótulo do regime, sozinho, talvez não responda às três perguntas.
Depois, observe o ajuste quando surge pressão. Se os juros externos sobem, a taxa local tende a acompanhá-los, o câmbio se move, as regras para fluxos de capitais mudam ou o banco central recorre a operações com reservas? Observe também o que acontece com os juros de mercado e a liquidez doméstica, além da taxa básica anunciada. Uma paridade declarada pode coexistir com alguma variação de mercado dentro de uma banda; uma preferência declarada pela estabilidade pode coexistir com flexibilidade cambial. Um único dia ou uma intervenção isolada não determina a classificação.
A comparação de retornos também precisa de contexto. Sempre que possível, compare instrumentos com prazos semelhantes e considere as variações cambiais esperadas, os riscos de crédito e liquidez, as restrições e os custos de transação. Uma taxa básica doméstica baixa ao lado de uma taxa âncora mais alta não prova, por si só, que uma saída de recursos seja iminente. É um motivo para perguntar como os investidores avaliam os riscos, quão sensíveis são os fluxos e qual ajuste as autoridades se comprometeram a permitir. Da mesma forma, um câmbio observado estável não prova que o regime permanecerá estável diante de outro choque.
Esse método transforma o trilema em um conjunto útil de perguntas, e não em um rótulo. Ele ajuda a distinguir uma paridade rígida de um regime flexível, ampla abertura de capitais de um canal restrito e autonomia monetária formal da capacidade prática de usar a política de forma independente. Também separa o diagnóstico de uma restrição de política de uma recomendação sobre o que um país deveria escolher.
Perguntas frequentes
Q1O trilema impossível significa que cada país pode escolher exatamente dois objetivos?
Não. A regra “dois de três” descreve o modelo básico sob premissas simplificadas. Os países costumam combinar alguma estabilidade cambial, algumas restrições a capitais e certo grau de autonomia monetária. A pergunta útil é quanto cada objetivo é perseguido e qual margem se ajusta quando surge pressão.
Q2As taxas de juros precisam ser idênticas sob um câmbio fixo?
Não necessariamente. Mesmo com uma paridade, as taxas podem diferir porque os investidores consideram variações cambiais esperadas, riscos de crédito e liquidez, impostos, segmentação de mercado e custos de transação. O modelo diz que fluxos de capital abertos e uma paridade confiável restringem a definição independente de juros ao longo do tempo; ele não faz com que todos os rendimentos de mercado sejam idênticos.
Q3As reservas podem proteger uma paridade para sempre enquanto o banco central define qualquer taxa de juros que quiser?
Reservas e intervenções podem ajudar a administrar pressões e influenciar o momento do ajuste. Elas não eliminam automaticamente um conflito persistente entre a paridade, os fluxos de capital abertos e a trajetória dos juros domésticos. O resultado depende do compromisso, dos fluxos, do acesso às reservas, das instituições e de como a liquidez e os juros reagem. ---
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
No modelo padrão do trilema impossível, qual é a principal restrição quando um país combina uma taxa de câmbio fixa e confiável com mobilidade substancial de capitais?
Escolha uma resposta para ver a explicação
Glossário de opções
Situação em que o preço de exercício da opção está muito próximo do preço de mercado do ativo subjacente. Ela pode não ter valor intrínseco relevante, mas ainda pode ter prêmio por causa do tempo e da incerteza restantes.
Ler o guia completoOpção de compraContrato que dá ao comprador o direito de comprar o ativo subjacente no preço de exercício, conforme seus termos. Quem vende o contrato assume a obrigação correspondente se o direito for exercido e atribuído.
Ler o guia completoOpção de vendaContrato que dá ao titular o direito, mas não a obrigação, de vender o ativo subjacente pelo preço de exercício antes ou no vencimento, conforme seus termos.
Ler o guia completo