

Reservas bancárias criam dinheiro? Empréstimos, depósitos e multiplicador monetário
Entenda as reservas bancárias, como empréstimos criam depósitos e por que o multiplicador monetário dos livros não é uma previsão fixa.
Neste guiaO que são reservas bancárias?
Resumo breve
Reservas bancárias são saldos mantidos por instituições habilitadas em contas no banco central. Um empréstimo bancário normalmente cria um depósito de mesmo valor para o tomador; o banco não entrega reservas do banco central a ele. O multiplicador monetário dos livros é um modelo didático condicional, não uma previsão fixa e confiável de crédito, depósitos ou inflação na economia moderna.
O que são reservas bancárias?
Nos Estados Unidos, saldo de reservas é um depósito que uma instituição depositária mantém em sua conta em um Federal Reserve Bank. Para a instituição, é um ativo; para o Federal Reserve, um passivo. Esse saldo pode ser usado para liquidar pagamentos entre bancos, administrar liquidez e cumprir exigências aplicáveis. A conta corrente de uma família é um direito contra seu banco comercial, não uma conta de reservas no Fed. O [FAQ do Federal Reserve sobre saldos de reservas]({source:fedIorbFaq}) explica quem mantém reservas e por quê.
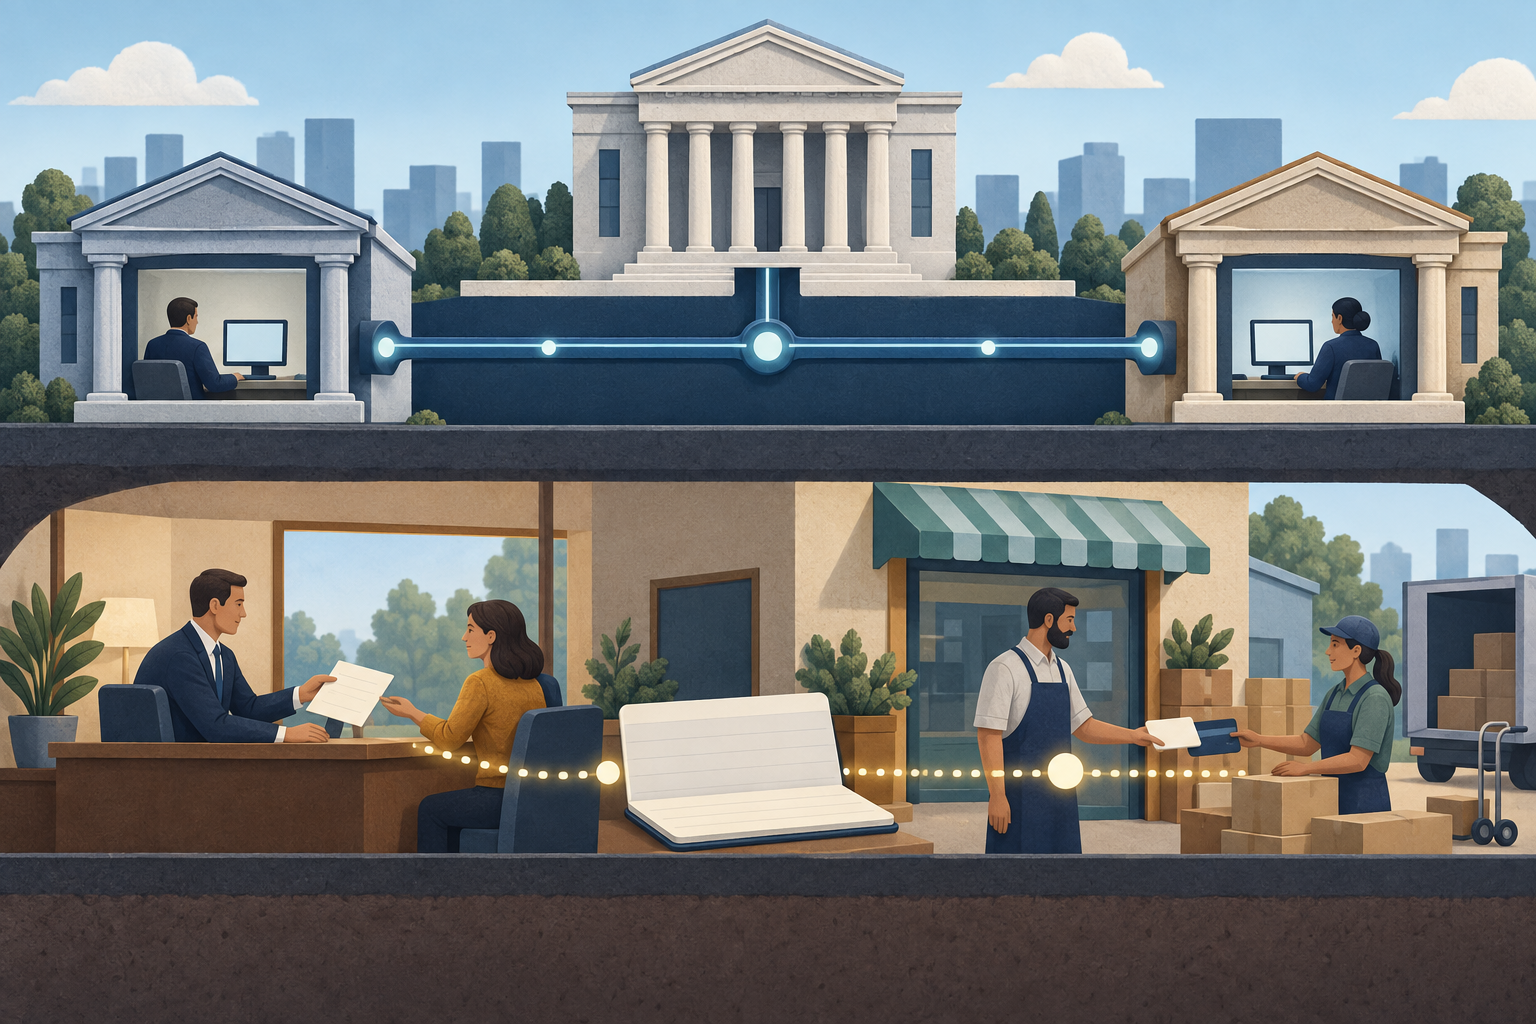
Quando um cliente do Banco A paga alguém que usa o Banco B, os bancos liquidam o pagamento ajustando seus saldos de reservas. O depósito do cliente do Banco A diminui e o Banco A envia reservas; o Banco B recebe reservas e credita o depósito de seu cliente. As reservas circulam entre instituições habilitadas, enquanto o destinatário recebe um depósito em banco comercial. O banco não envia um saldo de reservas para uma família como forma de pagamento.
Reservas, base monetária, M1 e M2
Esses termos medem coisas diferentes. Nas estatísticas atuais do Federal Reserve dos Estados Unidos, a base monetária é formada pelo dinheiro em circulação mais os saldos de reservas das instituições depositárias. M1 e M2 descrevem certos ativos semelhantes a dinheiro mantidos pelo público. O M1 atual dos EUA inclui dinheiro em espécie mantido pelo público, depósitos à vista, outros depósitos que permitem pagamentos por cheque e depósitos de poupança, sujeito às exclusões e aos ajustes especificados na publicação. O M2 acrescenta depósitos a prazo de pequeno valor e saldos de fundos de mercado monetário de varejo, com os ajustes especificados para saldos de aposentadoria. Essas categorias são definições estatísticas, não rótulos universais. A [publicação H.6 atual]({source:fedH6Current}) divulga os componentes dos EUA, e o [FAQ do Fed sobre a oferta de moeda]({source:fedMoneySupplyFaq}) resume as medidas.
Assim, um aumento dos saldos de reservas pode elevar a base monetária dos EUA sem acrescentar mecanicamente o mesmo valor a M1 ou M2. Instituições habilitadas mantêm reservas no banco central; elas não são os depósitos à vista e de poupança do público contabilizados como moeda. Outros países usam agregados monetários e sistemas de liquidação próprios. Antes de comparar séries entre países, confira as definições do banco central local.
Essa distinção também evita um erro comum ao ler gráficos: saldos de reservas, depósitos bancários e base monetária são estoques medidos em uma data, enquanto empréstimos e pagamentos são fluxos ao longo de um período. Para comparar suas taxas de crescimento, alinhe datas, unidades, ajuste sazonal e definições. Veja M1 vs. M2 para os componentes dos EUA e velocidade da moeda M2 para uma razão diferente que usa o PIB nominal.
O que acontece quando um banco concede um empréstimo?
Imagine que um banco aprove um empréstimo empresarial hipotético de US$ 10.000. Ao concedê-lo, registra um ativo de empréstimo de US$ 10.000 e credita US$ 10.000 na conta de depósito do tomador, criando um passivo de depósito correspondente. O tomador pode então usar esse depósito para pagar um fornecedor. O banco não retira US$ 10.000 em reservas de um cofre para entregá-los ao tomador; ele recebe um depósito bancário que pode gastar.
Isso é contabilidade de partidas dobradas, não riqueza gratuita. O tomador deve US$ 10.000 e precisa pagar conforme o contrato; o banco tem um crédito do empréstimo como ativo e deve o depósito. Se o principal for pago com um depósito mantido no banco que concedeu o empréstimo, esse banco reduz ao mesmo tempo o ativo do empréstimo e o passivo do depósito. Se o pagamento vier de um depósito em outro banco, o banco pagador reduz o depósito do tomador, enquanto o banco credor recebe reservas e reduz o ativo do empréstimo. Nos dois casos, o pagamento do principal reduz o dinheiro em depósitos no sistema como um todo. Os juros são diferentes: tornam-se receita do banco e não amortizam o principal.
Os pagamentos continuam sendo importantes para as reservas. Se o tomador pagar um fornecedor que usa outro banco, o depósito sai do banco do tomador e vai para o banco do fornecedor, e as reservas liquidam a transferência entre eles. Essa liquidação pode gerar uma necessidade de financiamento ou liquidez para o banco que concedeu o empréstimo. Mas isso não significa que o banco primeiro empreste reservas ao público. A [explicação do Bank of England sobre a criação de moeda moderna]({source:boeMoneyCreation}) apresenta os lançamentos de empréstimos e depósitos e o papel separado da liquidação.
Como funciona o multiplicador monetário dos livros?
Um modelo simples dos livros começa com uma taxa fixa de reservas obrigatórias. Se essa taxa for 10%, a fórmula básica do multiplicador de depósitos é 1 ÷ 0,10 = 10. Em uma cadeia estilizada, parte do primeiro depósito de US$ 100 fica retida como reserva obrigatória; o restante é emprestado e depois depositado em outro banco. A repetição do processo pode gerar até US$ 1.000 em depósitos totais no modelo. O total inclui os US$ 100 iniciais; não são US$ 1.000 de novos empréstimos além desse depósito.
Esse resultado depende de premissas fortes: a taxa de reservas é vinculante, os bancos não mantêm reservas excedentes, o público não guarda dinheiro fora dos bancos, todos os empréstimos são concedidos e redepositados, e há tomadores dispostos e com crédito aprovado. O modelo também precisa de uma injeção inicial claramente definida e de uma definição consistente de depósitos. Se as premissas mudarem, o resultado também muda. A razão ajuda a aprender como funciona um modelo restrito de depósitos sucessivos; não promete que cada dólar adicional em reservas produza dez dólares em novos empréstimos.
Por que não existe um multiplicador moderno fixo?
Na prática, o banco compara o retorno esperado do empréstimo com o custo de captação, o risco de crédito, a posição de capital, as necessidades de liquidez e as exigências regulatórias. Também precisa de um tomador disposto e com crédito aprovado. Essas decisões influenciam quanto ele empresta. Depois de registrar um empréstimo, o banco precisa financiar os pagamentos e administrar a liquidez; as reservas ajudam na liquidação, mas não são um estoque que os bancos entregam mecanicamente às famílias.
O exemplo dos EUA deixa especialmente clara a premissa do livro: o Federal Reserve reduziu as taxas de exigência de reservas a zero com vigência em 26 de março de 2020. Essa mudança não eliminou outras restrições de capital, liquidez, supervisão ou gestão de risco, nem descreve todos os países. A [página do Federal Reserve sobre exigências de reservas]({source:fedReserveRequirements}) documenta a mudança nos EUA. Pesquisas do Federal Reserve e a explicação do Bank of England alertam para não tratar o multiplicador simples como uma descrição mecânica da criação de moeda moderna ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation}).
Os bancos centrais ainda influenciam o crédito por meio da política monetária. As taxas de política afetam o custo dos empréstimos e a demanda; facilidades de liquidez e regras de pagamento influenciam como os bancos administram a liquidação. Um banco que espera saídas pode buscar financiamento ou reservas em outras instituições ou no banco central, conforme a estrutura aplicável. Essa é uma restrição real da operação bancária, mas não significa que todo empréstimo espere por um estoque fixo de reservas para ser multiplicado primeiro.
O que muda com o afrouxamento quantitativo?
Quando o banco central compra um título, paga creditando a conta de reservas de um banco. Se o vendedor for um banco, a mudança simplificada no balanço é uma troca: o banco passa a ter mais reservas e menos títulos. Essa transação, por si só, não adiciona um depósito de cliente aos passivos do banco. O Federal Reserve explica que suas compras de títulos do Tesouro acrescentam reservas ao sistema bancário ({source:fedIorbFaq}).
Se o vendedor for uma instituição não bancária, como um fundo de pensão, a liquidação do lado privado é diferente. O vendedor entrega um título e recebe um depósito em seu banco; esse banco recebe reservas e registra o novo depósito como passivo perante o cliente. Nesse exemplo simplificado, tanto os saldos de reservas quanto um depósito não bancário aumentam. O Bank of England descreve esse canal de depósitos ao tratar das compras de QE feitas de instituições financeiras não bancárias ({source:boeMoneyCreation}). A sequência exata depende de quem vende e de como a transação é liquidada. Por isso, dizer que “o QE adiciona reservas” não informa, por si só, a variação de cada medida de moeda ampla.
O QE é uma política destinada a afrouxar as condições financeiras por meio da compra de ativos. Seus efeitos podem depender dos ativos comprados, dos vendedores, das escolhas de carteira, das taxas, da demanda por crédito e da economia como um todo. Um saldo maior de reservas não implica um múltiplo fixo de empréstimos, um aumento equivalente de M2 ou uma alta garantida nos preços ao consumidor. O artigo sobre taxas do Federal Reserve e prime rate explica outra parte da transmissão da política monetária.
Como as reservas se relacionam com a política de juros?
As reservas importam porque os bancos as usam para pagamentos e os bancos centrais usam as condições de remuneração das reservas para implementar a política monetária. Nos Estados Unidos, o Federal Reserve paga juros sobre saldos de reservas mantidos por instituições habilitadas. O Fed usa a taxa IORB como uma ferramenta para ajudar a manter as taxas de mercado de curto prazo alinhadas à orientação do Federal Open Market Committee. Essa é a estrutura operacional dos EUA, não um modelo universal ({source:fedIorbFaq}).
A taxa-alvo, a taxa paga sobre saldos de reservas e a taxa de empréstimo do banco ao cliente se relacionam por meio dos mercados e das instituições, mas não são a mesma taxa. Uma mudança na taxa de política pode influenciar as taxas dos empréstimos e a demanda por crédito sem determinar mecanicamente uma quantidade fixa de novos empréstimos. Outros bancos centrais podem usar instrumentos, contrapartes habilitadas e regras para contas de reservas diferentes.
Um roteiro para avaliar afirmações sobre reservas e crescimento da moeda
Quando uma manchete diz que as reservas “dispararam” ou que o QE “imprimiu dinheiro”, identifique primeiro a série e a unidade: saldos de reservas, base monetária, M1, M2 ou uma medida de outro país. Confira se a afirmação trata de um estoque em uma data ou de um fluxo ao longo de um período, e se os dados são nominais, dessazonalizados ou revisados. A publicação H.6 mais recente dos EUA separa os saldos de reservas e a base monetária de M1 e M2.
Depois, pergunte qual transação mudou o balanço e quem vendeu o ativo. Um empréstimo bancário pode criar um depósito; um pagamento entre bancos muda a localização dos depósitos e das reservas; a compra de um título pode trocar ativos por reservas ou adicionar um depósito não bancário, dependendo de quem vende. Esses lançamentos contábeis, sozinhos, não determinam os empréstimos, gastos ou a inflação futuros. Para avaliar os resultados, observe as condições de crédito, as taxas de política, a demanda dos tomadores, o capital e a liquidez dos bancos, a produção e os preços no mesmo período.
Use o multiplicador monetário como um modelo com premissas explícitas, não como uma previsão separada delas. Uma afirmação cuidadosa identifica o país, o agregado, o período, o saldo inicial e o mecanismo. Sem isso, “mais reservas significam dez vezes mais dinheiro” junta balanços distintos em uma única alegação.
Perguntas frequentes
Q1As reservas bancárias entram em M2?
Não na definição H.6 atual dos EUA. As instituições depositárias mantêm saldos de reservas nos Federal Reserve Banks, e esses saldos entram na base monetária. O M2 dos EUA mede certos ativos semelhantes a dinheiro mantidos pelo público. Outros países definem seus agregados separadamente.
Q2Os bancos podem emprestar saldos de reservas às famílias?
Não. Quando o banco concede um empréstimo, a família recebe um depósito em banco comercial. Os saldos de reservas ficam em contas no banco central e podem ser transferidos entre instituições habilitadas para liquidar pagamentos. Os bancos podem emprestar e tomar empréstimos de maneiras que afetam seu financiamento e sua posição de reservas, mas uma família não recebe um saldo de conta de reservas.
Q3O afrouxamento quantitativo garante inflação?
Não. O QE altera os ativos do banco central e os saldos de reservas; compras de instituições não bancárias também podem elevar os depósitos bancários. O efeito final sobre gastos e preços depende das condições monetárias, das escolhas de carteira, da demanda por crédito, da oferta e de outros fatores. O crescimento das reservas, sozinho, não é uma previsão de inflação.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Quando um banco comercial registra um novo empréstimo de US$ 10.000, qual lançamento correspondente costuma ocorrer na origem?
Escolha uma resposta para ver a explicação