

M1, M2 e base monetária: o que cada medida inclui
Entenda M1, M2 e a base monetária dos EUA, as mudanças no H.6 e por que reservas bancárias não multiplicam depósitos automaticamente.
Neste guiaTrês medidas com limites diferentes
Resumo breve
M1, M2 e base monetária são três estatísticas diferentes publicadas no H.6 do Federal Reserve dos EUA. M1 reúne formas de dinheiro prontamente usadas em pagamentos, M2 acrescenta alguns depósitos e fundos do mercado monetário, e a base monetária também inclui as reservas que bancos mantêm no Federal Reserve.
Três medidas com limites diferentes
O Federal Reserve publica M1, M2 e base monetária no relatório estatístico mensal H.6. Não são três maneiras de contar exatamente o mesmo conjunto de ativos: cada indicador responde a uma pergunta própria e inclui itens diferentes. O [H.6 com as definições e componentes atuais]({source:fedH6CurrentMoneyStockMeasures}) mostra como as séries são construídas.
M1 e M2 acompanham moeda e ativos líquidos do setor privado. M2 inclui M1 e adiciona algumas formas de poupança de curto prazo. A base monetária, por sua vez, inclui reservas que bancos mantêm no Federal Reserve. Por isso, ela não é simplesmente “um M1 maior”.
Esses agregados dos EUA também não medem todo o patrimônio, todos os meios digitais de pagamento nem todos os passivos do banco central. Antes de comparar números, confira o período, o ajuste sazonal, quem está dentro do recorte e como cada componente é definido.
O que entra na base monetária
No H.6, a base monetária é a soma do papel-moeda em circulação e dos saldos de reservas das instituições depositárias em suas contas no Federal Reserve. Reservas são ativos do banco e passivos do Federal Reserve; não são contas de famílias nem depósitos do público contabilizados em M1.
A parcela de moeda da base pode incluir dinheiro guardado nos cofres dos bancos. Já a moeda de M1 exclui o numerário nos cofres das instituições depositárias: conta cédulas e moedas fora do Tesouro dos EUA, do Federal Reserve e desses cofres. As notas metodológicas do H.6 traçam limites diferentes para cada parcela, embora os nomes pareçam semelhantes.
Suponha que a parcela de moeda da base seja de US$ 300 bilhões, incluindo US$ 20 bilhões guardados em cofres bancários, e que os bancos tenham US$ 500 bilhões em reservas no Federal Reserve. A base monetária hipotética será US$ 300 + US$ 500 = US$ 800 bilhões. É apenas uma conta ilustrativa.
As [perguntas frequentes do Federal Reserve sobre juros sobre reservas]({source:fedIorbFaq}) explicam que os bancos mantêm reservas para administrar liquidez e pagamentos. O saldo que um banco tem no banco central e o depósito de um cliente em um banco comercial aparecem em balanços diferentes.
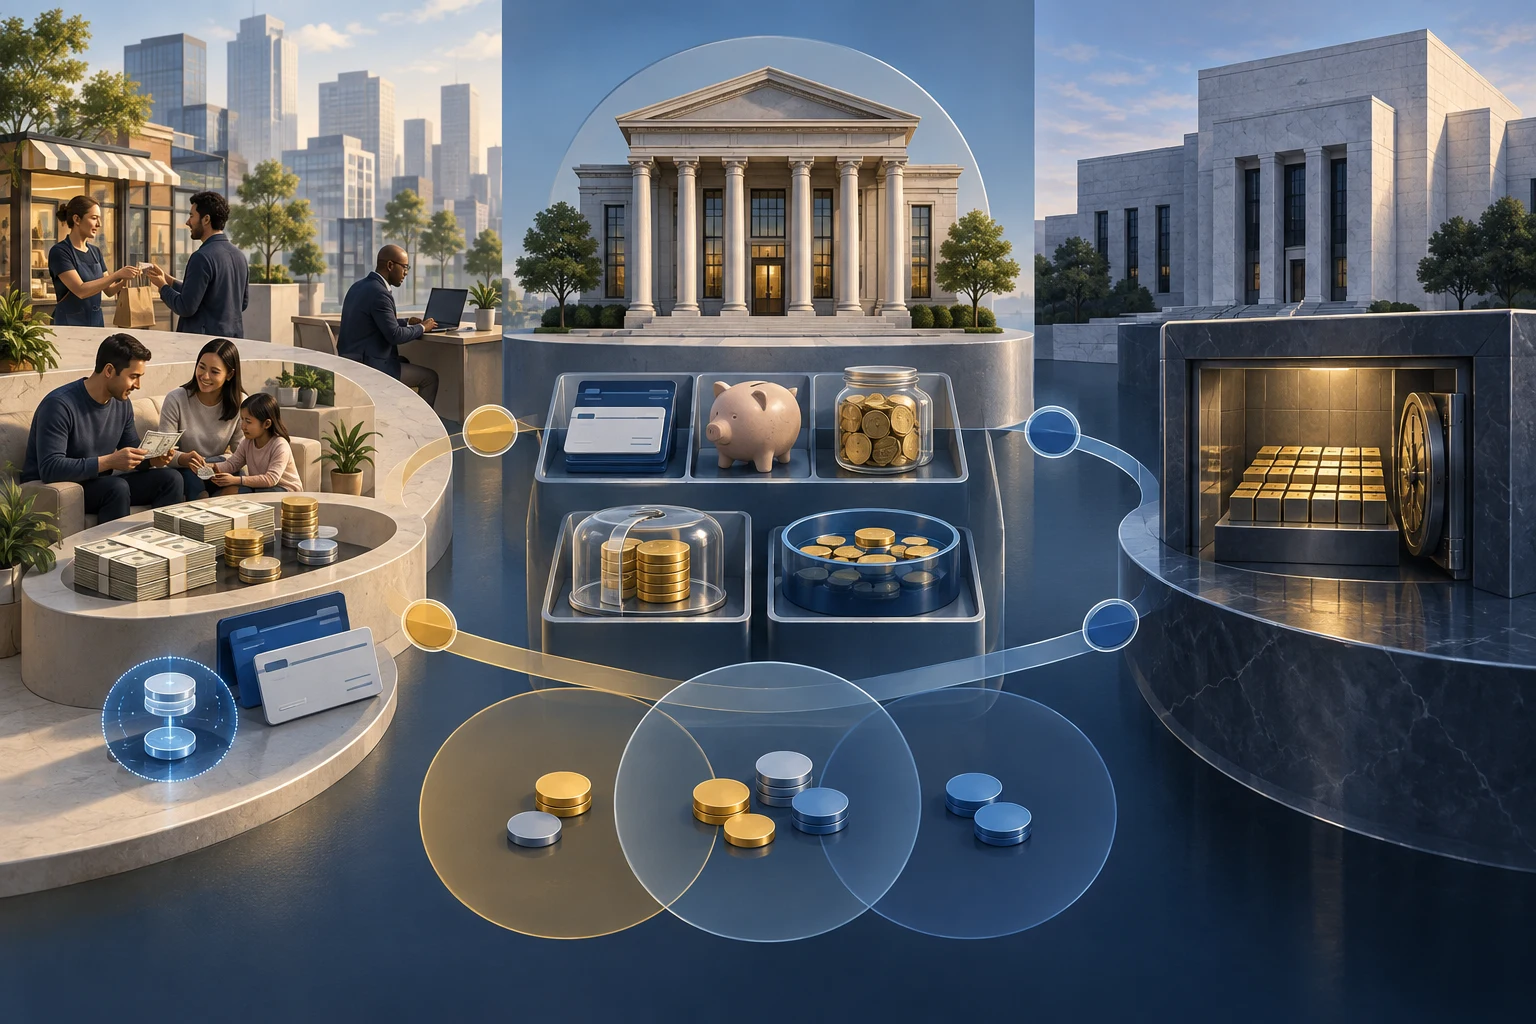
Como o H.6 compõe M1 e M2
M1 inclui moeda em poder do público, certos depósitos à vista e a categoria “other liquid deposits”, ou outros depósitos líquidos. Ela inclui, entre outros itens, depósitos de poupança — inclusive contas de depósito do mercado monetário — e algumas outras contas transacionais.
M2 parte de M1, soma depósitos a prazo de pequeno valor, abaixo de US$ 100 mil, e cotas de fundos do mercado monetário de varejo; depois, subtrai os saldos de contas IRA e Keogh em instituições depositárias e fundos do mercado monetário. Desde a mudança de 28 de julho de 2026, a dedução de IRA/Keogh é feita no total de M2, em vez de reduzir cada componente separadamente.
Uma conta bancária de depósito do mercado monetário não é a mesma coisa que uma cota de fundo mútuo do mercado monetário de varejo. A primeira integra os depósitos líquidos de M1; a segunda é um componente adicional de M2, fora de M1. Nomes parecidos não significam o mesmo emissor, tratamento estatístico ou forma de resgate.
Um exemplo hipotético com M1 e M2
Considere valores inventados para o mesmo período e com definições compatíveis. A parcela de moeda da base é US$ 300 bilhões, incluindo US$ 20 bilhões em cofres bancários; as reservas são US$ 500 bilhões. Assim, a base monetária é US$ 300 + US$ 500 = US$ 800 bilhões.
Para M1, entram apenas US$ 280 bilhões em dinheiro fora dos cofres dos bancos. Somando US$ 1.520 bilhões em depósitos transacionais e outros depósitos líquidos elegíveis, M1 = US$ 280 + US$ 1.520 = US$ 1.800 bilhões. Os US$ 20 bilhões nos cofres continuam no exemplo da base, mas ficam fora da moeda do público contada em M1.
Se os depósitos a prazo pequenos forem US$ 250 bilhões, os fundos do mercado monetário de varejo US$ 400 bilhões e a dedução agregada de IRA/Keogh US$ 50 bilhões, então M2 = US$ 1.800 + US$ 250 + US$ 400 − US$ 50 = US$ 2.400 bilhões. A última dedução vale para o total de M2. Todos os valores são hipotéticos; não são observações do H.6 nem dados de um país.
Por que M1 subiu em maio de 2020 sem dinheiro novo
Em abril de 2020, o Federal Reserve retirou o limite de seis transferências mensais de contas de poupança. Depois da mudança, esses depósitos passaram a ter características de liquidez semelhantes às de contas transacionais. O H.6 reuniu poupança e “other checkable deposits” em “other liquid deposits” dentro de M1 e revisou a série retroativamente desde maio de 2020.
Essa reclassificação elevou M1 em cerca de US$ 11,2 trilhões a partir da observação de maio de 2020, mas M2 não mudou. Os depósitos de poupança já faziam parte de M2; o que mudou foi o limite mais estreito de M1. Portanto, o salto na série não prova que US$ 11,2 trilhões em dinheiro novo tenham sido criados naquele mês.
As [perguntas e respostas técnicas do H.6]({source:fedH6TechnicalQAs}) explicam o motivo e a quebra estatística. Ao ler um gráfico, observe maio de 2020: uma comparação antes e depois precisa levar em conta a mudança de definição, em vez de tratar todo o salto como nova atividade econômica.
O que mudou em M2 em julho de 2026
A partir da publicação de 28 de julho de 2026, o Federal Reserve mudou como subtrai os saldos de IRA e Keogh. Antes, as estimativas desses saldos reduziam separadamente depósitos a prazo pequenos e fundos do mercado monetário de varejo. Como uma parcela relevante das contas de aposentadoria também passou a aparecer em outros tipos de depósito, a antiga distribuição por componente deixou de ser precisa.
No método novo, depósitos a prazo pequenos e fundos de varejo são apresentados sem essa dedução individual; o total de saldos IRA/Keogh é subtraído uma vez da soma que forma M2. As séries de depósitos a prazo pequenos e de fundos do mercado monetário de varejo ficaram mais altas, pois os saldos IRA/Keogh deixaram de ser subtraídos de cada componente. O M2 não ajustado sazonalmente permaneceu igual, enquanto o M2 com ajuste sazonal teve pequenas revisões.
O método foi aplicado retroativamente desde o início das séries afetadas, e as tabelas do H.6 foram reorganizadas para deixar o cálculo mais claro. As [respostas técnicas do H.6 sobre IRA e Keogh]({source:fedH6TechnicalQAs}) explicam a justificativa e o efeito estatístico. Uma mudança de componente por causa da metodologia não significa que a poupança mudou no dia da divulgação.
Por que reservas não multiplicam depósitos automaticamente
Reservas são saldos que os bancos mantêm em contas no Federal Reserve. Elas servem para liquidação de pagamentos entre bancos e gestão de liquidez; não são dinheiro emprestado diretamente às famílias. Quando um banco concede um empréstimo, registra o crédito como ativo e lança um depósito na conta do cliente. Esse processo contábil é diferente de uma transferência de reservas entre bancos.
Por isso, uma alta da base monetária não aumenta M1 ou M2 automaticamente por uma proporção fixa. O crédito depende de demanda de tomadores qualificados, capital, risco, financiamento, perspectivas econômicas e política monetária. Reservas ajudam no sistema de pagamentos e nos balanços bancários, mas não formam um estoque que precise virar empréstimos por um multiplicador mecânico.
A [nota do Federal Reserve sobre o crescimento dos depósitos durante a pandemia]({source:fedBankDepositGrowthPandemic2022}) mostra que, naquele episódio, reservas e depósitos não avançaram em proporção de um para um. Quando o Fed compra um ativo de uma entidade não bancária, o pagamento pode elevar o depósito do vendedor e as reservas do banco ao mesmo tempo. Quando compra de um banco, a instituição troca um título por reservas; a operação, por si só, não cria diretamente um depósito de cliente. Saques de linhas de crédito e medidas fiscais também tiveram papel naquele episódio. É uma análise de um período específico, não uma previsão mecânica universal. Federal funds e prime rate ajudam a contextualizar o canal dos juros.
O que os agregados mostram — e o que não mostram
M1 dá destaque aos meios disponíveis imediatamente para pagamentos. As parcelas de M2 fora de M1 se parecem mais com poupança que pode precisar de transferência ou resgate para ser usada. A base monetária mostra moeda e reservas no banco central. Nenhuma dessas medidas, sozinha, representa o patrimônio líquido das famílias, o ritmo dos gastos ou o valor de todos os ativos financeiros.
O crescimento de um agregado também não é uma previsão automática de inflação. Preços dependem de demanda, capacidade de produção, expectativas, política e outros choques. Para comparar medidas de preços, consulte CPI, PCE e deflator do PIB. Estatísticas monetárias ajudam na análise, mas não substituem medidas de preços ou de atividade econômica.
A [nota de funcionários do Federal Reserve sobre novas formas de dinheiro e agregados monetários]({source:fedNewFormsMoneyAggregates2026}), publicada em 4 de setembro de 2026, separa o tratamento atual das possibilidades futuras. Depósitos tokenizados já são contados conforme o tipo de depósito subjacente: em M1 quando atendem à definição de M1, ou na parcela de M2 fora de M1 quando se enquadram nessa categoria. Fundos do mercado monetário de varejo tokenizados já entram na categoria de fundos de varejo de M2. Para stablecoins de pagamento, a nota discute apenas uma possível classificação futura de acordo com o uso: pagamentos cotidianos podem se encaixar em M1, enquanto o uso principalmente como reserva de valor de curto prazo pode se encaixar em M2 fora de M1. Essa avaliação depende de dados confiáveis, reporte consistente, prevenção da dupla contagem dos ativos de reserva e definição do alcance geográfico. Os autores esclarecem que se trata de pesquisa independente, não de política do Federal Reserve. Stablecoins não aparecem como categoria separada de M1 ou M2 no H.6 atual.
Um ativo pode ser usado para pagar ou poupar sem ter uma categoria estatística própria. A classificação em um agregado não avalia patrimônio, estabilidade da paridade, direito de resgate nem segurança. Para separar essas questões, leia sobre riscos de paridade, resgate e reservas de stablecoins. Não use um número isolado de M1 ou M2 como prova de inflação ou de saúde econômica.
Perguntas frequentes
Q1Os bancos emprestam diretamente suas reservas às famílias?
Não. As reservas ficam em contas bancárias no Federal Reserve e servem para liquidez e pagamentos interbancários. Empréstimos a clientes e depósitos de clientes são itens diferentes no balanço do banco.
Q2O aumento da base monetária significa que a inflação vai subir?
Não por si só. A base não mede gastos ou preços, e reservas não multiplicam depósitos automaticamente por uma proporção fixa. A inflação depende de demanda, oferta, política e outras condições.
Q3Stablecoins já são uma categoria separada em M1 ou M2?
Não nas categorias publicadas atualmente no H.6. Uma nota de pesquisa de funcionários do Federal Reserve de 2026 avalia classificações possíveis para ativos digitais, mas não é uma decisão de política.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que compõe M1 segundo a definição atual do H.6?
Escolha uma resposta para ver a explicação
Glossário de opções
Definições claras dos termos essenciais, de calls, puts e cadeia de opções a IV, gregas e spread bid-ask
Ver o glossário de opções