

Metoda potrójnej bariery w etykietowaniu zdarzeń finansowych
Dowiedz się, jak progi skalowane zmiennością i limit czasu wyznaczają etykietę zdarzenia, jak działa przykład pierwszego dotknięcia oraz jakie decyzje dotyczące danych i walidacji trzeba opisać.
W tym przewodnikuDlaczego etykieta zależy od ścieżki ceny
Krótkie podsumowanie
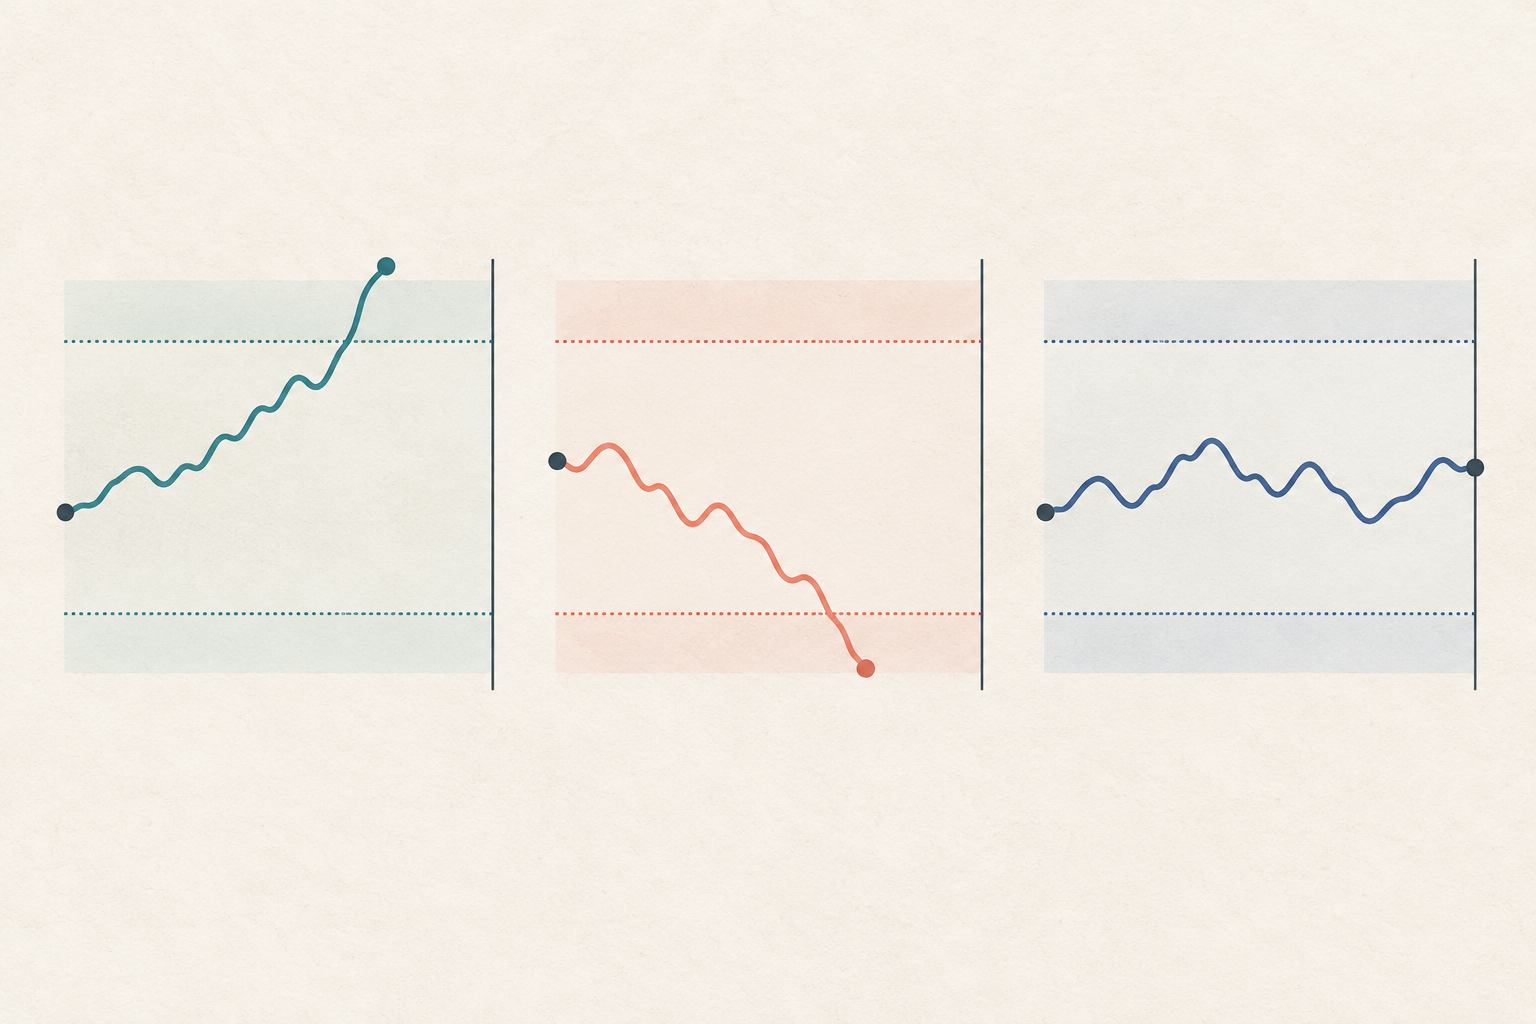
Metoda potrójnej bariery wyznacza dla każdego zdarzenia górny próg ceny, dolny próg ceny i limit czasu. Zgodnie z konwencją przyjętą w tym artykule pierwsze dotknięcie górnej bariery daje etykietę +1, dolnej −1, a wygaśnięcie limitu daje 0 tylko wtedy, gdy wcześniej nie została dotknięta żadna bariera cenowa. Skalę zmienności trzeba znać w chwili rozpoczęcia zdarzenia; późniejsza ścieżka ceny służy do utworzenia etykiety, a nie cech.
Dlaczego etykieta zależy od ścieżki ceny
Etykieta o stałym horyzoncie sprawdza, co stało się po z góry określonej liczbie świec, nawet jeśli wcześniej osiągnięto próg zysku albo straty. Metoda potrójnej bariery zastępuje ten pojedynczy punkt końcowy trzema warunkami zakończenia. Pytanie brzmi: która granica zostanie osiągnięta jako pierwsza od początku zdarzenia, jeśli jakakolwiek zostanie osiągnięta?
Metodę opisuje rozdział 3 książki *Advances in Financial Machine Learning*. Dokumentacja mlfinpy dotycząca etykietowania omawia progi dynamiczne i metaetykietowanie. To sposób definiowania celu dla uczenia nadzorowanego, a nie samodzielna reguła handlowa ani obietnica zysku.
Ustal zdarzenie i skalę na jego początku
Niech zdarzenie i rozpoczyna się w chwili tᵢ przy cenie P₀. W tym momencie wyznacz docelową zmienność σᵢ wyłącznie na podstawie dostępnych danych. Jeśli σᵢ jest wyrażona jako procentowa stopa zwrotu, poziom górny dla pozycji long wynosi P₀(1 + m_PTσᵢ), a dolny P₀(1 − m_SLσᵢ). Mnożniki m_PT i m_SL mogą być różne, więc odległości progów nie muszą być symetryczne.
Ustal też barierę pionową, czyli maksymalny czas utrzymywania pozycji albo konkretną przyszłą świecę. Po każdej świecy następującej po tᵢ sprawdzaj, czy osiągnięto któryś z poziomych progów. Jeśli nie, przechodź dalej aż do limitu. Wartość σᵢ pozostaje ustalona na początku zdarzenia. Przeliczanie jej przy użyciu przyszłej zmienności zmieniłoby cel na podstawie informacji niedostępnych w chwili prognozy.
Wyzwalacz zdarzenia i etykieta pełnią różne funkcje. Filtr taki jak CUSUM może wybrać moment rozpoczęcia nowego zdarzenia, ale nie rozstrzyga, czy wynikiem będzie +1, −1 czy 0. Po ustaleniu tᵢ metoda obserwuje późniejszą ścieżkę ceny do pierwszego dotknięcia albo wygaśnięcia. Dokumentacja mlfinpy osobno traktuje znaczniki czasu zdarzeń, które mogą pochodzić z CUSUM, cel zmienności i czasy bariery pionowej.
Konwencja etykiet i przykład liczbowy
W przyjętej tu konwencji trzech klas pierwsze dotknięcie górnej bariery daje +1, dolnej −1, a bariery pionowej 0, ale tylko gdy wcześniej nie dotknięto żadnej poziomej bariery. Niektóre implementacje przy wygaśnięciu przypisują etykietę na podstawie znaku końcowej stopy zwrotu. Sprawdź więc kod i opisz przyjętą regułę razem ze zbiorem docelowym. Kod etykietowania mlfinpy zawiera logikę pierwszego dotknięcia oraz wariant dla bariery pionowej.
Przykład syntetyczny: P₀ = $100 i σᵢ = 2%. Przy m_PT = 2 górny próg wynosi $104; przy m_SL = 1,5 dolny próg wynosi $97. Bariera pionowa przypada na trzecią przyszłą świecę.
- $100 → $104,50 dotyka górnego progu już na pierwszej przyszłej świecy, więc etykieta wynosi +1.
- $100 → $96,50 dotyka dolnego progu już na pierwszej przyszłej świecy, więc etykieta wynosi −1.
- $100 → $101 → $102 → $101,50 dochodzi do trzeciej świecy bez dotknięcia $104 ani $97. Zgodnie z tą konwencją etykieta wynosi 0, mimo że końcowa stopa zwrotu to +1,5%.
Ostatnia ścieżka pokazuje, że etykieta pierwszego dotknięcia nie musi odpowiadać znakowi stopy zwrotu po stałym czasie. Można przyjąć inną definicję, ale trzeba jasno określić klasy i ich znaczenie.
Oddziel cechy od przyszłego wyniku
Każdy wiersz cech Xᵢ może zawierać wyłącznie informacje dostępne w chwili tᵢ, w tym oszacowanie σᵢ użyte do wyznaczenia progów. Ścieżka ceny od tᵢ do wyjścia jest potrzebna do obliczenia yᵢ, ale nie może trafiać do cech, normalizacji ani wyboru progu tak, jakby była znana na początku zdarzenia.
W metaetykietowaniu model podstawowy wyznacza kierunek pozycji, na przykład long albo short. Model wtórny traktuje ten kierunek jako kontekst i uczy się, czy przyjąć sygnał, czy z niego zrezygnować; jego etykieta jest zwykle binarna, zamiast ponownie przewidywać kierunek. Metaetykietowanie zmienia pytanie modelu, ale nadal wymaga cech dostępnych na początku zdarzenia.
Dane cenowe i koszty wpływają na znaczenie celu
Same ceny zamknięcia nie pokazują dotknięć wewnątrz świecy. Jeśli maksimum i minimum tej samej świecy OHLC przekraczają oba progi, kolejności nie da się ustalić na podstawie tej świecy. Użyj dokładniejszych danych, jeśli są dostępne, albo wcześniej przyjmij spójną, konserwatywną regułę, na przykład uznając, że najpierw dotknięto mniej korzystnej bariery. Nie wybieraj kolejności po poznaniu wyniku.
Jeśli etykieta ma przedstawiać wynik netto, uwzględnij odpowiednie koszty: prowizję, spread, poślizg, wpływ na rynek oraz, jeśli dotyczy, finansowanie lub koszt pożyczki. Dotknięcie poziomu ceny nie gwarantuje realizacji po tej cenie; luka może przeskoczyć stop albo cel, a faktyczna cena wykonania zlecenia może być inna. Zapisz, czy etykieta opisuje ścieżkę ceny brutto, czy P&L netto przy określonych założeniach wykonania.
Nakładające się zdarzenia wymagają właściwej walidacji
Zdarzenia rozpoczynające się blisko siebie mogą korzystać z części tej samej przyszłej ścieżki cen. Jeśli jedna etykieta trafi do zbioru treningowego, a inna zależna od tych samych danych do testowego, wynik może wyglądać zbyt dobrze, bo cele nie są niezależne. Zachowuj czas rozpoczęcia i rozwiązania każdej etykiety, a w walidacji purged usuwaj próbki treningowe, których przedział wyniku nakłada się na okres testowy. Zobacz też omówienie purged cross-validation i embargo dla finansowych szeregów czasowych.
Udokumentuj rodzaj i częstotliwość danych cenowych, dostępność cech, metodę szacowania σᵢ, mnożniki, barierę pionową, regułę świecy OHLC i konwencję etykiety przy wygaśnięciu. Podejmij te decyzje przed oceną modelu. Potrójna bariera precyzuje cel, ale nie naprawia innych wycieków cech, wielokrotnego wyboru strategii, nierealistycznych założeń wykonania ani zmian warunków rynkowych.
Częste pytania
Q1Czy można przeliczać sigma na każdej świecy?
Oszacuj σᵢ na podstawie informacji dostępnych w chwili rozpoczęcia zdarzenia i użyj tej wartości do wyznaczenia szerokości jego barier. Aktualizacja skali na podstawie przyszłych danych może wprowadzić informacje, których nie było w chwili pierwotnej decyzji.
Q2Czy etykieta 0 zawsze oznacza zerową stopę zwrotu?
Nie. W tym artykule 0 oznacza osiągnięcie limitu czasu bez wcześniejszego dotknięcia bariery cenowej. Końcowa stopa zwrotu może być dodatnia albo ujemna. Inne implementacje mogą używać jej znaku, dlatego sprawdź i opisz przyjętą regułę.
Q3Czy metoda potrójnej bariery dowodzi, że strategia będzie zyskowna?
Nie. Metoda tworzy cel uczenia nadzorowanego na podstawie ścieżki ceny. Wyniki zależą również od poprawnych cech, walidacji, kosztów, realizacji zleceń i warunków rynkowych; etykieta nie gwarantuje zysku.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Kiedy według konwencji z artykułu zdarzenie otrzymuje etykietę 0?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
Czytaj szczegółowy przewodnikBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
Czytaj szczegółowy przewodnik