

Parzystość ryzyka: portfele o równym wkładzie w ryzyko
Dowiedz się, jak parzystość ryzyka rozdziela zmienność portfela, jak obliczać wkład poszczególnych składników i czym różni się od równych wag oraz targetowania zmienności.
W tym przewodnikuParzystość ryzyka równoważy wkłady do ryzyka portfela
Krótkie podsumowanie
Parzystość ryzyka rozdziela wybrany budżet ryzyka między składniki portfela. W popularnej wersji równego wkładu w ryzyko (ERC) każdy składnik otrzymuje taki sam udział w szacowanej zmienności portfela, więc celem nie jest równy podział kapitału. Wynik zależy od oszacowania kowariancji i definicji składnika. Metoda nie prognozuje stóp zwrotu, sama nie ustala całkowitego ryzyka portfela ani nie gwarantuje dywersyfikacji przy zmianie korelacji.
Parzystość ryzyka równoważy wkłady do ryzyka portfela
Portfel może dzielić kapitał równo, a mimo to koncentrować większość zmienności w jednym lub dwóch aktywach. Pozycja tej samej wielkości w aktywie o wysokiej zmienności może wnosić więcej ryzyka niż w spokojnym aktywie; współzmienność również zmienia wkład każdej pozycji. Parzystość ryzyka zmienia pytanie z „ile kapitału przeznaczyć na każdą pozycję?” na „jaki udział w wybranym ryzyku ma wnosić każdy składnik?”.
Budżet ryzyka to docelowy udział \(b_i\) składnika \(i\), a suma budżetów wynosi jeden. ERC jest szczególnym przypadkiem \(b_i=1/N\) dla \(N\) składników; inne budżety mogą przypisywać różne udziały klasom aktywów lub czynnikom. Maillard, Roncalli i Teïletche analizują portfele o równym wkładzie jako alternatywę dla równego podziału kapitału i alokacji minimalnej wariancji (artykuł z 2010 r.).
W standardowym ujęciu ryzyko oznacza szacowaną zmienność stóp zwrotu portfela. To jawny wybór, nie uniwersalna definicja. ERC oparte na zmienności nie jest tym samym co wyrównanie expected shortfall, obsunięcia kapitału, ryzyka płynności lub ekspozycji czynnikowych. Przed użyciem określenia „parzystość ryzyka” podaj miarę ryzyka i budżetowane składniki. Metoda nie usuwa ryzyka, nie wymaga równych wag i sama nie mówi, czy oczekiwany zwrot rekompensuje ryzyko.
Zmienność i kowariancja określają udział ryzyka każdego składnika
Niech \(w\) oznacza wektor wag portfela, a \(\Sigma\) macierz kowariancji stóp zwrotu w tym samym horyzoncie. Przy ryzyku mierzonym zmiennością szacowana zmienność portfela wynosi:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
Marginalny wkład w ryzyko (MRC) aktywa \(i\) mierzy zmianę zmienności portfela po niewielkim zwiększeniu jego wagi. Wkład składnika w ryzyko (RC) to ten efekt pomnożony przez wagę:
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \qquad \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
Dla tej jednorodnej w stopniu pierwszym miary dekompozycja Eulera daje \(\sum_i\mathrm{RC}_i=\sigma_p\). Udział ze znakiem to \(\mathrm{RC}_i/\sigma_p\), a suma udziałów wynosi jeden. ERC dąży do \(\mathrm{RC}_i=b_i\sigma_p\), gdzie \(b_i=1/N\). Silnie dywersyfikująca pozycja może mieć ujemny wkład nawet przy dodatniej wadze długiej; podobnie pozycja krótka. Taki wkład kompensuje ryzyko innych składników i nie jest zwykłym procentem do odczytywania w oderwaniu od całości.
\((\Sigma w)\) pokazuje współzmienność każdego aktywa z całym ważonym portfelem, a nie tylko jego własną wariancję. Dlatego aktywa o tej samej zmienności mogą mieć różny wkład. Osobna reguła skalowania całkowitej ekspozycji w czasie jest opisana w przewodniku po targetowaniu zmienności.
Przykład trzech aktywów porównuje równy kapitał i równe ryzyko
Załóżmy trzy hipotetyczne aktywa o annualizowanej zmienności 10%, 20% i 30%, których stopy zwrotu są nieskorelowane. Macierz kowariancji jest diagonalna; liczby są przykładowe, a nie oszacowane dla rzeczywistych papierów. Przy równym podziale kapitału wariancja wynosi \((0.01+0.04+0.09)/9\approx0.01556\), a zmienność około 12,47%. Przy braku korelacji wkłady są proporcjonalne do \(w_i^2\sigma_i^2\): \(1/14\approx7,14\%\), \(4/14\approx28,57\%\) i \(9/14\approx64,29\%\). Najbardziej zmienne aktywo odpowiada za prawie dwie trzecie szacowanego ryzyka.
Dla aktywów nieskorelowanych wyrównanie \(w_i\sigma_i\) wyrównuje kwadraty wkładów. Znormalizowane wagi odwrotnie proporcjonalne do zmienności wynoszą:
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
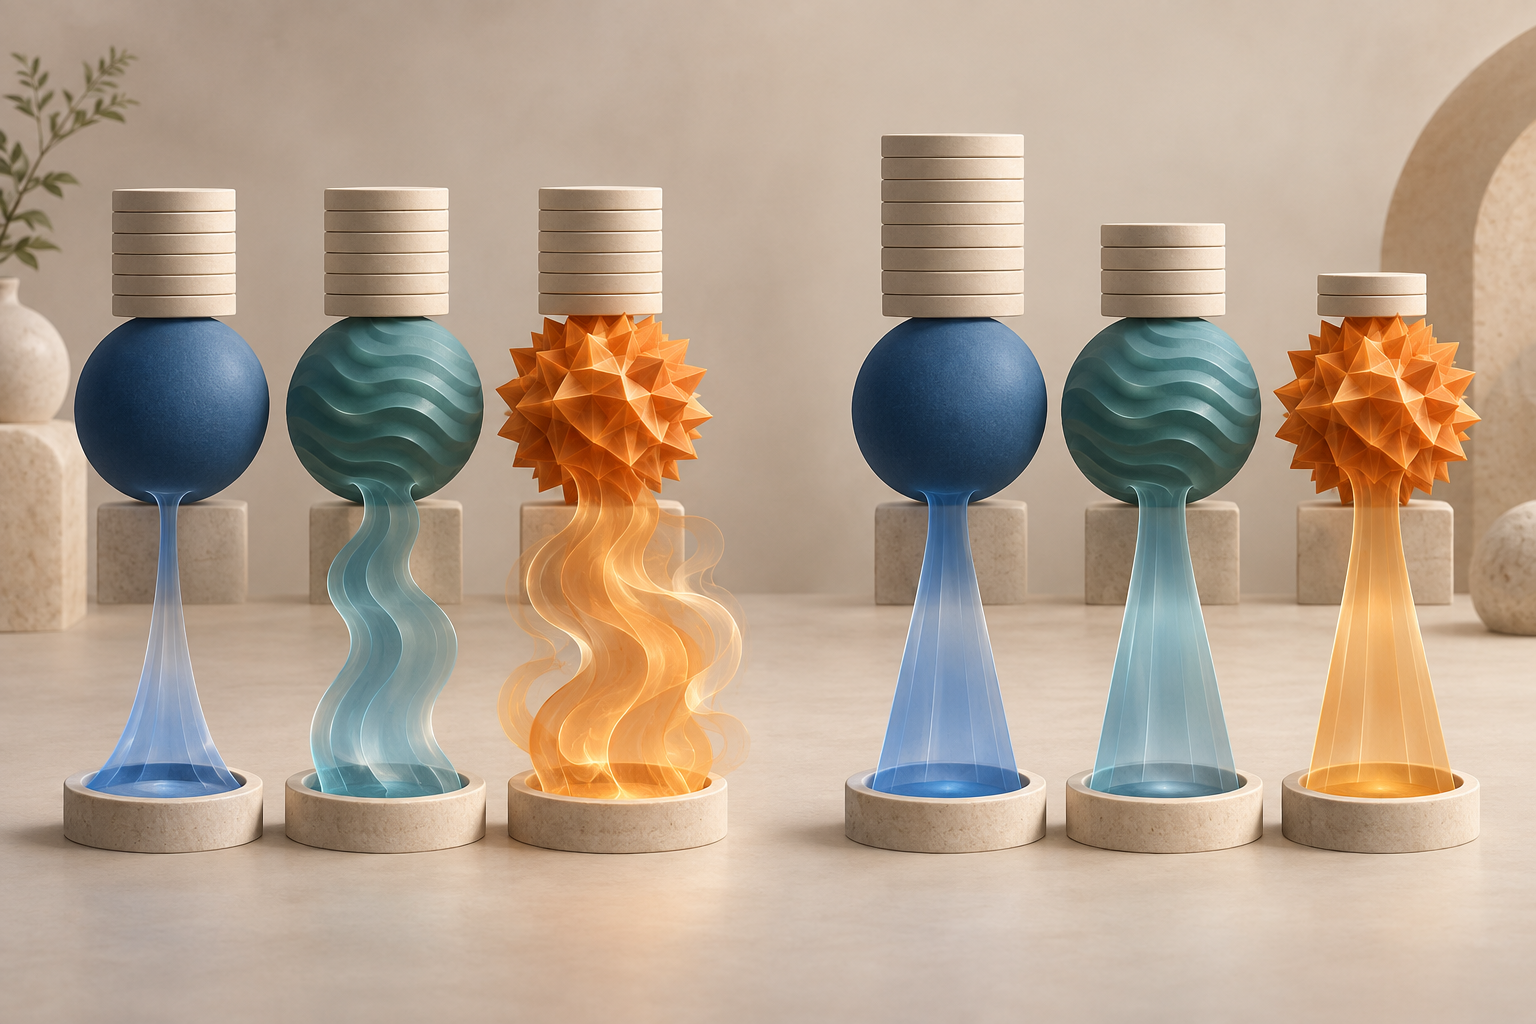
Wagi kapitałowe to około 54,55%, 27,27% i 18,18%, ale każde aktywo wnosi jedną trzecią do szacowanej zmienności. W tych założeniach zmienność portfela ERC wynosi około 9,45%. Aktywo o niższej zmienności otrzymuje większy kapitał, nie dominując jednak wkładu w ryzyko.
<!-- Illustration placement: after this section; text-free conceptual comparison of equal capital slices with uneven risk streams versus unequal capital slices with balanced risk streams across three abstract asset groups. No labels, axes, or values. -->
Odwrotność zmienności nie jest ogólnym rozwiązaniem dla dowolnej macierzy kowariancji. Przy korelacjach ryzyko marginalne zależy od \((\Sigma w)_i/\sigma_p\), więc ERC musi uwzględniać całą macierz. Reguła odwrotna ma też postać zamkniętą dla dwóch aktywów i niektórych symetrycznych struktur, ale nie w ogólnym przypadku wielu aktywów.
Korelacja i definicja składnika zmieniają wynik
Dwa aktywa o tej samej zmienności własnej mogą przy wysokiej korelacji tworzyć jedno skoncentrowane źródło ryzyka; mniej skorelowane trzecie aktywo może dywersyfikować portfel. Równe wagi kapitałowe traktują je jako odrębne pozycje, natomiast ERC uwzględniające kowariancje widzi wspólną ekspozycję w \((\Sigma w)\). Potrzebne wagi mogą więc różnić się od równych wag i odwrotności zmienności własnej.
Znaczenie ma także jednostka alokacji. Równe budżety dla trzech klas aktywów różnią się od równego budżetu dla każdego ETF-u lub kontraktu futures. Jeśli jedną klasę reprezentuje dziesięć silnie powiązanych papierów, a drugą jeden instrument, budżet na papier daje pierwszej dziesięć razy więcej części. Składnikiem może być aktywo, klasa, część portfela lub czynnik systematyczny. Roncalli i Weisang odróżniają alokację między aktywami od podziału między wspólne i resztowe czynniki ryzyka (artykuł o czynnikach ryzyka); przewodnik po modelach czynnikowych wprowadza ekspozycje czynnikowe.
Wybrana miara ryzyka również zmienia wynik. Zmienność symetrycznie traktuje odchylenia dodatnie i ujemne, a expected shortfall mierzy straty w ogonie rozkładu i wymaga innych założeń dotyczących rozkładu oraz scenariuszy. Portfel zrównoważony według niedawnego odchylenia standardowego może nadal być skoncentrowany na rzadkiej wspólnej stracie. Określ miarę, horyzont, składniki i dane. Przewodnik po VaR i expected shortfall wyjaśnia różnice między tymi miarami.
Szacuj budżety ryzyka na podstawie pełnego modelu kowariancji
Dla różniczkowalnej miary \(R(w)\), jednorodnej w stopniu pierwszym, ogólny wkład składnika to \(\mathrm{RC}_i=w_i\,\partial R/\partial w_i\). Budżetowanie ryzyka dąży do \(\mathrm{RC}_i=b_iR(w)\), gdzie \(b_i>0\) i \(\sum_i b_i=1\). Ustawienie \(b_i=1/N\) daje ERC; mandat może wymagać nierównych budżetów.
ERC oparte na zmienności rozwiązuje układ nieliniowy, korzystając z oszacowanych wariancji i korelacji. Kowariancję można szacować z ustalonego okna historycznego, estymatora ważonego albo modelu strukturalnego. Krótkie okno szybciej reaguje, ale może powodować skokowe zmiany wag; długie wygładza wyniki, lecz może z opóźnieniem uwzględniać zmianę strukturalną. Przy wielu aktywach i krótkiej historii korelacje próbki mogą być zaszumione. Regularyzacja lub shrinkage to wybory modelowe, a nie cecha gwarantowana przez parzystość ryzyka.
Dane muszą odpowiadać instrumentom: interwały stóp zwrotu, waluty, ujęcie zdarzeń korporacyjnych i konwencje cenowe powinny być spójne. Kontrakty futures trzeba przeliczyć na porównywalną ekspozycję nominalną lub ryzyka. Należy jawnie potraktować ryzyko walutowe pozycji zabezpieczonych i niezabezpieczonych. Nieaktualne wyceny i różne kalendarze rynkowe mogą zniekształcić kowariancje.
Ograniczenia long-only, limity wag, dźwigni i płynności, minimalna wielkość transakcji czy dostępność finansowania mogą uniemożliwić dokładne wkłady docelowe. Gdy ograniczenie wiąże, raportuj osiągnięte udziały, a nie tylko cel. Progi rebalansowania i koszty transakcyjne też mają znaczenie: dokładne dostosowanie po każdej zmianie szacunku może zwiększyć obrót bez wiarygodnej poprawy danych wejściowych.
Parzystość ryzyka różni się od równych wag i targetowania zmienności
Równe wagi ustawiają \(w_i=1/N\), ale udziały ryzyka mogą być bardzo nierówne. ERC dostosowuje wagi względne. Alokacja minimalnej wariancji minimalizuje \(w^{\top}\Sigma w\) przy zadanych ograniczeniach; nie musi wyrównywać wkładów i może koncentrować się na kilku aktywach. Ujęcie Markowitza stawia oczekiwany zwrot i kowariancję w centrum wyboru portfela (Markowitz, 1952); podstawowe budżetowanie ryzyka optymalizuje inny cel i nie wymaga wektora oczekiwanych stóp zwrotu.
Targetowanie zmienności odpowiada na pytanie, jaką łączną ekspozycję utrzymywać w danym momencie. Częsta reguła skaluje bazową alokację przez \(g_t=\sigma^*/\hat\sigma_{p,t}\), gdzie cel i oszacowana zmienność mają te same jednostki i horyzont. Wspólny dodatni mnożnik zmienia całkowite ryzyko, zachowując względne udziały składników. Parzystość ustala te udziały, a targetowanie skaluje ekspozycję w czasie; można połączyć oba podejścia. Moreira i Muir analizują portfele zarządzane zmiennością, a późniejsze prace również oceniają te strategie (Cederburg i współautorzy). To nie jest ta sama reguła co ERC.
Przewodnik po [kryterium Kelly’ego](/pl/learn/kelly-criterion-position-sizing-trading-explained) dotyczy wielkości pozycji opartej na szacowanym zwrocie i ryzyku dla konkretnego celu. ERC nie szereguje aktywów według oczekiwanego zwrotu. Żadna z tych metod nie usuwa niepewności estymacji ani sama nie rekomenduje aktywów.
Parzystość ryzyka nie usuwa dźwigni ani ryzyka modelu
ERC dzieli wybraną miarę ryzyka, ale nie określa oczekiwanych zwrotów ani akceptowalnej całkowitej zmienności. Większy kapitał w aktywach o niskiej zmienności może pozostawić portfel poniżej celu ryzyka. Zwiększenie ekspozycji może wymagać dźwigni, instrumentów pochodnych lub finansowania, wprowadzając ryzyko zabezpieczeń, basis, płynności, kontrahenta i finansowania. Dźwignia nie zawsze jest konieczna, lecz całkowitą ekspozycję trzeba rozważać osobno.
Szacowane udziały zależą od okna danych i modelu. Korelacje mogą rosnąć w stresie, a szacunki zmienności mogą reagować z opóźnieniem. Równe udziały ex ante nie gwarantują równych strat zrealizowanych. Analizuj wkłady w czasie, testuj założenia kowariancji w scenariuszach stresowych i sprawdzaj rzadkie lub nieobecne w próbie sytuacje.
Parzystość ryzyka nie podnosi automatycznie zwrotów. Pomijając prognozy zwrotu, może przydzielić dużo kapitału aktywom o niskim szacowanym ryzyku, ale słabych perspektywach. Asness, Frazzini i Pedersen omawiają niechęć do dźwigni jako możliwe uzasadnienie ekonomiczne i przedstawiają dowody w zakresie swojego badania (artykuł z 2012 r.); nie jest to wyjaśnienie uniwersalne ani gwarancja przyszłej nadwyżkowej stopy zwrotu. Porównuj portfel z właściwym benchmarkiem w ustalonym schemacie poza próbą i przy realistycznych kosztach netto.
Raportuj budżet ryzyka i założenia
Odtwarzalny opis podaje składniki, miarę ryzyka, budżety docelowe, estymator kowariancji, okno historyczne, horyzont zwrotów, termin rebalansowania, konwencje walutowe i ograniczenia. Pokaż zarówno wagi kapitałowe, jak i wkłady do ryzyka. Jeśli ograniczenia uniemożliwiają uzyskanie celów, podaj osiągnięte wartości i wiążące limity.
W implementacji transakcyjnej podaj również dźwignię, zabezpieczenia lub finansowanie, obrót, założenia realizacji i koszty. Rozdziel ryzyko szacowane i zrealizowane: budżet ex ante jest wynikiem modelu, a ścieżki ex post są obserwowanymi wynikami. Oddziel cel całkowitej zmienności od względnego budżetu ryzyka i nie wyciągaj wniosków o zysku z wyrównanych wkładów.
Parzystość ryzyka może ujawnić koncentrację szacowanego ryzyka i zapewnić przejrzystą regułę alokacji. Jej użyteczność zależy od składników, miary ryzyka, kowariancji i wdrożenia. Nie czyni różnych aktywów równie bezpiecznymi, nie usuwa strat, nie wskazuje najlepszej prognozy zwrotu ani nie gwarantuje odporności po zmianie zależności.
Częste pytania
Q1Czy parzystość ryzyka oznacza równe wagi?
Nie. Równe wagi dzielą kapitał, a ERC wyrównuje wybraną miarę ryzyka. Przy różnych zmiennościach lub korelacjach wagi zazwyczaj się różnią.
Q2Czy każdy portfel z parzystością ryzyka używa wag odwrotnych do zmienności?
Nie. Działa to dla aktywów nieskorelowanych i niektórych przypadków symetrycznych. Ogólna macierz wymaga uwzględnienia wszystkich kowariancji parami.
Q3Czy parzystość ryzyka gwarantuje docelową zmienność portfela?
Nie. ERC rozdziela względne wkłady. Do ustalenia łącznej zmienności potrzebna jest osobna reguła skalowania lub dźwigni, która ma własne ograniczenia i koszty.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Do czego dąży ERC dla portfela z N składnikami?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Czytaj szczegółowy przewodnikExpected ShortfallThe average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Czytaj szczegółowy przewodnikAssignmentThe process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
Czytaj szczegółowy przewodnik