

Volatility targeting: jak skalowanie zmiennością zmienia wielkość pozycji
Dowiedz się, jak volatility targeting skaluje ekspozycję, jak wybrać i opóźnić estymację zmienności oraz dlaczego limity dźwigni, korelacje i koszty transakcyjne nadal mają znaczenie.
W tym przewodnikuVolatility targeting zmienia ekspozycję, a nie sygnał zwrotu
Krótkie podsumowanie
Volatility targeting zmienia wielkość istniejącej ekspozycji na podstawie oszacowanej miary ryzyka. Podstawowy mnożnik to zmienność docelowa podzielona przez prognozowaną, ale o rzeczywistym ryzyku strategii decydują też estymator, kowariancja portfela, limit dźwigni, opóźnienie wykonania i koszty
Volatility targeting zmienia ekspozycję, a nie sygnał zwrotu
Volatility targeting, skalowanie zmiennością i zarządzanie zmiennością to reguły dostosowujące ekspozycję portfela, gdy zmienia się oszacowanie ryzyka. Sygnał kierunkowy może wskazywać pozycję długą, a reguła skalowania może ją zmniejszyć, gdy rośnie prognozowana zmienność.
Dodatni mnożnik zachowuje znak pozycji bazowej, ale może zmienić ekspozycję brutto i netto. Niskie oszacowanie zmienności samo w sobie nie oznacza, że aktywo jest tanie, wzrośnie ani będzie bardziej dochodowe. Nakładka odpowiada na pytanie „jak duża ekspozycja wynika z tej reguły ryzyka?”, a nie „jakie aktywo kupić?”; nie dowodzi też, że strategia bazowa ma przewagę.
Badania obejmują portfele czynnikowe i strategie momentum zarządzane zmiennością. Moreira i Muir przedstawiają wyniki dla kilku czynników i carry walutowego; Barroso i Santa-Clara badają zarządzanie ryzykiem momentum; Daniel i Moskowitz opisują załamania momentum w okresach stresu rynkowego oraz gwałtownych odbić. Są to wyniki zależne od próby i metody, a nie obietnica lepszych wyników w praktyce. Zobacz Moreira i Muir, Barroso i Santa-Clara oraz Daniel i Moskowitz.
Iloraz celu i prognozy to punkt wyjścia, nie gwarancja
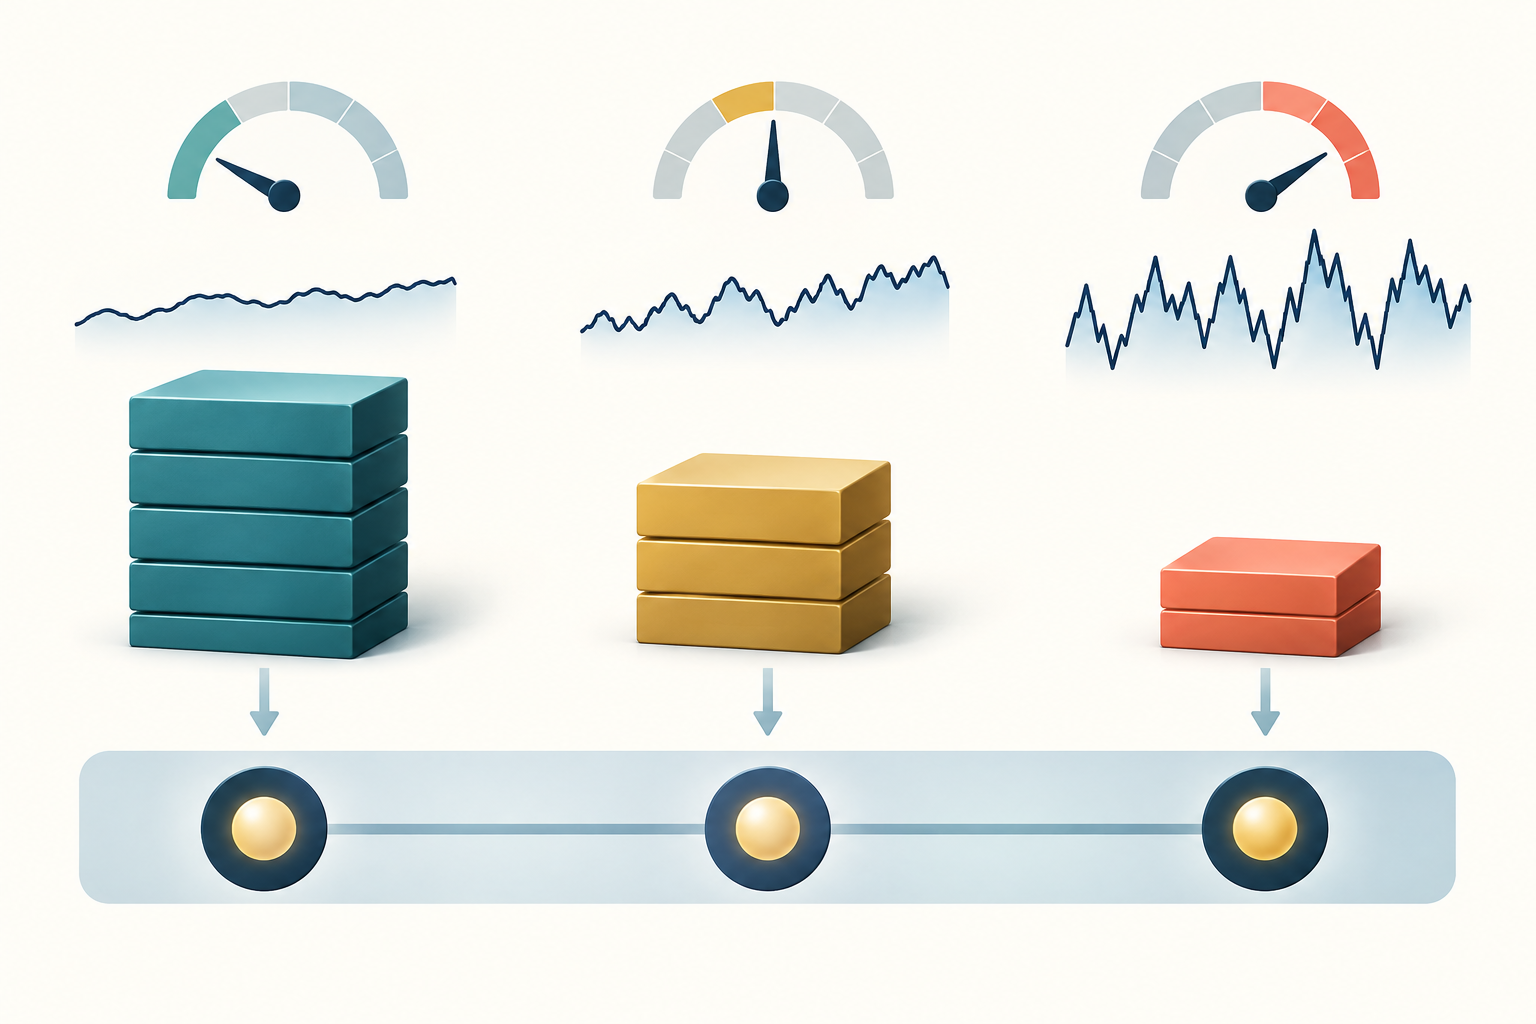
Dla pojedynczej ekspozycji, której zwrot zmienia się w przybliżeniu liniowo wraz z wagą, reguła początkowa brzmi surowa skala = zmienność docelowa ÷ prognozowana zmienność. W hipotetycznym przykładzie prognozowana zmienność nieskalowanej strategii wynosi 20% w ujęciu rocznym, a cel to 10%, więc surowy mnożnik wynosi 0,5. Przy nominale referencyjnym 100 000 USD nominal po skalowaniu wynosi 50 000 USD przed innymi korektami portfela.
Iloraz ma sens tylko wtedy, gdy licznik i mianownik dotyczą tego samego portfela, definicji zwrotu, horyzontu i konwencji annualizacji. Nie dziel celu 10% w skali roku przez dzienne odchylenie standardowe bez uzgodnienia jednostek. Jeśli prognoza jest odchyleniem standardowym, nie zastępuj go po cichu wariancją.
W opublikowanych portfelach czynnikowych Moreira i Muir mnożą miesięczne zwroty przez odwrotność zrealizowanej wariancji z poprzedniego miesiąca oraz stałą normalizacyjną. To inna reguła niż dzielenie docelowego odchylenia standardowego przez prognozowane odchylenie standardowe. W hipotetycznym spokojnym otoczeniu prognoza 5% przy celu 10% daje surowy mnożnik 2. Jeśli polityka ogranicza go do 1,25, nominał wynosi 125 000 USD zamiast 200 000 USD. Przy upraszczającym założeniu liniowej zależności ryzyka od ekspozycji odpowiadająca prognoza wynosi tylko 6,25%. Limit może uniemożliwić osiągnięcie celu; jest ograniczeniem, a nie błędem rachunkowym.
Dobierz estymator zmienności do horyzontu decyzji
Kroczące odchylenie standardowe łatwo wyjaśnić, ale długość okna oznacza kompromis: krótkie szybko reaguje i jest zaszumione, długie jest stabilniejsze, lecz wolniej odzwierciedla zmianę reżimu. Estymacja z wykładniczymi wagami silniej uwzględnia nowsze obserwacje. Prognoza GARCH rekurencyjnie modeluje wariancję warunkową.
Zrealizowana zmienność intraday może uchwycić ruchy w trakcie sesji, ale zależy od próbkowania oraz decyzji dotyczących nieaktualnych cen i szumu mikrostrukturalnego. Nie ma jednego najlepszego estymatora dla każdego aktywa, częstotliwości próbkowania i okresu utrzymywania pozycji. Określ, czy używasz zwrotów prostych czy logarytmicznych, jakie znaczniki czasu wyznaczają okres, jak traktujesz brakujące sesje i ruchy nocne, czy odejmujesz średnią oraz jak przeliczasz wariancję okresową na annualizowane odchylenie standardowe.
Przy danych dziennych mnożenie dziennej zmienności przez √252 jest popularnym przybliżeniem przy określonych założeniach o procesie zwrotów, a nie uniwersalną konwersją dla każdego rynku i kalendarza. Hipotetyczny przykład jednostek: prognozowane dzienne odchylenie standardowe 1,26% pomnożone przez √252 daje około 20% w skali roku. Przy rocznym celu 10% skala wynosi 0,5. W przybliżeniu 20 sesji ta sama prognoza odpowiada około 5,63% skumulowanej zmienności, czyli temu samemu poziomowi ryzyka wyrażonemu dla innego horyzontu. Nie dziel dziennego 1,26% bezpośrednio przez roczny cel 10%.
Sprawdzaj błędy prognozy i przebieg ekspozycji. Model może wyglądać stabilnie, bo reaguje zbyt wolno, lub responsywnie, bo dopasowuje szum. Porównuj rozsądne okna i modele w ocenie walk-forward, używając wyłącznie informacji dostępnych w chwili tworzenia każdej prognozy i pozycji. Przewodnik po obliczaniu zmienności zrealizowanej wyjaśnia, jak konwencje zwrotów i próbkowania zmieniają skalowaną miarę ryzyka.
Opóźnij estymację, aby regułę dało się faktycznie zastosować
W chwili rebalansowania t używaj tylko obserwacji rzeczywiście dostępnych przed wysłaniem zlecenia. Jeśli dzienny zwrot uwzględnia cenę zamknięcia w chwili t, strategia obliczająca zmienność na podstawie tego zamknięcia nie może automatycznie zakładać realizacji także po tej cenie, chyba że harmonogram zlecenia i mechanizm ustalenia ceny faktycznie na to pozwalały.
Praktyczna konwencja to obliczenie po zamknięciu i zastosowanie skali w następnej dostępnej sesji. Zapobiega to błędowi look-ahead. Zastosowanie zrealizowanej wariancji zakończonego miesiąca do pozycji utrzymywanych w tym samym miesiącu daje regule informację, której wtedy jeszcze nie miała.
Backtest powinien podawać czas sygnału, granicę czasową danych zmienności, czas zlecenia, założenie dotyczące realizacji i okres utrzymywania pozycji. Jeśli dane aktywów napływają w różnym czasie, zastosuj wspólną granicę informacyjną albo opisz nieaktualne obserwacje. Nie trzeba rebalansować przy każdej nowej prognozie. Rebalansowanie co miesiąc, przedział progowy lub wygładzona ekspozycja mogą ograniczać obrót, ale powodują też odejście faktycznej ekspozycji od celu chwilowego. Opisz i przetestuj tę decyzję, zamiast traktować najnowszą prognozę jak zlecenie bez tarcia.
Zmienność portfela zależy od kowariancji, nie od osobnych odczytów
Dla wektora wag w i macierzy kowariancji Σ oszacowanej dla zgodnego horyzontu wariancja portfela wynosi wᵀΣw, a jego zmienność to pierwiastek kwadratowy tej wartości. Kowariancje mają znaczenie. Dwa aktywa mogą zachować tę samą zmienność indywidualną, a wzrost korelacji i tak zwiększa ryzyko ich wspólnego posiadania.
Skalowanie każdego aktywa osobno do własnego celu nie wyznacza zatem na ogół całkowitej zmienności portfela. Z kolei skalowanie całego szeregu zwrotów portfela jednym mnożnikiem zachowuje jego bieżący skład, ale działa tylko na tyle, na ile trafna jest prognoza ryzyka portfela. Koncentracja, zmieniające się korelacje, nakładanie czynników i nieliniowa ekspozycja instrumentów pochodnych mogą sprawić, że prognoza jednego odchylenia standardowego nie wystarczy. Szacuj ryzyko na poziomie, na którym obowiązuje limit.
Jeśli mandat określa przedział zmienności portfela, prognozuj łączne ryzyko i testuj warunki skrajne dla korelacji lub reżimów kowariancji. Jeśli określa ryzyko każdej strategii osobno, opisz, jak skorelowane pozycje dzielą budżet rachunku. Przewodnik o wielkości pozycji na kontraktach futures rozróżnia budżet stop-loss pojedynczej transakcji od ekspozycji rachunku.
Hipotetyczny przykład: dwa aktywa mają po 20% zmienności rocznej i każde otrzymuje wagę 50%. Przy korelacji 0,1 zmienność portfela wynosi około 14,83%. Jeśli sama korelacja wzrośnie do 0,9, zmienność wyniesie około 19,49%. Zmienność pojedynczych aktywów pozostaje taka sama, ale ryzyko łączne rośnie. Gdyby ekspozycję zwiększyć około 1,01 raza, aby przy pierwszym oszacowaniu osiągnąć cel 15%, a potem korelacja wzrosła, uproszczone ryzyko wyniosłoby około 19,7%. Nieaktualna prognoza kowariancji może więc zniekształcić także docelowy mnożnik.
Dolne i górne limity oraz ograniczenia dźwigni kształtują regułę
Surowy iloraz może stać się bardzo duży, gdy oszacowana zmienność zbliża się do zera. Minimalna zmienność zapobiega dzieleniu przez bardzo małą liczbę, a maksymalna dźwignia ogranicza nominał. Niektóre strategie stosują również minimalną skalę lub limit oparty na obsunięciu kapitału, depozycie zabezpieczającym bądź płynności.
W pełni określona reguła może mieć postać skala = min(skala maksymalna, cel ÷ max(prognoza, minimum)), przy czym każdą ekspozycję minimalną opisuje się osobno. Każde zabezpieczenie zmienia profil ryzyka: minimum tłumi wzrost ekspozycji przy wyjątkowo spokojnych oszacowaniach; limit może uniemożliwić osiągnięcie celu przy niskiej zmienności; minimalna ekspozycja uniemożliwia całkowite wyjście nakładki po gwałtownym wzroście prognozy.
Określ, czy limit dotyczy nominału brutto, dźwigni, depozytu czy ekspozycji ważonej ryzykiem; to różne wielkości. Przy futures ciągły mnożnik trzeba dodatkowo przeliczyć na całkowitą liczbę kontraktów. Jeśli hipotetyczny sygnał bazowy oznacza 3,4 kontraktu, a skala to 0,5, wynik matematyczny wynosi 1,7 kontraktu. Zwykłych kontraktów nie da się dzielić: zaokrąglenie do 1 daje mniej niż cel, a do 2 — więcej. Sprawdź kontrakty mikro, płynność, koszty i to, czy lepiej nie zawierać transakcji. Ponownie oblicz ryzyko z uwzględnieniem jednostki i mnożnika kontraktu, przeliczenia na walutę bazową, depozytu oraz kosztów.
Ograniczenie ekspozycji po szoku zmienności może wymagać sprzedaży na spadającym lub niepłynnym rynku. Zwiększanie jej po spokojnym okresie może dodać ryzyka tuż przed szokiem. Estymacja bazuje na przeszłości, nawet gdy służy jako prognoza. Przewodnik GARCH i skupiania zmienności wyjaśnia, dlaczego trwałość modelu może opóźniać wykrycie przełomu; nie usuwa jednak ryzyka skoków ani zmiany reżimu.
Koszty i ograniczenia mogą pochłonąć korzyści
Zmiana ekspozycji powoduje obrót. Oszacuj prowizje, spread bid-ask, wpływ na rynek, poślizg, finansowanie lub koszt pożyczki, koszty rolowania futures oraz — jeśli dotyczy — funding i koszty zabezpieczenia kontraktów perpetual. Wygładzona skala lub przedział rebalansowania mogą ograniczyć transakcje, ale również opóźnić zmniejszenie ryzyka. Porównuj wyniki netto przy realistycznych założeniach kosztowych, a nie tylko serię bez tarcia.
Dźwignia może być niedostępna dokładnie wtedy, gdy reguła wymaga większej ekspozycji. Depozyt brokera lub giełdy, limity pozycji, dostępność pożyczki, płynność i wewnętrzne limity ryzyka mogą uniemożliwić zawarcie obliczonej transakcji. Limit zmienności nie chroni przed likwidacją ani dużą stratą: luka cenowa może przekroczyć prognozę, a cena wyjścia znacznie różnić się od ceny sygnału.
Porównuj spójne punkty odniesienia: ten sam sygnał bazowy bez skalowania, wariant o stałym ryzyku i, gdy to zasadne, gotówkę. Podawaj stopy zwrotu brutto i netto, ekspozycję, obrót, dźwignię, błędy prognoz, obsunięcia i straty ogonowe. Wyniki Moreiry i Muira są jednym z powodów, by badać timing zmienności.
Cederburg i współautorzy porównują 103 strategie akcyjne i w bezpośrednich porównaniach nie stwierdzają systematycznej przewagi zarządzania zmiennością. Dla rozsądnych kombinacji czasu rzeczywistego poza próbą raportują na ogół niższe ekwiwalenty pewności i wskaźniki Sharpe’a, choć występują wyjątki (badanie). To uzasadnia staranną ocenę poza próbą, a nie uniwersalną rekomendację.
Lista kontrolna badań oddziela jakość prognozy od twierdzeń o strategii
Zanim nazwiesz nakładkę poprawą ryzyka, określ sygnał bazowy, estymator ryzyka, horyzont prognozy, harmonogram aktualizacji, opóźnienie czasowe, przeliczenie jednostek, sposób traktowania kowariancji, minimum, limit i założenia wykonania. Ustal te wybory przed oceną końcowego okresu testowego. Wielokrotne dopasowywanie ich do tej samej próby może nagradzać selekcję, a nie solidną regułę.
Sprawdź prognozę odpowiednią funkcją straty i wykresem kalibracji, ale analizuj również ścieżkę ekspozycji. Niski średni błąd prognozy nie gwarantuje, że najważniejsze skoki zostały przewidziane na czas. Zbadaj okresy stresu, luki cenowe, brakujące obserwacje i aktywa, których korelacje mogą gwałtownie wzrosnąć. Oceń te same okresy z faktycznym limitem i modelem kosztów.
Na koniec rozdziel trzy twierdzenia: prognoza szacuje ryzyko; nakładka zmienia ekspozycję według przyjętej polityki; portfel osiągnął określony wynik w konkretnej próbie. Pierwsze nie dowodzi, że drugie zrealizuje cel, a dobry wynik historyczny trzeciego nie dowodzi przyszłych zysków. Udokumentuj wszystkie trzy, aby można było odtworzyć, gdzie i dlaczego zmieniło się ryzyko.
Częste pytania
Q1Czy volatility targeting utrzymuje zmienność zrealizowaną dokładnie na poziomie celu?
Nie. Skaluje ekspozycję na podstawie oszacowanej zmienności. Błędy prognozy, skoki, zmiany korelacji, opóźnienia, limity, koszty i niepełne wykonanie mogą powodować odchylenia od celu.
Q2Czy volatility targeting oznacza to samo co użycie odwrotności wariancji?
Niekoniecznie. Iloraz zmienności docelowej zwykle dzieli ją przez prognozowane odchylenie standardowe. Niektóre empiryczne reguły portfelowe skalują zwroty przez stałą podzieloną przez oszacowaną wariancję. To różne funkcje, których nie należy traktować wymiennie.
Q3Czy niższa prognoza zmienności oznacza, że strategia jest bardziej dochodowa?
Nie. Oznacza niższe ryzyko według określonego modelu i horyzontu. Dochodowość zależy od oczekiwanych zwrotów, wykonania, kosztów i przyszłych wyników; sama estymacja zmienności nie wskazuje atrakcyjnej transakcji.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Strategia ma prognozę zmienności 20% i cel 10%. Co oznacza podstawowy iloraz przed uwzględnieniem ograniczeń?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Czytaj szczegółowy przewodnikGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Czytaj szczegółowy przewodnik