

Wskaźnik obsługi długu gospodarstw domowych a DTI: co mierzy Fed
Porównaj amerykański wskaźnik obsługi długu gospodarstw domowych Fed z DTI pojedynczego kredytobiorcy, uwzględniając mianownik, dane kredytowe i ograniczenia.
W tym przewodnikuDSR Fed to wskaźnik zagregowany
Krótkie podsumowanie
Wskaźnik obsługi długu gospodarstw domowych Federal Reserve (DSR) porównuje szacowane wymagane płatności związane z długiem amerykańskich gospodarstw domowych z łącznym dochodem osobistym do dyspozycji. Wskaźnik zadłużenia do dochodu kredytobiorcy (DTI) porównuje miesięczne raty tej osoby z jej miesięcznym dochodem brutto. Nazwy brzmią podobnie, ale różnią się populacją, mianownikiem i zastosowaniem.
DSR Fed to wskaźnik zagregowany
Wskaźnik obsługi długu pokazuje, jak duże są planowane płatności gospodarstw domowych w relacji do dochodu osobistego do dyspozycji w całej gospodarce USA. W skrócie:
DSR gospodarstw domowych = łączne wymagane płatności z tytułu długu gospodarstw domowych ÷ łączny dochód osobisty do dyspozycji
To makroekonomiczny wskaźnik oparty na sumach. Nie jest średnią DTI wszystkich kredytobiorców, budżetem gospodarstwa domowego w medianie ani częścią dochodu faktycznie przekazywaną wierzycielom przez typową rodzinę. Federal Reserve publikuje łączny DSR oraz jego składowe dotyczące kredytów hipotecznych i konsumenckich. Każda składowa używa tego samego mianownika, czyli łącznego dochodu osobistego do dyspozycji. Przed zaokrągleniem wskaźniki składowe sumują się do wartości łącznej. {source:fedHouseholdDebtServiceRatioMethodology}
Słowo „obsługa” odnosi się do płatności należnych w danym okresie, a nie do samego pozostającego do spłaty salda długu. DSR mierzy zatem przepływ płatności. Może się zmienić, gdy zmienią się planowane raty, gdy zmieni się łączny dochód osobisty do dyspozycji albo gdy zmienią się oba te elementy. Zasób długu i związany z nim ciężar płatności są powiązane, ale odpowiadają na różne pytania.
Co obejmuje obecny DSR
Obecna metoda Federal Reserve szacuje wymagane płatności z tytułu kredytów hipotecznych, kredytów konsumenckich, takich jak kredyty studenckie i samochodowe, oraz linii kredytowych. Wykorzystuje miesięczne informacje o planowanych płatnościach raportowane w rejestrach biur kredytowych, a następnie skaluje próbę, by oszacować zobowiązania dla populacji USA reprezentowanej przez dane. Consumer Credit Panel to zanonimizowana próba dorosłych z historią kredytową, a nie spis wszystkich rachunków ani płatności gotówkowych każdej osoby. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
Obecna miara obejmuje planowane płatności raportowane zarówno dla kont zaległych, jak i regulowanych. W przypadku kart kredytowych raportowaną płatnością jest wymagane minimum, a nie całe saldo karty ani kwota, którą posiadacz wybiera do spłaty. Wspólne zobowiązanie może pojawiać się w raportach więcej niż jednego kredytobiorcy, dlatego metoda koryguje takie rekordy, aby nie liczyć tego samego długu dwa razy. Ponieważ źródło rejestruje planowane zobowiązania, DSR nie należy odczytywać jako bezpośredniej sumy płatności, które gospodarstwa domowe rzeczywiście zrealizowały gotówką. {source:fedHouseholdDebtServiceMethodologyNote}
Mianownikiem jest dochód osobisty do dyspozycji (DPI) z amerykańskich rachunków narodowych. BEA definiuje DPI jako dochód osobisty pomniejszony o bieżące podatki osobiste: dochód dostępny na wydatki lub oszczędności. To miara rachunków narodowych obejmująca całą gospodarkę, a nie dochód netto wyłącznie osób zadłużonych ujętych w próbie biur kredytowych. {source:beaDisposablePersonalIncome} {source:fedHouseholdDebtServiceRatioMethodology}
Składowa hipoteczna może obejmować podatek od nieruchomości, ubezpieczenie domu i ubezpieczenie kredytu hipotecznego, jeśli obsługujący kredyt pobiera je przez rachunek escrow i raportuje jako część planowanej raty. To cecha obecnej metody opartej na danych biur kredytowych. Oznacza to, że obecna seria nie mierzy dokładnie tego samego pojęcia płatności co starszy szacunek, który koncentrował się na kapitale i odsetkach. {source:fedHouseholdDebtServiceMethodologyNote}
Przykład hipotetyczny pokazuje, co oznacza procent
Załóżmy, że w jednym kwartale szacowane wymagane płatności objęte miarą wynoszą łącznie 18 mld USD, a dochód osobisty do dyspozycji w USA to 450 mld USD. Ilustracyjny DSR wynosi:
18 mld USD ÷ 450 mld USD = 0,04 = 4%
To obliczenie oznacza, że objęte miarą planowane płatności dłużne są równe 4% łącznego DPI za ten kwartał przy podanych założeniach. Nie oznacza, że każde gospodarstwo domowe przeznacza 4% własnego dochodu na dług. Jedna rodzina może nie mieć raportowanych zobowiązań, inna może płacić wysoką ratę kredytu hipotecznego, a wiele gospodarstw znajduje się między tymi sytuacjami. Wskaźnik sum zachowuje skalę całej gospodarki, ale nie pokazuje rozkładu obciążeń między rodzinami.
Składowe można odczytywać w ten sam sposób. Gdyby hipotetyczne płatności hipoteczne wynosiły 12 mld USD, a płatności z tytułu długu konsumenckiego 6 mld USD, ich wskaźniki względem tego samego mianownika 450 mld USD wyniosłyby około 2,67% i 1,33%. Przed zaokrągleniem razem dają 4%. Liczby są wymyślone na potrzeby objaśnienia rachunku, a nie są obserwacją opublikowaną przez Federal Reserve. Publikowana seria jest kwartalna i odsezonowana, więc przy korzystaniu z rzeczywistych danych sprawdź jednostki oraz objaśnienia w danym wydaniu. {source:fedHouseholdDebtServiceRatioMethodology}
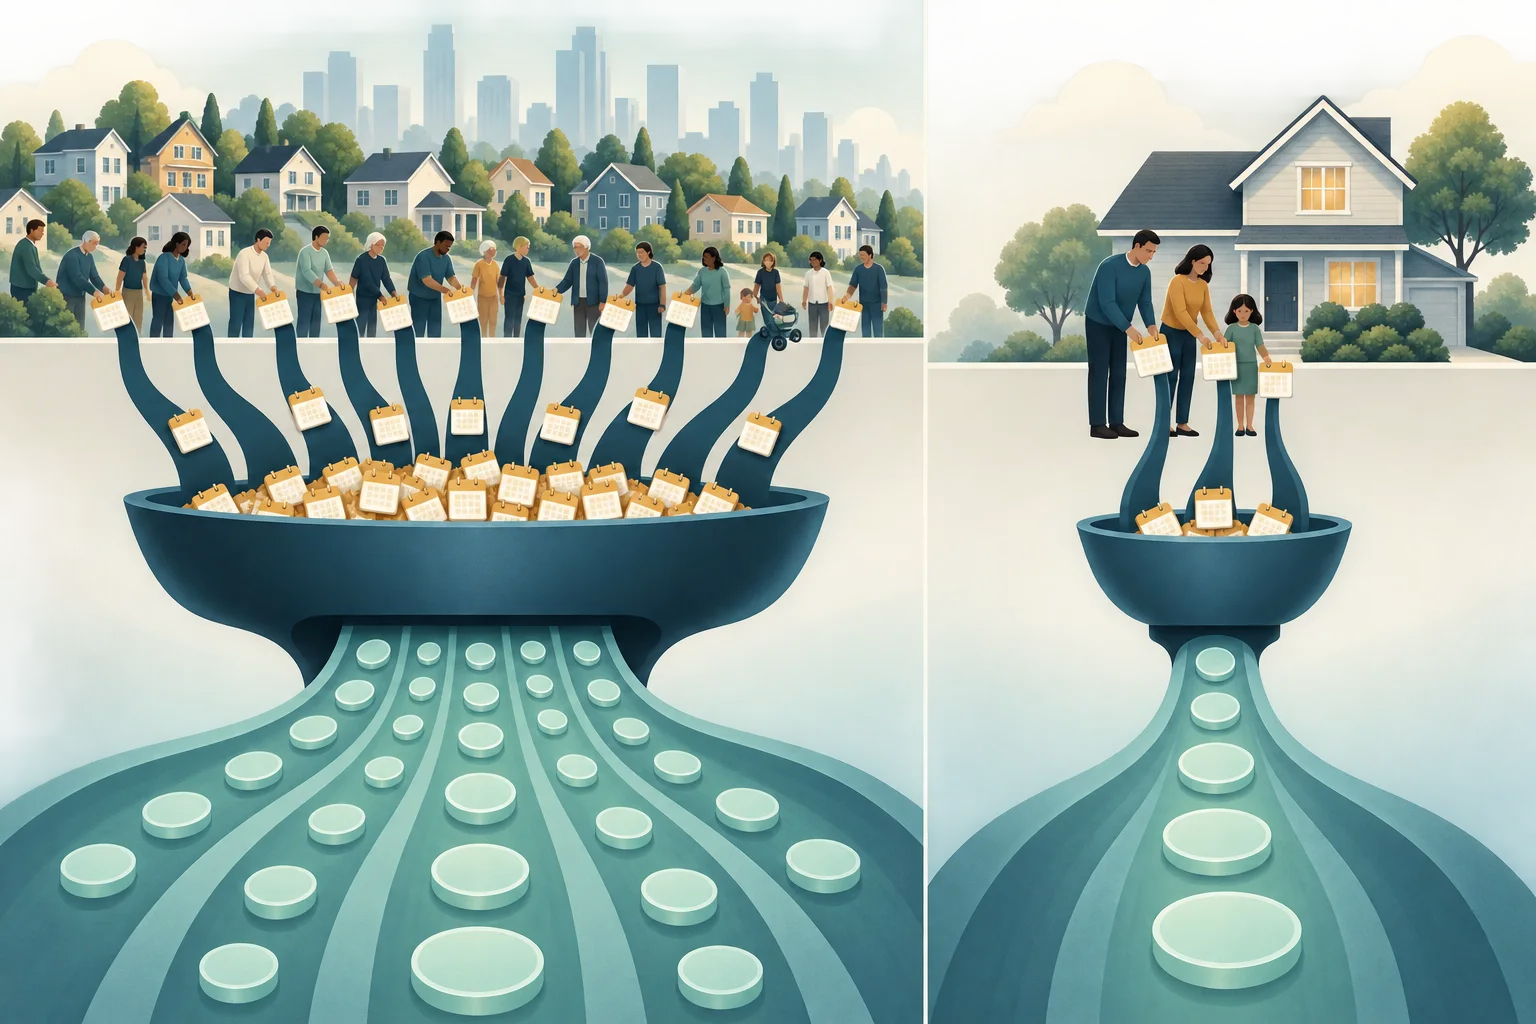
DTI kredytobiorcy odpowiada na inne pytanie
Wskaźnik zadłużenia do dochodu, czyli DTI, zwykle oblicza się dla pojedynczego kredytobiorcy lub wniosku kredytowego. CFPB opisuje go jako miesięczne płatności z tytułu długu podzielone przez miesięczny dochód brutto. Kredytodawcy używają go między innymi do oceny, czy kredytobiorca może udźwignąć proponowane raty. Limity DTI mogą różnić się w zależności od kredytodawcy i produktu. {source:cfpbDebtToIncomeRatio}
DTI kredytobiorcy = miesięczne płatności dłużne tej osoby ÷ jej miesięczny dochód brutto
Załóżmy na przykład, że wnioskodawca płaci 2 000 USD miesięcznie na poczet długu i ma 6 000 USD miesięcznego dochodu brutto. Jego DTI wynosi około 33,3%. Zarówno licznik, jak i mianownik dotyczą tego wnioskodawcy i tego miesiąca. Kredytodawca może stosować własne zasady określające, jakie długi i planowane koszty mieszkaniowe uwzględnić. W konkretnym wniosku obliczenie powinno więc odpowiadać instrukcjom danego kredytodawcy. To przykład rachunkowy, a nie rekomendacja zaciągnięcia długu ani uniwersalny próg akceptacji.
DSR Federal Reserve różni się pod kilkoma względami:
- Licznik to szacunek wymaganych płatności zagregowanych dla populacji USA reprezentowanej przez dane, a nie zobowiązania jednego wnioskodawcy.
- Mianownik to łączny dochód osobisty do dyspozycji po bieżących podatkach osobistych, a nie miesięczny dochód brutto jednego kredytobiorcy.
- To kwartalna statystyka makroekonomiczna, podczas gdy DTI zwykle oblicza się na podstawie danych miesięcznych podczas oceny wniosku.
- DSR śledzi obciążenie płatnościami w skali kraju, a nie decyzję kredytodawcy o kwalifikacji konkretnej osoby.
Analityk nie powinien zestawiać zagregowanego DSR 4% z DTI kredytobiorcy wynoszącym 33,3% tak, jakby jednego kredytobiorcę porównywano z krajową średnią w tej samej skali. Różny zakres i mianowniki wynikają z tego, że wskaźniki mierzą różne zjawiska.
Zmiana metody w 2024 r. przerywa ciągłość serii
Począwszy od publikacji za drugi kwartał 2024 r., Federal Reserve przeszła na metodę DSR opartą na danych biur kredytowych. W starszej metodzie Board szacowała płatności na podstawie sald zadłużenia, przeciętnych stóp procentowych i założonych okresów spłaty, korzystając z kilku źródeł. Obecna metoda wykorzystuje zapisy o planowanych płatnościach z próby biur kredytowych. Obejmuje też określone koszty escrow związane z hipoteką, gdy są połączone z raportowaną ratą. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
Seria według obecnej metody zaczyna się w 2005 r., gdy dane z biur kredytowych obejmują wymagane rodzaje rachunków kredytowych. Seria poprzedniej metody obejmuje lata 1980–2024 i nadal jest dostępna jako archiwum, ale nie jest już aktualizowana. Serie mogą pokazywać podobny ogólny kierunek, a mimo to różnić się poziomem lub zmianami, bo płatności są szacowane inaczej i zakres pojęcia płatności jest nieco odmienny. Okres nakładania się danych pomaga zrozumieć przejście, ale nie uzasadnia połączenia obu serii w jedną nieprzerwaną historię. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedFinancialObligationsRatioDiscontinuation}
Tworząc długi wykres historyczny, oznacz metodę dla każdej obserwacji. Jeśli porównanie obejmuje drugi kwartał 2024 r., pokaż przejście wyraźnie albo przedstaw różne metody jako osobne linie. Jeżeli wykres zaczyna się w 1980 r., a potem bez wyjaśnienia przechodzi na nową metodę w 2005 lub 2024 r., część pozornej zmiany może wynikać z pomiaru, a nie z zachowania gospodarstw domowych. Sprawdź datę, jednostki, sposób korekty sezonowej i notę metodologiczną przy pobranej wersji danych.
DSR jest węższy niż wszystkie zobowiązania gospodarstwa domowego
DSR obejmuje określone płatności związane z długiem; nie jest pełnym budżetem gospodarstwa domowego. Regularne koszty, takie jak czynsz, media, żywność, opieka nad dziećmi i leczenie, nie wszystkie są płatnościami obsługi długu w liczniku DSR. Niektóre podatki lub ubezpieczenia związane z hipoteką mogą być uwzględnione, gdy są pobierane przez escrow i raportowane jako część raty, ale nie zmienia to serii w pełny miernik kosztów mieszkania lub utrzymania. {source:fedHouseholdDebtServiceMethodologyNote}
Czytelnicy mogą też natknąć się na Financial Obligations Ratio (FOR) Federal Reserve, odrębną i szerszą serię, która historycznie korygowała DSR o dodatkowe powtarzające się zobowiązania. Fed przestał publikować FOR po trzecim kwartale 2023 r., ponieważ nie miał wysokiej jakości danych o ubezpieczeniu domu i podatkach od nieruchomości. Archiwalny FOR może dostarczyć kontekstu, ale nie jest obecnie aktualizowanym zamiennikiem DSR. {source:fedFinancialObligationsRatioDiscontinuation}
To rozróżnienie wyjaśnia również, dlaczego niższy DSR nie musi oznaczać, że każda rodzina ma więcej pieniędzy na dowolne wydatki. Zagregowany licznik i mianownik DPI nie pokazują różnic w czynszu, oszczędnościach, innych wydatkach gospodarstw ani tego, które rodziny mają zobowiązania. Definicja bieżących podatków osobistych w DPI nie obejmuje też każdego podatku lub kosztu ponoszonego przez gospodarstwo.
Co zmiana DSR może, a czego nie może powiedzieć
Wzrost DSR oznacza, że szacowane wymagane płatności z tytułu długu wzrosły względem łącznego DPI. Wskaźnik może rosnąć, gdy zwiększają się planowane raty, gdy spada łączny dochód do dyspozycji albo gdy zachodzą oba zjawiska. Spadek może oznaczać niższe wymagane płatności, silniejszy dochód zagregowany lub oba te czynniki. Aby wyjaśnić zmianę, sprawdź składowe hipoteczne i konsumenckie oraz porównaj licznik z mianownikiem zamiast przypisywać ruch wyłącznie stopom procentowym.
Wskaźnik jest przydatny do opisu szerokiego obciążenia płatnościami i zmian w czasie. Nie pokazuje DTI gospodarstwa domowego w medianie, odsetka kredytobiorców z zaległościami, osób bliskich niewypłacalności, przystępności nowego kredytu dla konkretnej osoby ani poczucia bezpieczeństwa finansowego rodzin. Te pytania wymagają rozkładów na poziomie kredytobiorców, danych o zaległościach lub saldach oraz informacji o wydatkach i aktywach. Metoda obejmuje planowane płatności zarówno na kontach zaległych, jak i obsługiwanych terminowo, więc nie należy traktować jej jako miary udanej spłaty. {source:fedHouseholdDebtServiceMethodologyNote}
Zależność między długiem a gospodarką może działać w obu kierunkach. Większe zadłużenie może zwiększać przyszłe planowane płatności; wzrost dochodu może zmniejszać relację niezmienionych płatności do DPI; zmiany warunków lub struktury kredytów mogą zmieniać raty bez równoległej zmiany całego zadłużenia. To możliwe kanały, a nie wyjaśnienia przyczynowe, które da się wywnioskować wyłącznie z DSR. Używaj wskaźnika do opisu relacji płatności do dochodu, a przed sformułowaniem wniosku przyczynowego sprawdź dodatkowe dane.
Zmiany stóp procentowych mogą wpływać na planowane raty w różnym czasie. Wymagana rata kredytu o stałym oprocentowaniu może pozostać taka sama do chwili refinansowania lub zmiany umowy; nowy kredyt albo aktualizacja oprocentowania zmiennego mogą oddziaływać na płatności wcześniej. Sama zmiana stopy banku centralnego nie wskazuje więc, która składowa DSR zmieni się ani kiedy. Zanim przypiszesz ruch polityce pieniężnej, porównaj serie hipoteczne i konsumenckie z danymi o oprocentowaniu kredytów, kredycie i dochodach.
Jak czytać opublikowaną obserwację DSR
Zacznij od daty publikacji i kwartału. Strona DSR Federal Reserve podaje obecną serię, jej składowe hipoteczne i konsumenckie oraz opis metody. Sprawdź, czy obserwacja pochodzi z metody biur kredytowych i czy wykres obejmuje także archiwalną, starszą serię. Jeśli artykuł lub wykres podaje konkretną wartość, zachowaj wersję danych, ponieważ szacunki statystyczne mogą być rewidowane. {source:fedHouseholdDebtServiceRatioMethodology}
Następnie ustal, na jakie pytanie chcesz odpowiedzieć. DSR ma zastosowanie przy krajowym obciążeniu planowanymi płatnościami. Aby porównać zadłużenie wnioskodawcy z jego dochodami, oblicz jego DTI zgodnie z definicjami kredytodawcy. Aby porównać istniejący zasób długu gospodarstw domowych z gospodarką, użyj miary zasobu, takiej jak relacja długu do PKB. Definicja BEA przywołana wyżej wyjaśnia mianownik dochodowy DSR.
Nazwy są podobne, ale interpretacji nie można stosować zamiennie: DSR opisuje łączne wymagane płatności względem łącznego dochodu osobistego do dyspozycji po podatkach; DTI opisuje miesięczne płatności dłużne jednego kredytobiorcy względem jego dochodu brutto. Raportując dowolną z tych wartości, podaj populację, mianownik, okres i metodę.
Częste pytania
Q1Czy niski DSR oznacza, że typowe gospodarstwo domowe ma niewielkie obciążenie długiem?
Nie sam w sobie. DSR jest relacją sum krajowych, więc nie pokazuje rozkładu płatności między gospodarstwami. Niektóre rodziny mogą mieć duże obciążenia mimo niskiego wskaźnika zagregowanego.
Q2Czy obecny DSR Federal Reserve można bezpośrednio porównać ze starszą serią?
Zachowaj ostrożność. Obecna metoda wykorzystuje planowane płatności z raportów biur kredytowych i zaczyna się w 2005 r.; stara metoda szacowała płatności na podstawie sald, stóp procentowych i terminów zapadalności, a teraz jest archiwalna. Oznacz zmianę metody przy porównaniach obejmujących oba okresy.
Q3Czy DSR obejmuje czynsz i wszystkie rachunki gospodarstwa domowego?
Nie. Licznik obejmuje określone płatności z tytułu długu. Szerszy Financial Obligations Ratio był osobną serią historyczną i nie jest już aktualizowany; zwykłe koszty życia nie wszystkie wchodzą do DSR.
Q4Czy mogę użyć DSR Fed, aby obliczyć swoją zdolność do uzyskania kredytu hipotecznego?
Nie. Kredytodawca ocenia wnioskodawcę według własnych zasad i informacji dotyczących konkretnej osoby. DSR to krajowa statystyka makroekonomiczna, a nie osobisty test przystępności kredytu ani uniwersalny próg jego przyznania.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Jaki jest mianownik DSR gospodarstw domowych Federal Reserve?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
Czytaj szczegółowy przewodnikBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
Czytaj szczegółowy przewodnik