

Estymator kowariancji Hayashiego–Yoshidy: objaśnienie cen asynchronicznych
Dowiedz się, jak estymator Hayashiego–Yoshidy wykorzystuje nakładające się przedziały stóp zwrotu do oszacowania kowariancji całkowej, gdy aktywa są notowane w różnych chwilach, oraz poznaj ograniczenia metody.
W tym przewodnikuDlaczego kowariancja cen aktywów jest trudna, gdy różnią się chwile transakcji
Krótkie podsumowanie
Estymator Hayashiego–Yoshidy (HY) mierzy kowariancję całkową dwóch szeregów cen obserwowanych w różnych chwilach. Łączy przyrosty stóp zwrotu, gdy ich przedziały czasowe na siebie nachodzą, więc nie trzeba wcześniej interpolować ceny jednego aktywa do znaczników czasu drugiego. W klasycznej postaci HY uwzględnia asynchroniczne próbkowanie w modelu dyfuzji; nie usuwa szumu mikrostruktury rynku ani nie zamienia oszacowania kowariancji w prognozę.
Dlaczego kowariancja cen aktywów jest trudna, gdy różnią się chwile transakcji
Dwa aktywa mogą być przedmiotem obrotu w tych samych godzinach, a mimo to transakcje mogą następować w różnych momentach. Płynna akcja może być notowana wiele razy, gdy mniej aktywna nie ma nowej transakcji ani kwotowania. Obserwowane zmiany cen tworzą wtedy odrębne siatki czasowe. Celem może być współzmienność aktywów w tym samym czasie, ale nie musi istnieć para obserwowanych stóp zwrotu obejmująca ten sam przedział.
Częstą alternatywą jest umieszczenie obu szeregów na regularnej osi czasu przez przenoszenie ostatniej obserwowanej ceny. Powstają wyrównane kolumny stóp zwrotu, ale przeniesiona cena nie jest nową, niezależną obserwacją ceny ukrytej. Powtarzające się zerowe stopy zwrotu i opóźnione ruchy nadrabiające mogą zniekształcać mierzoną współzmienność. Epps wykazał, że obserwowana korelacja stóp zwrotu z akcji może maleć wraz ze skracaniem interwału pomiaru; asynchroniczne obserwacje są jednym z ważnych mechanizmów, obok innych efektów danych rynkowych. Ten wzorzec przy bardzo krótkich interwałach nazywa się efektem Eppsa (Epps, 1979).
Hayashi i Yoshida zaproponowali estymator wykorzystujący pierwotne asynchroniczne przyrosty, bez wcześniejszego wyboru reguły interpolacji. W oryginalnym badaniu wykazali zgodność dla cen dyfuzyjnych przy warunkach próbkowania wysokiej częstotliwości (Hayashi & Yoshida, 2005); późniejsza praca wyprowadziła normalność asymptotyczną dla ogólnego schematu próbkowania asynchronicznego (Hayashi & Yoshida, 2008). Główną ideę łatwo sformułować, ale łatwo też zastosować błędnie: przyrosty należy łączyć według nakładania się przedziałów czasu, a nie tylko bliskości znaczników czasu.
Określ cel kowariancji przed obliczeniami
Niech \(X_t\) i \(Y_t\) oznaczają ukryte efektywne logarytmy cen dwóch aktywów w ramach wspólnego horyzontu \([0,T]\). W prostym ciągłym modelu dyfuzji zapiszmy
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
gdzie chwilowa korelacja procesów Browna wynosi \(d[W^X,W^Y]_t=\rho_t\,dt\). Celem jest kowariacja całkowa
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
To wielkość ścieżkowa kumulowana w wybranym oknie obserwacji. Nie jest kowariancją dwóch statycznych poziomów cen ani automatycznie korelacją. Jej jednostką jest iloczyn jednostek obu stóp zwrotu: jeśli logarytmiczne stopy zwrotu wyrażono w punktach procentowych, wynik jest w punktach procentowych do kwadratu. Przewodnik po obliczaniu zmienności zrealizowanej omawia jednowymiarową miarę opartą na kwadratach stóp zwrotu, a przewodnik po wariacji kwadratowej wyjaśnia wielkość ścieżkową rozszerzaną przez wielowymiarową kowariancję zrealizowaną.
Wartość może być dodatnia lub ujemna. Dodatnia kowariacja całkowa oznacza, że w tym samym oknie przyrosty cen częściej wnosiły iloczyny o jednakowym znaku; przy ujemnej przeważał wkład iloczynów o przeciwnych znakach. Żaden z tych znaków sam w sobie nie wyjaśnia, dlaczego aktywa poruszały się razem, czy jedno wywołało ruch drugiego ani czy reguła portfelowa byłaby zyskowna.
Dlaczego synchronizacja według ostatniej ceny może zniekształcić oszacowanie
Aby obliczyć zwykłą kowariancję zrealizowaną, analityk może wybrać regularne chwile i używać ostatniej dostępnej ceny każdego aktywa. To wygodne, ale wynik zależy od szerokości siatki i konwencji interpolacji. Gdy cena jest nieaktualna, wiele punktów siatki powtarza tę samą kwotację. Późniejsza aktualizacja może wtedy wyglądać jak jedna stopa zwrotu obejmująca dłuższy czas niż sparowana stopa drugiego aktywa.
Może to przenieść współczesną kowariancję do pozornych składników wyprzedzania i opóźnienia albo osłabić ją w kierunku zera, gdy siatka staje się gęstsza. Wczesny wynik empiryczny Eppsa opisywał zmianę obserwowanej współzmienności przy krótkich interwałach; późniejsze prace wyprowadziły obciążenie kowariancji previous-tick przy próbkowaniu asynchronicznym i zaszumionych cenach. Spadek korelacji przy wysokiej częstotliwości jest więc wzorcem diagnostycznym, a nie dowodem, że jedyną przyczyną jest asynchroniczne próbkowanie.
HY unika konkretnego wyboru synchronizacji, zachowując własny przedział każdej obserwowanej stopy zwrotu. Jakość znaczników czasu nadal ma znaczenie: oba aktywa muszą korzystać ze wspólnego zegara, prawidłowych granic sesji oraz jasnej reguły początku i końca horyzontu. HY nie naprawia zaszumionych cen transakcyjnych, błędnych kwotowań ani okna celu łączącego różne sesje.
Łącz stopy zwrotu, gdy ich przedziały obserwacji się nakładają
Załóżmy, że aktywo \(X\) jest obserwowane w chwilach \(0=t_0<t_1<\cdots<t_n=T\), a aktywo \(Y\) w chwilach \(0=s_0<s_1<\cdots<s_m=T\). Obserwowane przyrosty logarytmicznych stóp zwrotu to
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}}. \]
Każdej stopie przypisz przedział czasu \(I_i=(t_{i-1},t_i]\) i \(J_j=(s_{j-1},s_j]\). Estymator HY ma postać
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
Wskaźnik uwzględnia iloczyn krzyżowy, gdy przedziały obu stóp zwrotu nakładają się przez dodatni czas. Samo dokładne współdzielenie punktu końcowego nie oznacza nakładania przez dodatni czas. Jeden przyrost może pokrywać się z kilkoma przyrostami drugiego aktywa, a każda taka para jest uwzględniana raz. Metoda nie przenosi cen ani nie dzieli stopy zwrotu na wymyślone podokresy.
W klasycznym modelu ciągłej dyfuzji, przy dostatecznie gęstych przedziałach obserwacji i odpowiednich warunkach próbkowania, suma zbiega do kowariacji całkowej, gdy maksymalny przedział się kurczy. Oryginalny wynik dotyczy obserwacji asynchronicznych; zakłada, że obserwowanych cen nie zanieczyszcza szum mikrostruktury częsty w surowych danych tickowych.
<!-- learn:illustration -->
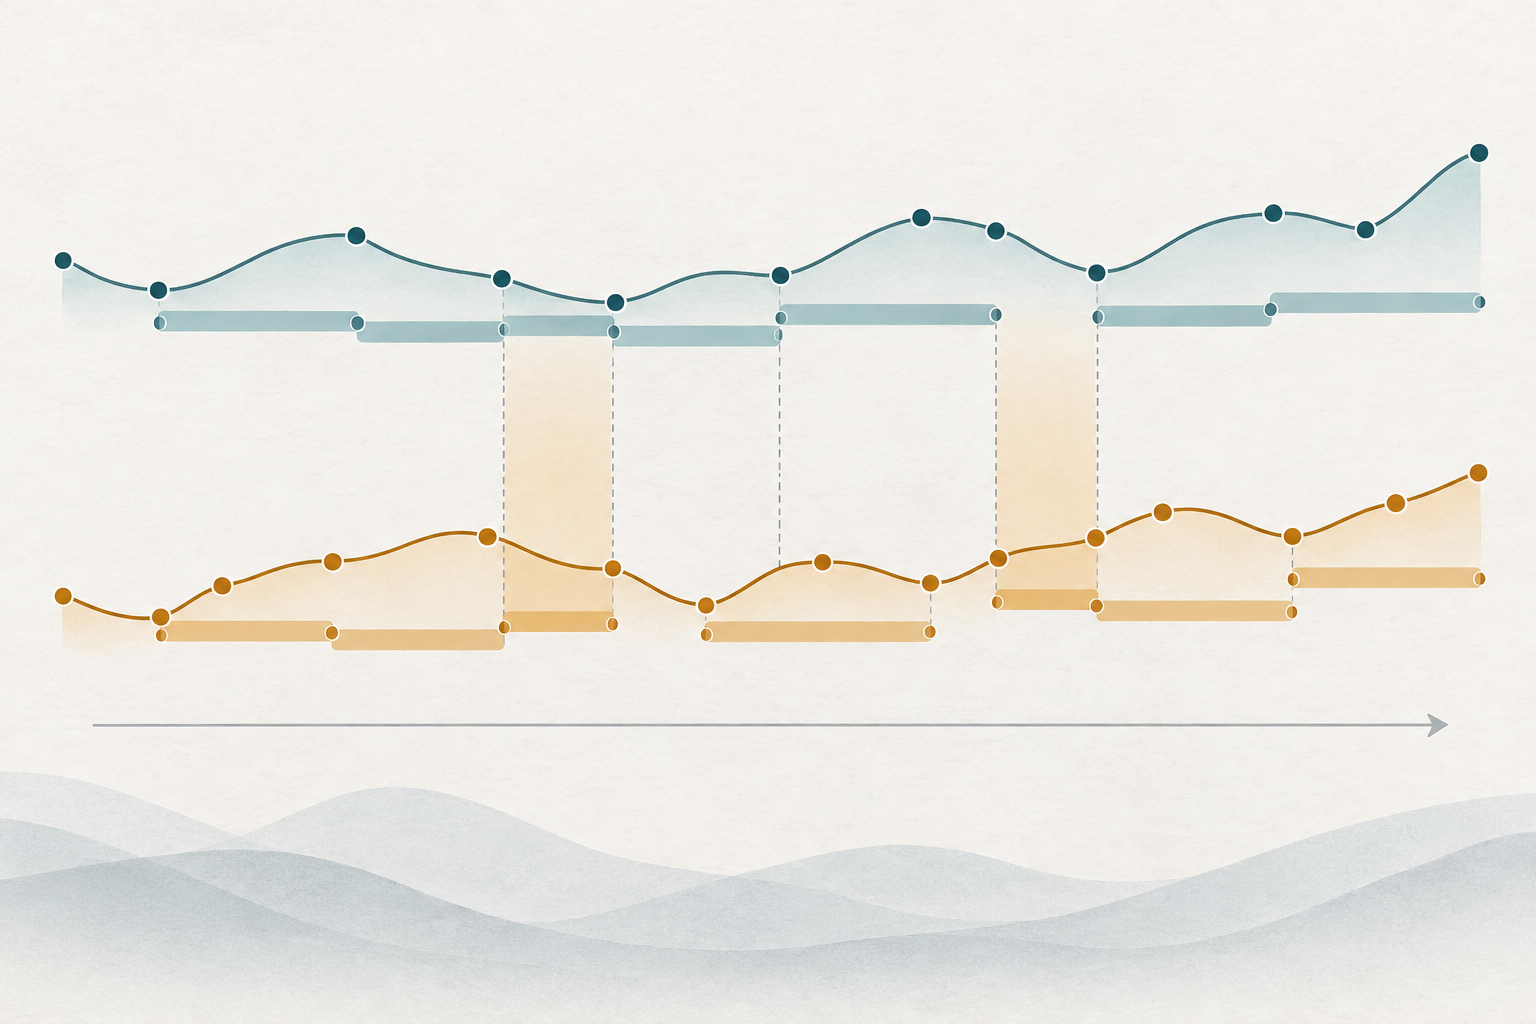
Odtwórz małe hipotetyczne obliczenie nakładania się przedziałów
Załóżmy, że dwa aktywa są obserwowane podczas tej samej, pięciojednostkowej sesji. Tabela pokazuje hipotetyczne logarytmiczne stopy zwrotu w punktach procentowych i obejmowane przez nie przedziały. Chwile obserwacji są przesunięte, więc nie wszystkie końce przedziałów się pokrywają.
| Przedział aktywa X | Stopa zwrotu | Przedział aktywa Y | Stopa zwrotu | Iloczyn w nakładającym się przedziale |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
Na przykład pierwszy przedział \(X\) nakłada się na pierwszy przedział \(Y\) od 0 do 1,0, a na drugi od 1,0 do 1,8, dlatego uwzględniamy oba iloczyny. Kolejna stopa zwrotu \(X\) nakłada się na drugą stopę \(Y\) od 1,8 do 2,4 i na trzecią od 2,4 do 3,2. Ostatnia para przedziałów \(X\) wnosi \(0.02-0.01\ \mathrm{pp}^2\). Suma sześciu uwzględnionych iloczynów wynosi
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
Jeden punkt procentowy to \(0.01\) w jednostkach dziesiętnych stóp zwrotu, więc \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) w jednostkach kwadratów dziesiętnych logarytmicznych stóp zwrotu. Dane wejściowe są wymyślone wyłącznie po to, by można było odtworzyć rachunek. Wynik to skumulowane oszacowanie kowariancji dla tego okna, a nie stopa zwrotu 0,39%, korelacja ani obserwacja rynkowa.
Interpretuj znak i skalę, ale nie zamieniaj kowariancji w sygnał
Dodatnia suma w przykładzie oznacza, że wkład iloczynów dodatni-dodatni i ujemny-ujemny na nakładających się przedziałach przewyższył wkład iloczynów ujemnych. Nie oznacza to, że oba aktywa wzrosły o 0,39%, ani że 39% ich ruchów było wspólnych. Kowariancja skaluje się z jednostkami stóp zwrotu, długością okna i aktywnością; większa liczba może wynikać z innych jednostek lub horyzontu, a nie silniejszej standaryzowanej zależności.
Korelacja jest bezwymiarowa i wymaga przeskalowania kowariancji przez oszacowania zmienności. Prosty iloraz z osobno próbkowanych lub szacowanych wariancji nie staje się automatycznie poprawnym oszacowaniem korelacji. W skończonej próbie może nawet wyjść poza \([-1,1]\). Sama kowariancja całkowa nie rozróżnia wspólnych wiadomości, opóźnionej korekty cen, wspólnej ekspozycji ani innych mechanizmów.
W zastosowaniu portfelowym podaj wagi aktywów, horyzont, jednostki stóp zwrotu i konwencję kowariancji. Dodatniego oszacowania HY nie traktuj jako sygnału kupna, a ujemnego jako instrukcji zabezpieczenia. Przewodnik po korelacji par walutowych i wspólnej ekspozycji wyjaśnia, dlaczego również korelację i wspólną ekspozycję trzeba interpretować ostrożnie. Historyczna miara zrealizowana opisuje wybrane okno danych; nie prognozuje następnej stopy zwrotu ani nie gwarantuje, że zabezpieczenie wyrówna przyszłe straty.
Poznaj założenia próbkowania i cen klasycznego HY
Klasyczny estymator opracowano dla cen typu dyfuzyjnego obserwowanych w dyskretnych, asynchronicznych chwilach. Praktyczne przybliżenie wymaga wystarczającej liczby obserwacji, tak aby największa luka każdej serii była mała w porównaniu z oknem analizy. Długie okresy bez transakcji pozostawiają szerokie stopy zwrotu, których iloczyny obejmują wiele możliwych ruchów; formułę nadal można obliczyć, lecz przybliżenie gęstego próbkowania może być słabe.
Obserwowane ceny transakcyjne często zawierają bid–ask bounce, dyskretność cen, nieaktualne kwotowania, opóźnienia i inne błędy pomiaru. Reguła nakładania HY rozwiązuje niedopasowanie czasu, ale nie usuwa tych błędów cen. Griffin i Oomen badają kowariancję zrealizowaną, korekty wyprzedzania i opóźnienia oraz HY przy asynchronicznym próbkowaniu z iid szumem mikrostruktury; względna skuteczność w skończonej próbie zależy od warunków szumu i korelacji (Griffin & Oomen, 2011). Dlatego nie należy określać zwykłego HY jako ogólnie odpornego na szum.
Model wymaga też uzasadnionego wspólnego horyzontu. Jeśli jeden rynek zamyka się wcześniej niż drugi, nominalnie identyczne okno kalendarzowe może nie obejmować tych samych aktywnych godzin handlu. Konwersja stref czasowych, zmiany czasu letniego, transakcje aukcyjne, zdarzenia korporacyjne, brakujące przedziały i filtrowanie wartości odstających mogą zmienić zestaw nakładających się przedziałów. Dokumentuj te wybory zamiast traktować znaczniki czasu jako szczegóły administracyjne.
Dobierz wnioskowanie i obsługę szumu niezależnie od estymatora punktowego
Estymata punktowa nie jest przedziałem ufności. Hayashi i Yoshida wykazali później normalność asymptotyczną w ogólnym schemacie próbkowania asynchronicznego, ale praktyczny błąd standardowy nadal wymaga wykonalnego estymatora wariancji i założeń pasujących do projektu próbkowania. Rzadkie lub bardzo nierówne obserwacje mogą oznaczać dużą niepewność, nawet gdy suma nakładających się przedziałów wygląda stabilnie.
Dla zaszumionych cen wysokiej częstotliwości użyj metody zaprojektowanej dla szumu i asynchroniczności albo uzasadnij regułę próbkowania i przetwarzania wstępnego, która ogranicza szum. Christensen, Kinnebrock i Podolskij opracowują estymatory kowariancji z pre-averagingiem dla zaszumionych modeli dyfuzji z danymi asynchronicznymi, w tym estymator typu HY z pre-averagingiem, który nie wymaga wcześniejszego wyrównania surowych cen (Christensen et al., 2010). Wielowymiarowe realized kernels Barndorffa-Nielsena i współautorów mierzą kowariację przy szumie i asynchronicznym handlu, a ich konstrukcja daje oszacowania kowariancji dodatnio półokreślone (Barndorff-Nielsen et al., 2011). Przewodnik po estymatorze realized kernel omawia tę alternatywę szerzej.
Ta własność macierzy ma znaczenie, gdy optymalizator portfela lub system ryzyka wymaga spójnej macierzy kowariancji. Estymaty HY dla poszczególnych par obliczone na różnych zbiorach nakładania się nie gwarantują, że złożona macierz będzie dodatnio półokreślona. Nie „naprawiaj” jej po cichu przez zmianę wartości własnych: projekcję, shrinkage lub alternatywny estymator opisz jako oddzielny etap modelowania. Estymatory odporne na szum również mają parametry strojenia i założenia; nie naprawiają automatycznie wszystkich wad danych rynkowych.
Raportuj odtwarzalne oszacowanie i jego ograniczenia
Przydatny raport podaje obie serie cen i informację, czy są to transakcje, kwotowania czy mid-pointy; wspólny zegar i sesję; początek i koniec \([0,T]\); transformację stóp zwrotu; konwencję nakładania; podsumowanie luk w próbkowaniu; oraz użyty estymator. Pokaż jednostki kowariancji i okno. Opisz obsługę nieaktualnych obserwacji, wartości odstających, skoków, aukcji i szumu mikrostruktury rynku. Przy asynchronicznych danych podaj, czy użyto pierwotnych przedziałów, czy najpierw zsynchronizowano ceny.
Nie annualizuj kowariancji całkowej z przyzwyczajenia. Jeśli przeliczasz oszacowanie dla okna na tempo lub wartość annualizowaną, podaj założenie dotyczące skali czasu i sposób traktowania nocy oraz zamknięć rynku. Jeśli używasz jej do obliczenia korelacji, podaj estymatory wariancji w mianowniku i sprawdź ograniczenia macierzy wynikowej. Te wybory raportowania wpływają na interpretację równie mocno jak formuła nakładania się przedziałów.
Estymator Hayashiego–Yoshidy jest przydatny, ponieważ w bezpośredni i odtwarzalny sposób sumuje iloczyny krzyżowe z asynchronicznych przedziałów, nie tworząc sztucznie zsynchronizowanych cen. Klasyczna gwarancja zależy od odpowiedniego, pozbawionego szumu modelu dyfuzji i dostatecznie gęstego próbkowania. Estymator nie dowodzi przyczynowości, nie rozwiązuje problemu szumu mikrostruktury rynku i nie obiecuje skutecznego zabezpieczenia ani reguły transakcyjnej. Te granice powinny towarzyszyć oszacowaniu.
Częste pytania
Q1Czy estymator HY wymaga, by oba aktywa były notowane w tej samej chwili?
Nie. Ma obsługiwać właśnie różnicę czasu. Mnoży stopy zwrotu, gdy ich przedziały czasu się nakładają, nawet jeśli znaczniki czasu obserwacji są różne.
Q2Czy można bezpośrednio zastosować HY do zaszumionych cen transakcyjnych?
Klasyczny estymator uwzględnia asynchroniczne próbkowanie w modelu dyfuzji, a nie dowolny szum mikrostruktury rynku. Bid–ask bounce, dyskretne ceny, nieaktualne kwotowania i podobne zjawiska mogą wymagać osobnej metody odpornej na szum lub starannie uzasadnionej procedury próbkowania.
Q3Czy oszacowanie HY jest korelacją?
Nie. Szacuje kowariancję całkową, której jednostką jest iloczyn jednostek stóp zwrotu. Korelacja wymaga skalowania zmiennością, a oszacowania z próby skończonej dla danych asynchronicznych mogą nie spełniać wszystkich ograniczeń macierzy korelacji.
Q4Czy dodatnie oszacowanie HY można wykorzystać jako sygnał transakcyjny?
Nie samo w sobie. Podsumowuje iloczyny krzyżowe z historycznego okna; nie pokazuje przyczynowości, nie prognozuje przyszłej współzmienności i nie uwzględnia kosztów realizacji ani zmian ryzyka.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Które pary stóp zwrotu wchodzą do klasycznej sumy Hayashiego–Yoshidy?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Czytaj szczegółowy przewodnikQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
Czytaj szczegółowy przewodnik