

ETF-y ważone kapitalizacją rynkową a ETF-y o równych wagach: co się zmienia?
Porównaj, jak ETF-y ważone kapitalizacją rynkową i równo dzielą środki między te same akcje oraz jak zmieniają ekspozycję na koncentrację, rebalansowanie, obrót, koszty i źródła wyniku.
W tym przewodnikuCo zmienia ważenie?
Krótkie podsumowanie
Dwa ETF-y mogą posiadać te same spółki, a mimo to zachowywać się inaczej, jeśli jeden waży je według wielkości rynkowej, a drugi przyznaje każdej spółce równy udział początkowy. Ważenie kapitalizacją daje większym spółkom większy wpływ. Równe wagi przypisują każdemu składnikowi ten sam udział docelowy przy określonym rebalansowaniu, a później wagi zmieniają się wraz z cenami. Ten poradnik omawia metody indeksów akcji w USA na hipotetycznym przykładzie czterech spółek. Porównuje ekspozycję, rebalansowanie, koncentrację, koszty i czynniki wyniku; nie zakłada, że równe wagi zawsze są bezpieczniejsze lub bardziej dochodowe.
Co zmienia ważenie?
Indeks to zbiór zasad wyboru papierów i pomiaru ich łącznych wyników. Metoda ważenia określa, jak bardzo każdy składnik wpływa na stopę zwrotu. ETF śledzący indeks zazwyczaj stara się utrzymywać papiery w proporcjach wynikających z tych zasad, choć opłaty, gotówka, próbkowanie, handel i czas mogą powodować różnice.
Ta sama grupa akcji może mieć różne wagi. Indeks ważony kapitalizacją przydziela większy udział spółkom o wyższej kwalifikowanej wartości rynkowej. Indeks o równych wagach ustala taką samą docelową wagę każdej spółki w chwili rebalansowania, niezależnie od jej wielkości.
Ważenie jest niezależne od formy funduszu: ETF może być ważony kapitalizacją, równo lub inaczej, a fundusz inwestycyjny może stosować każdą z tych metod. Najpierw porównaj uniwersum i zasady indeksu, potem fundusz, który go śledzi. Przewodnik Investor.gov o funduszach indeksowych wyjaśnia ważenie kapitalizacją.
Jak działa ważenie kapitalizacją rynkową?
W prostym indeksie kapitalizacyjnym waga spółki to jej wartość rynkowa podzielona przez łączną wartość rynkową wszystkich składników. Wiele amerykańskich indeksów akcji korzysta z kapitalizacji skorygowanej o free float, czyli pomija część akcji trzymanych w rękach bliskich podmiotów i zwykle niedostępnych w publicznym obrocie. Dokładne zasady floatu i liczby akcji określa metodologia dostawcy indeksu.
Jeśli kwalifikowana wartość rynkowa spółki wynosi 10% wartości indeksu, waga portfelowa około 10% zapewnia jej mniej więcej jedną dziesiątą ekspozycji przed kosztami i różnicami wdrożenia. Wyższa kwalifikowana wartość oznacza większą wagę, więc ruch cen największych składników silniej wpływa na indeks.
S&P 500 jest przykładem indeksu ważonego kapitalizacją skorygowaną o free float. Nie oznacza to stałej kwoty w dolarach na spółkę: wagi zmieniają się wraz z wartością rynkową, a zasady uwzględniają dodania, usunięcia, liczbę akcji i zdarzenia korporacyjne. Zobacz metodologię indeksów USA S&P DJI oraz metodologię matematyki indeksów.
Jak działają równe wagi?
Jeśli indeks ma N składników, docelowa waga każdego z nich podczas rebalansowania wynosi 1 ÷ N. Przy 500 spółkach jest to około 0,20% na spółkę w chwili resetu, a przy czterech hipotetycznych spółkach — 25% każda.
Cel dotyczy jednego momentu, nie gwarantuje równości wag każdego dnia. Po rebalansowaniu ceny się zmieniają, więc akcje rosnące szybciej stają się większą częścią portfela aż do następnego resetu. Dostawcy indeksów ustalają różne terminy, ceny referencyjne, bufory i zasady zdarzeń korporacyjnych; reguły jednego indeksu nie obowiązują wszystkich.
Konkretny przykład z USA: S&P 500 Equal Weight obejmuje te same spółki co S&P 500 i co kwartał przywraca równe wagi, zgodnie z FAQ S&P DJI. Ten harmonogram dotyczy tego indeksu, nie każdego ETF-u.
Przykład czterech akcji pokazuje różnicę
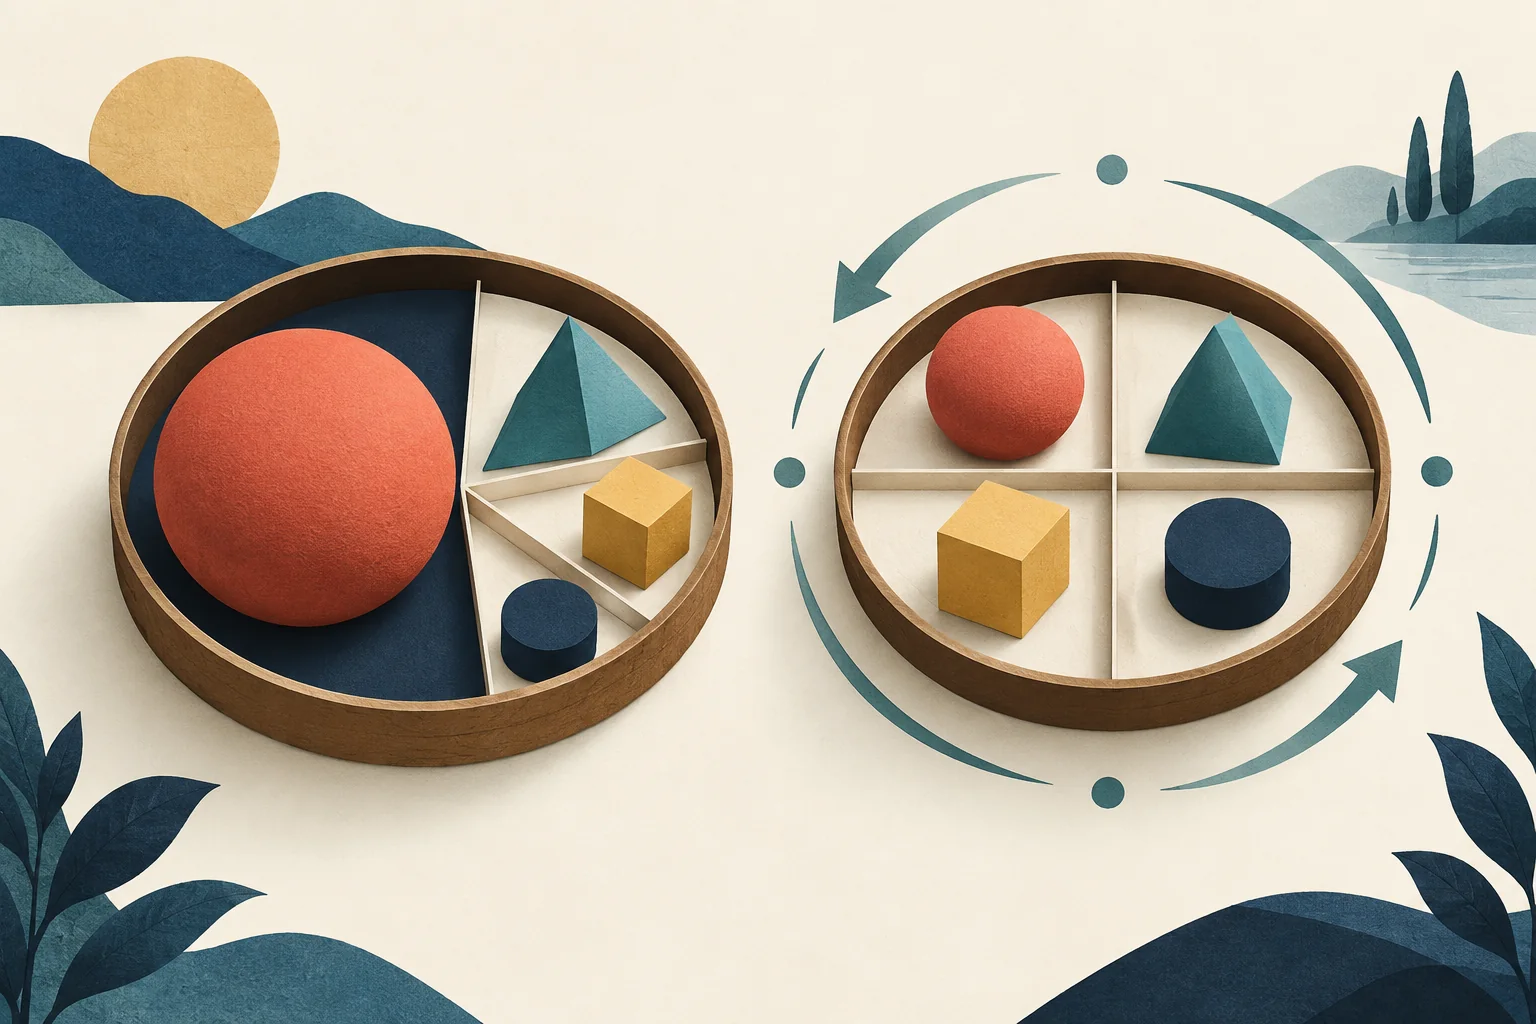
Załóżmy cztery hipotetyczne spółki o wartościach skorygowanych o free float w proporcji 40:30:20:10. Portfel kapitalizacyjny o wartości $10 000 przydziela $4 000, $3 000, $2 000 i $1 000. Portfel o równych wagach przydziela po $2 500 każdej spółce.
Równe wagi oznaczają więcej kapitału w najmniejszej spółce i mniej w największej. W tym przykładzie oba portfele posiadają te same cztery nazwy, lecz mają inną ekspozycję. Waga zmienia wpływ każdej pozycji, nie działalność spółki.
Spójrzmy teraz tylko na równoważony portfel o prostych wartościach początkowych $100 na spółkę: razem $400, każda po 25%. Jeśli spółka A podwoi wartość, a pozostałe trzy się nie zmienią, suma wyniesie $200+$100+$100+$100=$500. Przed rebalansowaniem A waży 40%, a pozostałe po 20%.
Aby przywrócić równe wagi, każda pozycja musi wynosić $125: sprzedaż $75 z A i zakup po $25 pozostałych spółek. To ilustracyjne obliczenia, nie prognoza, transakcja rzeczywistego ETF-u ani stwierdzenie o podatkach lub opłatach.
Dlaczego równe wagi dryfują i powodują transakcje?
Wagi docelowe dryfują, ponieważ ceny spółek zmieniają się w różnym tempie. Planowany reset ponownie zbliża portfel do celu. W S&P 500 Equal Weight kwartalny proces redukuje wagi spółek, które urosły relatywnie, i zwiększa wagi tych, które względem celu osłabły. Inne indeksy mogą stosować odmienne harmonogramy i zasady.
Proces wymusza transakcje. Może ograniczyć wpływ niedawnych względnych zwycięzców i zwiększyć wpływ słabszych, ale nie wie, czy słabsza spółka odbije, czy zwycięzca nadal będzie rósł. Transakcja wynika mechanicznie z wag docelowych, a nie z prognozy powrotu cen.
Fundusz kapitalizacyjny także handluje, gdy indeks dodaje lub usuwa spółkę, zmienia free float albo uwzględnia zdarzenia korporacyjne. Nie musi jednak przywracać wszystkich pozycji do tego samego procentu tylko dlatego, że jedna akcja wzrosła mocniej. Obrót zależy od zasad konkretnego indeksu i sposobu realizacji, nie od samej nazwy.
Czy równe wagi oznaczają większą dywersyfikację?
Przy rebalansowaniu równe wagi mogą ograniczyć koncentrację na jednej spółce względem kapitalizacyjnej wersji tego samego uniwersum. W przykładzie czterech firm żadna nie zaczyna z wagą ponad 25%, podczas gdy największa w wersji kapitalizacyjnej ma 40%.
To jeden rodzaj koncentracji, nie pełna ocena ryzyka. Portfel równoważony może nadal koncentrować się w kraju, sektorze, branży lub wspólnym ryzyku gospodarczym. W szerokim indeksie zwiększa relatywny udział mniejszych składników. Wąski lub tematyczny indeks nie staje się szerokim rynkiem tylko dlatego, że kilka nazw otrzymało równe wagi.
Investor.gov o alokacji aktywów i dywersyfikacji wyjaśnia, że dywersyfikacja rozkłada inwestycje, ale nie eliminuje ryzyka rynkowego ani nie gwarantuje braku strat. Sprawdź rzeczywiste aktywa i ekspozycje zamiast wnioskować o szerokiej dywersyfikacji z określenia „równe wagi”.
Dlaczego wyniki mogą się różnić, choć żadna metoda nie jest zawsze lepsza?
Zasada wag zmienia spółki napędzające wynik. Gdy największe firmy osiągają lepsze wyniki, wersja kapitalizacyjna tego samego indeksu zwykle otrzymuje większy wkład od nich. Gdy lepiej radzą sobie mniejsze składniki, wersja równoważona może zyskać więcej, bo ich początkowe wagi względne były wyższe.
S&P DJI opisuje S&P 500 Equal Weight jako indeks o większej ekspozycji na mniejsze spółki, który mechanicznie rebalansuje od względnych zwycięzców w stronę słabszych. Te ekspozycje mogą pomagać w niektórych okresach i szkodzić w innych. Nie są gwarantowaną premią, sygnałem czasu ani prognozą przyszłego lidera.
Porównując historię, dopasuj uniwersum indeksu, daty, dywidendy i opłaty. Indeks cenowy i całkowitej stopy zwrotu odpowiadają na różne pytania. Wynik z przeszłości nie przesądza, która metoda wygra podczas Twojego okresu inwestycji.
Jakie koszty i szczegóły funduszu porównać?
Zacznij od wskaźnika kosztów, ale sprawdź więcej. Rebalansowanie i zmiany indeksu mogą generować koszty transakcyjne portfela. Inwestor ETF może także ponosić spread bid-ask, prowizje, wpływ rynku oraz premię lub dyskonto względem NAV. Wielkość i wpływ zależą od funduszu, zlecenia, brokera i warunków rynku; równe wagi nie oznaczają z definicji wyższych kosztów każdego funduszu.
Biuletyn Investor.gov o opłatach funduszy i ETF-ów wyjaśnia, że część kosztów transakcyjnych nie wchodzi do wskaźnika kosztów w prospekcie. Porównaj prospekt, raporty dla udziałowców, metodologię indeksu, raportowany obrót, spready i tracking difference konkretnego funduszu. Zobacz też wskaźnik kosztów ETF a koszt całkowity i różnicę odwzorowania a błąd odwzorowania.
Sprawdź również, czy fundusze rzeczywiście śledzą to samo uniwersum i cel. Dwa produkty «równe wagi» mogą różnić się składnikami, zasadami sektorowymi, częstotliwością i wykonaniem. Fundusze kapitalizacyjne mogą używać innych korekt float lub kryteriów włączenia. Nazwa to początek; metodologia i aktywa pokazują, co posiadasz.
Jak wybrać zasady indeksu do własnego porównania?
Zacznij od ekspozycji, którą chcesz ocenić, a nie rankingu dawnych stóp zwrotu. Sprawdź uniwersum, wzór wag, harmonogram rebalansowania, aktualne wagi spółek i sektorów, obrót, wskaźnik kosztów i historię odwzorowania. Następnie oceń, czy większa waga mniejszych firm, niższy początkowy udział największych lub dodatkowe transakcje pasują do portfela i tolerancji na różne ścieżki wyników.
Fundusz kapitalizacyjny może być bezpośredniejszy, gdy chcesz, by udziały spółek odzwierciedlały ich wielkość w indeksie. Fundusz równoważony może mieć sens, gdy świadomie chcesz, aby każdy składnik zaczynał z podobnym udziałem. Żadna metoda nie gwarantuje mniejszych strat, lepszej dywersyfikacji między klasami aktywów ani wyższej przyszłej stopy zwrotu.
Aby zobaczyć, jak reguły indeksu kształtują koszyk ETF, porównaj nakładanie się aktywów QQQ i VOO. Dopasuj daty i definicje wyniku oraz upewnij się, że różnica wynika z wag, a nie innych aktywów lub kosztów.
Częste pytania
Q1Czy ETF-y o równych wagach są bezpieczniejsze od kapitalizacyjnych?
Niekoniecznie. W danym uniwersum mogą ograniczyć początkową wagę największej spółki, ale zwiększyć ekspozycję na mniejsze firmy i nadal mieć ryzyko rynkowe oraz sektorowe. Sprawdź rzeczywiste aktywa i zasady indeksu.
Q2Czy ETF o równych wagach rebalansuje codziennie?
Niekoniecznie. Każdy indeks ma własny harmonogram i zasady. S&P 500 Equal Weight resetuje się kwartalnie, ale inne produkty mogą stosować inne interwały lub metody. Sprawdź aktualny prospekt i metodologię.
Q3Czy ETF-y o równych wagach zawsze zyskują, gdy spadają największe spółki?
Nie. Mogą korzystać, gdy lepiej radzą sobie mniejsze składniki, ale pozostawać w tyle, gdy liderują największe firmy. Wynik wcześniejszego okresu nie prognozuje następnego zwycięzcy.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Jak indeks o równych wagach z czterema akcjami ustala wagi docelowe przy rebalansowaniu?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Czytaj szczegółowy przewodnikCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Czytaj szczegółowy przewodnik