

AMM a DEX z arkuszem zleceń: jak powstają ceny i płynność
Porównaj kwotowania AMM oparte na rezerwach puli z arkuszem zleceń na podstawie dwóch hipotetycznych przykładów oraz ekspozycji LP i makerów.
W tym przewodnikuCo mówi struktura rynku
Krótkie podsumowanie
Kwotowanie AMM wynika ze stanu puli i jej formuły. W DEX-ie z arkuszem zleceń kształtują je dostępne zlecenia kupna i sprzedaży oraz reguły dopasowania właściwe dla danego rynku. W obu strukturach średnia cena wykonania może być gorsza, gdy w pobliżu ceny jest mało płynności. Sama struktura rynku nie określa, kto przechowuje aktywa, kiedy rozliczenie staje się ostateczne ani jakie zabezpieczenia obowiązują.
Co mówi struktura rynku
DEX nie oznacza jednego sposobu zawierania transakcji. Zautomatyzowany animator rynku (AMM) wykorzystuje rezerwy tokenów i regułę wyceny, a trader wymienia aktywa bezpośrednio z pulą.
Arkusz zleceń gromadzi natomiast oferty kupna i sprzedaży z cenami oraz ilościami wybranymi przez użytkowników; zgodne zlecenia są dopasowywane według zasad danego rynku.
Różnica dotyczy sposobu powstawania ceny możliwej do uzyskania i sposobu udostępniania płynności. Nie wynika z niej, że jedna struktura jest zawsze tańsza albo bezpieczniejsza.
Opłaty, rzeczywista głębokość, routing, sieć, przechowywanie aktywów i rozliczenie zależą od konkretnej aplikacji i infrastruktury.
Wyświetlaną cenę trzeba oceniać razem z planowaną wielkością transakcji. Najlepsza cena może obejmować tylko niewielką ilość. Większe zlecenie może przejść przez wiele poziomów arkusza albo mocniej zmienić proporcje rezerw puli AMM.
Ten przewodnik porównuje mechanizmy za pomocą dwóch odrębnych przykładów hipotetycznych. Opierają się one na różnych profilach płynności, dlatego nie są uczciwym testem dowodzącym, że jedna struktura zawsze wygrywa.
Szczegóły dotyczące wpływu na cenę, poślizgu, minimalnej kwoty otrzymanej i MEV opisuje osobny przewodnik po swapach DEX.
Jak AMM tworzy kwotowanie
W uproszczonym AMM ze stałym iloczynem x i y oznaczają rezerwy dwóch tokenów, a k jest ich iloczynem: x × y = k. Stosunek rezerw wyznacza cenę krańcową; gdy swap zmienia rezerwy, cena przesuwa się wzdłuż krzywej.
Dokumentacja Uniswap o działaniu protokołu opisuje pule i swapy, ale nie każdy AMM stosuje tę samą krzywą ani sposób księgowania.
Wyobraź sobie pulę ETH i USDC. Gdy rezerwa ETH maleje, a rezerwa USDC rośnie, za kolejną jednostkę ETH trzeba zapłacić więcej USDC niż za poprzednią.
Początkowa cena spot nie musi więc być średnią ceną zlecenia, które wykorzystuje dużą część puli. Wpływają na to wielkość zlecenia względem rezerw oraz zastosowana krzywa.
Relacja x × y = k jest użytecznym uproszczeniem, a nie uniwersalną specyfikacją. Na przykład w Uniswap v3 dostawca płynności wybiera zakres ceny, a skoncentrowana płynność działa w jego obrębie.
Swapy i opłaty mogą ponadto zmieniać rezerwy zależnie od wersji i ustawień puli. Przy porównywaniu kwotowań sprawdź pulę, parę tokenów, wersję, zakres i opłaty.
Znaczenie ma też routing, nawet gdy użytkownik widzi tylko jedno okno swapu.
Agregator może porównywać pule albo dzielić zlecenie między kilka źródeł; wyświetlane kwotowanie odzwierciedla wtedy proponowaną trasę i jej założenia, a nie stałą cechę każdego AMM.
Jak arkusz zleceń tworzy kwotowanie
Arkusz pokazuje zlecenia kupna i sprzedaży na różnych poziomach cenowych wraz z ilościami. Najlepszy bid to najwyższa dostępna cena kupna, a najlepszy ask — najniższa cena sprzedaży.
Różnica to spread, a ich średnia to midpoint. Żadna z tych wartości nie gwarantuje jednak, że dowolna ilość zostanie wykonana po tej cenie.
Zlecenie rynkowe lub inne zlecenie pobierające płynność zwykle realizuje najpierw najkorzystniejsze zgodne oferty, a w razie potrzeby przechodzi do kolejnych poziomów cen.
Zlecenie limit określa maksymalną cenę zakupu lub minimalną cenę sprzedaży, ale może czekać, zostać zrealizowane częściowo albo wcale. Reguły zależą od rynku.
Dokumentacja HyperCore podaje na przykład, że zlecenia są dopasowywane według priorytetu ceny i czasu oraz muszą spełniać określone kroki ticka i lota.
Są to konkretne zasady opisane w dokumentacji arkusza zleceń Hyperliquid.
Arkusz może pokazywać płynność na wielu poziomach, ale dla twojego zlecenia liczy się głębokość nadal dostępna w chwili wykonania. Ilości mogą zostać anulowane, zmienione lub wcześniej dopasowane.
Typy zleceń Hyperliquid obejmują market, limit i opcje takie jak GTC lub IOC; inne DEX-y nie muszą stosować tych samych zasad.
W obu strukturach ważna jest płynność blisko ceny. Arkusz z wąskim spreadem, ale małą ilością po stronie ask, może oznaczać wysoki średni koszt dużego zakupu.
Głęboka pula AMM może z kolei obsłużyć taki swap przy mniejszej zmianie ceny niż płytka pula.
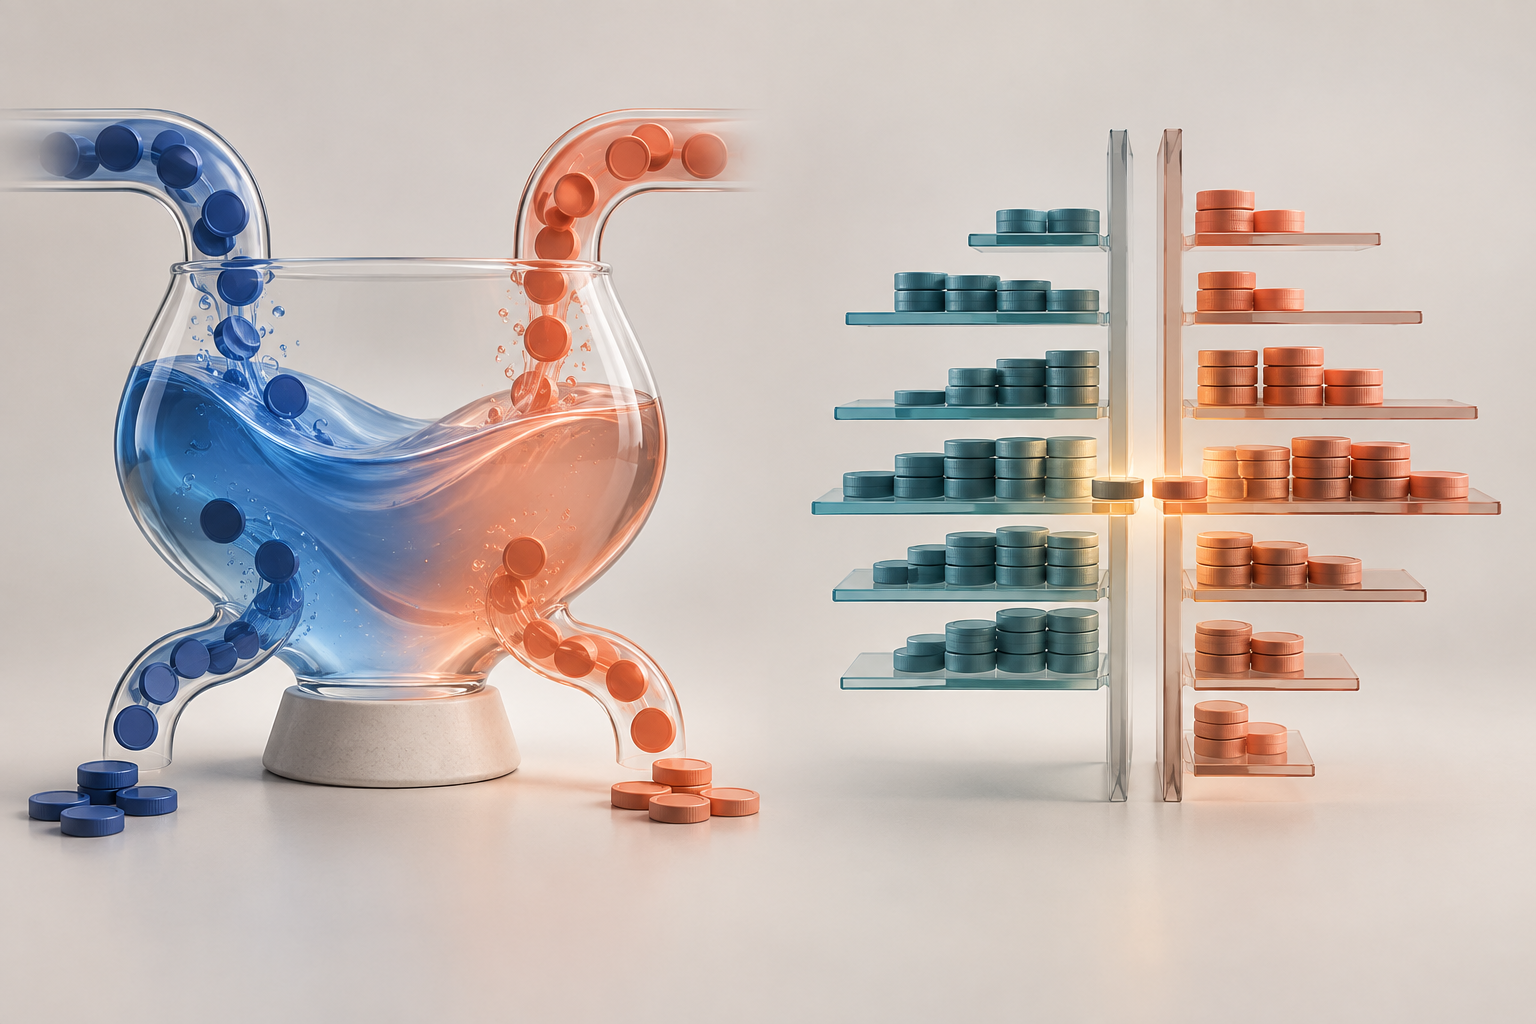
Dwa hipotetyczne przykłady wykonania
Przykłady izolują mechanikę. Pomijają opłaty i gas oraz zakładają, że USDC jest warte w przybliżeniu jednego dolara. Profile płynności są różne, więc nie dowodzą, że jedna struktura zawsze jest lepsza.
Przykład AMM. Uproszczona pula w stylu v2 zawiera 1 000 ETH i 2 000 000 USDC. Początkowy iloczyn to k = 1 000 × 2 000 000 = 2 000 000 000, a początkowa cena spot wynosi 2 000 USDC za ETH.
Kupujący żąda dokładnie 100 ETH. Po ich wyjściu w puli pozostaje 900 ETH. Aby bez opłat zachować iloczyn, rezerwa USDC musi wzrosnąć do 2 000 000 000 ÷ 900 = 2 222 222,22 USDC.
Potrzebne wejście wynosi więc około 222 222,22 USDC. Średnia cena 100 ETH to 2 222,22 USDC za ETH, czyli około 11,11% powyżej początkowej ceny spot.
To średnia z całego wykonania; stosunek rezerw po swapie daje inną końcową cenę krańcową.
Przykład arkusza. Hipotetyczny midpoint wynosi 2 000 USDC, najlepszy bid to 1 999, a najlepszy ask — 2 001. Oferty sprzedaży to 20 ETH po 2 001, 30 po 2 010 i 50 po 2 030.
Zakup 100 ETH wykorzystuje wszystkie trzy poziomy: 20 × 2 001 + 30 × 2 010 + 50 × 2 030 = 201 820 USDC. Średnia cena to 2 018,20 USDC za ETH, około 0,91% powyżej midpointu.
Obliczenie zakłada, że pokazane ilości pozostaną dostępne do dopasowania i nie obejmuje opłat ani gasu.
To nie jest konkurs. Różnią się rezerwy, ilości w arkuszu, ceny początkowe i założenia. Przykład AMM wykorzystuje ciągłą krzywą, a przykład arkusza trzy oddzielne poziomy cen.
Rzeczywiste porównanie powinno dotyczyć tej samej ilości i chwili oraz uwzględniać opłaty, routing, szansę realizacji i koszty rozliczenia.
Kto zapewnia płynność i jaką ekspozycję przyjmuje
W AMM dostawcy płynności (LP) wpłacają kapitał do puli lub pozycji. Krzywa puli zmienia skład tokenów podczas swapów; gdy płynność jest aktywna, LP mogą otrzymywać część opłat.
W Uniswap v3 wybrany zakres cen ogranicza przedział, w którym pozycja zapewnia płynność. Poza zakresem może pozostać tylko jeden token i nie przynosić opłat, dopóki cena nie wróci.
Oficjalny przewodnik po pozycjach v3 opisuje wybór zakresu.
Opłaty nie są automatycznie zyskiem netto. Liczą się udział aktywnej płynności, zasady puli, otrzymane tokeny, zmiany cen i koszty.
Przewodnik Uniswap po opłatach LP wyjaśnia, że trafiają one do aktywnych pozycji; pozycja v3 poza zakresem nie zarabia, gdy jest nieaktywna. Zasady i księgowanie różnią się między protokołami.
W arkuszu zleceń maker sam wybiera cenę i ilość oferowanego zlecenia. Zależnie od reguł venue może je anulować lub zmienić.
Po częściowej realizacji reszta może pozostać w arkuszu albo zostać anulowana zgodnie z typem zlecenia. Wykonanie zmienia zasób posiadany przez makera.
Jeśli rynek poruszy się, gdy zlecenie czeka, jego cena może stać się niekorzystna względem nowej ceny rynkowej; takie ryzyko często nazywa się adverse selection.
Nie chodzi o to, że LP są bierni i bez ryzyka, a makerzy są od niego wolni.
LP przyjmuje krzywą i wynikający z niej skład aktywów w ramach wybranej pozycji; maker wybiera poziomy cen, ale zarządza zleceniami, zapasem i anulowaniem.
Obie role wiążą się z ekspozycją na cenę i koszty, a opłaty ani strategia nie gwarantują dodatniego wyniku.
Typy zleceń, opłaty i routing zmieniają wykonanie
Zlecenie limit może określić akceptowalną cenę maksymalną lub minimalną, ale nie gwarantuje realizacji. Zlecenie rynkowe priorytetowo traktuje natychmiastowe wykonanie, lecz może przejść przez kilka poziomów arkusza.
Na venue obsługującym IOC niewykonana od razu część zostaje anulowana; GTC pozostawia zlecenie otwarte zgodnie z regułami venue.
Opcje opisane przez Hyperliquid są przykładem konkretnej platformy, a nie powszechnym standardem.
W AMM agregator może skierować swap przez jedną lub kilka pul. W przypadku arkusza interfejs może wysłać zlecenie do venue albo zaoferować dodatkowe warunki.
W obu przypadkach sprawdź faktycznie dostępną ilość oraz opłaty transakcyjne, spread, koszty sieci, przewalutowanie i czas oczekiwania. Kwotowanie orientacyjne może się zmienić przed potwierdzeniem zlecenia.
Wpływ na cenę i poślizg są powiązane, ale nie są tym samym. Wpływ na cenę szacuje zmianę wywołaną zleceniem względem dostępnej płynności; poślizg to różnica między ceną oczekiwaną a wykonaną.
Wyjaśnienie Uniswap dotyczące price impact i price slippage omawia tę różnicę.
W innym kontekście przewodnik ethereum.org o MEV opisuje, jak włączanie, pomijanie i zmiana kolejności transakcji w bloku Ethereum może stwarzać możliwości ekstrakcji wartości.
Mechanizm zależy od architektury i nie działa identycznie na każdym venue.
Struktura rynku nie określa przechowywania, finalności ani ochrony
„AMM” i „arkusz zleceń” opisują sposób tworzenia kwotowania lub dopasowywania zleceń.
Same nie mówią, kto kontroluje klucze, gdzie przechowywane są aktywa, który rejestr zapisuje saldo ani kiedy transfer staje się ostateczny.
DEX może korzystać z smart kontraktów, arkusza z rozliczeniem on-chain albo innej infrastruktury. Wpłaty, wypłaty, depozyt zabezpieczający i obsługa awarii również zależą od konkretnego systemu.
Przed transakcją sprawdź, który element kontroluje aktywa, jak wysyła się i anuluje zlecenia, jakie kontrole obowiązują oraz co dzieje się z resztą po częściowym wykonaniu.
Transakcja on-chain może wymagać opłat i czasu na potwierdzenie; system z wewnętrznym rejestrem może mieć własne procedury transferu i wypłaty.
Sposób kwotowania nie gwarantuje odwracalności, natychmiastowej wypłaty, ciągłej dostępności ani ochrony przed stratą.
Samo określenie „zdecentralizowany” także nie odpowiada na te pytania. Sprawdź aktualną dokumentację venue dotyczącą przechowywania, settlementu, dostępu, opłat, sieci i przestojów.
Ten artykuł objaśnia mechanikę rynku i nie rekomenduje tokena, protokołu, venue ani wielkości zlecenia.
Lista kontrolna przy wyborze venue lub dostarczaniu płynności
Przed transakcją zanotuj parę, kierunek, ilość, cenę odniesienia i czas kwotowania. W AMM sprawdź pulę i trasę, rezerwy, formułę, opłaty oraz szacowaną ilość wyjściową.
W arkuszu zobacz spread, ilości na poziomach, które może objąć zlecenie, jego typ i ryzyko częściowej realizacji. Porównuj przewidywaną cenę średnią, nie tylko spot, midpoint czy najlepszy ask.
Następnie uwzględnij koszty: opłaty transakcyjne i protokołu, gas lub inne opłaty sieciowe, routing, przewalutowanie i wypłatę.
Zastanów się, które założenia mogą się zmienić między wyceną a potwierdzeniem: cena, anulowane zlecenia, wycofana płynność, opóźnienia lub warunki rozliczenia. Rzetelne porównanie dotyczy tej samej ilości i chwili.
Jeśli dostarczasz płynność, oceń skład tokenów, cenę względną, aktywny udział i zakres, realnie możliwe do uzyskania opłaty oraz koszty wpłaty, zarządzania i wypłaty.
Pozycja AMM i zlecenie limit nie są zamiennymi narzędziami: inaczej udostępniają płynność i inaczej zmieniają zapas aktywów.
Częste pytania
Q1Czy arkusz zleceń zawsze jest tańszy niż AMM?
Nie. Zależy to od głębokości dla planowanej ilości, spreadu, opłat, routingu i pozostałych kosztów. Arkusz może mieć atrakcyjny najlepszy ask, ale małą ilość na pobliskich poziomach; cena AMM zmienia się wzdłuż krzywej. Przykłady w tym artykule wykorzystują różną płynność i nie rozstrzygają, która struktura wygrywa.
Q2Czy zlecenie limit gwarantuje cenę i wykonanie?
Może określić granicę ceny zgodnie z zasadami venue, ale nie gwarantuje obecności drugiej strony ani realizacji całej ilości. Zlecenie może zostać wykonane częściowo, pozostać otwarte lub nie zostać zrealizowane. Sprawdź też czas ważności i warunki anulowania.
Q3Czy krzywa AMM lub arkusz zdradzają, kto kontroluje środki?
Nie. Krzywa i arkusz objaśniają wycenę lub dopasowanie zleceń. Przechowywanie, rozliczenie, finalność, wypłaty i ochrona zależą od architektury oraz zasad konkretnego protokołu lub venue.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Skąd pochodzi kwotowanie w uproszczonym AMM ze stałym iloczynem?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Czytaj szczegółowy przewodnikCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Czytaj szczegółowy przewodnik