

Czy rezerwy bankowe tworzą pieniądz? Kredyty, depozyty i mnożnik pieniądza
Poznaj rezerwy bankowe, tworzenie depozytów przez kredyty i założenia podręcznikowego mnożnika pieniądza oraz jego ograniczenia.
W tym przewodnikuCzym są rezerwy bankowe?
Krótkie podsumowanie
Rezerwy bankowe to salda przechowywane w banku centralnym przez uprawnione instytucje. Udzielenie kredytu przez bank zwykle tworzy dla kredytobiorcy depozyt o tej samej wartości; bank nie przekazuje mu rezerw banku centralnego. Podręcznikowy mnożnik pieniądza to warunkowy model dydaktyczny, a nie wiarygodna, stała prognoza współczesnych kredytów, depozytów ani inflacji.
Czym są rezerwy bankowe?
W Stanach Zjednoczonych saldo rezerw to depozyt instytucji depozytowej na jej rachunku w Banku Rezerwy Federalnej. Dla tej instytucji jest aktywem, a dla Rezerwy Federalnej zobowiązaniem. Saldo może służyć do rozliczania płatności między bankami, zarządzania płynnością i spełniania obowiązujących wymogów. Rachunek bieżący gospodarstwa domowego jest roszczeniem wobec banku komercyjnego, a nie rachunkiem rezerw w Fed. [FAQ Rezerwy Federalnej o saldach rezerw]({source:fedIorbFaq}) wyjaśnia, kto utrzymuje rezerwy i w jakim celu.
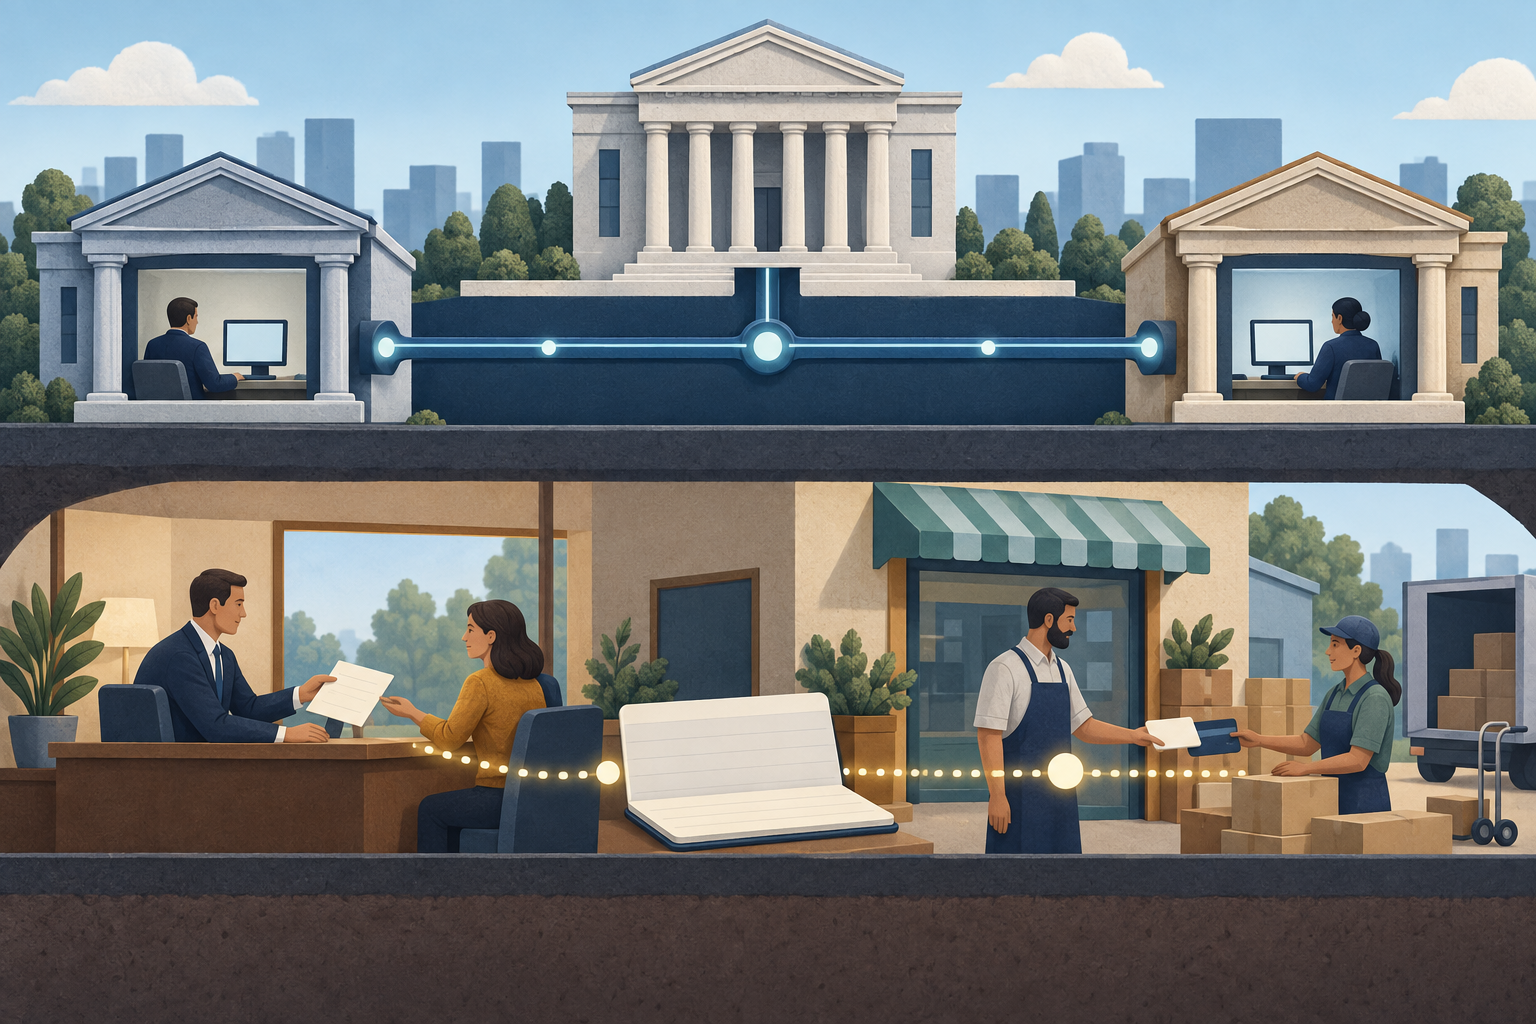
Gdy klient banku A płaci osobie korzystającej z banku B, banki rozliczają płatność, korygując swoje salda rezerw. Depozyt klienta banku A maleje, a bank A przekazuje rezerwy; bank B je otrzymuje i uznaje rachunek swojego klienta. Rezerwy przemieszczają się między uprawnionymi instytucjami, natomiast odbiorca otrzymuje depozyt w banku komercyjnym. Bank nie przekazuje gospodarstwu domowemu salda rezerw jako płatności.
Rezerwy, baza monetarna, M1 i M2
Te pojęcia mierzą różne rzeczy. W bieżących statystykach Rezerwy Federalnej Stanów Zjednoczonych baza monetarna obejmuje gotówkę w obiegu oraz salda rezerw utrzymywane przez instytucje depozytowe. M1 i M2 opisują natomiast wybrane aktywa o charakterze pieniężnym posiadane przez społeczeństwo. Obecne amerykańskie M1 obejmuje gotówkę w posiadaniu społeczeństwa, depozyty na żądanie, inne depozyty czekowe i depozyty oszczędnościowe, z uwzględnieniem wyłączeń i korekt określonych w publikacji. M2 dodaje małe depozyty terminowe oraz salda detalicznych funduszy rynku pieniężnego, z określonymi korektami sald emerytalnych. Są to definicje statystyczne, a nie uniwersalne etykiety. [Aktualna publikacja H.6]({source:fedH6Current}) podaje składniki dla USA, a [FAQ Fed o podaży pieniądza]({source:fedMoneySupplyFaq}) podsumowuje te miary.
Wzrost sald rezerw może więc zwiększyć bazę monetarną USA, ale nie powoduje mechanicznego wzrostu M1 lub M2 o taką samą kwotę. Rezerwy utrzymują uprawnione instytucje w banku centralnym; nie są to rachunki bieżące ani oszczędnościowe społeczeństwa zaliczane do pieniądza. Inne kraje stosują własne agregaty pieniężne i systemy rozliczeń, dlatego przed porównaniem danych między państwami sprawdź definicje lokalnego banku centralnego.
To rozróżnienie pomaga uniknąć częstego błędu przy odczytywaniu wykresów: salda rezerw, depozyty bankowe i baza monetarna to stany mierzone na dany dzień, natomiast kredyty i płatności to przepływy w określonym czasie. Porównując tempo wzrostu, dopasuj daty, jednostki, korektę sezonową i definicje. Składniki M1 i M2 w USA opisuje artykuł M1 a M2, a osobny wskaźnik wykorzystujący nominalny PKB omawia tekst o szybkości obiegu M2.
Co się dzieje, gdy bank udziela kredytu?
Załóżmy, że bank zatwierdza hipotetyczny kredyt dla firmy w wysokości 10 000 dolarów. Przy udzieleniu kredytu zapisuje aktywo w postaci kredytu na 10 000 dolarów i uznaje rachunek depozytowy kredytobiorcy tą samą kwotą, tworząc odpowiadające mu zobowiązanie depozytowe. Kredytobiorca może potem wykorzystać depozyt do zapłaty dostawcy. Bank nie wyjmuje 10 000 dolarów rezerw ze skarbca i nie przekazuje ich kredytobiorcy; otrzymuje on depozyt bankowy, którym można płacić.
To zapis podwójny, a nie darmowe bogactwo. Kredytobiorca jest winien 10 000 dolarów i musi spłacać je zgodnie z umową; bank ma wierzytelność z tytułu kredytu i jednocześnie zobowiązanie wobec posiadacza depozytu. Jeśli spłata kapitału następuje z depozytu w banku, który udzielił kredytu, ten bank jednocześnie zmniejsza aktywo kredytowe i zobowiązanie depozytowe. Jeśli płatność pochodzi z depozytu w innym banku, bank płatnika zmniejsza depozyt kredytobiorcy, a bank kredytujący otrzymuje rezerwy i zmniejsza aktywo kredytowe. W obu przypadkach spłata kapitału zmniejsza ilość pieniądza depozytowego w całym systemie. Odsetki działają inaczej: są przychodem banku, a nie spłatą kapitału.
Płatności nadal mają znaczenie dla rezerw. Jeśli kredytobiorca płaci dostawcy korzystającemu z innego banku, depozyt przechodzi z banku kredytobiorcy do banku dostawcy, a rezerwy rozliczają płatność między bankami. Takie rozliczenie może powodować potrzebę finansowania lub płynności po stronie banku udzielającego kredytu. Nie oznacza to jednak, że bank najpierw pożycza rezerwy społeczeństwu. [Wyjaśnienie Banku Anglii dotyczące współczesnego tworzenia pieniądza]({source:boeMoneyCreation}) pokazuje zapisy związane z kredytami i depozytami oraz odrębną rolę rozliczeń.
Jak działa podręcznikowy mnożnik pieniądza?
Prosty model podręcznikowy zaczyna się od stałej wymaganej stopy rezerw. Jeśli wynosi ona 10%, podstawowy wzór na mnożnik depozytów to 1 ÷ 0,10 = 10. W stylizowanym łańcuchu część pierwszego depozytu w wysokości 100 dolarów pozostaje jako rezerwa obowiązkowa, a reszta zostaje pożyczona i ponownie zdeponowana w innym banku. Powtarzanie procesu może w modelu doprowadzić do łącznych depozytów w wysokości do 1 000 dolarów. Ta suma zawiera początkowe 100 dolarów; nie oznacza 1 000 dolarów nowych kredytów ponad tę kwotę.
Wynik zależy od silnych założeń: stopa rezerw rzeczywiście ogranicza działalność, banki nie utrzymują nadwyżkowych rezerw, społeczeństwo nie przechowuje gotówki poza bankami, każdy kredyt zostaje udzielony i ponownie zdeponowany, a kredytobiorcy chcą i mogą zaciągać kredyty. Model wymaga też jasno określonego początkowego zastrzyku środków i spójnej definicji depozytów. Zmiana założeń zmienia wynik. Wskaźnik pomaga zrozumieć model kolejnych depozytów ograniczany rezerwami; nie obiecuje, że każdy dodatkowy dolar rezerw przyniesie dziesięć dolarów nowych kredytów.
Dlaczego współczesny mnożnik nie jest stały?
W praktyce bank porównuje oczekiwany zwrot z kredytu z kosztem finansowania, ryzykiem kredytowym, pozycją kapitałową, potrzebami płynnościowymi i wymogami regulacyjnymi. Potrzebuje też chętnego, wiarygodnego kredytobiorcy. Te decyzje wpływają na wielkość akcji kredytowej. Po zaksięgowaniu kredytu bank musi sfinansować płatności i zarządzać płynnością. Rezerwy pomagają w rozliczeniach, ale nie są zasobem, który banki mechanicznie przekazują gospodarstwom domowym.
Przykład z USA szczególnie dobrze pokazuje założenie podręcznikowe: Rezerwa Federalna obniżyła wskaźniki wymogów rezerwowych do zera ze skutkiem od 26 marca 2020 r. Zmiana ta nie zniosła innych ograniczeń kapitałowych, płynnościowych, nadzorczych ani związanych z zarządzaniem ryzykiem i nie opisuje sytuacji we wszystkich państwach. [Strona Rezerwy Federalnej o wymogach rezerwowych]({source:fedReserveRequirements}) dokumentuje zmianę w USA. Badania Rezerwy Federalnej i wyjaśnienia Banku Anglii przestrzegają przed traktowaniem prostego mnożnika jako mechanicznego opisu współczesnego tworzenia pieniądza ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation}).
Banki centralne nadal wpływają na kredyt przez politykę pieniężną. Stopy procentowe wpływają na koszty kredytu i popyt, a instrumenty płynnościowe i systemy płatnicze kształtują sposób, w jaki banki zarządzają rozliczeniami. Bank przewidujący odpływ środków może pozyskać finansowanie lub rezerwy od innych instytucji albo banku centralnego, zgodnie z obowiązującymi zasadami. To rzeczywiste ograniczenie działalności, ale czymś innym jest twierdzenie, że każda akcja kredytowa czeka najpierw na stały zasób rezerw do pomnożenia.
Co zmienia luzowanie ilościowe?
Gdy bank centralny kupuje papier wartościowy, płaci, uznając rachunek rezerw banku. Jeśli sprzedawcą jest bank, uproszczona zmiana bilansu polega na zamianie: bank ma więcej rezerw, a mniej papierów wartościowych. Sama transakcja nie dodaje depozytu klienta do zobowiązań banku. Rezerwa Federalna opisuje, że jej zakupy amerykańskich obligacji skarbowych zwiększają rezerwy w systemie bankowym ({source:fedIorbFaq}).
Jeśli sprzedawcą jest podmiot niebankowy, na przykład fundusz emerytalny, rozliczenie po stronie prywatnej wygląda inaczej. Sprzedawca oddaje papier wartościowy i otrzymuje depozyt w swoim banku; bank otrzymuje rezerwy i zapisuje nowe zobowiązanie depozytowe wobec klienta. W tym uproszczonym przykładzie rosną zarówno salda rezerw, jak i depozyt niebankowy. Bank Anglii opisuje ten kanał depozytowy przy omawianiu zakupów QE od niebankowych instytucji finansowych ({source:boeMoneyCreation}). Dokładny przebieg zależy od sprzedawcy i sposobu rozliczenia. Dlatego samo stwierdzenie, że „luzowanie ilościowe zwiększa rezerwy”, nie mówi, jak zmieni się każdy szeroki agregat pieniężny.
Luzowanie ilościowe ma łagodzić warunki finansowe przez zakupy aktywów. Skutki mogą zależeć od kupowanych aktywów, sprzedawców, wyborów portfelowych, stóp procentowych, popytu na kredyt i sytuacji całej gospodarki. Większe saldo rezerw nie oznacza stałej wielokrotności kredytów, takiego samego wzrostu M2 ani gwarantowanego wzrostu cen konsumpcyjnych. Artykuł o stopach Rezerwy Federalnej i stopie prime wyjaśnia inny element transmisji polityki pieniężnej.
Jak rezerwy wiążą się z polityką stóp procentowych?
Rezerwy mają znaczenie, ponieważ banki wykorzystują je do płatności, a banki centralne wdrażają politykę pieniężną, określając warunki ich utrzymywania. W Stanach Zjednoczonych Rezerwa Federalna wypłaca odsetki od sald rezerw instytucjom, które się do tego kwalifikują. Stosuje stopę IORB jako jedno z narzędzi pomagających utrzymać krótkoterminowe stopy rynkowe zgodne z nastawieniem Federalnego Komitetu Otwartego Rynku. To amerykańskie ramy operacyjne, a nie uniwersalny wzorzec ({source:fedIorbFaq}).
Stopa docelowa, oprocentowanie sald rezerw i oprocentowanie kredytów dla klientów są ze sobą powiązane przez rynki i instytucje, ale nie są tą samą stopą. Zmiana stopy polityki pieniężnej może wpływać na oprocentowanie kredytów i popyt na nie, nie wyznaczając mechanicznie stałej liczby nowych kredytów. Inne banki centralne mogą używać odmiennych instrumentów, zasad dotyczących kontrahentów i reguł rachunków rezerwowych.
Lista kontrolna dla twierdzeń o rezerwach i wzroście podaży pieniądza
Gdy nagłówek mówi, że rezerwy „gwałtownie wzrosły” albo QE „dodrukowało pieniądze”, najpierw ustal, jakiej serii i jednostki dotyczy: sald rezerw, bazy monetarnej, M1, M2 czy miary innego państwa. Sprawdź, czy chodzi o stan na dany dzień, czy przepływ w pewnym okresie, a także czy dane są nominalne, wyrównane sezonowo lub zrewidowane. Najnowsza amerykańska publikacja H.6 odróżnia salda rezerw i bazę monetarną od M1 i M2.
Następnie zapytaj, jaka transakcja zmieniła bilans i kto sprzedał aktywo. Kredyt bankowy może tworzyć depozyt; płatność między bankami zmienia miejsce przechowywania depozytów i rezerw; zakup papieru wartościowego może zamienić aktywa na rezerwy albo zwiększyć depozyt niebankowy, zależnie od sprzedawcy. Same zapisy księgowe nie przesądzają o przyszłych kredytach, wydatkach ani inflacji. Aby ocenić skutki, porównaj warunki kredytowe, stopy polityki pieniężnej, popyt kredytobiorców, kapitał i płynność banków, produkcję oraz ceny w tym samym okresie.
Traktuj mnożnik pieniądza jako model z określonymi założeniami, a nie prognozę oderwaną od tych założeń. Precyzyjne stwierdzenie podaje państwo, agregat, okres, saldo początkowe i mechanizm. Bez tych informacji hasło „więcej rezerw oznacza dziesięć razy więcej pieniądza” łączy kilka różnych bilansów w jedno twierdzenie.
Częste pytania
Q1Czy rezerwy bankowe wchodzą w skład M2?
Nie w aktualnej amerykańskiej definicji H.6. Instytucje depozytowe utrzymują salda rezerw w Federal Reserve Banks; są one wliczane do bazy monetarnej. M2 w USA mierzy wybrane aktywa o charakterze pieniężnym utrzymywane przez społeczeństwo. Inne kraje odrębnie definiują swoje agregaty.
Q2Czy banki mogą pożyczać gospodarstwom domowym salda rezerw?
Nie. Gdy bank udziela kredytu, gospodarstwo domowe otrzymuje depozyt w banku komercyjnym. Salda rezerw znajdują się na rachunkach w banku centralnym i mogą być przekazywane między uprawnionymi instytucjami w celu rozliczenia płatności. Banki mogą pożyczać i zaciągać pożyczki, wpływając na finansowanie i pozycję rezerwową, ale gospodarstwo domowe nie otrzymuje salda rachunku rezerw.
Q3Czy luzowanie ilościowe gwarantuje inflację?
Nie. QE zmienia aktywa banku centralnego i salda rezerw, a zakupy od podmiotów niebankowych mogą również zwiększać depozyty bankowe. Ostateczny wpływ na wydatki i ceny zależy od warunków monetarnych, wyborów portfelowych, popytu na kredyt, podaży i innych czynników. Sam wzrost rezerw nie jest prognozą inflacji.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Jaki zapis równoległy zwykle powstaje, gdy bank komercyjny udziela nowego kredytu na 10 000 dolarów?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Czytaj szczegółowy przewodnikCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Czytaj szczegółowy przewodnik