

Amerykańskie papiery agencyjne a obligacje skarbowe: gwarancje, rentowność i ryzyko
Porównaj amerykańskie papiery agencyjne i skarbowe według emitenta, gwarancji prawnej, spreadu, płynności, podatków i ryzyka rynkowego.
W tym przewodnikuCzym jest papier agencyjny?
Krótkie podsumowanie
Określenie „wspierany przez rząd” może oznaczać różne obietnice płatności. Sprawdź dłużnika, gwaranta, zakres gwarancji oraz ryzyka, które pozostają.
Czym jest papier agencyjny?
To dług emitowany lub gwarantowany przez federalne agencje USA inne niż Treasury albo przez przedsiębiorstwa sponsorowane przez rząd (GSE). Jest to szeroka kategoria, a nie jednolita gwarancja federalna. Obligacja Fannie Mae lub Freddie Mac jest zobowiązaniem tej firmy; MBS Ginnie Mae ma odrębną strukturę, w której zatwierdzeni emitenci grupują hipoteki, a Ginnie Mae gwarantuje określone płatności. FINRA wyjaśnia różnicę między GSE a agencją federalną.
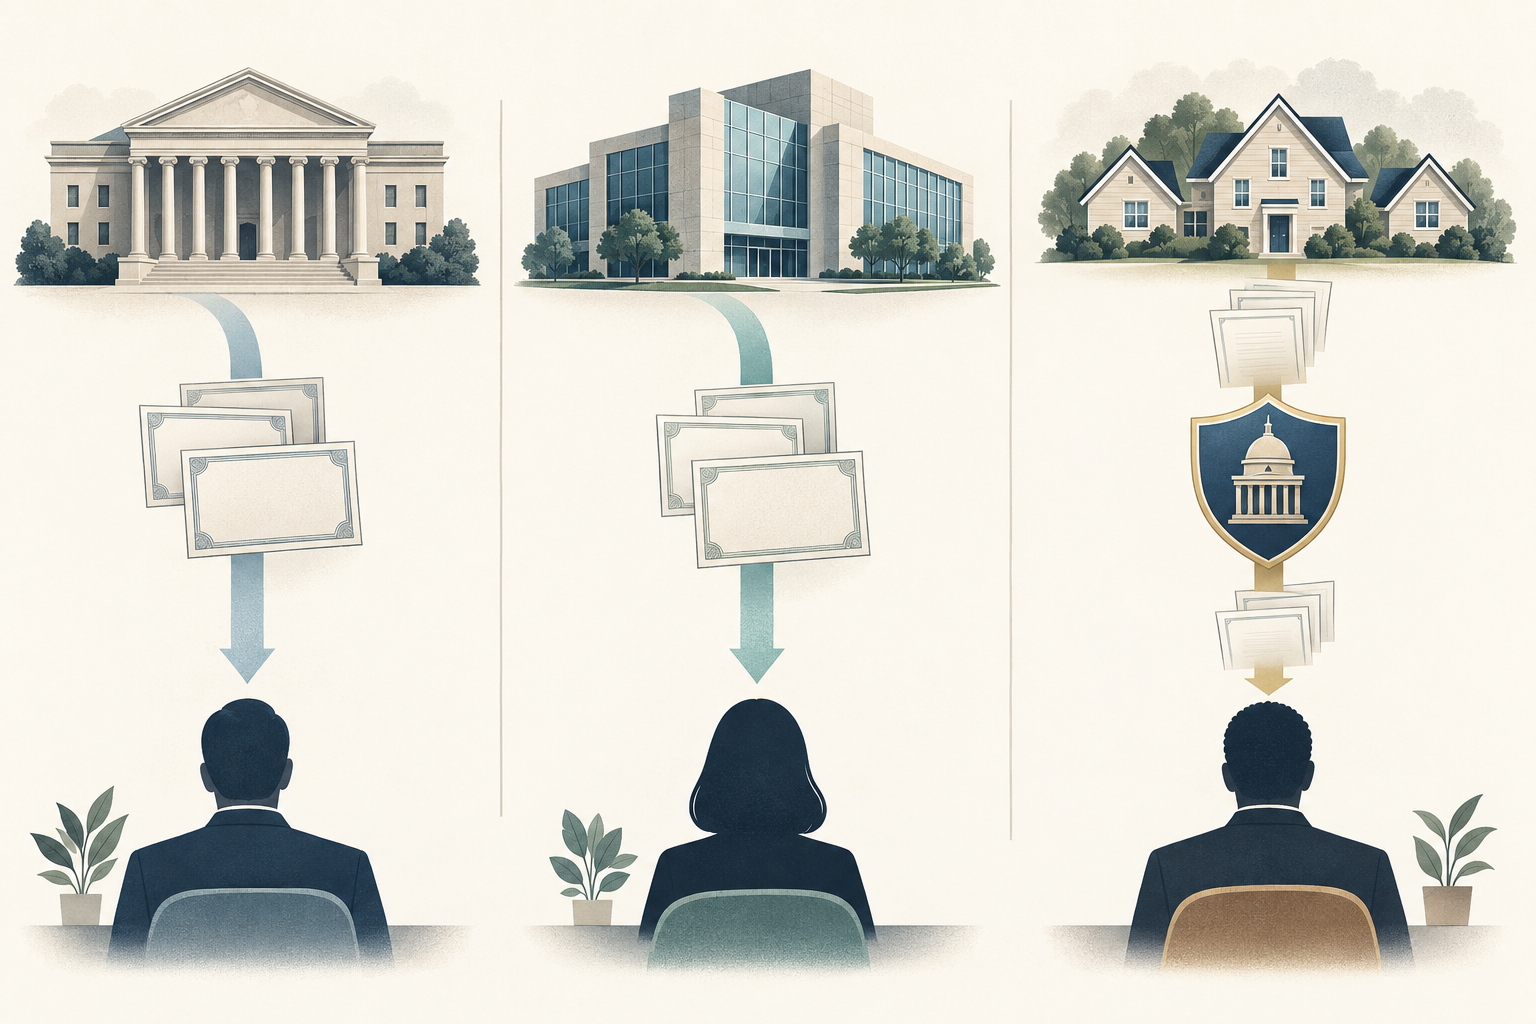
Trzy różne obietnice płatności
Zbywalny Treasury emituje bezpośrednio Departament Skarbu USA; jest wsparty pełną wiarą i kredytem kraju. Dla objętych programem MBS Ginnie Mae gwarantuje terminowe płatności określonych kwot kapitału i odsetek, zgodnie z przewodnikiem programu. Zwykły dług Fannie Mae, Freddie Mac lub Federal Home Loan Bank jest zazwyczaj zobowiązaniem wymienionej instytucji, nie Treasury; gwarancja nie obejmuje automatycznie ceny rynkowej ani odsprzedaży.
Znaczenie wsparcia Fannie Mae i Freddie Mac
Od 2008 r. obie firmy pozostają pod zarządem konserwatorskim FHFA. Według FHFA Treasury wspiera je finansowo na podstawie umów zakupu uprzywilejowanych akcji. To nie jest jawna gwarancja pełnej wiary i kredytu USA dla każdej obligacji. Sprawdź zobowiązanie prawne w dokumentach konkretnej emisji.
Dlaczego rentowności się różnią
Spread wobec porównywalnego Treasury nie mierzy wyłącznie ryzyka niewypłacalności. Wpływają na niego gwarancja, terminy przepływów, opcje wykupu, płynność, podaż i popyt, finansowanie, podatki oraz sposób obliczeń. Różnica między hipotetycznymi 4,40% i 4,00% wynosi 0,40 punktu procentowego, czyli 40 pb; nie gwarantuje 40 pb dodatkowego dochodu rocznie.
Przepływy i wbudowane opcje
Podany termin nie zawsze jest datą zwrotu całego kapitału. Niektóre papiery można wykupić wcześniej; przepływy MBS zmieniają się, gdy kredytobiorcy przedpłacają lub refinansują kredyty. Niższe stopy mogą przyspieszyć przedpłaty, wyższe wydłużyć przepływy. Porównuj yield-to-call i yield-to-worst; dla MBS sprawdzaj efektywną duration i założenia przedpłat. Przewodnik TBA a wskazany pool wyjaśnia strukturę.
Gwarancje nie ustalają ceny
Gwarancja dotyczy wskazanych płatności, nie ceny rynkowej. Wzrost rentowności może obniżyć cenę papieru o stałym oprocentowaniu; sprzedaż przed terminem może przynieść stratę. Duration szacuje wrażliwość na stopy, ale nie gwarantuje wyniku ani nie ujmuje wszystkich opcji i zmian spreadu.
Płynność i kwotowania
Płynność zależy od CUSIP, wielkości emisji, wieku, struktury i rynku. Etykieta „agency” nie gwarantuje wąskiego spreadu bid-ask ani natychmiastowego nabywcy. Porównuj identyfikator, minimum, rozliczenie, narosłe odsetki, ceny bid/ask, opłaty i konwencję rentowności; dla MBS dopasuj pool i przepływy.
Podatki i fundusze
TreasuryDirect podaje, że dochód z rynkowych Treasury podlega podatkowi federalnemu, ale jest zwolniony z podatków stanowych i lokalnych od dochodu. Nie stosuj tego automatycznie do długu agencyjnego: zależy to od emitenta, produktu i przepisów. Kupując fundusz obligacji lub ETF, posiadasz udziały funduszu, nie bezpośrednie roszczenie wobec każdego emitenta.
TreasuryDirect przedstawia właściwe informacje na stronach o zbywalnych papierach skarbowych oraz formularzach i potrąceniach podatkowych.
Lista kontrolna
Zapisz emitenta, gwaranta i objęte płatności, rodzaj instrumentu, termin i opcje, cenę i narosłe odsetki, konwencję rentowności, koszty, duration, spread, płynność, ryzyko reinwestycji i podatki. Porównuj podobne papiery. Zobacz materiały o ponownych aukcjach Treasury, ryzyku przedpłaty i wydłużenia MBS oraz covered bonds i ABS.
Częste pytania
Q1Czy obligacje Fannie Mae i Freddie Mac są gwarantowane pełną wiarą i kredytem USA?
Nie zakładaj tego. Bez stosownej gwarancji w dokumentach są zobowiązaniami wskazanej firmy. Zarząd konserwatorski i wsparcie Treasury nie są jawną gwarancją.
Q2Czy MBS Ginnie Mae jest tym samym co Treasury?
Nie. Ginnie Mae gwarantuje wskazane płatności objętych MBS; przepływy hipoteczne i ryzyko rynkowe pozostają.
Q3Czy obligacje agencyjne zawsze dają wyższą rentowność?
Nie. Zależy to od emisji, ceny, opcji, przepływów, płynności, podaży, podatków i rynku. Spread nie jest obiecaną stopą zwrotu.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Które stwierdzenie najlepiej opisuje papier agencyjny?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie