

Roll-schatter voor de bid-askspread: formule, voorbeeld en beperkingen
Lees hoe de Roll-schatter een effectieve bid-askspread afleidt uit negatieve rendementautocovariantie, bekijk een hypothetische berekening en ontdek waar de aannames tekortschieten
In deze gidsWat de Roll-schatter probeert te meten
Korte samenvatting
De Roll-schatter leidt uit de negatieve covariantie tussen opeenvolgende rendementen op transactieprijzen een effectieve bid-askspread af die door het model wordt geïmpliceerd. De methode gebruikt transactieprijzen in plaats van historische noteringen, maar de uitkomst hangt af van aannames over de efficiënte prijs, handelsrichting, steekproeftrekking en spreadstabiliteit.
Wat de Roll-schatter probeert te meten
De genoteerde spread is op een bepaald moment de laatprijs min de biedprijs. Een effectieve spread vat daarentegen de kosten samen die daadwerkelijk uitgevoerde transacties ondervinden ten opzichte van de gelijktijdige middenprijs. De Roll-schatter is een proxy met lage frequentie voor die effectieve spread: hij gebruikt de seriële covariantie van waargenomen veranderingen in transactieprijzen om de prijskloof af te leiden die kortetermijnomkeringen kan hebben veroorzaakt.
Het voordeel is dat er weinig gegevens nodig zijn. Als betrouwbare transactieprijzen beschikbaar zijn, maar historische bied- en laatnoteringen of aanduidingen van de handelsrichting ontbreken, kan de schatter toch worden berekend. Dat kan nuttig zijn voor historische vergelijkingen en markten met onvolledige noteringsarchieven. De methode reconstrueert echter niet het orderboek, bepaalt niet aan welke kant elke transactie plaatsvond en vertelt een handelaar niet welke spread nu beschikbaar is. Roll leidt deze maatstaf in zijn oorspronkelijke artikel af voor een efficiënte markt en merkt op dat de geschatte grootheid een effectieve spread is, niet noodzakelijk de weergegeven noteringsspread (Roll, 1984).
De schatting is ook geen volledige maatstaf voor transactiekosten. Ze omvat geen commissies, marktimpact van een specifieke order, wachttijdkosten, niet-uitgevoerde hoeveelheden of prijsveranderingen na de waarneming. Beschouw haar als één modelgebaseerde samenvatting van historisch transactieprijsgedrag, niet als een uitvoerbare notering of een volledig kostenmodel voor een backtest.
Bid-ask-bounce veroorzaakt negatieve covariantie
Laat \(x_t\) de logaritme van de transactieprijs zijn, \(m_t\) de niet-waargenomen logaritmische waarde waaromheen bied- en laatprijzen liggen, en \(s\) de volledige effectieve spread in logprijseenheden. In het eenvoudige symmetrische model geldt
\[ x_t=m_t+\frac{s}{2}q_t, \]
waar \(q_t=+1\) staat voor een door de koper geïnitieerde transactie op de laatprijs en \(q_t=-1\) voor een door de verkoper geïnitieerde transactie op de biedprijs. Het waargenomen rendement is dan
\[ r_t=\Delta x_t=\Delta m_t+\frac{s}{2}(q_t-q_{t-1}). \]
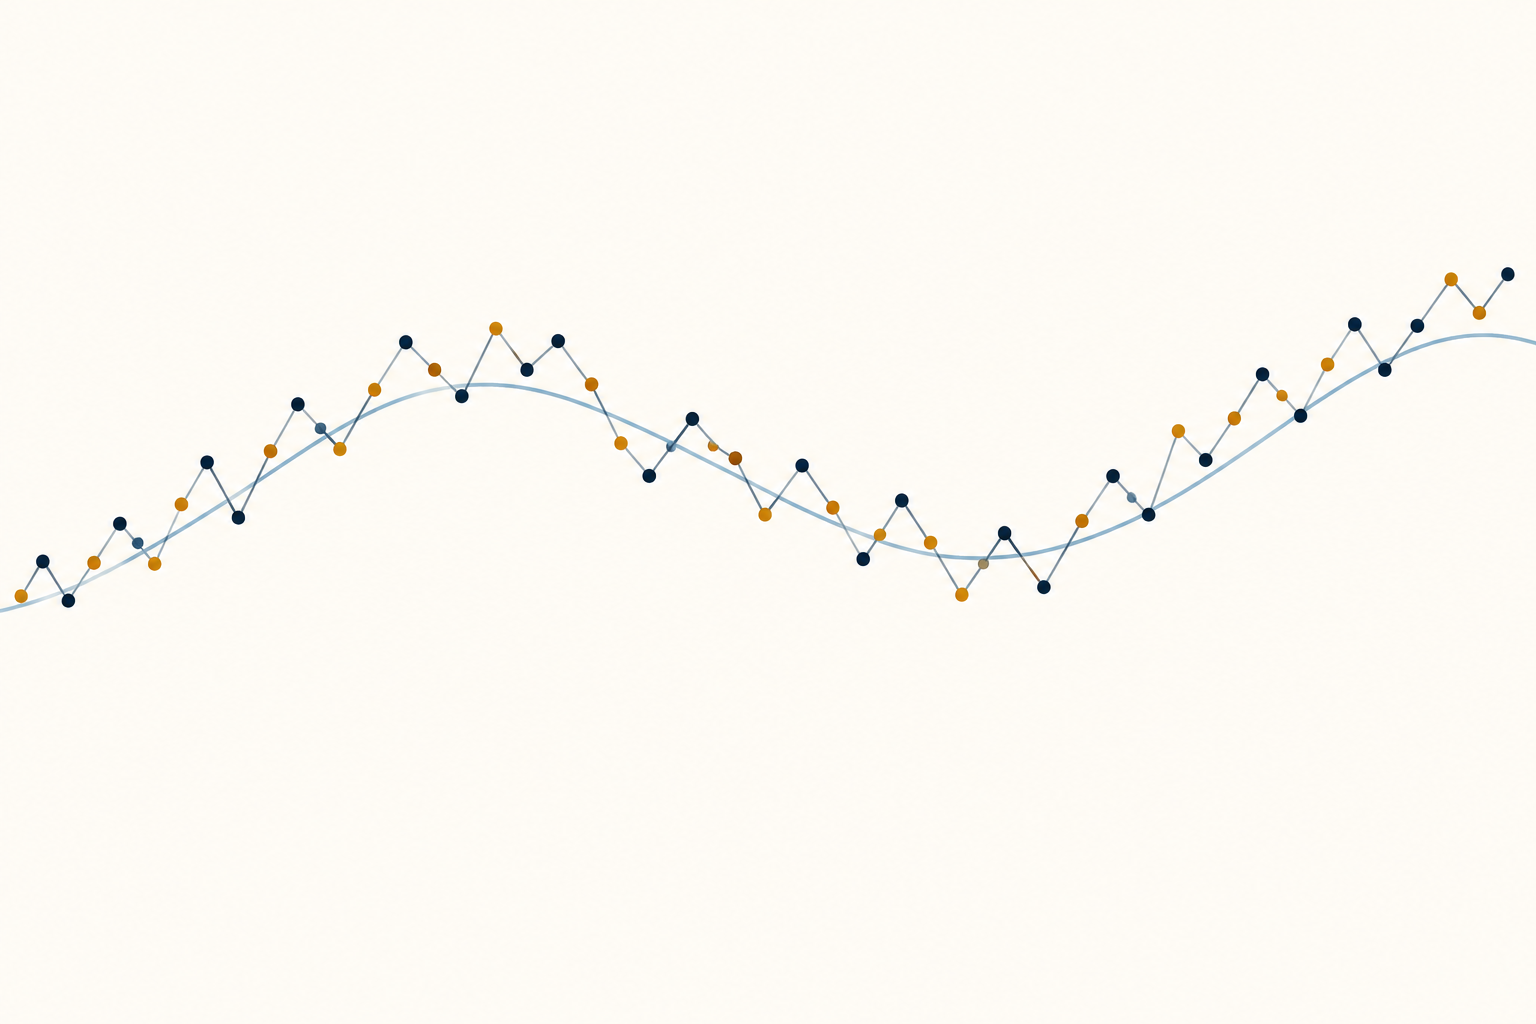
Neem aan dat de transactietekens onafhankelijk zijn en \(+1\) en \(-1\) even waarschijnlijk zijn, dat innovaties in de efficiënte waarde geen seriële covariantie hebben en dat de spread gedurende de steekproef constant blijft. Wanneer een transactie van de ene marktzijde naar de andere wisselt, beweegt de transactieprijs over de spread, ook als de onderliggende waarde nauwelijks verandert. Een koop op de laatprijs, gevolgd door een verkoop op de biedprijs, levert een negatief rendement op, gevolgd door een positieve omkering, of de omgekeerde volgorde. Als twee opeenvolgende transacties aan dezelfde kant plaatsvinden, kan de spreadcomponent tussen die waarnemingen nul zijn.
Onder deze aannames zorgt de spreadcomponent er gemiddeld voor dat opeenvolgende rendementen in tegengestelde richting bewegen:
\[ \operatorname{Cov}(r_t,r_{t-1})=-\frac{s^2}{4}. \]
Oplossen naar \(s\) levert de Roll-formule op. Dit covariantiepatroon volgt uit het model als de aannames gelden; het bewijst niet dat elke waargenomen prijsomkering door de bid-askspread ontstaat.
<!-- Illustration placement: after section 3; text-free conceptual comparison of a smooth underlying value path with transaction prices alternating above and below it. No labels, axes, or values. -->
Gebruik de covariantie van de eerste orde, niet de autocorrelatie
Schrijf de covariantie van de eerste orde als \(C_1=\operatorname{Cov}(r_t,r_{t-1})\). Voor een steekproef van \(T\) rendementen is de volgende steekproefconventie gebruikelijk:
\[ \widehat C_1=\frac{1}{T-1}\sum_{t=2}^{T}(r_t-\bar r)(r_{t-1}-\bar r), \]
waarbij \(\bar r\) het steekproefgemiddelde is. Als \(\widehat C_1<0\), is de plug-inschatting
\[ \widehat s_{\text{Roll}}=2\sqrt{-\widehat C_1}. \]
De uitkomst heeft dezelfde eenheden als de rendementen waarmee de covariantie is berekend. Als \(r_t\) een logrendement is, is \(\widehat s\) een proportionele spread of een spread in logprijseenheden. Als de invoer een prijsverandering in dollars is in plaats van een rendement, is de schatting uitgedrukt in prijseenheden. Vermeld de transformatie, het steekproefinterval en de covariantieconventie voordat je schattingen tussen activa of perioden vergelijkt.
Roll benadrukt covariantie in plaats van correlatie. Correlatie deelt door de onvoorwaardelijke rendementsvariantie, die ook variatie door nieuwe informatie in de efficiënte waarde bevat. Die door nieuws gedreven variantie kan veranderen terwijl het spreadmechanisme gelijk blijft. De niet-genormaliseerde covariantie hangt in het model rechtstreeks samen met de gekwadrateerde spread; vervanging door autocorrelatie verandert de schatter en de interpretatie ervan. Als een onderzoek logprijzen, geschaalde rendementen of een andere noemer gebruikt, vermeld die conventie dan expliciet.
Een hypothetische berekening zet −1.44 bp² om in een schatting van 2.4 bp
Neem aan dat een hypothetische steekproef van logrendementen op transactieprijzen is uitgedrukt in basispunten en dat de gecentreerde steekproefcovariantie van de eerste orde \(-1.44\,\text{bp}^2\) bedraagt. De schatting is
\[ \widehat s_{\text{Roll}}=2\sqrt{-(-1.44)}=2\sqrt{1.44}=2(1.20)=2.40\,\text{bp}. \]
Binnen het model is dit een schatting van een volledige proportionele spread van \(2.40\) basispunten, of \(0.024\%\). Bij een hypothetische middenprijs van \(\$100\) is de benaderende omrekening naar dollars voor een kleine spread
\[ \$100\times 0.00024=\$0.024 \]
per aandeel voor de volledige spread. De helft daarvan, ongeveer \(\$0.012\) per aandeel, is de afstand van de middenprijs tot één kant. Als de noteringen onveranderd bleven en een handelaar 1.000 aandelen op de laatprijs kocht en daarna op de biedprijs verkocht, zou het prijsverschil voor de volledige spread ongeveer \(\$24\) zijn, vóór commissies, overige kosten, prijsbewegingen en marktimpact. Dit zijn illustratieve omrekeningen, geen waargenomen noteringen of gegarandeerde uitvoeringskosten.
De berekening laat niet zien of \(\$100\) een uitvoerbare middenprijs was, hoeveel volume beschikbaar was of tegen welke prijs een order zou zijn uitgevoerd. Een Roll-schatting kan een historische steekproef samenvatten in één statistiek en verschillen naar tijdstip, ordergrootte of marktomstandigheden verbergen. Vergelijk de schatting niet met een actuele weergegeven spread tenzij het activum, interval en de definitie van de spread overeenkomen.
Veranderende spreads en steekproefvensters veranderen de geschatte grootheid
De aanname dat \(s\) constant is, is een vereenvoudiging. Roll bekijkt ook een spread die in de tijd verandert en leidt binnen het model een relatie af met de gemiddelde gekwadrateerde spread. In dat geval komt toepassing van de wortelformule doorgaans overeen met een root-mean-square-spread (RMS-spread), niet noodzakelijk met de rekenkundige gemiddelde spread. Enkele waarnemingen met een brede spread kunnen de schatting daardoor onevenredig sterk beïnvloeden, omdat de spread in het kwadraat voorkomt.
Het oorspronkelijke artikel bevat ook een resultaat dat ruimer kan klinken dan het is: onder de modelaannames hangt de verwachte spreadgerelateerde covariantie niet af van de lengte van een niet-overlappend waarnemingsinterval. Dat garandeert niet dat empirische dagelijkse, wekelijkse en intraday-schattingen overeenkomen. Werkelijke transactietekens kunnen tussen waarnemingen aanhouden, sommige intervallen bevatten geen transacties en spreadcondities veranderen. Een ander interval verandert ook welke transactie de steekproefprijs wordt en hoeveel informatieruis in elk rendement terechtkomt.
Kies de steekproefregel voordat je het resultaat bekijkt. Vergelijk bijvoorbeeld consequent bemonsterde transactieprijzen in plaats van officiële slottransacties, middenprijsmarkeringen en verouderde laatste prijzen door elkaar te gebruiken. Vermeld of rendementen betrekking hebben op kalender- of handelssessies, hoe feestdagen en perioden zonder handel zijn verwerkt en of is gecorrigeerd voor ondernemingsgebeurtenissen of contractrolls. Een ander steekproefinterval vormt een ander empirisch ontwerp, ook als dezelfde formule wordt toegepast.
Positieve covariantie maakt de basisschatting ongedefinieerd
De vierkantswortel is alleen reëel als de steekproefcovariantie negatief is. Als \(\widehat C_1=0\), geeft de plug-inberekening nul; als \(\widehat C_1>0\), is de basisformule ongedefinieerd. Een nul- of positieve steekproefcovariantie bewijst niet dat de werkelijke spread nul is. Ze kan voortkomen uit steekproefruis, aanhoudende handelsrichting, prijsdiscretisatie, seriële afhankelijkheid in rendementen op de efficiënte waarde of een spread die in een korte steekproef niet van de ruis te onderscheiden is.
Sommige empirische implementaties vervangen een positieve covariantie door nul voordat ze de vierkantswortel nemen. Andere gebruiken de absolute waarde of rapporteren alleen vensters met negatieve covariantie. Die keuzes leveren een getal op, maar zijn aanvullende regels en geen gevolgen van de Roll-vergelijking. Rapporteer hoeveel schattingen ongedefinieerd waren, hoe vaak de schatting op nul is gezet en of uitsluitingen de steekproef veranderden. Stilzwijgend de absolute waarde nemen kan een covariantie die strijdig is met het model omzetten in een positieve spreadschatting.
Kleine steekproeven leveren een extra probleem op. De covariantie zelf wordt met fout geschat en daarna met een vierkantswortel getransformeerd. Harris analyseert eigenschappen van kleine steekproeven onder het Roll-model en laat zien dat ruis positieve steekproefcovarianties kan opleveren en dat de niet-lineaire transformatie aanzienlijke vertekening kan veroorzaken (Harris, 1990). Vermeld de steekproeflengte naast de puntschatting en toon de gevoeligheid voor redelijke wijzigingen van het venster; presenteer geen grotere nauwkeurigheid dan de prijsgegevens ondersteunen.
Aanhoudende transactietekens of veranderingen in de efficiënte prijs kunnen het model schenden
De eenvoudige afleiding vereist meer dan een negatieve covariantie. Ze veronderstelt dat door kopers en verkopers geïnitieerde transacties onafhankelijk zijn en even waarschijnlijk voorkomen; dat de spread symmetrisch rond een efficiënte waarde ligt; dat innovaties in die waarde geen seriële covariantie hebben; en dat het steekproefproces het mechanisme van transactieprijzen weerspiegelt. Het opsplitsen van marktorders en voorraadbeheer kunnen transactietekens persistent maken. Als kooporders in reeksen binnenkomen, kunnen transactieprijsrendementen een positieve spreadcomponent behouden en kan de negatieve covariantie zwakker zijn dan het model voorspelt.
Ook het verloop van de middenprijs kan seriële afhankelijkheid vertonen. Momentum, omkeringen, verouderde prijzen, asynchrone waarnemingen of geplande prijsaanpassingen kunnen positieve of negatieve rendementscovariantie veroorzaken zonder een overeenkomstige verandering in de effectieve spread. Prijsdiscretisatie en tickgrootte-effecten kunnen eveneens eigen omkeringen veroorzaken. Deze effecten hoeven de steekproef niet te domineren om relevant te zijn: de schatter leidt de spread af uit één moment, dus ieder ander proces dat dat moment beïnvloedt kan de uitkomst vertekenen.
Tijdvariatie zorgt ook voor een verschil tussen het steekproefgemiddelde en een stabiele markteigenschap. De spread kan breder worden rond nieuws, bij opening en sluiting, tijdens dunne handel of in perioden van marktstress. Een schatting over de hele periode kan zulke gebeurtenissen verbergen; korte vensters kunnen juist te veel ruis bevatten om de covariantie te schatten. Bekijk de tijdreeks en rapporteer hoe het venster is gedefinieerd. Negatieve seriële covariantie is binnen het model verenigbaar met bid-ask-bounce, maar is geen causale ontleding van alle kortetermijnprijsbewegingen.
Quotegegevens en andere schatters met lage frequentie beantwoorden andere vragen
Als betrouwbare quote- en transactiegegevens beschikbaar zijn, kan de effectieve spread rechtstreeks worden berekend door elke transactieprijs te vergelijken met de gelijktijdige middenprijs en de handelsrichting mee te nemen. Daarvoor zijn gesynchroniseerde, opgeschoonde waarnemingen nodig en een duidelijke regel voor vergrendelde, gekruiste, verouderde of niet-op-volgorde genoteerde quotes. Deze methode meet de waargenomen transacties in die dataset, terwijl Roll de spread afleidt uit de seriële covariantie van transactieprijzen. De gids voor classificatie van handelsrichting legt uit waarom ook transactietekens een schattingsregel kunnen vereisen.
Andere methoden met lage frequentie gebruiken andere informatie en aannames. Hasbrouck ontwikkelt een Gibbs-sampler-schatter op basis van dagelijkse slotkoersen in plaats van alleen te vertrouwen op de eenvoudige Roll-plug-intransformatie (Hasbrouck, 2009). Corwin en Schultz gebruiken dagelijkse hoogste en laagste prijzen om een spreadschatter te construeren die niet steunt op dezelfde dynamiek van handelsrichtingen (Corwin and Schultz, 2012). Deze alternatieven maken de genoteerde spread niet waarneembaar uit elke willekeurige prijsreeks; elk heeft eigen aannames en een eigen validatiebereik.
De praktische vraag bepaalt de maatstaf. Voor historische vergelijkingen tussen markten met beperkte quotegegevens kan een proxy met lage frequentie nuttig zijn als het faalpercentage en de aannames worden gerapporteerd. Controleer voor een orderbeslissing de actuele bied- en laatprijs, marktdiepte en ordergrootte. De gids voor futurespreads en slippage onderscheidt een genoteerde spread van gerealiseerde uitvoeringsverschillen; de ETF-liquiditeitsgids legt uit waarom volume alleen geen uitvoerbare liquiditeit beschrijft.
Rapporteer de aannames en zet de schatting niet in de signaalkolom
Een reproduceerbaar rapport vermeldt of de waarnemingen transacties, officiële slotkoersen of een andere proxy voor transactieprijzen zijn; of de invoer prijsveranderingen of logrendementen gebruikt; het steekproefinterval; het aantal waarnemingen; de noemer van de covariantie; en hoe nul- of positieve covariantie is behandeld. Vermeld ook het universum van activa, de datums, correcties voor ondernemingsgebeurtenissen en contractrolls, gegevensfilters en of de spread in prijseenheden, procenten of basispunten wordt gerapporteerd. Als spreadstabiliteit onaannemelijk is, toon dan schattingen over vooraf vastgelegde deelperioden in plaats van het venster met de meest negatieve covariantie te kiezen.
Een Roll-schatting is binnen een model een historische proxy voor transactiekosten. Ze toont de notering van vandaag niet, garandeert geen uitvoeringsprijs, meet niet de totale kosten van een strategie en voorspelt het volgende rendement niet. Voor de beoordeling van een backtest is nog steeds een kosten- en uitvoeringsmodel nodig dat rekening houdt met ordergrootte, commissies, marktimpact, gedeeltelijke uitvoering en timing. Een lagere geschatte spread bewijst op zichzelf geen verhandelbaar voordeel. Voor een breder beeld van waargenomen volatiliteit bij verschillende steekproeffrequenties, zie de gids over gerealiseerde volatiliteit.
Veelgestelde vragen
Q1Heeft de Roll-schatter historische bied- en laatnoteringen nodig?
Nee. De basisversie gebruikt transactieprijzen en de covariantie van opeenvolgende rendementen. Daardoor kan hij worden gebruikt als de quotehistorie ontbreekt, maar de schatting blijft modelgebaseerd en reconstrueert niet de werkelijke notering op elk moment.
Q2Betekent positieve autocovariantie dat de spread nul is?
Nee. De basisformule is ongedefinieerd bij een positieve steekproefcovariantie. Een conventie die de schatting op nul afkapt, bewijst niet dat de werkelijke spread nul is; rapporteer de regel en het aandeel steekproeven waarop deze is toegepast.
Q3Kan de Roll-schatting als spreadkosten in een live backtest worden gebruikt?
Niet op zichzelf. Het is een historische proxy onder specifieke aannames. Een backtest heeft nog steeds kosten- en uitvoeringsaannames nodig die passen bij handelsplaats, ordergrootte, timing, commissies en uitvoeringsgedrag.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Welke invoer gebruikt de basisversie van de Roll-schatter om de spread af te leiden?
Kies een antwoord om de uitleg te zien