

Probability of Informed Trading (PIN): formule, voorbeeld en beperkingen
Lees hoe het PIN-model aankomstfrequenties van koop- en verkooporders gebruikt om informatiegedreven handel te schatten, de formule te berekenen en aannames en schattingsbeperkingen te beoordelen.
In deze gidsPIN schat welk deel van de verwachte orderaankomsten volgens het model informatiegedreven is
Korte samenvatting
Probability of Informed Trading (PIN) is een schatting uit de marktmicrostructuur, gebaseerd op de onbalans tussen aankomende transacties die door kopers en verkopers worden geïnitieerd. Het mengmodel scheidt handel op basis van informatie van gewone liquiditeitsvraag, maar de schatting berust op sterke aannames en een zorgvuldige maximum-likelihoodschatting. PIN identificeert geen specifieke handelaar met voorkennis, voorspelt de volgende koersbeweging niet en bewijst niet dat er een winstgevend signaal is.
PIN schat welk deel van de verwachte orderaankomsten volgens het model informatiegedreven is
Bij iedere uitgevoerde transactie horen een koper en een verkoper, maar de reden waarom zij handelen is doorgaans niet zichtbaar. Een koper kan reageren op privé-informatie, een portefeuille herbalanceren, een kasbehoefte opvangen of een benchmark uitvoeren. PIN gebruikt de aantallen door kopers en verkopers geïnitieerde transacties over herhaalde perioden om te schatten welk deel van de orderstroom het model toeschrijft aan handelaren die op privé-informatie handelen.
Easley, Kiefer, O’Hara en Paperman introduceerden deze structurele benadering om informatiegedreven handel en liquiditeit te bestuderen. In hun model zijn de dagelijkse aantallen koop- en verkooporders uitkomsten van een niet-waargenomen informatiestatus. Als er geen privé-informatie beschikbaar is, plaatsen niet-geïnformeerde kopers en verkopers orders. Wanneer goede of slechte informatie arriveert, voegt een geïnformeerde handelaar orders toe aan de kant die bij het nieuws hoort. De onbalans tussen koop- en verkooporders over veel dagen helpt om de kansen op verborgen toestanden en de aankomstfrequenties te schatten (Easley et al., 1996).
PIN is dus een schatting voor een steekproef en een gespecificeerd model. Het is geen label voor één transactie, geen directe telling van mensen met privé-informatie en ook niet de kans dat de volgende transactie geïnformeerd is. Bij dezelfde definities en aannames betekent een hogere schatting dat het geschatte model een groter deel van de verwachte orderaankomsten toewijst aan zijn component voor geïnformeerde handelaren.
Het model behandelt informatiegebeurtenissen als latente toestanden
Het klassieke PIN-model verdeelt iedere handelsperiode in een van drie verborgen toestanden. Met kans 1 − α vindt geen informatiegebeurtenis plaats. Met kans αδ bevat de gebeurtenis goed nieuws; met kans α(1 − δ) bevat zij slecht nieuws. Parameter α is de kans op een informatiegebeurtenis en δ is de kans op goed nieuws, gegeven dat zo'n gebeurtenis plaatsvindt.
Niet-geïnformeerde koop- en verkooporders hebben elk een verwachte aankomstfrequentie ε per periode. Wanneer er een informatiegebeurtenis plaatsvindt, arriveert een geïnformeerde handelaar met verwachte frequentie μ en handelt die in de richting van het signaal: kopen op een dag met goed nieuws en verkopen op een dag met slecht nieuws. In de eenvoudigste versie zijn de aantallen koop- en verkooporders binnen iedere toestand conditioneel onafhankelijke Poissonvariabelen. Het model observeert de toestand of het type handelaar niet; het leidt parameters af uit de patronen in de getelde transacties.
Dit zijn modelaannames, geen beschrijvingen waarvan vaststaat dat ze in iedere markt gelden. Ze maken het mengmodel schatbaar en interpreteerbaar. Clustering, samenhangende liquiditeitsvraag, nieuwsberichten met andere aankomstpatronen, fouten in transactierichtingen of versnippering over handelsplatformen kunnen echter ten onrechte als informatiegedreven orderstroom worden gezien als het model daarmee geen rekening houdt.
De PIN-formule vergelijkt verwachte aankomsten van geïnformeerde en niet-geïnformeerde orders
In de symmetrische versie is het verwachte aantal geïnformeerde aankomsten per periode αμ. Het verwachte aantal niet-geïnformeerde aankomsten is ε van kopers plus ε van verkopers, samen 2ε. PIN is de geïnformeerde component gedeeld door het totaal van de verwachte aankomsten:
PIN = αμ / (αμ + 2ε)
Parameter δ bepaalt aan welke kant de geïnformeerde handelaar handelt, maar valt weg wanneer dit totale aandeel wordt berekend. Uitbreidingen van het model kunnen flexibelere aankomstfrequenties voor koop- en verkooporders of andere processen toestaan. Vervang de klassieke formule niet stilzwijgend door zo'n uitbreiding; licht de andere formule en interpretatie toe.
Neem een hypothetische periode met α = 0.20, μ = 12 verwachte geïnformeerde aankomsten op een dag met een informatiegebeurtenis en ε = 40 verwachte niet-geïnformeerde aankomsten aan iedere kant per periode. Het verwachte aantal geïnformeerde aankomsten is 0.20 × 12 = 2.4. Het verwachte aantal niet-geïnformeerde aankomsten is 40 + 40 = 80. Het modelschatting van het aandeel is 2.4 / (2.4 + 80) = 0.0291, oftewel ongeveer 2.9%.
Dit voorbeeld laat alleen de berekening zien. Het betekent niet dat precies 2.9% van de waargenomen transacties geïnformeerd was, dat een transactie objectief 2.9% kans heeft om geïnformeerd te zijn of dat een deelnemer over voorkennis beschikte. De frequenties en gebeurteniskans zijn hypothetische parameters. In een toepassing moeten ze uit gegevens worden geschat en samen met de steekproefperiode en modelspecificatie worden gerapporteerd.
Ook de noemer beïnvloedt PIN. Houd α en μ gelijk, maar verhoog de niet-geïnformeerde aankomstfrequentie aan iedere kant van 40 naar 60. Dan wordt PIN 2.4 / (2.4 + 120), ongeveer 2.0%. Het verwachte aantal geïnformeerde aankomsten blijft gelijk; er komen alleen meer niet-geïnformeerde orders bij, waardoor hun aandeel in het totaal daalt. Een lagere PIN betekent daarom niet automatisch dat het risico op aankomst van informatie kleiner is. Bekijk de parameters afzonderlijk, zeker wanneer het algemene handelsvolume tussen perioden verandert.
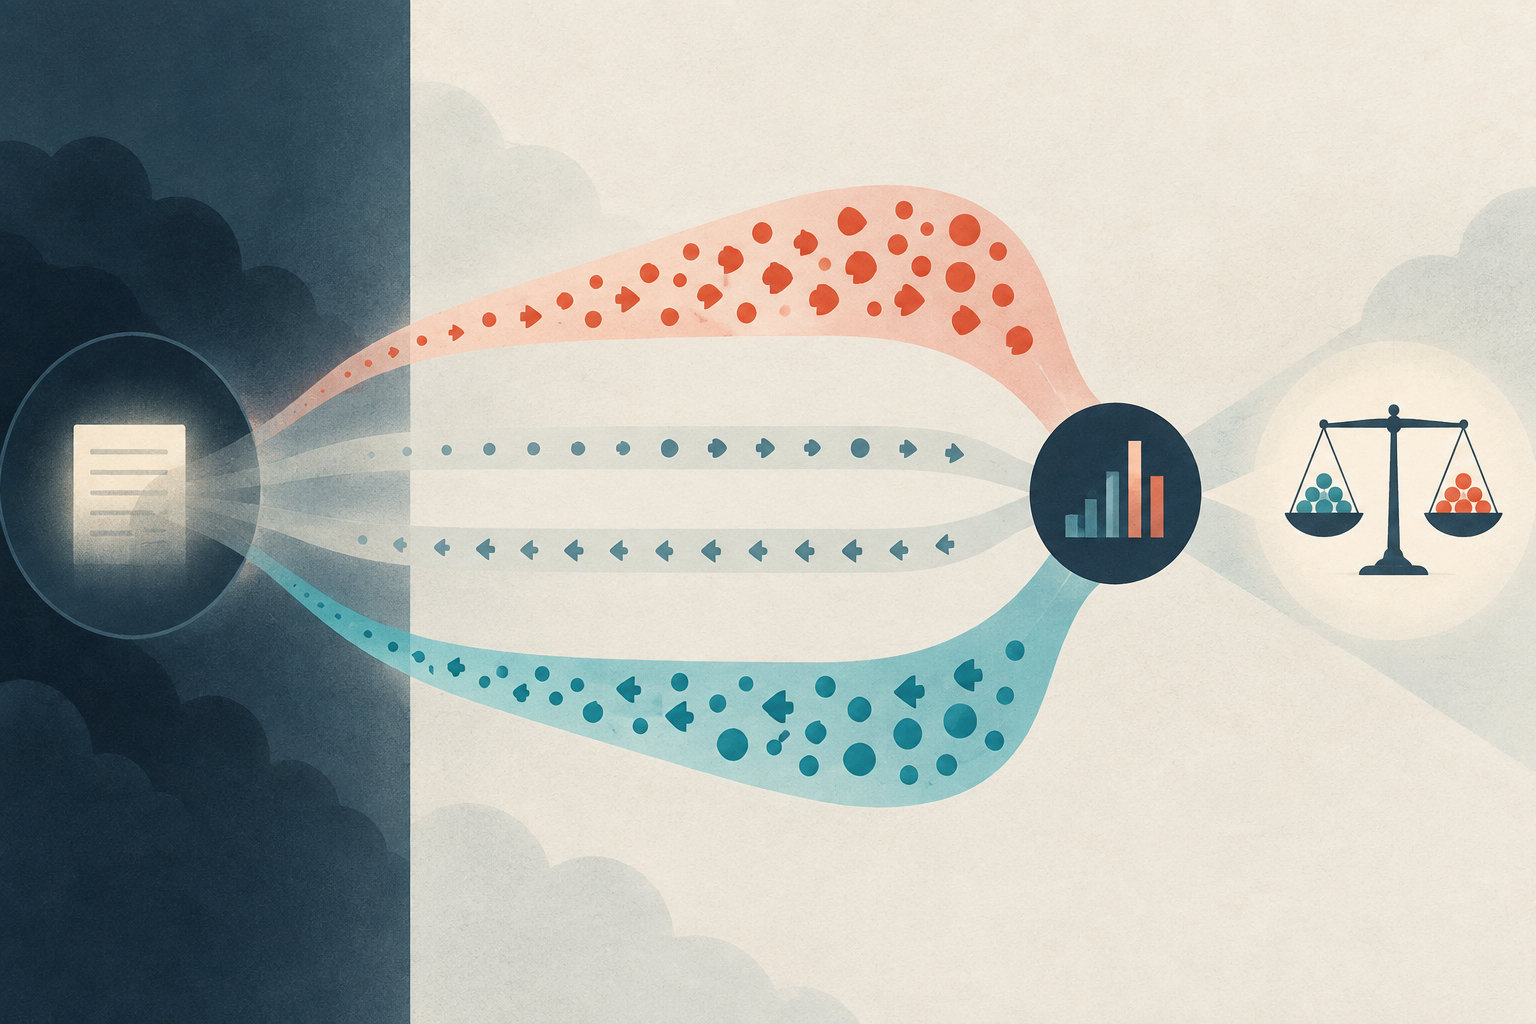
Maximum likelihood schat verborgen parameters uit aantallen koop- en verkooptransacties
Laat Bₜ voor iedere periode t het aantal door kopers geïnitieerde transacties zijn en Sₜ het aantal door verkopers geïnitieerde transacties. In het klassieke model is de likelihood voor die aantallen een mengsel van drie delen. De toestand zonder gebeurtenis heeft gewicht 1 − α en Poissonfrequentie ε aan beide kanten. De toestand met goed nieuws heeft gewicht αδ, met frequentie ε + μ voor kooporders en ε voor verkooporders. De toestand met slecht nieuws heeft gewicht α(1 − δ), met frequentie ε voor kooporders en ε + μ voor verkooporders. Vermenigvuldig de bijbehorende Poissonkansen binnen iedere toestand en tel de drie uitkomsten op; zo ontstaat de likelihood van de periode.
De schatter kiest α, δ, μ en ε om de som van de log-likelihoods over alle perioden in de steekproef te maximaliseren. Daarna wordt PIN uit de geschatte parameters berekend. Onderzoekers schatten vaak over een venster zoals een kwartaal, omdat de twee aantallen op één dag weinig informatie bevatten over het mengsel. De uitkomst is dan een schatting op vensterniveau. Een langer venster kan de tellingen stabiliseren, maar middelt ook over veranderende marktomstandigheden.
PIN wordt niet berekend door simpelweg het nettoaantal kooptransacties van het aantal verkooptransacties af te trekken en daar het gemiddelde van te nemen. Alleen nettoaantallen kunnen een dag met goed nieuws niet onderscheiden van een periode waarin de liquiditeitsvraag zowel koop- als verkoopactiviteit verhoogt. Maximum likelihood beoordeelt over de hele steekproef gezamenlijk hoe de twee aantallen per datum passen bij de drie verborgen toestanden. Een te kort venster maakt de mengverdeling moeilijk identificeerbaar; bij een te lang venster moeten vaste aankomstfrequenties mogelijk sterk verschillende handelsomgevingen samenvatten.
De optimalisatie is geen onbelangrijk uitvoeringsdetail. De likelihood kan meerdere lokale maxima hebben, parameters kunnen op grenzen terechtkomen en implementaties kunnen bij grote aantallen te maken krijgen met floating-point underflow of overflow. Yan en Zhang documenteren aanzienlijke vertekening door grensoplossingen en stellen een methode voor om de schatting te verbeteren (Yan en Zhang, 2012). Een geloofwaardige schatting vereist een numeriek stabiele likelihood, meerdere verdedigbare startwaarden, parameterbeperkingen die bij het model passen en diagnostiek waaruit blijkt of het gekozen optimum reproduceerbaar is.
Transactierichting en steekproefkeuzes beïnvloeden de schatting
Het klassieke model vereist aantallen transacties die door kopers en verkopers zijn geïnitieerd. Als een datastroom geen veld voor de agressorzijde bevat, kunnen die aantallen worden afgeleid met bijvoorbeeld een quote-regel, ticktest of Lee–Ready-procedure. Verkeerd geclassificeerde transacties verplaatsen waarnemingen tussen Bₜ en Sₜ en kunnen de likelihood veranderen. Leg daarom de classificatiemethode, behandeling van transacties op de middenkoers en transacties met onbekende richting, handelsplatformdekking en tijdstempelsynchronisatie vast. Transactierichtingen classificeren legt uit waarom afgeleide richtingen kunnen verschillen met de quote en de datastroom.
De onderzoeker moet ook de periode, het instrument, de toegelaten transactievoorwaarden en de behandeling van veilingen, correcties, buiten de beurs gerapporteerde transacties en perioden zonder transacties definiëren. Door handelsplatformen samen te voegen kan een ander telproces ontstaan dan bij analyse van één platform. Dagelijkse perioden vervangen door intervallen binnen de dag verandert de betekenis van aankomstfrequenties en kan te weinig waarnemingen opleveren voor een stabiele schatting. PIN-reeksen zijn alleen vergelijkbaar tussen activa of perioden wanneer de gegevensconstructie, schatter, het venster en de modelversie voldoende overeenkomen.
Verwijder lastige waarnemingen niet stilzwijgend en rapporteer niet alleen de schatting die aannemelijk lijkt. Bewaar de oorspronkelijke aantallen, documenteer uitsluitingen, controleer de parameters en grenswaarden en vergelijk resultaten onder redelijke keuzes voor classificatie en venster. Als de schatting sterk verschuift, hoort die gevoeligheid bij het resultaat; het is geen ruis die je moet verbergen.
PIN hangt samen met andere liquiditeitsmaten maar meet iets anders
Een genoteerde of effectieve bid-askspread meet een prijsconcessie of uitvoeringskosten. PIN schat daarentegen welk deel van de verwachte orderaankomsten binnen een structureel model aan de geïnformeerde component wordt toegeschreven. Een brede spread kan samenhangen met adverse-selectionrisico, voorraadkosten, vergoedingen of concurrentie; de spread zelf is geen PIN-waarde. De Roll-spreadschatter leidt onder eigen aannames een spread af uit de autocovariantie van rendementen.
Orderstroomonbalans vat het verschil tussen koop- en verkoopactiviteit samen, vaak samen met toevoegingen en annuleringen van limietorders. Die maat kan rechtstreeks over een gekozen interval worden waargenomen, terwijl PIN met een likelihood een latent nieuwsproces afleidt uit herhaalde tellingen. Een onbalans bewijst geen geïnformeerde handel: liquiditeitsbehoeften of geclusterde uitvoering kunnen een vergelijkbaar patroon veroorzaken. Orderstroomonbalans beschrijft die afzonderlijke maat.
VPIN is evenmin simpelweg een PIN die vaker wordt berekend. Het is een statistiek op basis van volumebuckets, met een volume-klok en een aparte constructie van onbalans. De classificatie van transacties en steekproefkeuzes verschillen. De beoordeling door Andersen en Bondarenko betwistte dat VPIN in de door hen onderzochte situatie toxiciteit betrouwbaar mat of turbulentie aankondigde (Andersen en Bondarenko, 2014). Beoordeel iedere maat op de eigen constructie en onderbouwing; behandel namen niet als uitwisselbaar.
De schatting vereist controles op modelpassing en stabiliteit
Een geschatte PIN kan nauwkeurig ogen terwijl het telmodel slecht bij de gegevens past. Gan, Wei en Johnstone toetsen de empirische passing van PIN-modellen en rapporteren structurele beperkingen in de verdelingen en afhankelijkheidspatronen die zij onderzochten (Gan et al., 2017). Dit is reden om de passing voor de eigen steekproef te controleren, geen bewering dat iedere toepassing ongeldig is.
Nuttige diagnostiek omvat de verdeling van koop- en verkoopaantallen, hun afhankelijkheid, de frequentie van perioden zonder transacties, de door het model geïmpliceerde kansen op die aantallen, convergentie en grensstatus van de optimizer en gevoeligheid voor alternatieve startwaarden. Vergelijk gesimuleerde of geschatte aantallenverdelingen met de waargenomen gegevens en controleer of parameters aannemelijk blijven in naburige vensters. Standaardfouten of betrouwbaarheidsintervallen moeten aansluiten op de schattingsmethode; één puntschatting verbergt onzekerheid door zowel steekproeftrekking als modelkeuze.
Een stabiele schatting in aangrenzende vensters bewijst niet dat het model correct is gespecificeerd. Een veranderende schatting kan daarentegen wijzen op andere aankomst van informatie, gewijzigde niet-geïnformeerde vraag, veranderde gegevensdekking of een modelspecificatie die niet past. Beschrijf het bewijs en de beperkingen voordat je er een marktinterpretatie aan verbindt.
Een bruikbaar PIN-rapport vermeldt de periode en passing zodat de analyse herhaalbaar is
Een PIN-getal is moeilijk te interpreteren zonder meetgegevens. Vermeld het instrument of universum, de dekking van handelsplatformen, de steekproefdata, observatieperiode en tijdzone, toegelaten transactievoorwaarden en de procedure waarmee transacties aan kopers of verkopers worden toegeschreven. Geef aan of de schatting het klassieke model met drie toestanden of een uitbreiding gebruikt, en rapporteer de geschatte α, δ, μ en ε naast PIN.
Beschrijf ook het schattingsvenster, de implementatie van de likelihood, de optimalisatiemethode en de strategie voor startwaarden. Rapporteer convergentie, grensoplossingen, onzekerheidsschattingen en diagnostiek voor de passing. Als veilingen, correcties, perioden zonder transacties of onbekende transactierichtingen zijn uitgesloten of apart behandeld, leg dan uit hoe. Zo kunnen lezers een robuust patroon onderscheiden van een resultaat dat door een gegevens- of optimizerkeuze wordt bepaald.
De observatieperiode is belangrijk omdat α een gebeurteniskans per periode is en μ en ε aankomstfrequenties per periode zijn. Dagelijkse aantallen omzetten naar uurtellingen verandert de eenheden en het onderliggende gebeurtenisproces. Parameters met verschillende periodeduren zijn niet direct vergelijkbaar alleen omdat de PIN-formule dezelfde vorm heeft. Stem periode en transactieverwerking af voordat je activa of datums vergelijkt. Beschouw veranderingen in de geschatte frequenties vervolgens als bewijs om te onderzoeken, niet automatisch als veranderingen in geïnformeerde handel.
Een PIN-schatting is geen zelfstandig handelssignaal
PIN is ontwikkeld als maatstaf voor de marktmicrostructuur, niet als regel om posities te openen of te sluiten. De maat vertelt een handelaar niet welke kant de koers opgaat, hoeveel die kan bewegen, of een signaal al in de quote is verwerkt of dat uitvoering tegen een getoonde prijs mogelijk is. De oorspronkelijke studie naar activaprijzen onderzocht geschatte PIN in een historische NYSE-dwarsdoorsnede en legde een verband met verwachte rendementen in die steekproef. Dat resultaat is geen actuele voorspelling of universele premie (Easley, Hvidkjaer en O’Hara, 2002).
Gebruik je PIN als verklarende variabele, rapporteer dan de tekenmethode, periode, schattingsvenster, parameters, onzekerheid, controles op modelpassing en gevoeligheidsanalyses. Overweeg je PIN in een handelsstrategie, test dan de volledige regel op gegevens die niet zijn gebruikt om de regel te kiezen. Neem spread, kosten, slippage, marktimpact en capaciteit mee en vergelijk de uitkomst met een basisstrategie. Implementation shortfall is een manier om een beslisprijs met werkelijke uitvoeringskosten te vergelijken. Een statistisch interessante schatting kan alsnog geen bruikbare voorspellende of netto waarde hebben.
Veelgestelde vragen
Q1Is PIN de kans dat de volgende transactie geïnformeerd is?
Nee. De klassieke PIN-formule is op steekproefniveau de verhouding tussen de door het model geïmpliceerde verwachte geïnformeerde aankomsten en het totaal aan verwachte aankomsten. Ze kent niet iedere waargenomen of toekomstige transactie een objectieve kans toe.
Q2Betekent een hogere PIN dat een aandeel beter zal presteren?
Nee. PIN schat informatiegerelateerde orderstroom onder een specifiek model. Rendementverbanden in een historische steekproef maken PIN geen zelfstandige voorspelling en tonen niet aan dat een handelsstrategie na kosten rendement oplevert.
Q3Wat is het verschil tussen PIN en VPIN?
De klassieke PIN past een parametrisch mengmodel toe op aantallen koop- en verkooporders per tijdsperiode. VPIN gebruikt volumebuckets en een onbalans op basis van een volumeklok. Aannames, invoer en interpretatie verschillen; beweringen over de voorspellende prestaties van VPIN zijn bovendien betwist.
Q4Waarom kunnen twee PIN-schattingen voor hetzelfde effect verschillen?
Ze kunnen andere regels voor transactierichting, handelsplatformen, periodeduur, steekproefvensters, modelvarianten, startwaarden of optimalisatiemethoden gebruiken. Grensoplossingen en gegevensfouten kunnen eveneens invloed hebben. Vergelijk schattingen pas nadat die keuzes op elkaar zijn afgestemd en zijn gedocumenteerd.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat stelt ε voor in het symmetrische klassieke PIN-model?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
Heldere definities van belangrijke optiebegrippen, van calls, puts en optieketens tot IV, Greeks, open interest en max pain
Bekijk de optiewoordenlijst