

MBS-TBA versus een gespecificeerde pool: wat staat vóór levering vast?
Lees wat bij een MBS-TBA openblijft, hoe de 48-uursregel werkt en waarom een gespecificeerde hypotheekpool duurder kan zijn.
In deze gidsWat betekent TBA bij een MBS-transactie?
Korte samenvatting
Een mortgage-backed security (MBS) is gedekt door een afgebakende pool hypotheekleningen. Bij een TBA-transactie spreken koper en verkoper een toekomstige aankoop of verkoop van toegestane agency-MBS af voordat de verkoper de te leveren pool of CUSIP bekendmaakt. De categorie van het effect, de looptijd, coupon, hoofdsom, prijs en afwikkelingsdatum worden wel vastgelegd. Bij een transactie in een gespecificeerde pool is de concrete pool vanaf het begin bekend. Leveringsregels verbinden de twee markten, maar toegestane pools kunnen nog altijd verschillen in vervroegde-aflossingsgedrag en waarde.
Wat betekent TBA bij een MBS-transactie?
TBA staat voor “to be announced” (later bekend te maken). Op de Amerikaanse agency-hypotheekmarkt is het een termijntransactie in een bepaalde categorie mortgage-backed securities (MBS), waarbij de precieze hypotheekpool en CUSIP later worden bekendgemaakt. Het betekent niet dat de koper een onbekende prijs accepteert of dat de verkoper willekeurig een hypotheekobligatie mag kiezen. De partijen leggen eerst de voorwaarden vast; daarna volgt de poolinformatie volgens de meldingsregels van de markt.
Het contract en het effect zijn niet hetzelfde. Een MBS is gedekt door hypotheken die al in een effect zijn samengevoegd. Een TBA is de afspraak om effecten van een bepaald type op een toekomstige afwikkelingsdatum uit te wisselen. SIFMA omschrijft een contract met uitgestelde levering als een toekomstige aankoop of verkoop van MBS waarbij bepaalde poolgegevens nog niet aan de koper zijn bekendgemaakt. De organisatie beschrijft de markt als een manier om vooruit te handelen in MBS uitgegeven door Fannie Mae, Freddie Mac en Ginnie Mae. De precieze TBA-producten en leveringsnormen hangen af van de instantie, looptijd, coupon en toepasselijke marktregels. Deze gids gaat over Amerikaanse agency pass-throughs voor eengezinswoningen en de markt voor Uniform Mortgage-Backed Securities (UMBS); private-label effecten en tranches van collateralized mortgage obligations (CMO's) hebben een andere structuur. Zie SIFMA's gangbare MBS-marktbegrippen en de pagina over TBA-marktbeheer en het Uniform Practices Manual.
“To be announced” beschrijft dus het tijdstip waarop de transactiegegevens worden gemeld. Het belooft niet dat de onderliggende hypotheken pas na het sluiten van de transactie worden gecreëerd. De verkoper kan al toegestane effecten bezitten, bezig zijn een leverbare pool samen te stellen of verwachten effecten uit hypotheekleningen te creëren. Wat nog openstaat, is de identiteit van de pool binnen de leveringscategorie die het contract toestaat.
Wat wordt bij het sluiten afgesproken en wat blijft nog open?
Bij het sluiten leggen koper en verkoper de product- of instantiecategorie, hypotheeklooptijd, coupon, hoofdsom, dollarprijs en afwikkelingsdatum vast. Het concrete poolnummer en de CUSIP worden doorgaans later gemeld. Voor TBA-toegestane UMBS beschrijft Fannie Mae dat looptijd, coupon, nominale waarde, prijs en afwikkelingsdatum worden vastgelegd, terwijl poolnummer en CUSIP pas op de 48-uursdag bekend worden. De volledige handelsbevestiging en de toepasselijke conventies bepalen de exacte voorwaarden.
| Bekend wanneer de TBA wordt afgesproken | Meestal later bekendgemaakt |
|---|---|
| Instantie of toegestane productcategorie | Specifiek pool- of groepsnummer |
| Hypotheeklooptijd en coupon | CUSIP van elke leverbare pool |
| Hoofdsom en overeengekomen prijs | Samenstelling van het onderpand per pool |
| Contractuele afwikkelingsdatum | Verdeling van de geleverde hoofdsom over pools |
Neem als vereenvoudigd prijsvoorbeeld dat een koper $1,000,000 hoofdsom ontvangt tegen 99.50 per $100 hoofdsom. $1,000,000 × 0.995 is $995,000, vóór afwikkelingsaanpassingen en transactiekosten. De rekensom laat de overeengekomen prijsconventie zien; ze identificeert de pool niet, voorspelt geen toekomstige kasstromen en is geen actuele notering.
Een nog niet bekende CUSIP is geen vrijbrief. Een TBA-contract is gebonden aan een standaard productomschrijving en leveringsvoorwaarden. Als twee tickets verschillen in instantie, looptijd, coupon, bedrag, prijs of afwikkelingsdatum, zijn ze niet gelijkwaardig alleen omdat beide “TBA” heten. Controleer de volledige omschrijving en vertrouw niet alleen op deskjargon als “30 jaar” of “huidige coupon”.
Hoe maken leveringsregels een TBA-transactie mogelijk?
De markt kan een brede categorie pools verhandelen voordat de uiteindelijke CUSIP is gekozen, omdat alleen effecten die aan vastgestelde leveringsnormen voldoen aan het contract mogen worden toegewezen. SIFMA's Uniform Practices Manual bevat richtlijnen voor kennisgeving, afwikkeling en “good delivery” (correcte levering). De regels behandelen onder meer het geleverde product, poolinformatie, hoofdsom, timing en afwikkelingsproces. Tegenpartijen kunnen ook voorwaarden voor een specifieke transactie afspreken; een samenvatting van de standaardpraktijk vervangt daarom niet de daadwerkelijke bevestiging.
Deze regels ondersteunen een praktische aanname van homogeniteit: pools die aan de leveringscriteria voldoen, kunnen als voldoende vergelijkbaar worden behandeld om tegen één standaardprijs te handelen. Zo zijn Fannie Mae- en Freddie Mac-UMBS gestandaardiseerd, zodat kwalificerende UMBS van beide ondernemingen onder de toepasselijke voorwaarden in de uniforme TBA-markt kunnen worden geleverd. Die standaardisatie helpt liquiditeit te creëren voor een groot aantal onderliggende hypotheekleningen.
Vergelijkbaar voor levering betekent niet identiek als belegging. Twee pools met dezelfde opgegeven looptijd en coupon kunnen verschillen in leningsaldi, regio, bewoning, ouderdom van de lening en andere onderpandgegevens. Die kenmerken kunnen vervroegde aflossingen en verwachte kasstromen beïnvloeden. Correcte levering toont aan dat effecten aan de transactieregels voldoen; ze garandeert niet dat krediet-, markt-, liquiditeits- of vervroegde-aflossingsrisico gelijk is. Zie SIFMA's actuele richtlijnen voor correcte levering in hoofdstuk 8 en Freddie Macs uitleg over TBA-toegestane hypotheken en hypotheken met bijzondere kenmerken.
“TBA-toegestaan” en “TBA-transactie” betekenen ook niet hetzelfde. TBA-toegestaan beschrijft een effect dat aan de leveringscriteria van een relevant TBA-contract kan voldoen. Een TBA-transactie is de overeenkomst tussen tegenpartijen. Een gespecificeerde pool kan in aanmerking komen voor levering in een passende TBA, terwijl een andere pool met bijzondere kenmerken buiten de toegestane categorie kan vallen. Controleer het effect en de contractvoorwaarden; ga er niet van uit dat elke agency-MBS in elke TBA kan worden geleverd.
Wat gebeurt er op de 48-uursdag?
De “48-uursdag” is het geplande moment vóór afwikkeling waarop de verkoper de pool- of groepsgegevens verstrekt waarmee de effecten kunnen worden geïdentificeerd. SIFMA's 48-uursregel koppelt de kennisgeving aan de werkdag vóór de overeengekomen afwikkeling en aan de toepasselijke uiterste tijd. Het is geen algemene opdracht om vanaf een willekeurig moment precies 48 klokuren terug te tellen. De details en deadline hangen af van marktpraktijk, communicatiekanaal, tegenpartijen en eventuele actuele berichten over verlenging of verstoring.
Na de kennisgeving kan de koper de poolgegevens vergelijken met de handelsomschrijving en leveringsvereisten. De verkoper moet de effecten op de afwikkelingsdatum nog steeds in correcte vorm leveren; de koper moet de transactie volgens de voorwaarden financieren. Een late of onvolledige kennisgeving kan gevolgen hebben voor tijdige levering. De precieze remedies en termijnen hangen af van de toepasselijke praktijk en overeenkomst. Lees SIFMA's hoofdstuk over poolmeldingen samen met de actuele handleiding en handelsbevestiging.
MBS-kennisgevings- en afwikkelingsdata worden gepubliceerd in een kalender per productklasse. Niet alle productklassen hebben in een maand dezelfde afwikkelingsdatum; weekends en feestdagen beïnvloeden de planning. Wie de “48-uursdag” controleert, moet eerst de contractklasse en afwikkelingsdatum vaststellen en daarna de bijbehorende kennisgevingsdatum en deadline gebruiken. SIFMA beheert de actuele MBS-kalender voor kennisgeving en afwikkeling. Neem geen datum over uit een vorig jaar of een andere klasse.
De volgorde bestaat uit drie aparte gebeurtenissen: de TBA-voorwaarden afspreken, de vereiste poolinformatie vóór de toepasselijke deadline ontvangen en daarna effecten en geld uitwisselen op de afwikkelingsdatum. De tweede stap identificeert waarmee aan de leveringsverplichting wordt voldaan; de oorspronkelijke prijs wordt niet opnieuw onderhandeld telkens wanneer de markt beweegt.
Waarin verschilt een transactie in een gespecificeerde pool?
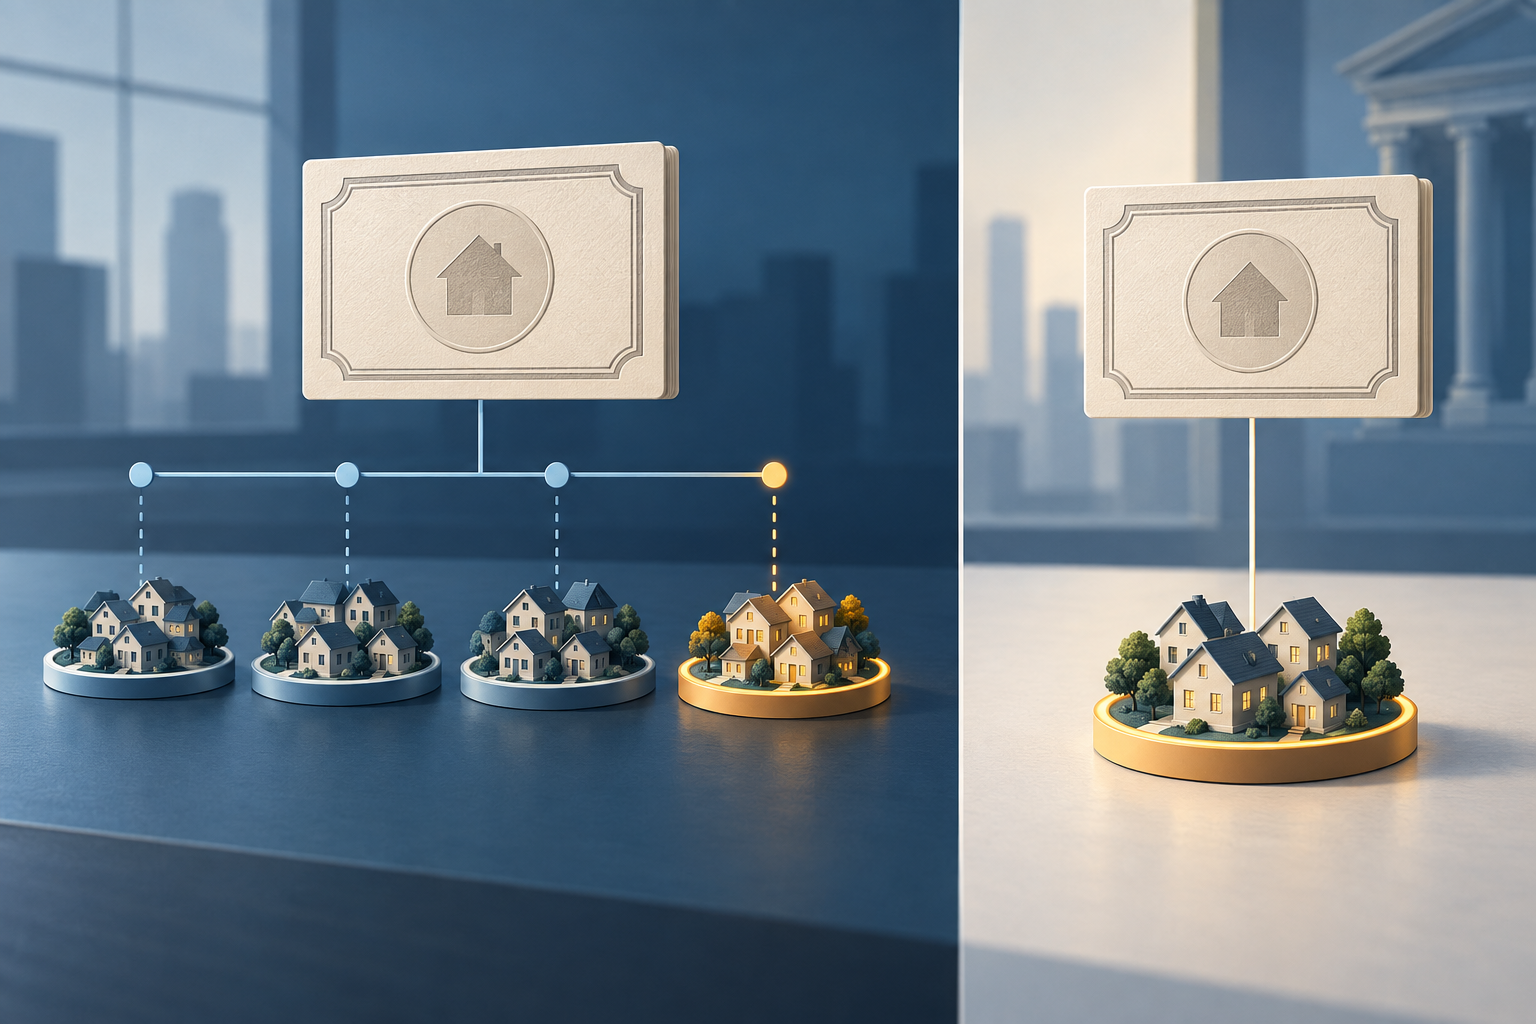
Bij een transactie in een gespecificeerde pool zijn het poolnummer en de CUSIP bekend wanneer partijen de transactie sluiten. De koper kan het geïdentificeerde onderpand beoordelen voordat die zich aan de prijs bindt. Bij een TBA-transactie accepteert de koper een categorie effecten die aan de leveringsregels van het contract moet voldoen; de concrete pool wordt later genoemd. Fannie Mae's overzicht van MBS-handel licht dit verschil toe en legt uit dat gespecificeerde pools met extra onderpandwaarde tegen een andere prijs kunnen worden verhandeld dan een vergelijkbare TBA.
“Gespecificeerde pool” betekent niet automatisch “niet TBA-toegestaan”. Een pool met een bekende CUSIP kan nog steeds aan de leveringscriteria van een passende TBA voldoen. De verkoper kan die pool dan leveren tegen een open TBA, of partijen kunnen vanaf het begin een transactie afspreken die precies dat effect vastlegt. Sommige effecten met ongebruikelijke onderpandkenmerken komen helemaal niet in aanmerking voor TBA-levering. De precieze relatie hangt af van product en contractregels.
De keuze bepaalt wat de koper bij uitvoering weet. Een TBA biedt blootstelling aan een gestandaardiseerde leveringscategorie zonder één pool te selecteren. Een gespecificeerde transactie geeft zekerheid over de poolidentiteit, maar die zekerheid kan samengaan met een prijsverschil, lagere liquiditeit of de noodzaak poolgegevens te beoordelen. Geen van beide labels vertelt of de transactie geschikt is; ze beschrijven hoe het te leveren effect wordt geïdentificeerd en geprijsd.
Waarom kan een gespecificeerde pool met een premie worden verhandeld?
Sommige beleggers waarderen de onderpandkenmerken van een pool omdat die het vervroegde-aflossingsgedrag of de stabiliteit van kasstromen kunnen veranderen. Een pool met bepaalde groepen leners of woningtypen kan voor een koper meer waard zijn dan de brede TBA-leveringscategorie. Dealers kunnen dan een “pay-up” noteren: een extra prijs boven de dollarprijs van een vergelijkbare TBA. Fannie Mae noemt leningen op beleggingsvastgoed, kleinere leningsaldi en geografische concentratie als voorbeelden van kenmerken van gespecificeerde pools. Dat is geen universele rangorde; marktwaarderingen kunnen veranderen.
Neem een zuiver hypothetische transactie met $1,000,000 hoofdsom. Als een vergelijkbare TBA op 99.50 staat en voor een gespecificeerde pool een pay-up van 0.25 punt geldt, is de illustratieve prijs 99.75. Een kwart procent van de hoofdsom is $2,500, vóór afwikkelingsaanpassingen en kosten. Dit voorbeeld toont alleen de rekensom. Het is geen notering, voorspelling van poolprestaties of bewijs dat het gespecificeerde effect beter zal presteren.
Een pay-up is geen aparte coupon of gegarandeerd extra rendement. Het is een hogere aankoopprijs voor een pool waarvan de kenmerken op dat moment door de markt worden gewaardeerd. Als vervroegde aflossingen anders uitvallen dan verwacht, hypotheekrentes veranderen of de pool moeilijker verkoopbaar wordt, kan de gerealiseerde waarde afwijken van de oorspronkelijke redenering van de koper. Lees voor de rentegevoeligheid ook waarom obligatiefondsprijzen kunnen dalen als de rente stijgt en de gids over duration en convexiteit van obligaties.
Waarom gebruiken kredietverstrekkers TBA's om hun hypotheekportefeuille in opbouw af te dekken?
Een kredietverstrekker kan afspreken agency-MBS vooruit te verkopen terwijl die nog hypotheekleningen verstrekt en afrondt. Een TBA-prijs kan helpen veranderingen in de secundaire markt op te vangen voordat de uiteindelijke pool is samengesteld. Fannie Mae beschrijft dat kredietverstrekkers TBA-effecten gebruiken om hun hypotheekportefeuille in opbouw af te dekken; dealers en beleggers zetten ze ook in voor financiering en portefeuillebeheer. Dankzij het gestandaardiseerde contract kan een grotere markt handelen dan wanneer iedere transactie meteen een pool-CUSIP nodig had.
De afdekking blijft onvolmaakt, omdat toekomstige leningen en de uiteindelijke pool niet zeker zijn. Sommige leners ronden hun lening mogelijk niet af, leningen kunnen buiten de geplande poolvereisten vallen en de uiteindelijke pool kan afwijken van de brede TBA-categorie. De TBA-prijs en die van een specifieke pool kunnen ook anders bewegen. Daardoor blijven risico's bestaan rond het wegvallen van leningen, de basis, vervroegde aflossingen en levering, zelfs met een compenserende TBA-positie.
Een TBA-contract zet de hypotheekrente van een lener op zichzelf niet vast. Een hypotheekaanbod, rentevastperiode, prijsstelling door de kredietverstrekker, leningvoorwaarden, kosten en het afdekkingsbeleid zijn afzonderlijke onderdelen. De MBS-markt kan de economie van hypotheken beïnvloeden, maar een verandering in één TBA-notering vertaalt zich niet automatisch in dezelfde verandering voor elk particulier hypotheekaanbod.
Voor beleggers geldt hetzelfde onderscheid bij het beoordelen van een hedge. Een TBA-positie kan een deel van de brede prijsblootstelling aan agency-MBS compenseren, maar niet noodzakelijk het aflossingsprofiel of de liquiditeit van een specifieke pool. Een hedge-ratio die alleen op hoofdsom is gebaseerd, kan verschillen in duration, coupon, afwikkelingstijd en onderpand missen. Een contract kan één risico verkleinen terwijl andere blijven bestaan.
Wat controleer je vóór je een MBS-transactie vergelijkt of afwikkelt?
Begin met de handelsbevestiging. Controleer de instantie of productcategorie, hypotheeklooptijd, coupon, hoofdsom, overeengekomen dollarprijs en afwikkelingsdatum, en kijk of het contract een TBA of pool-specifiek is. Controleer daarna de pool of CUSIP als die al is toegewezen, de conventie voor oorspronkelijke en huidige hoofdsom en of het effect aan de toepasselijke leveringsvereisten voldoet. Productlabels en deskjargon zijn onvoldoende om een verschil op te lossen.
Maak vervolgens onderscheid tussen de transactieprijs en de waarde van toekomstige hypotheekkasstromen. Controleer de actuele poolfactor en beschikbare onderpandgegevens. Vergelijk een eventuele pay-up voor een gespecificeerde pool met de TBA-prijs voor dezelfde looptijd en coupon en vraag welk poolkenmerk het verschil verklaart. Een prijspremie kan verwachtingen over vervroegde aflossingen of schaarste weerspiegelen, maar bewijst geen gerealiseerd hoger rendement.
Controleer tot slot de kennisgevings- en afwikkelingsdata voor de betreffende klasse, de deadline voor poolmeldingen, de financiering en eventuele actuele operationele berichten. Ga er niet van uit dat alle hypotheekproducten op één maandelijkse datum afwikkelen of dat de nominale 48-uursregel voor elke transactie dezelfde deadline oplevert. Gebruik voor operationele vragen het actuele SIFMA Uniform Practices Manual en de bevestiging van de partijen.
Het praktische onderscheid is eenvoudig: bij een TBA-transactie staan categorie, prijs en afwikkelingsvoorwaarden vast voordat de exacte pool wordt genoemd; bij een transactie in een gespecificeerde pool wordt het effect bij uitvoering vastgelegd. Leveringsregels verbinden beide markten, terwijl verschillen in onderpand, vervroegde aflossing, liquiditeit en afwikkeling relevant blijven. Deze gids beschrijft Amerikaanse agency-MBS-conventies en is geen beschrijving van elk contract of aanbeveling om te handelen.
Veelgestelde vragen
Q1Ken ik de CUSIP wanneer ik een TBA-transactie sluit?
Meestal niet. Partijen spreken een bepaalde productcategorie en afwikkelingsvoorwaarden af; de verkoper levert de poolinformatie later vóór de toepasselijke deadline. Bij een pool-specifieke transactie wordt de CUSIP bij het sluiten genoemd.
Q2Is elke gespecificeerde pool uitgesloten van TBA-levering?
Nee. Sommige gespecificeerde pools voldoen aan de voorwaarden van een passende TBA; andere kunnen door bijzondere kenmerken buiten de regels vallen. De geschiktheid hangt af van het effect en de actuele leveringsregels.
Q3Betekent de 48-uursdag altijd precies 48 klokuren?
Nee. De regel is gekoppeld aan een werkdag, een toepasselijke deadline en de afwikkelingspraktijk. Controleer de contractklasse, de actuele SIFMA-kalender, de meldingsmethode en de handelsbevestiging.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Welk gegeven wordt bij het sluiten van een standaard TBA-transactie doorgaans pas later bekendgemaakt?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Lees de uitgebreide gidsCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gidsPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gids