

Fama–MacBeth-regressie: risicopremies in twee stappen uitgelegd
Volg de tweestapsprocedure van Fama–MacBeth, van tijdreeksbeta’s tot dwarsdoorsnedeprijzen van risico per datum, en onderscheid daarna de standaardfout, de correctie van Shanken en HAC-inferentie.
In deze gidsDe methode schat prijzen voor blootstelling, geen enkele tijdreeksbèta
Korte samenvatting
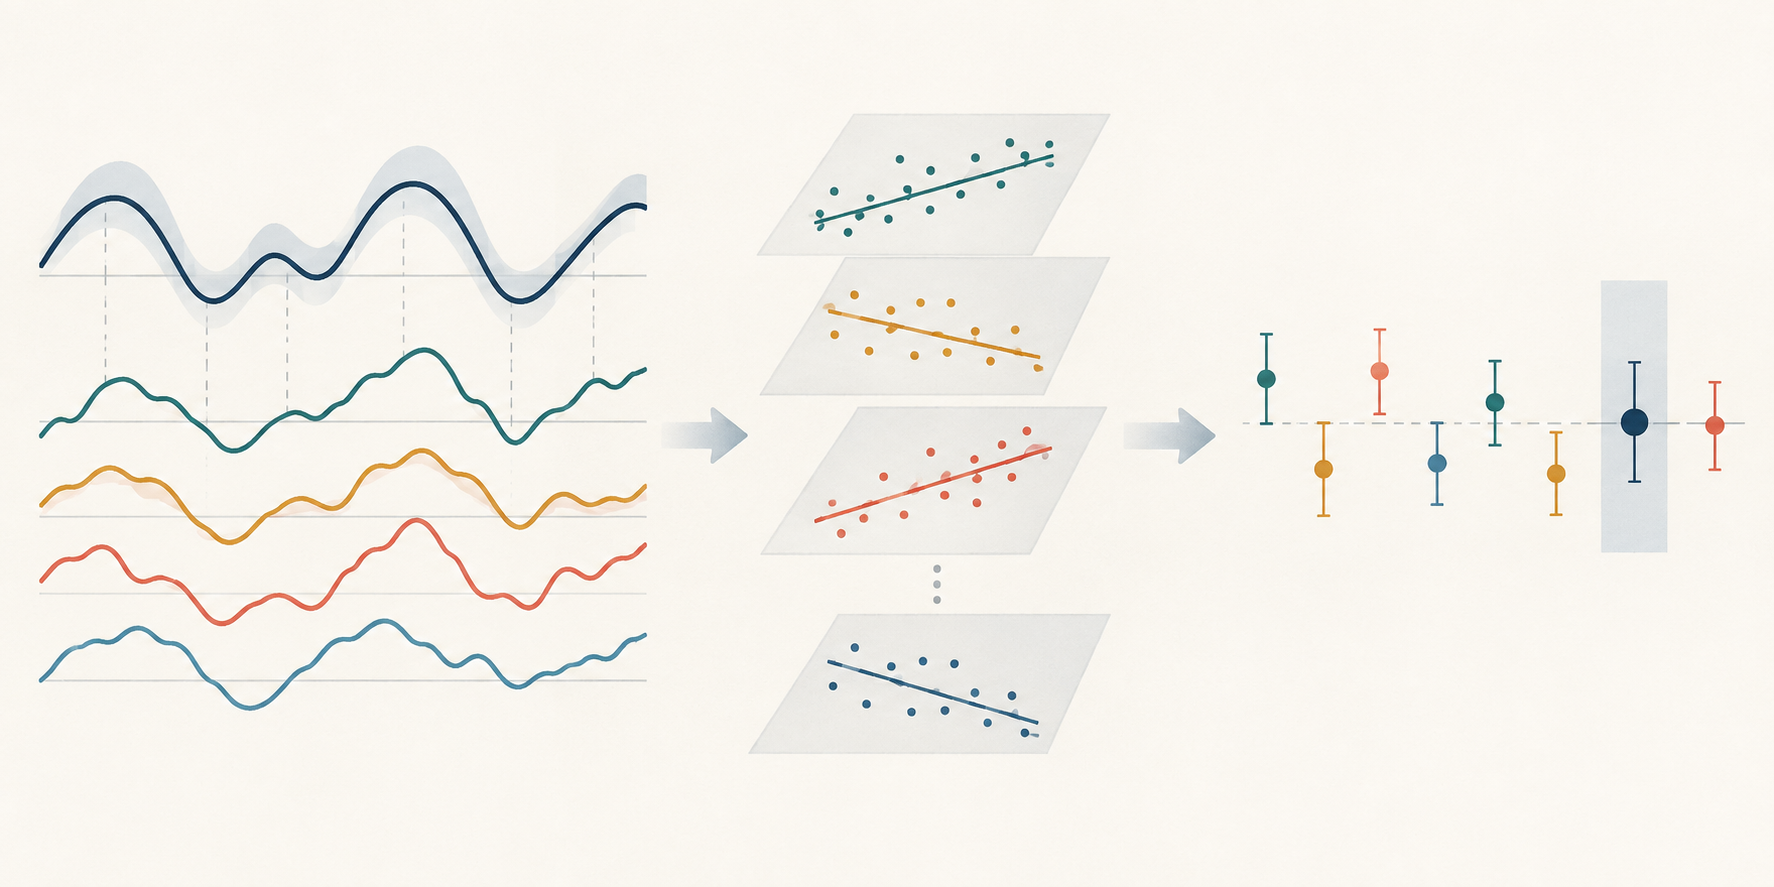
De Fama–MacBeth-procedure schat de factorblootstelling van elk testactivum op basis van de tijdreeks, regressieert op iedere datum de rendementen van verschillende activa op die geschatte blootstellingen en neemt vervolgens het tijdsgemiddelde van de geschatte risicoprijzen. De tijdreeks van hellingen vormt de basis voor de gebruikelijke onzekerheidsberekening. De standaardfout van de tweede stap houdt niet automatisch rekening met geschatte bèta’s, seriële afhankelijkheid of een verkeerd gespecificeerd prijsmodel; een significant gemiddelde van de risicoprijzen is bovendien geen schatting van handelswinst.
De methode schat prijzen voor blootstelling, geen enkele tijdreeksbèta
Een factorbèta en de risicoprijs van een factor beantwoorden verschillende vragen. Een bèta beschrijft hoe het rendement van een activum meebewoog met een factor in de tijdreeksregressie van de eerste stap. Een risicoprijscoëfficiënt, vaak genoteerd als \(\lambda\), beschrijft hoe rendementen verschillen tussen activa met verschillende geschatte bèta’s in de dwarsdoorsnederegressie van de tweede stap. De Fama–MacBeth-procedure schat voor elke datum een risicoprijs en vat die schattingen vervolgens samen over de tijd.
Deze opzet is nuttig wanneer de onderzoeksvraag is of blootstelling aan een voorgestelde risicofactor samenhangt met gemiddelde rendementen binnen een gekozen verzameling aandelen of portefeuilles. Het is een statistische assetpricingprocedure, geen causaal onderzoeksontwerp. Ook bepaalt de methode op zichzelf geen portefeuille die met de op dat moment beschikbare informatie verhandelbaar zou zijn.
In het oorspronkelijke onderzoek van Fama en MacBeth werden herhaalde dwarsdoorsnederegressies van risico en rendement toegepast op NYSE-aandelen. Later werk, waaronder de empirische toetsen van Fama en French, maakte maandelijkse dwarsdoorsnedehellingen tot een bekende manier om gemiddelde risicoprijzen te schatten en te toetsen. Je begrijpt de procedure het best als twee gekoppelde schattingsproblemen, elk met eigen aannames.
Eerste stap: schat de blootstelling van elk testactivum
Schat voor elk activum of elke testportefeuille \(i\) een tijdreeksregressie zoals:
\[ r^{e}_{i,t} = \alpha_i + \boldsymbol{\beta}_i^\top \mathbf{f}_t + \varepsilon_{i,t}, \] waarbij \(r^{e}_{i,t}\) het excess rendement van het activum is, \(\mathbf{f}_t\) de vector van factorrendementen op datum \(t\) en \(\boldsymbol{\beta}_i\) de blootstellingsvector. De fitted value \(\hat{\boldsymbol{\beta}}_i\) wordt een verklarende variabele in de tweede stap. Een voorbeeld met alleen de marktfactor heeft één bèta; een multifactorvoorbeeld heeft voor elke factor één geschatte loading.
De eerste stap vereist voldoende tijdreeksvariatie in de factoren om de hellingen te schatten. Een lang venster kan meer waarnemingen opleveren, maar ook verschillende marktregimes mengen. Een kort venster kan recente blootstelling weerspiegelen, maar maakt de bèta’s mogelijk ruisachtig. Vermeld de rendementsfrequentie, de steekproefdata, de factorconstructie, regels voor ontbrekende data, de behandeling van het intercept en het schattingsvenster.
Dit is geen algemene instructie om elke bèta over de volledige steekproef te schatten. Bij een ex-posttoets van assetpricing kunnen bèta’s op basis van de volledige steekproef de onderzochte periode beschrijven. Bij een historische handelssimulatie lekt een bèta die met toekomstige waarnemingen is geschat echter informatie terug in de tijd. Daarvoor is een point-in-time-bètaschatting nodig die is gebaseerd op gegevens die vóór elke gesimuleerde beslissing beschikbaar waren.
Tweede stap: prijs blootstellingen in de dwarsdoorsnede van elke datum
Regressieer op iedere datum \(t\) de rendementen van de testactiva op die datum op de bèta’s uit de eerste stap:
\[ r^{e}_{i,t} = \lambda_{0,t} + \hat{\boldsymbol{\beta}}_i^\top \boldsymbol{\lambda}_t + \eta_{i,t}. \] Hier bevat \(\boldsymbol{\lambda}_t\) de risicoprijzen voor die specifieke datum. Bij één factor meet de dwarsdoorsnedehelling \(\lambda_t\) op die datum het rendementsverschil dat samenhangt met één eenheid verschil in geschatte bèta. Het intercept \(\lambda_{0,t}\) is een afzonderlijk dwarsdoorsnede-intercept. Of het vrij moet worden geschat, beperkt of geïnterpreteerd als rendement bij bèta nul, hangt af van het getoetste model en van de vraag of ruwe of excess rendementen worden gebruikt.
De tweede regressie vergelijkt activa op één datum; het is geen tweede tijdreeksregressie. De fit hangt af van het aantal en de samenstelling van de testactiva, de spreiding in hun geschatte bèta’s en de correlatie tussen die bèta’s. Als bèta’s tussen activa nauwelijks verschillen, bevat de dwarsdoorsnede weinig informatie om de ene risicoprijs van de andere te onderscheiden. Veel bijna identieke activa toevoegen creëert geen blootstellingsvariatie die er niet is.
Door de regressie te herhalen ontstaat de reeks \(\hat{\boldsymbol{\lambda}}_1,\ldots,\hat{\boldsymbol{\lambda}}_T\). De Fama–MacBeth-schatting voor factor \(k\) is het tijdsgemiddelde:
\[ \bar{\lambda}_k = \frac{1}{T}\sum_{t=1}^{T}\hat{\lambda}_{k,t}. \] Het gemiddelde heeft dezelfde rendementseenheid en -frequentie als de rendementen in de tweede stap. Als dwarsdoorsneden gewogen zijn, datums ontbreken of het universum van activa verandert, beïnvloeden die keuzes de betekenis van het gemiddelde en moeten ze worden vermeld.
Een rekenvoorbeeld scheidt één maand van het gemiddelde
Stel dat drie testportefeuilles in de eerste stap geschatte markt-bèta’s hebben van (0.5), (1.0) en (1.5). In één hypothetische maand zijn hun excess rendementen (0.3\%), (0.8\%) en (1.3\%). Deze drie punten liggen op:
\[ r^{e}_{i,t} = -0.2\% + 1.0\%\times\hat{\beta}_{i}. \] Voor die maand is de geschatte helling 1.0 procentpunt per bèta-eenheid en het intercept (-0.2\%). Deze exacte fit is bewust klein en illustratief; ze bewijst niet dat markt-bèta wordt geprijsd, en drie punten vormen geen bruikbare empirische toets.
Stel nu dat de helling van de tweede stap in zes afzonderlijke maanden wordt geschat en per bèta-eenheid achtereenvolgens (0.8\%), (-0.4\%), (1.0\%), (-0.2\%), (0.6\%) en (0.0\%) bedraagt. Het rekenkundige gemiddelde is:
\[ (0.8 - 0.4 + 1.0 - 0.2 + 0.6 + 0.0)/6 = 0.3\%\text{ per maand}. \] De helling van de eerste maand is niet de uiteindelijke Fama–MacBeth-schatting. Die schatting is het gemiddelde van de zes datumgebonden hellingen. De negatieve maanden blijven meetellen; alleen positieve maanden selecteren verandert het estimand en voegt een selectiestap toe. Deze verzonnen cijfers laten alleen de berekening zien, geen marktresultaat en geen bewering dat een factor rendement voorspelt.
De gebruikelijke standaardfout gebruikt tijd als inferentiedimensie
Neem bij de eenvoudigste berekening de steekproefstandaarddeviatie \(s_\lambda\) van de \(T\) maandelijkse hellingschattingen en deel die door \(\sqrt{T}\):
\[ \operatorname{SE}(\bar{\lambda}) = \frac{s_\lambda}{\sqrt{T}}. \] De bijbehorende t-statistiek is de geschatte gemiddelde helling gedeeld door die standaardfout. Deze berekening gebruikt tijd als herhaalde dimensie om de onzekerheid van de gemiddelde risicoprijs te schatten. Het aantal activa \(N\) bepaalt hoe goed elke maandelijkse dwarsdoorsnede een helling kan schatten; het vervangt \(T\) niet in de standaardfout van het tijdsgemiddelde.
Voor de zes illustratieve hellingen hierboven is de steekproefstandaarddeviatie ongeveer 0.576 procentpunt per maand. Delen door \(\sqrt{6}\) geeft een conventionele standaardfout van ongeveer 0.235 procentpunt; (0.3/0.235) is ongeveer 1.28. Zes waarnemingen zijn veel te weinig voor een betrouwbare significantiebeoordeling. De berekening laat alleen zien dat een positief gemiddelde en een nauwkeurig geschat gemiddelde niet hetzelfde betekenen.
De gebruikelijke standaardfout is ook afhankelijk van voorwaarden voor de tijdreeks van hellingen. Als de schattingen \(\hat{\lambda}_{k,t}\) serieel afhankelijk zijn, kan een standaardfout die onafhankelijke waarnemingen aanneemt de onzekerheid verkeerd weergeven. Bij een korte steekproef of een veranderende activasamenstelling kunnen asymptotische t-statistieken bijzonder kwetsbaar zijn. Rapporteer de lengte en frequentie van de \(\lambda_t\)-reeks, niet alleen het aantal activa in de dwarsdoorsnede.
Fama–MacBeth en pooled OLS leveren niet altijd andere puntschattingen op
Fama–MacBeth wordt soms tegenover pooled panelregressie gezet alsof de methoden noodzakelijk verschillende hellingen opleveren. Er is een belangrijke speciale situatie. Als op elke datum dezelfde activa voorkomen, de bèta-regressoren niet in de tijd veranderen en elke maandelijkse dwarsdoorsnede hetzelfde ordinary-least-squaresontwerp gebruikt, is het gemiddelde van de datumgebonden OLS-coëfficiënten gelijk aan de gemeenschappelijke hellingscoëfficiënt van pooled OLS. Beide vatten dezelfde gebalanceerde verzameling dwarsdoorsnederegressies samen.
Die gelijkheid kan verdwijnen als de activaverzameling of gewichten per datum veranderen, bèta’s in de tijd variëren, het panel ongebalanceerd is, regressies verschillende controles gebruiken of het pooled model extra beperkingen oplegt. In die gevallen kunnen de methoden datums of waarnemingen anders wegen en een andere steekproefvraag beantwoorden. Kies geen methode alleen op basis van de naam; specificeer de ontwerp matrix, de weging en de doelcoëfficiënt.
Zelfs als de puntschattingen overeenkomen, kan de onzekerheidsberekening verschillen. Fama–MacBeth-inferentie gebruikt de tijdsvariatie van de dwarsdoorsnedehellingen. Een pooled regressie vereist een covariantiematrixschatter die past bij de foutenstructuur van het panel. Standaardfouten geclusterd per datum of activum, een tweerichtingscovariantie of een HAC-schatting voor tijdreeksen berusten elk op andere aannames; het model pooled of Fama–MacBeth noemen maakt geen van die methoden vanzelf correct.
Geschatte bèta’s en HAC behandelen verschillende onzekerheden
De tweede stap behandelt \(\hat{\boldsymbol{\beta}}_i\) alsof die bekend is, hoewel ze uit een geschatte eerste-stapregressie komt. Fout in een gegenereerde regressore kan de schatting van de risicoprijs en de onzekerheid daarvan beïnvloeden. De analyse van Shanken leidt een correctie af voor inferentie over bèta-pricing binnen een specifieke assetpricingopzet; het is geen universele vermenigvuldigingsfactor die elk tweestapsontwerp repareert. Later onderzoek bestudeert asymptotisch gedrag en alternatieve schatters onder andere voorwaarden. Vermeld de gebruikte correctie of inferentiemethode en de aannames die haar relevant maken.
Seriële correlatie in \(\hat{\lambda}_{k,t}\) is een ander probleem. Overlappende rendementen over meerdere maanden kunnen er bijvoorbeeld toe leiden dat aangrenzende hellingen uit de tweede stap dezelfde rendementswaarnemingen delen. Een heteroskedasticiteits- en autocorrelatieconsistente covariantiematrixschatter (HAC), zoals Newey–West, past de geschatte variantie van het tijdsgemiddelde aan voor seriële afhankelijkheid tot een gekozen lagvenster. HAC voegt de schattingsfout van bèta’s uit de eerste stap niet terug toe, herstelt geen verkeerd gespecificeerde factoren en verhelpt geen look-ahead bias. Omgekeerd vervangt een Shanken-correctie de controle op afhankelijkheid in de lambda-reeks niet.
Jagannathan en Wang en Shanken en Zhou analyseren de eigenschappen van procedures voor bèta-pricing onder specifieke model- en steekproefvoorwaarden. Hun resultaten zijn reden om het gebruikte tweestapsontwerp te beschrijven in plaats van een algemene regel te herhalen dat gewone Fama–MacBeth-fouten altijd te klein of altijd geldig zijn. Rapporteer of bèta’s één keer worden geschat of bijgewerkt, hoe afhankelijkheid in de lambda-reeks wordt behandeld, of een correctie voor geschatte bèta’s wordt gebruikt en waarom die keuze bij de onderzoeksvraag past.
Een significante gemiddelde risicoprijs is geen schatting van handelswinst
Een positief gemiddelde \(\lambda\) dat statistisch van nul kan worden onderscheiden, betekent dat activa met een hogere geschatte blootstelling binnen de gekozen testactivaverzameling, factordefinitie, bèta’s en inferentieprocedure in de steekproef gemiddeld een hoger rendement hadden. Het toont niet aan dat een belegger dat verschil na kosten had kunnen verdienen, dat de factor een causale bron van rendement is of dat het prijsmodel juist is.
De uitkomst kan veranderen wanneer de factoren, steekproefperiode, portefeuilleconstructie, bèta-venster, testactiva of wegingsmethode veranderen. Zoeken tussen veel factoren, steekproefdelen en specificaties voegt een probleem van multiple testing toe. Een toets van één geschatte risicoprijs vat evenmin de gezamenlijke prijsfouten voor alle activa samen. Vermeld of een resultaat een conditionele samenhang, een modelgebaseerde prijstoets of een out-of-samplevoorspelling is; gebruik die labels niet door elkaar.
Voor een live of gesimuleerde strategie moeten blootstellingen en portefeuillegewichten worden gevormd met uitsluitend informatie die op dat moment beschikbaar was. De strategie vereist ook uitvoerbare instapprijzen, turnover, handelskosten, financiering, capaciteit en een herbalanceringsregel. De factorbèta is een blootstellingsschatting; de gemiddelde \(\lambda\) is niet het rendement van een portefeuille die automatisch die bèta-premie ontvangt. Zie voor verwante begrippen de gidsen over factorloadings en factormodellen, robuuste standaardfouten en HAC en ranginformatiecoëfficiënten.
Beschrijf het ontwerp zodat een andere onderzoeker het kan reproduceren
Een interpreteerbaar resultaat identificeert de testactiva, factorrendementen, de risicovrije reeks indien gebruikt, de rendementseenheden, de datumfrequentie en de steekproefperiode. Noteer ook hoe elke bèta is geschat, of het venster van de eerste stap overlapt met de testperiode van de tweede stap, welke activa op elke datum worden opgenomen, hoe ontbrekende rendementen en veranderende samenstelling worden behandeld, of dwarsdoorsneden gewogen zijn en of een intercept wordt opgenomen of beperkt.
Rapporteer voor de inferentie het volledige aantal datumgebonden hellingen \(T\), hun tijdsgemiddelde en spreiding, de standaardfoutschatter, de HAC-bandbreedte, eventuele correctie voor bètaschattingen en keuzes voor kleine steekproeven. Toon ook de spreiding van bèta’s en de fit van de dwarsdoorsnede naast t-statistieken; een groot aantal activa compenseert geen vrijwel identieke blootstellingen. Vergelijk redelijke alternatieve vensters, factordefinities en testactivaconstructies zonder de versie te kiezen die toevallig de kleinste p-waarde oplevert.
De oorspronkelijke methode en toepassingen zijn voorbeelden, geen garantie dat elke moderne dataset aan de aannames voldoet. Fama en MacBeths artikel uit 1973, Fama en Frenchs dwarsdoorsnedetoetsen uit 1992, Shankens analyse van bèta-pricing, Jagannathan en Wangs asymptotische analyse, Shanken en Zhous vergelijking van schatters voor bèta-pricing en Newey en Wests HAC-covariantiemethode behandelen verschillende onderdelen van het ontwerp. Lees de aannames samen met de gerapporteerde coëfficiënt.
Veelgestelde vragen
Q1Is een Fama–MacBeth-regressie een causale toets?
Nee. Ze schat de samenhang tussen geschatte blootstellingen en rendementen binnen een gekozen prijsmodel en testactivadesign. Een causale interpretatie vereist een afzonderlijk identificatieargument.
Q2Maakt het toevoegen van meer activa de schatting van de risicoprijs altijd nauwkeuriger?
Nee. Meer activa kunnen de dwarsdoorsnede op een datum uitbreiden, maar de nauwkeurigheid hangt ook af van de spreiding van bèta’s, hoe nauwkeurig die bèta’s zijn geschat en hoeveel datums bijdragen aan het gemiddelde.
Q3Wanneer moet ik een HAC-standaardfout overwegen?
Overweeg HAC wanneer de datumgebonden risicoprijsreeks heteroskedastisch of serieel afhankelijk kan zijn, bijvoorbeeld bij overlappende rendementen. Vermeld het lagvenster en onthoud dat HAC de bètafout uit de eerste stap niet corrigeert.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat schat de helling van de tweede stap op datum t in de standaard tweestapsprocedure?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Lees de uitgebreide gidsHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Lees de uitgebreide gidsStochastic discount factorA random variable that weights future payoffs by time and state value to produce today's price; asset returns satisfy its pricing moment condition.
Lees de uitgebreide gids