

Marktkapitalisatiegewogen versus gelijkgewogen ETF’s: wat verandert er?
Vergelijk hoe marktwaardegewogen en gelijkgewogen ETF’s dezelfde aandelen verdelen en hoe blootstelling aan concentratie, herbalancering, turnover, kosten en rendement verschilt.
In deze gidsWat verandert een weging?
Korte samenvatting
Twee ETF’s kunnen dezelfde bedrijven bezitten en toch anders bewegen als de ene naar marktomvang weegt en de andere ieder bedrijf een gelijk startaandeel geeft. Weging naar marktkapitalisatie geeft grotere bedrijven meer invloed. Gelijkweging geeft ieder bestanddeel hetzelfde doelgewicht bij een bepaalde herbalancering; daarna verschuiven gewichten met de koersen. Deze gids gebruikt een hypothetisch voorbeeld met vier aandelen om Amerikaanse aandelenindexmethoden uit te leggen. Hij vergelijkt blootstelling, herbalancering, concentratie, kosten en rendementsbronnen; gelijk gewicht is niet altijd veiliger of winstgevender.
Wat verandert een weging?
Een index is een reeks regels om effecten te selecteren en hun gecombineerde prestaties te meten. De weging bepaalt hoeveel ieder bestanddeel bijdraagt aan het indexrendement. Een ETF die de index volgt probeert de stukken doorgaans in die verhoudingen aan te houden, maar kosten, kasgeld, sampling, handel en timing kunnen verschillen veroorzaken.
Dezelfde aandelen kunnen andere benchmarkgewichten krijgen. Een marktwaardegewogen index geeft bedrijven met een hogere in aanmerking komende marktwaarde een groter aandeel. Een gelijkgewogen index stelt voor ieder bedrijf hetzelfde doelgewicht vast op het herbalanceringsmoment, ongeacht de omvang.
Weging staat los van de fondsstructuur. Een ETF kan op marktwaarde, gelijk of anders worden gewogen; een beleggingsfonds kan beide methoden volgen. Vergelijk eerst universum en indexregels en daarna het fonds dat de index volgt. De uitleg van Investor.gov over indexfondsen licht marktwaardeweging toe.
Hoe werkt marktwaardeweging?
In een eenvoudige marktwaardegewogen index is het gewicht van een bedrijf de marktwaarde gedeeld door de totale marktwaarde van alle bestanddelen. Veel Amerikaanse aandelenindexen gebruiken de vrij verhandelbare, voor free float aangepaste marktkapitalisatie: bepaalde nauw gehouden aandelen die doorgaans niet publiek verhandelbaar zijn, tellen dan niet mee. De precieze float- en aandelenregels hangen af van de indexmethodologie.
Is de in aanmerking komende marktwaarde van een bedrijf 10% van het indextotaal, dan geeft een portefeuillegewicht van ongeveer 10% circa een tiende blootstelling, vóór kosten en uitvoeringsverschillen. Een hogere in aanmerking komende waarde betekent een groter gewicht. Koersbewegingen van de grootste bestanddelen wegen daarom zwaarder in het indexresultaat.
De S&P 500 is een voorbeeld van een float-aangepaste marktwaardegewogen index. Dit houdt geen vast dollarbedrag per bedrijf in: gewichten bewegen met marktwaarden en indexregels kunnen toevoegingen, verwijderingen, aantallen aandelen en bedrijfsacties verwerken. Bekijk de Amerikaanse indexmethodologie van S&P DJI en de Index Mathematics Methodology voor de regels.
Hoe werkt gelijkweging?
Bij N bestanddelen is het doelgewicht per bestanddeel op de herbalanceringsdatum 1 ÷ N. Met 500 bedrijven is dat ongeveer 0,20% per bedrijf bij de reset; met vier hypothetische bedrijven 25% elk.
Het doel geldt op één moment en belooft niet dat de gewichten dagelijks gelijk blijven. Na herbalancering bewegen koersen, waardoor een aandeel dat sneller stijgt een groter portefeuillegedeelte wordt tot de volgende reset. Indexaanbieders kiezen verschillende data, referentieprijzen, buffers en regels voor bedrijfsacties. De regels van één gelijkgewogen index gelden niet voor allemaal.
Een specifiek Amerikaans voorbeeld: de S&P 500 Equal Weight gebruikt dezelfde bestanddelen als de S&P 500 en reset de gewichten ieder kwartaal volgens de FAQ van S&P DJI. Dat schema geldt voor die index, niet universeel voor ETF’s.
Een voorbeeld met vier aandelen maakt het verschil zichtbaar
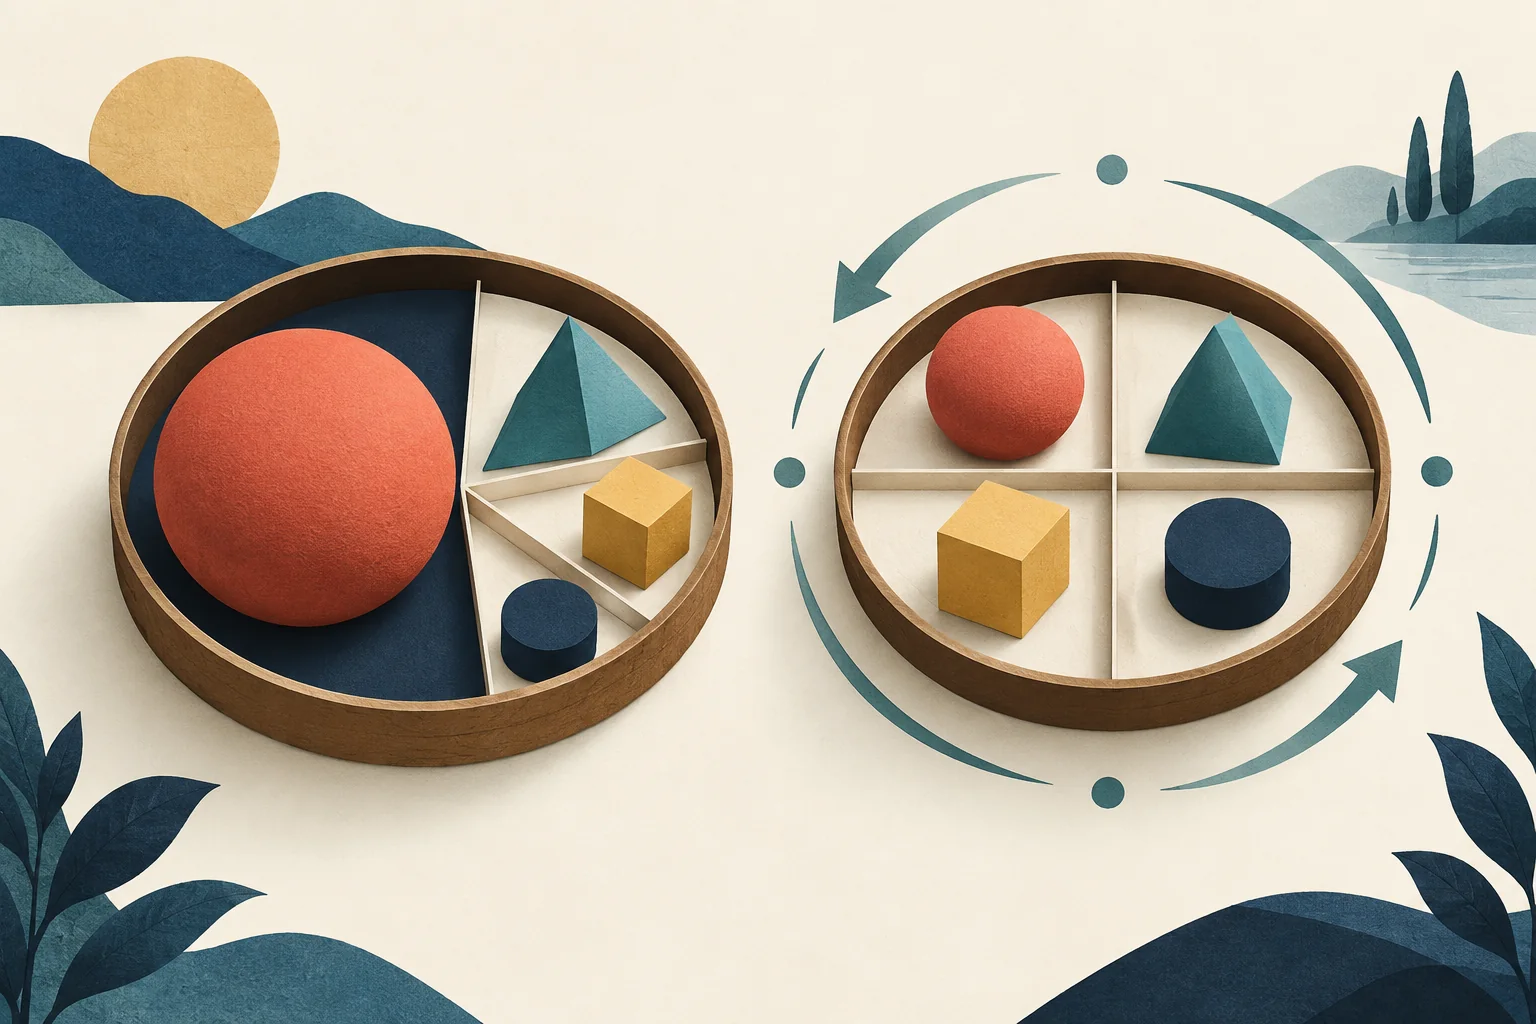
Stel vier hypothetische bedrijven hebben float-aangepaste marktwaarden in de verhouding 40:30:20:10. Een marktwaardegewogen portefeuille van $10.000 verdeelt $4.000, $3.000, $2.000 en $1.000. Een gelijkgewogen portefeuille verdeelt $2.500 per bedrijf.
De gelijkgewogen portefeuille zet dus meer in het kleinste en minder in het grootste bedrijf. In dit voorbeeld houden beide portefeuilles dezelfde vier namen, maar hun blootstelling verschilt. De weging verandert de invloed van iedere positie, niet het bedrijf zelf.
Bekijk nu alleen de gelijkgewogen portefeuille met een eenvoudige startwaarde van $100 per bedrijf: samen $400, elk 25%. Verdubbelt bedrijf A en blijven de andere drie gelijk, dan wordt het totaal $200+$100+$100+$100=$500. Vóór herbalancering weegt A 40% en ieder ander 20%.
Om gelijke gewichten te herstellen, brengt men elke positie terug naar $125: verkoop $75 van A en koop $25 van elk ander bedrijf. Dit is rekenkundige illustratie, geen prognose, echte ETF-transactie of uitspraak over belasting en kosten.
Waarom verschuiven gelijke gewichten en ontstaan transacties?
Doelgewichten verschuiven omdat bedrijfskoersen verschillend bewegen. Een geplande reset brengt de portefeuille weer richting doel. Bij de S&P 500 Equal Weight verlaagt het kwartaalproces de gewichten van bedrijven die relatief zijn gegroeid en verhoogt het die van bedrijven die achterbleven. Andere indexen kunnen andere schema’s en regels gebruiken.
Dat leidt tot transacties. De reset kan de invloed van recente relatieve winnaars verlagen en die van achterblijvers verhogen, maar weet niet of een achterblijver herstelt of een winnaar doorstijgt. De transactie is een mechanisch gevolg van doelgewichten, geen voorspelling dat koersen terugveren.
Een marktwaardegewogen fonds handelt ook als de index bedrijven toevoegt of verwijdert, vrij verhandelbare aandelen aanpast of bedrijfsacties verwerkt. Het hoeft echter niet elke positie naar hetzelfde percentage terug te zetten alleen omdat één aandeel harder steeg. Turnover hangt af van de specifieke indexregels en fondsuitvoering, niet alleen van de naam.
Betekent gelijk gewicht meer spreiding?
Gelijkweging kan bij een reset de concentratie in één bedrijf verlagen ten opzichte van een marktwaardegewogen versie van hetzelfde universum. In het voorbeeld begint geen enkel bedrijf boven 25% in de gelijkgewogen portefeuille, terwijl het grootste bedrijf in de marktwaardeversie op 40% begint.
Dit is één soort concentratie, geen volledige risicoscore. Gelijkweging kan nog steeds concentreren in één land, sector, bedrijfstak of gedeeld economisch risico. In een brede marktindex geeft het relatief meer gewicht aan kleinere bestanddelen dan marktwaardeweging. Bij een smalle of thematische index maakt gelijke weging van enkele namen er geen brede marktportefeuille van.
Investor.gov over assetallocatie en spreiding legt uit dat spreiding beleggingen verdeelt, maar marktrisico niet wegneemt en verlies niet uitsluit. Bekijk werkelijke posities en blootstellingen in plaats van brede diversificatie af te leiden uit “gelijk gewicht”.
Waarom kunnen rendementen verschillen zonder dat één methode beter is?
De weging bepaalt welke bedrijven het rendement aandrijven. Als de grootste bedrijven beter presteren, krijgt een marktwaardegewogen versie van hetzelfde universum doorgaans meer bijdrage van hen. Presteren kleinere bestanddelen beter, dan kan een gelijkgewogen versie meer voordeel hebben doordat zij met relatief grotere gewichten begon.
S&P DJI beschrijft de S&P 500 Equal Weight als een index met een kanteling naar kleinere bestanddelen en een mechanische herbalancering weg van relatieve winnaars naar achterblijvers. Die blootstellingen kunnen in sommige perioden helpen en in andere schaden. Het zijn geen gegarandeerde premies, timing-signalen of voorspellingen van toekomstige leiders.
Vergelijk historische resultaten met hetzelfde indexuniversum, dezelfde data, dividendbehandeling en kosten. Een prijsrendementsindex en een totaalrendementsindex beantwoorden verschillende vragen. Historische prestaties bepalen niet welke methode tijdens uw houdperiode beter zal zijn.
Welke kosten en fondsdetails vergelijkt u?
Begin met de expense ratio, maar kijk verder. Herbalancering en indexwijzigingen kunnen transactiekosten in de portefeuille veroorzaken. Een ETF-belegger kan ook bied-laatspread, commissie, marktimpact en premie of korting tegenover NAV betalen. Omvang en effect hangen af van fonds, order, broker en markt; gelijk gewicht maakt niet per definitie ieder fonds duurder.
Het kostenbulletin van Investor.gov voor beleggingsfondsen en ETF’s legt uit dat sommige transactiekosten buiten de prospectusratio vallen. Vergelijk prospectus, aandeelhoudersrapporten, indexmethodologie, gemelde turnover, handelsspreads en tracking difference van het specifieke fonds. Lees ook ETF expense ratio versus totale kosten en ETF tracking difference versus tracking error.
Controleer of beide fondsen hetzelfde universum en doel volgen. Twee “gelijkgewogen” fondsen kunnen verschillen in bestanddelen, sectorregels, herbalanceringsfrequentie en uitvoering. Twee marktwaardefondsen kunnen andere floataanpassingen of toelatingsregels hanteren. De naam is slechts een begin; methodologie en posities tonen wat u bezit.
Hoe kiest u indexregels voor uw vergelijking?
Begin met de blootstelling die u wilt beoordelen, niet met een ranglijst van historische rendementen. Controleer universum, weging, herbalanceringsschema, actuele individuele en sectorgewichten, turnover, expense ratio en trackinggeschiedenis. Bedenk vervolgens of extra gewicht in kleinere bedrijven, een lager startgewicht van de grootste bedrijven of extra transacties bij herbalancering past bij uw portefeuille en tolerantie voor verschillende rendementsverlopen.
Een marktwaardegewogen fonds kan directer zijn als u wilt dat bestanddelen naar bedrijfsomvang worden gewogen. Een gelijkgewogen fonds kan relevant zijn als u bewust elk bestanddeel met ongeveer hetzelfde gewicht wilt laten beginnen. Geen van beide garandeert lagere verliezen, betere spreiding over activaklassen of hogere toekomstige rendementen.
Vergelijk voor voorbeelden van hoe indexregels ETF-mandjes vormen de overlap van QQQ- en VOO-posities. Gebruik dezelfde data en rendementsdefinitie en controleer dat het verschil door weging komt, niet door andere posities of fondskosten.
Veelgestelde vragen
Q1Zijn gelijkgewogen ETF’s veiliger dan marktwaardegewogen ETF’s?
Niet automatisch. Gelijkweging kan binnen een universum bij de reset het startgewicht van het grootste aandeel verlagen, maar verhoogt mogelijk de blootstelling aan kleinere bedrijven en laat sector- en marktrisico bestaan. Vergelijk de echte posities en indexregels.
Q2Herbalanceert een gelijkgewogen ETF iedere dag?
Niet noodzakelijk. Iedere index heeft eigen schema en regels. De S&P 500 Equal Weight reset per kwartaal; andere producten kunnen andere intervallen of methoden gebruiken. Controleer het actuele prospectus en de methodologie.
Q3Presteren gelijkgewogen ETF’s altijd beter als megacaps dalen?
Nee. De blootstelling verschilt en kan profiteren wanneer kleinere bestanddelen beter presteren, maar achterblijven als de grootste bedrijven leiden. Een eerdere periode voorspelt niet welke methode hierna beter presteert.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Hoe stelt een gelijkgewogen index met vier aandelen de doelgewichten bij herbalancering vast?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Lees de uitgebreide gidsCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gids