

Creëren bankreserves geld? Leningen, deposito’s en de geldmultiplicator
Lees wat bankreserves zijn, hoe leningen deposito’s creëren en waarom de geldmultiplicator uit leerboeken geen vaste voorspelling is.
In deze gidsWat is een bankreserve?
Korte samenvatting
Bankreserves zijn tegoeden die daarvoor in aanmerking komende banken bij de centrale bank aanhouden. Een banklening leidt doorgaans tot een even groot deposito voor de lener; de bank geeft de lener geen reserves van de centrale bank. De geldmultiplicator uit leerboeken is een voorwaardelijk onderwijsmodel, geen betrouwbare vaste voorspelling van moderne kredietverlening, deposito’s of inflatie.
Wat is een bankreserve?
In de Verenigde Staten is een reservesaldo een deposito dat een depositobank aanhoudt op haar rekening bij een Federal Reserve Bank. Voor die instelling is het een bezit; voor de Federal Reserve is het een verplichting. Het saldo kan worden gebruikt om betalingen tussen banken af te wikkelen, liquiditeit te beheren en aan toepasselijke vereisten te voldoen. De betaalrekening van een huishouden is een vordering op de commerciële bank, geen reserverekening bij de Fed. De [FAQ van de Federal Reserve over reservesaldi]({source:fedIorbFaq}) beschrijft wie reserves aanhoudt en waarom.
Als een klant van bank A iemand betaalt die bij bank B bankiert, vereffenen de banken de betaling door hun reservesaldi aan te passen. Het deposito van de klant bij bank A daalt en bank A stuurt reserves; bank B ontvangt reserves en crediteert het deposito van haar klant. Reserves verplaatsen zich tussen daarvoor in aanmerking komende instellingen, terwijl de ontvanger een commercieel-bankdeposito krijgt. Een bank stuurt een huishouden geen reservesaldo als betaling.
Reserves, de monetaire basis, M1 en M2
Deze begrippen meten verschillende zaken. In de huidige statistieken van de Federal Reserve in de Verenigde Staten bestaat de monetaire basis uit chartaal geld in omloop plus de reservesaldi van depositobanken. M1 en M2 beschrijven daarentegen bepaalde geldachtige activa die het publiek aanhoudt. Het huidige Amerikaanse M1 omvat contant geld bij het publiek, direct opvraagbare deposito’s, andere direct overboekbare deposito’s en spaartegoeden, met de uitsluitingen en correcties uit de publicatie. M2 voegt kleine termijndeposito’s en tegoeden in geldmarktfondsen voor particulieren toe, met de voorgeschreven correcties voor pensioensaldi. De categorieën zijn statistische definities, geen universele labels. De [actuele H.6-publicatie]({source:fedH6Current}) bevat de Amerikaanse componenten; de [FAQ van de Fed over de geldhoeveelheid]({source:fedMoneySupplyFaq}) vat de maatstaven samen.
Een stijging van de reservesaldi kan de Amerikaanse monetaire basis dus verhogen zonder M1 of M2 mechanisch met hetzelfde bedrag te vergroten. Reserves worden door daarvoor in aanmerking komende instellingen bij de centrale bank aangehouden; het zijn niet de betaal- en spaartegoeden van het publiek die als geld worden geteld. Andere landen gebruiken eigen monetaire aggregaten en afwikkelingssystemen. Controleer daarom de definities van de lokale centrale bank voordat je reeksen tussen landen vergelijkt.
Dit onderscheid voorkomt ook een veelgemaakte fout bij het lezen van grafieken: reservesaldi, bankdeposito’s en de monetaire basis zijn standen op een datum, terwijl kredietverlening en betalingen stromen over een periode zijn. Vergelijk groeipercentages alleen met dezelfde datums, eenheden, seizoencorrectie en definities. Zie M1 versus M2 voor de Amerikaanse componenten, en de omloopsnelheid van M2 voor een aparte verhouding met het nominale bbp.
Wat gebeurt er als een bank een lening verstrekt?
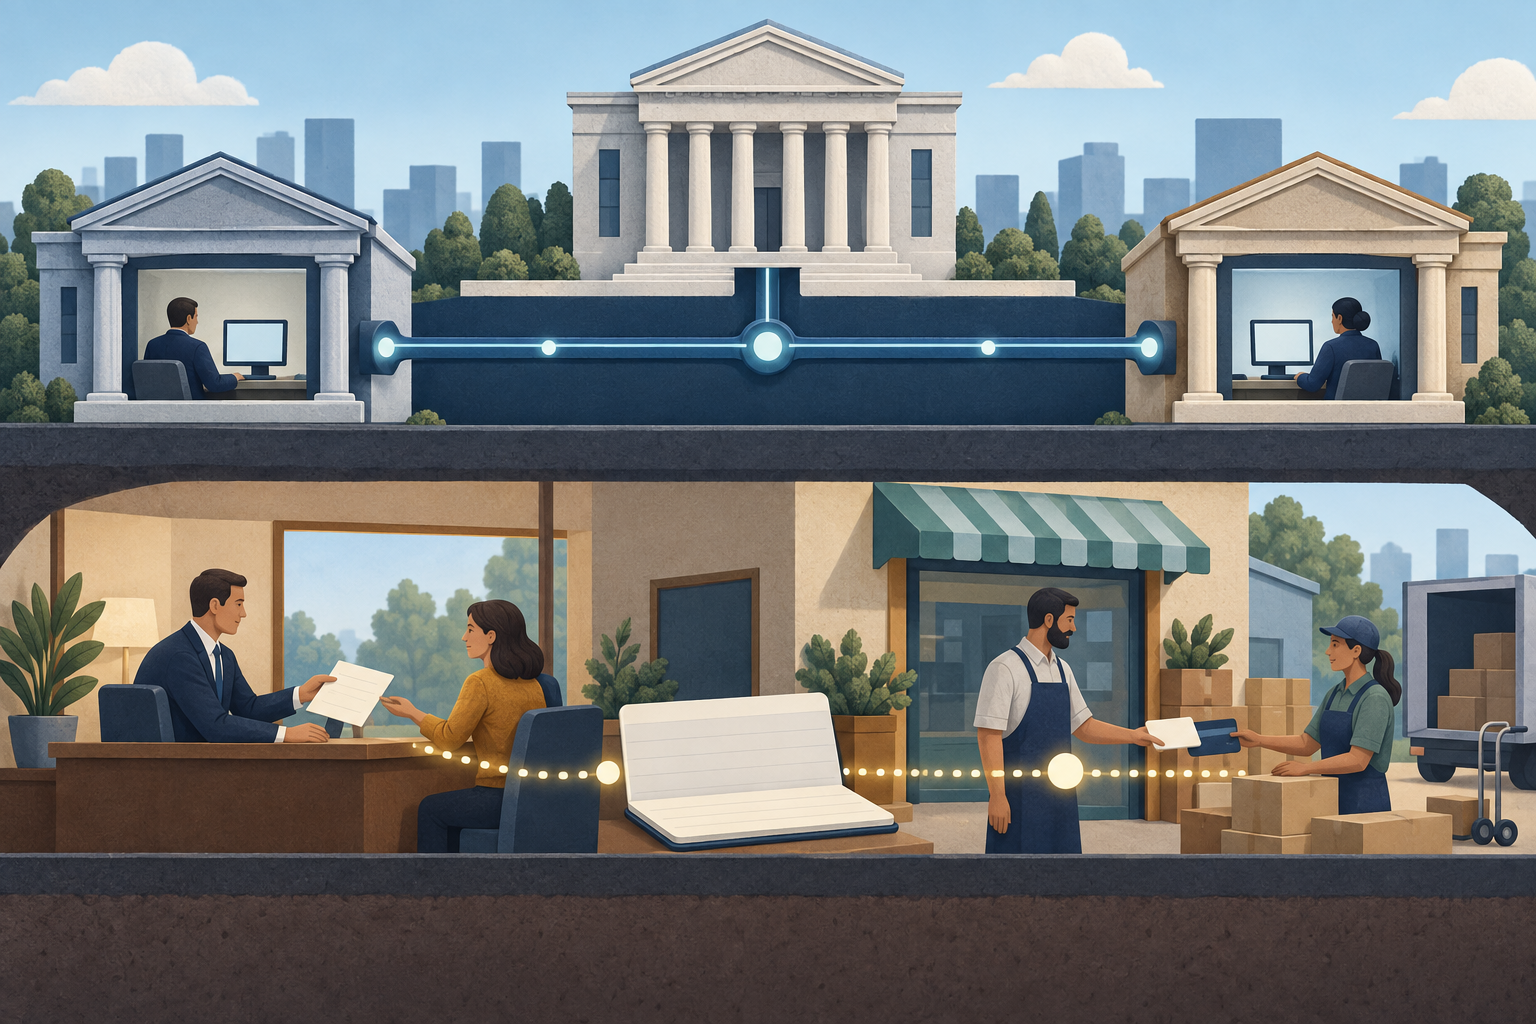
Stel dat een bank een hypothetische zakelijke lening van 10.000 dollar goedkeurt. Bij het verstrekken boekt de bank een lening van 10.000 dollar als bezit en crediteert zij de depositorekening van de lener met hetzelfde bedrag. Zo ontstaat een even grote depositoverplichting. De lener kan dat deposito vervolgens gebruiken om een leverancier te betalen. De bank haalt geen 10.000 dollar aan reserves uit een kluis en overhandigt die aan de lener; de lener ontvangt een bankdeposito dat kan worden uitgegeven.
Dit is dubbel boekhouden, geen gratis vermogen. De lener is 10.000 dollar verschuldigd en moet volgens het contract terugbetalen; de bank heeft een leningvordering en is de depositohouder geld verschuldigd. Als de hoofdsom wordt afgelost met een deposito bij de kredietverlenende bank, verlaagt die bank tegelijk het leningbezit en haar depositoverplichting. Komt de betaling van een deposito bij een andere bank, dan verlaagt de bank van de betaler het deposito van de lener, terwijl de kredietverlenende bank reserves ontvangt en haar leningbezit verlaagt. In beide gevallen neemt de hoeveelheid depositogeld in het hele systeem met de afgeloste hoofdsom af. Rentebetalingen zijn anders: ze vormen inkomsten voor de bank en lossen de hoofdsom niet af.
Betalingen zijn wel van belang voor reserves. Als de lener een leverancier bij een andere bank betaalt, verhuist het deposito van de bank van de lener naar die van de leverancier en worden reserves tussen de banken afgerekend. Dat kan voor de uitlenende bank een financierings- of liquiditeitsbehoefte veroorzaken. Het betekent echter niet dat de bank eerst reserves aan het publiek heeft uitgeleend. De [uitleg van de Bank of England over moderne geldschepping]({source:boeMoneyCreation}) laat zien hoe leningen en deposito’s worden geboekt en welke aparte rol de afwikkeling speelt.
Hoe werkt de geldmultiplicator uit leerboeken?
Een eenvoudig leerboekmodel begint met een vast verplicht reservepercentage. Bij een percentage van 10% is de basisformule voor de depositomultiplicator 1 ÷ 0,10 = 10. In een gestileerde keten wordt een deel van het eerste deposito van 100 dollar als verplichte reserve aangehouden; de rest wordt uitgeleend en vervolgens bij een andere bank opnieuw gestort. Door dat proces te herhalen, kan het totale aantal deposito’s in het model oplopen tot 1.000 dollar. Dat totaal omvat de oorspronkelijke 100 dollar; het gaat niet om 1.000 dollar aan nieuwe leningen boven op dat bedrag.
Dat resultaat berust op stevige aannames: het reservepercentage bindend is, banken houden geen overtollige reserves aan, het publiek bewaart geen contant geld buiten banken, elke lening wordt verstrekt en opnieuw gestort, en er zijn kredietwaardige leners die willen lenen. Het model vereist ook een duidelijk omschreven eerste injectie en een consistente definitie van deposito’s. Verander die aannames en de uitkomst verandert mee. De ratio helpt om een beperkt model van herhaalde herstorting te begrijpen; het is geen belofte dat één extra dollar aan reserves tien dollar aan nieuwe leningen oplevert.
Waarom is er geen vaste moderne multiplicator?
In de praktijk weegt een bank het verwachte rendement op een lening af tegen de financieringskosten, het kredietrisico, haar kapitaalpositie, liquiditeitsbehoefte en wettelijke vereisten. Ook heeft ze een kredietwaardige lener nodig die wil lenen. Die afwegingen bepalen mede hoeveel ze uitleent. Na het boeken van een lening moet de bank betalingen kunnen financieren en haar liquiditeit beheren. Reserves helpen bij afwikkeling, maar vormen geen voorraad die banken mechanisch aan huishoudens doorgeven.
Het Amerikaanse voorbeeld maakt de leerboekaanname bijzonder zichtbaar: de Federal Reserve verlaagde de verplichte-reserveratio’s met ingang van 26 maart 2020 tot nul. Daardoor verdwenen andere kapitaal-, liquiditeits-, toezicht- en risicobeperkingen niet; bovendien beschrijft dit niet ieder land. De [pagina van de Federal Reserve over reservevereisten]({source:fedReserveRequirements}) documenteert de Amerikaanse wijziging. Onderzoek van de Federal Reserve en de uitleg van de Bank of England waarschuwen beide om de eenvoudige multiplicator niet als een mechanische beschrijving van moderne geldschepping te zien ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation}).
Centrale banken beïnvloeden krediet nog steeds via monetair beleid. Beleidsrentes werken door in leenkosten en vraag; liquiditeitsfaciliteiten en betalingsregelingen bepalen mede hoe banken afwikkeling beheren. Een bank die uitstroom verwacht, kan binnen het toepasselijke stelsel financiering of reserves zoeken bij andere instellingen of de centrale bank. Dat is een echte operationele beperking, maar iets anders dan zeggen dat alle kredietverlening eerst op een vaste stapel reserves wacht om die daarna te vermenigvuldigen.
Wat verandert kwantitatieve verruiming?
Als een centrale bank een effect koopt, betaalt zij door de reserverekening van een bank te crediteren. Is de verkoper een bank, dan is de vereenvoudigde balansverandering een ruil: de bank heeft meer reserves en minder effecten. Alleen die transactie voegt geen klantdeposito toe aan de verplichtingen van de bank. De Federal Reserve beschrijft hoe haar aankopen van Amerikaanse staatsobligaties reserves aan het bankwezen toevoegen ({source:fedIorbFaq}).
Is de verkoper een niet-bank, zoals een pensioenfonds, dan verloopt de afwikkeling aan particuliere zijde anders. De verkoper doet het effect van de hand en krijgt een deposito bij zijn bank; die bank ontvangt reserves en boekt een nieuwe depositoverplichting aan de klant. In dit vereenvoudigde voorbeeld stijgen zowel de reservesaldi als een niet-bankdeposito. De Bank of England beschrijft dit depositokanaal in haar bespreking van QE-aankopen bij niet-bancaire financiële instellingen ({source:boeMoneyCreation}). De precieze keten hangt af van de verkoper en de afwikkeling. De uitspraak “QE voegt reserves toe” vertelt daarom op zichzelf niet hoe elke brede-geldmaatstaf verandert.
QE is een beleidsmaatregel die via aankopen van activa de financiële voorwaarden wil versoepelen. De effecten kunnen afhangen van de gekochte activa, verkopers, portefeuillekeuzes, rentes, kredietvraag en de bredere economie. Meer reserves betekenen geen vaste veelvoud aan leningen, geen even grote stijging van M2 en geen gegarandeerde stijging van consumentenprijzen. De uitleg over Federal Reserve-rentes en de prime rate behandelt een ander deel van de beleidsoverdracht.
Welke rol spelen reserves bij het rentebeleid?
Reserves zijn belangrijk omdat banken ze voor betalingen gebruiken en centrale banken de voorwaarden waaronder reserves worden aangehouden inzetten om monetair beleid uit te voeren. In de Verenigde Staten betaalt de Federal Reserve rente over reservesaldi van daarvoor in aanmerking komende instellingen. De Fed gebruikt de IORB-rente als instrument om de korte marktrentes in lijn te helpen houden met de koers van het Federal Open Market Committee. Dit is het Amerikaanse operationele stelsel, geen universeel model ({source:fedIorbFaq}).
De beleidsrente, de rente op reservesaldi en de rente die een bank aan klanten berekent, zijn via markten en instellingen met elkaar verbonden, maar niet hetzelfde. Een beleidsrentewijziging kan leenrentes en de kredietvraag beïnvloeden zonder een vast aantal nieuwe leningen mechanisch voor te schrijven. Andere centrale banken kunnen andere instrumenten, toegelaten tegenpartijen en regels voor reserverekeningen gebruiken.
Een checklist voor claims over reserves en geldgroei
Als een kop zegt dat reserves “zijn geëxplodeerd” of dat QE “geld heeft gedrukt”, bepaal dan eerst welke reeks en eenheid wordt bedoeld: reservesaldi, de monetaire basis, M1, M2 of een maatstaf van een ander land. Controleer of het om een stand op één datum of een stroom over een periode gaat, en of de gegevens nominaal, seizoengecorrigeerd of herzien zijn. De meest recente Amerikaanse H.6-publicatie houdt reservesaldi en de monetaire basis apart van M1 en M2.
Vraag vervolgens welke transactie de balans veranderde en wie het effect verkocht. Een banklening kan een deposito creëren; een betaling tussen banken verplaatst deposito’s en reserves; een effectenaankoop kan activa inwisselen voor reserves of een niet-bankdeposito toevoegen, afhankelijk van de verkoper. Geen van die boekingen bepaalt op zichzelf toekomstige kredietverlening, uitgaven of inflatie. Beoordeel uitkomsten aan de hand van kredietvoorwaarden, beleidsrentes, vraag van leners, bankkapitaal en liquiditeit, productie en prijzen over dezelfde periode.
Gebruik de geldmultiplicator als een model met expliciete aannames, niet als een voorspelling die daarvan losstaat. Een zorgvuldige bewering noemt het land, aggregaat, tijdvak, beginsaldo en mechanisme. Zonder die gegevens voegt “meer reserves betekent tien keer zoveel geld” verschillende balansen samen tot één claim.
Veelgestelde vragen
Q1Zijn bankreserves opgenomen in M2?
Niet in de huidige Amerikaanse H.6-definitie. Depositobanken houden reservesaldi aan bij Federal Reserve Banks; die tellen mee in de monetaire basis. M2 in de Verenigde Staten meet bepaalde geldachtige activa van het publiek. Andere landen definiëren hun aggregaten afzonderlijk.
Q2Kunnen banken reservesaldi aan huishoudens uitlenen?
Nee. Een huishouden ontvangt een commercieel-bankdeposito wanneer een bank een lening verstrekt. Reservesaldi staan op rekeningen bij de centrale bank en kunnen tussen toegelaten instellingen worden overgemaakt om betalingen af te wikkelen. Banken kunnen lenen en uitlenen op manieren die hun financiering en reservepositie beïnvloeden, maar een huishouden ontvangt geen reservesaldo.
Q3Garandeert kwantitatieve verruiming inflatie?
Nee. QE verandert de activa van de centrale bank en de reservesaldi; aankopen bij niet-banken kunnen ook bankdeposito’s verhogen. Het uiteindelijke effect op uitgaven en prijzen hangt af van monetaire omstandigheden, portefeuillekeuzes, kredietvraag, aanbod en andere factoren. Reserves alleen voorspellen geen inflatie.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Welke tegenboeking maakt een commerciële bank doorgaans wanneer zij een nieuwe lening van 10.000 dollar boekt?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Lees de uitgebreide gidsCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gids