

Cara Dasar Monetari Berfungsi: Daripada Kadar Faedah kepada Inflasi
Ikuti cara keputusan bank pusat sampai kepada kadar pasaran, kredit bank, perbelanjaan, pekerjaan dan harga, serta sebab kesannya berbeza dan mengambil masa.
Dalam panduan iniApakah maksud transmisi dasar monetari?
Ringkasan ringkas
**Mekanisme transmisi dasar monetari** ialah rangkaian laluan yang membolehkan keputusan bank pusat mempengaruhi keadaan kewangan, kegiatan ekonomi dan harga. Perubahan kadar dasar merupakan isyarat awal, bukannya arahan yang serta-merta mengubah semua kadar pinjaman, pembelian isi rumah atau harga. Jangkaan pasaran, bank, kontrak, harga aset dan keputusan perbelanjaan membentuk perkara yang berlaku selepas itu. Kesannya boleh mengambil masa dan berbeza mengikut ekonomi serta individu. {source:ecbMonetaryPolicyTransmission}
Apakah maksud transmisi dasar monetari?
Bank pusat biasanya mengubah instrumen dasar untuk mempengaruhi keadaan kewangan jangka pendek dan, akhirnya, matlamat ekonominya. Instrumen itu mungkin kadar faedah sasaran atau kadar yang ditetapkan secara pentadbiran, pembelian aset, operasi pinjaman atau panduan tentang dasar pada masa hadapan. Instrumen yang tersedia dan cara pelaksanaannya berbeza antara bank pusat. Sebagai contoh, tinjauan dasar Rizab Persekutuan Amerika Syarikat (Fed) menerangkan cara keputusan Fed mempengaruhi keadaan kewangan dan ekonomi secara lebih luas. Panduan ini menumpukan pada transmisi keputusan kadar faedah, bukannya cara bank pusat memilih sasarannya atau undang-undang mana-mana negara. {source:fedMonetaryPolicyTransmission}
Proses ini boleh dibayangkan sebagai satu rantaian: keputusan dasar dan komunikasi mengubah jangkaan tentang keadaan kewangan; pasaran dan institusi kewangan melaraskan harga atau ketersediaan kredit; isi rumah dan perniagaan menilai semula keputusan tentang simpanan, pinjaman, perbelanjaan dan pelaburan; pilihan itu pula mempengaruhi jumlah permintaan, pekerjaan, gaji dan inflasi. Rantaian ini tidak bergerak sehala sahaja. Keadaan kewangan dan hasil ekonomi turut mempengaruhi jangkaan serta keputusan dasar yang menyusul.
Mekanisme transmisi bukan satu formula yang menjamin hasil tertentu. Kesan langkah dasar yang sama boleh berbeza mengikut keadaan awal, perkara yang telah dijangka oleh pasaran, masa kontrak menetapkan semula kadar, keadaan bank dan peminjam serta kejutan ekonomi lain. Gambaran keseluruhan mekanisme transmisi Bank Pusat Eropah (ECB) menerangkan saluran daripada kadar rasmi melalui pasaran wang, kadar pinjaman dan deposit, jangkaan, harga aset, kredit dan perbelanjaan hingga kepada harga. {source:ecbMonetaryPolicyTransmission}
Daripada keputusan dasar kepada keadaan kewangan
Langkah pertama biasanya perubahan pada kadar jangka pendek yang menjadi sauh atau sangat mempengaruhi kadar pasaran wang semalaman. Kadar tersebut digunakan dalam pasaran kewangan dan boleh membantu menentukan harga pinjaman jangka pendek. Di Amerika Syarikat, misalnya, Fed menerangkan cara perubahan kadar dana persekutuan mempengaruhi kadar pinjaman jangka pendek yang lain serta pinjaman berkadar terapung. Ini contoh operasi khusus Fed; bank pusat lain mungkin menggunakan instrumen atau rangka pelaksanaan yang berbeza. {source:fedMonetaryPolicyTransmission}
Pasaran kewangan juga melihat ke hadapan. Sesuatu keputusan boleh mengubah jangkaan tentang laluan kadar dasar pada masa depan, lalu menggerakkan hasil bon jangka panjang, harga mata wang dan harga aset lain. Jika pelabur sudah menjangkakan keputusan itu, sebahagian pelarasan mungkin berlaku sebelum pengumuman. Jika kenyataan bank pusat mengubah jangkaan tentang keputusan kemudian, kadar jangka panjang boleh bergerak walaupun kadar dasar semasa tidak berubah. Oleh itu, kadar dasar semasa hanyalah satu input kepada keadaan pembiayaan yang dihadapi peminjam dan pelabur. {source:boeMonetaryPolicyTransmission2024}
Bank pusat tidak menetapkan setiap kadar faedah secara langsung. Kadar pinjaman bank mungkin mencerminkan penanda aras, kos pendanaan pemberi pinjaman sendiri, risiko kredit peminjam, cagaran, persaingan dan syarat penetapan semula dalam kontrak. Hasil pasaran jangka panjang mungkin mencerminkan jangkaan kadar pendek pada masa depan serta premium tempoh dan risiko. Komponen ini boleh bergerak pada kadar yang berlainan atau ke arah bertentangan. Penerangan Bank of England membezakan peringkat awal yang agak pantas—daripada Kadar Bank kepada keadaan kewangan—daripada kesan seterusnya terhadap kegiatan sebenar dan inflasi. Ini rangka pemahaman yang berguna, bukannya janji tentang jadual masa tetap bagi setiap pasaran. {source:boeMonetaryPolicyTransmission2024}
Kadar faedah, jangkaan dan kos pinjaman sebenar
Saluran kadar faedah berfungsi sebahagiannya melalui kos pinjaman dan pulangan simpanan. Apabila kadar naik, pinjaman baharu boleh menjadi lebih mahal dan sesetengah hutang sedia ada dengan kadar terapung mungkin ditetapkan semula pada tarikh yang dijadualkan. Isi rumah mungkin menangguhkan pembelian besar; perniagaan mungkin menangguhkan pelaburan yang pulangan jangkaannya tidak lagi menampung kos pembiayaan. Apabila kadar turun, pengiraan itu boleh berubah ke arah sebaliknya. Ini dorongan, bukannya tindak balas automatik: pendapatan, keyakinan, akses kepada kredit, harga dan rancangan turut penting.
Inflasi jangkaan juga penting kerana orang ramai dan firma mengambil kira kuasa beli bayaran pada masa hadapan. Kadar faedah nominal sahaja tidak menunjukkan sama ada pinjaman menjadi lebih ketat dari segi sebenar. Jika kadar nominal naik sedangkan inflasi jangkaan turut berubah, kos pinjaman sebenar yang dijangka mungkin bergerak kurang atau lebih daripada kadar nominal. Untuk pengiraan kadar yang berasingan, lihat perbezaan antara kadar faedah sebenar dengan nominal; perkara penting di sini ialah jangkaan inflasi membantu membentuk transmisi dasar.
Oleh itu, komunikasi bank pusat juga boleh memberi kesan selain perubahan kadar yang dilaksanakan. Jika bank pusat dipercayai, kenyataannya boleh mempengaruhi jangkaan tentang inflasi dan kadar pada masa depan. Firma yang menetapkan harga atau gaji dan pemberi pinjaman yang menetapkan syarat jangka panjang mungkin bertindak balas terhadap pandangan itu. ECB menerangkan jangkaan sebagai saluran yang membolehkan dasar mempengaruhi kadar jangka sederhana dan panjang serta penetapan harga, sambil menegaskan bahawa kelewatan transmisi adalah panjang, berubah-ubah dan tidak pasti. {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
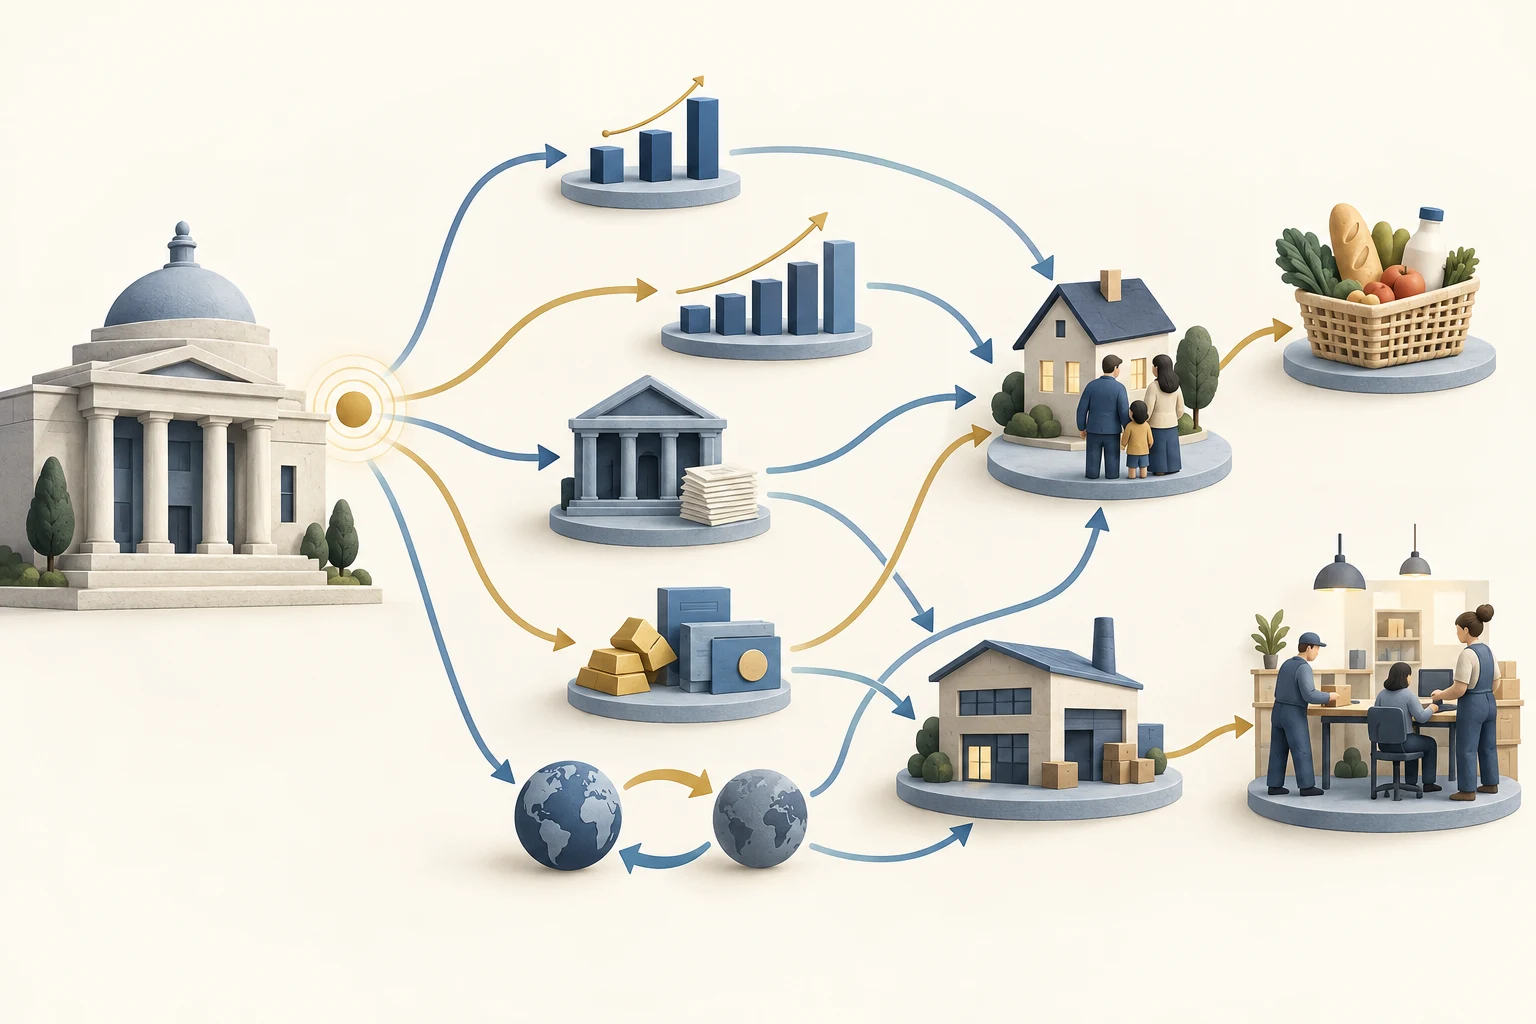
Rajah ini memetakan isyarat dasar bank pusat kepada beberapa laluan yang mungkin melalui kadar faedah, kredit bank, harga aset dan kadar pertukaran. Laluan itu bersambung kepada keputusan isi rumah dan perniagaan, permintaan, pekerjaan dan harga; ia mungkin bertindih atau bergerak pada kelajuan yang berbeza. Ini peta konsep, bukannya kesan yang diukur atau ramalan.
Bank, kredit dan contoh pengiraan
Bank dan pemberi pinjaman lain membantu menyalurkan kesan dasar dengan mengubah harga serta ketersediaan kredit. Kos pendanaan, kunci kira-kira, persaingan dan penilaian risiko peminjam boleh mempengaruhi kadar bank serta kesediaannya memberi pinjaman. Dasar yang lebih ketat juga boleh mempengaruhi nilai cagaran atau keupayaan peminjam membayar balik, lalu mendorong pemberi pinjaman melaraskan jumlah pinjaman, margin atau piawaian selain kadar yang diiklankan. Pemberi pinjaman bukan bank dan pasaran modal boleh menguatkan atau mengimbangi sebahagian tindak balas bank. Kajian yang dirumuskan oleh Fed mendapati bahawa kos pendanaan bank memberi tindak balas yang berbeza dalam kitaran dasar yang berlainan; hasil ini tidak bermaksud setiap pemberi pinjaman atau peminjam menerima perubahan kadar yang sama. {source:fedMonetaryPolicyBankFundingCosts2025}
Isi rumah dalam negara yang sama juga boleh menerima kesan yang berbeza. Peminjam dengan pinjaman kadar terapung mungkin melihat bayaran mereka ditetapkan semula lebih awal berbanding peminjam berkadar tetap. Penabung mungkin menerima kadar deposit yang lebih tinggi, tetapi kadar deposit tidak semestinya meningkat sebanyak atau secepat kadar pasaran. Tinjauan ECB 2026 tentang transmisi dasar kepada isi rumah di kawasan euro menerangkan pemindahan kadar yang tidak lengkap dan berbeza-beza, serta perbezaan berkaitan kunci kira-kira isi rumah, akses kepada kredit dan struktur pasaran perumahan. Dapatan ini khusus untuk kawasan euro dan tidak patut dianggap sebagai anggaran sejagat bagi setiap negara. {source:ecbHouseholdTransmission2026}
Pertimbangkan contoh yang sengaja bersifat andaian dalam ekonomi rekaan. Sebuah isi rumah mempunyai baki pinjaman berkadar terapung sebanyak 20,000 unit mata wang dengan kadar tahunan semasa 5.00%. Bank pusat menaikkan kadar dasarnya sebanyak 1 mata peratusan. Pada penetapan semula pinjaman yang seterusnya, andaikan pemberi pinjaman menaikkan kadar pinjaman ini sebanyak 0.60 mata peratusan, daripada 5.00% kepada 5.60%. Pemindahan 0.60 mata itu andaian rekaan, bukannya anggaran tindak balas pinjaman yang lazim.
Dalam pengiraan ringkas untuk setahun, jika prinsipal kekal, tiada fi dan tiada bayaran balik sepanjang tahun, faedah meningkat daripada 20,000 × 5.00% = 1,000 unit kepada 20,000 × 5.60% = 1,120 unit. Tambahan faedah tahunan ialah 120 unit. Pengiraan ini mengasingkan satu saluran aliran tunai; bayaran sebenar yang dijadualkan turut bergantung pada pelunasan prinsipal, masa penetapan semula, kontrak dan caj lain. Pinjaman berkadar tetap tidak semestinya ditetapkan semula pada tarikh ini, walaupun kadar untuk pinjaman baharu atau tawaran pembiayaan semula masih boleh berubah.
Contoh ini tidak menunjukkan kesan penuh terhadap isi rumah atau ekonomi. Peminjam mungkin mengurangkan perbelanjaan, menggunakan simpanan atau menukar rancangan lain; penabung mungkin menerima pendapatan faedah yang berbeza; perniagaan, pasaran aset dan kadar pertukaran juga boleh bertindak balas pada masa yang sama. Perubahan kadar bergerak melalui banyak kunci kira-kira, bukannya sekadar didarab dengan bil faedah sebuah isi rumah. {source:ecbHouseholdTransmission2026}
Harga aset, kekayaan dan cagaran
Perubahan kadar faedah boleh mempengaruhi nilai aset seperti bon, saham dan hartanah. Dengan faktor lain kekal, kadar diskaun yang lebih tinggi mengurangkan nilai semasa aliran tunai masa depan yang tetap. Dalam pasaran sebenar, aliran tunai jangkaan, premium risiko, bekalan dan jangkaan pelabur juga boleh berubah. Oleh itu, harga aset tidak semestinya bergerak dalam satu arah yang boleh diramal selepas setiap pengumuman dasar.
Harga aset boleh mempengaruhi semula perbelanjaan dan kredit. Isi rumah yang berasa lebih kaya mungkin lebih rela berbelanja; perniagaan yang mempunyai cagaran lebih bernilai mungkin lebih mudah mendapatkan pinjaman. Kejatuhan harga aset boleh melemahkan kesan itu atau menjadikan pemberi pinjaman lebih berhati-hati. Laluan kekayaan dan cagaran berinteraksi dengan kadar faedah dan bekalan kredit, bukannya berfungsi sebagai satu tuas berasingan yang boleh diukur dengan sempurna. Gambaran dasar Fed menerangkan saluran melalui kadar faedah, harga aset, kunci kira-kira isi rumah dan perniagaan serta perbelanjaan. {source:fedMonetaryPolicyTransmission}
Kadar pertukaran dan harga import
Dalam ekonomi terbuka, dasar monetari juga boleh mempengaruhi kadar pertukaran. Perubahan jangkaan tentang kadar faedah relatif boleh mengubah daya tarikan relatif aset dalam mata wang yang berlainan, tetapi kadar pertukaran turut dipengaruhi risiko, pertumbuhan jangkaan, perdagangan dan banyak faktor lain. Oleh itu, kenaikan kadar dasar tidak menjamin mata wang akan mengukuh, dan kepentingan saluran kadar pertukaran tidak sama bagi setiap ekonomi.
Pergerakan mata wang boleh mengubah kos barangan dan input import dalam mata wang tempatan, serta harga yang dibayar pembeli asing untuk eksport tempatan. Pemindahan kesan kepada harga pengguna bergantung pada jenis import, cara firma menetapkan harga, kontrak dan keadaan pasaran yang lebih luas. Gambaran keseluruhan ECB merangkumi saluran kadar pertukaran dan kemungkinan kesannya terhadap harga import. Untuk melihat cara pemberat perdagangan dan harga relatif masuk ke dalam ukuran mata wang, baca [panduan kadar pertukaran efektif sebenar](/ms/learn/real-effective-exchange-rate-trade-weighted-index-explained). {source:ecbMonetaryPolicyTransmission}
Daripada keadaan kewangan kepada permintaan, pekerjaan dan harga
Perubahan kos pinjaman, akses kepada kredit, kekayaan dan kadar pertukaran boleh mempengaruhi penggunaan serta pelaburan. Apabila keputusan banyak isi rumah dan firma berubah, jumlah permintaan terhadap barangan dan perkhidmatan mungkin naik atau turun berbanding keupayaan ekonomi membekalkannya. Firma mungkin mengubah pengeluaran, pengambilan pekerja, gaji atau harga. Arah dan saiz setiap langkah bergantung pada keadaan awal ekonomi serta kuasa lain yang mempengaruhi permintaan dan bekalan.
Laluan ringkas yang berguna ialah: keadaan kewangan yang lebih ketat boleh mengurangkan sebahagian pinjaman, perbelanjaan dan pelaburan; permintaan yang lebih lemah boleh mengurangkan tekanan terhadap kapasiti firma dan harga dari semasa ke semasa. Namun, dasar monetari tidak menghasilkan barangan, membaiki rantaian bekalan atau terus membatalkan kejutan tenaga. Jika gangguan bekalan menaikkan kos sementara pengeluaran merosot, dasar boleh mempengaruhi permintaan dan ketekalan inflasi tanpa memulihkan bekalan serta-merta. Fed menerangkan bahawa dasarnya mempengaruhi pekerjaan dan inflasi melalui keadaan kewangan serta kos kredit, tetapi hubungannya tidak langsung atau serta-merta dan banyak faktor lain turut penting. {source:fedMonetaryPolicyTransmission}
Sesetengah kesan juga boleh sampai kepada harga tanpa menunggu rantaian permintaan domestik yang panjang. Perubahan kadar pertukaran boleh mengubah harga import, manakala jangkaan inflasi yang kukuh atau berubah boleh mempengaruhi penetapan harga dan gaji. Laluan ini mungkin bertindih: perbelanjaan yang lebih lemah boleh mempengaruhi pengambilan pekerja dan gaji, sementara perubahan kadar pertukaran atau margin kredit boleh mengubah kos firma. Hasil keseluruhan ialah gabungan tindak balas, bukannya jumlah pengganda berasingan yang sentiasa tetap. {source:ecbMonetaryPolicyTransmission}
Mengapa kesan berbeza dan cara membaca keputusan kadar
Tiada tempoh kelewatan sejagat antara keputusan dasar dengan inflasi, dan tiada bahagian tetap daripada perubahan kadar dasar yang akan dipindahkan oleh setiap bank. Harga pasaran mungkin diselaraskan dengan cepat apabila jangkaan berubah; kadar pinjaman dan deposit mungkin bertindak balas lebih perlahan; belanjawan isi rumah, rancangan pelaburan, pekerjaan dan harga boleh berubah dalam tempoh lebih panjang yang bertindih. ECB menggambarkan kelewatan ini sebagai panjang, berubah-ubah dan tidak pasti. Bank of England turut menekankan peranan kestabilan kewangan dalam menentukan sama ada transmisi daripada kadar dasar kepada keadaan kewangan berjalan dengan berkesan. {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
Laluan kesan bergantung pada ciri seperti bahagian pinjaman berkadar terapung berbanding tetap, hutang isi rumah dan firma, pendanaan dan modal bank, struktur pasaran kewangan, persaingan, aturan mata wang dan punca kejutan. Tinjauan isi rumah ECB mendokumentasikan perbezaan antara peminjam, penabung dan keadaan negara di kawasan euro; dapatan itu membantu menjelaskan sebab contoh sebuah isi rumah tidak mewakili seluruh ekonomi. Jangan anggap purata sejarah atau hasil model sebagai tindak balas yang dijamin bagi langkah dasar baharu. {source:ecbHouseholdTransmission2026}
Apabila menilai dakwaan tentang keputusan kadar, tanya instrumen dasar apa yang berubah dan apa yang telah dijangka oleh pasaran; kadar pasaran, pinjaman atau deposit mana yang benar-benar bergerak; sama ada kadarnya nominal atau telah diselaraskan dengan inflasi jangkaan; apakah syarat kontrak, penetapan semula dan kredit yang terpakai; serta tempoh perbandingan bagi pengeluaran, pekerjaan atau harga. Asingkan perubahan dasar daripada kejutan lain dan kenal pasti sama ada dakwaan itu penerangan, anggaran sebab-akibat atau ramalan. Turutan masa sahaja tidak membuktikan bahawa langkah dasar menyebabkan setiap perubahan selepasnya.
Untuk topik berdekatan, lihat cara peraturan Taylor membingkaikan keputusan kadar dasar, perbezaan antara kadar dana persekutuan dengan kadar prime, sebab kadar deposit tidak bergerak satu demi satu dengan kadar Fed, dan sebab hasil Perbendaharaan jangka panjang boleh naik selepas Fed menurunkan kadar. Panduan tersebut meneliti formula penetapan kadar dan kes transmisi kadar tertentu di Amerika Syarikat dengan lebih terperinci.
Soalan lazim
Q1Adakah bank pusat menetapkan setiap kadar pinjaman secara langsung?
Tidak. Bank pusat menetapkan atau mempengaruhi instrumen dasarnya serta keadaan pasaran jangka pendek. Kadar pasaran jangka panjang dan kadar pinjaman atau deposit individu juga bergantung pada jangkaan kadar masa depan, risiko, pendanaan pemberi pinjaman, persaingan, harga aset dan syarat kontrak.
Q2Berapa lama dasar monetari mengambil masa untuk mempengaruhi inflasi?
Tiada satu tempoh kelewatan yang terpakai kepada semua ekonomi atau langkah dasar. Pasaran kewangan mungkin bertindak balas dengan cepat terhadap maklumat baharu, manakala penetapan semula kadar pinjaman, keputusan perbelanjaan, pengambilan pekerja dan penetapan harga boleh mengambil masa lebih lama. Kejutan lain boleh mengubah laluan itu, jadi purata masa lalu bukan jam yang tepat bagi keputusan baharu.
Q3Adakah kenaikan kadar faedah sentiasa mengurangkan inflasi?
Tidak. Dasar yang lebih ketat boleh mengehadkan permintaan dari semasa ke semasa, tetapi inflasi juga boleh mencerminkan gangguan bekalan, kadar pertukaran, jangkaan dan faktor lain. Perubahan kadar tidak serta-merta menghasilkan lebih banyak bekalan, dan laluan yang diperhatikan sahaja tidak menunjukkan bagaimana inflasi akan bergerak tanpa perubahan dasar itu.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah yang diterangkan oleh mekanisme transmisi dasar monetari?
Pilih jawapan untuk melihat penjelasan