

ETF Berwajaran Permodalan Pasaran vs Berwajaran Sama: Apa yang Berubah?
Bandingkan cara ETF berwajaran permodalan pasaran dan berwajaran sama memperuntukkan saham yang sama serta menghasilkan pendedahan berbeza dari segi kepekatan, pengimbangan semula, pusing ganti, kos dan pemacu pulangan.
Dalam panduan iniApakah yang berubah apabila wajaran berubah?
Ringkasan ringkas
Dua ETF boleh memegang syarikat yang sama tetapi berkelakuan berbeza apabila satu memberi wajaran mengikut saiz pasaran dan satu lagi memberi setiap syarikat bahagian permulaan yang sama. Wajaran permodalan pasaran memberikan syarikat besar pengaruh lebih besar. Wajaran sama menetapkan sasaran berat serupa bagi setiap komponen pada pengimbangan semula tertentu, kemudian berat berubah mengikut harga. Panduan ini menerangkan kaedah indeks ekuiti AS melalui contoh hipotesis empat saham. Ia membandingkan pendedahan, pengimbangan semula, kepekatan, kos dan pemacu pulangan; ia tidak menyatakan wajaran sama sentiasa lebih selamat atau menguntungkan.
Apakah yang berubah apabila wajaran berubah?
Indeks ialah set peraturan untuk memilih sekuriti dan mengukur prestasi gabungannya. Kaedah wajaran menentukan sumbangan setiap komponen kepada pulangan indeks. ETF penjejak indeks biasanya cuba memegang sekuriti mengikut perkadaran peraturan, walaupun yuran, tunai, pensampelan, dagangan dan masa boleh menyebabkan perbezaan.
Kumpulan saham sama boleh menghasilkan wajaran indeks berbeza. Indeks permodalan pasaran memberi bahagian lebih besar kepada syarikat bernilai pasaran layak yang lebih tinggi. Indeks wajaran sama memberi setiap syarikat sasaran yang sama pada titik pengimbangan, tanpa mengira saiznya.
Wajaran berasingan daripada struktur dana. ETF boleh mengikut wajaran permodalan pasaran, sama rata atau kaedah lain; dana bersama juga boleh mengikuti kedua-duanya. Bandingkan alam semesta dan peraturan indeks dahulu, kemudian dana penjejak. Panduan dana indeks Investor.gov menerangkan wajaran permodalan pasaran.
Bagaimanakah wajaran permodalan pasaran berfungsi?
Dalam indeks ringkas berwajaran permodalan pasaran, berat syarikat ialah nilai pasarannya dibahagi jumlah nilai pasaran semua konstituen. Banyak indeks ekuiti AS menggunakan permodalan pasaran terlaras apungan bebas, yang mengecualikan sesetengah saham pegangan rapat yang biasanya tidak tersedia untuk dagangan awam. Peraturan apungan dan bilangan saham bergantung pada metodologi penyedia indeks.
Jika nilai pasaran layak sesebuah syarikat ialah 10% daripada jumlah indeks, berat portfolio sekitar 10% memberi kira-kira satu persepuluh pendedahan sebelum kos dan perbezaan pelaksanaan. Nilai layak lebih besar membawa berat lebih besar, maka perubahan harga syarikat terbesar lebih mempengaruhi hasil indeks.
S&P 500 ialah contoh indeks permodalan pasaran terlaras apungan bebas. Ia bukan janji nilai dolar tetap bagi setiap konstituen: berat berubah apabila nilai pasaran berubah, dan peraturan indeks boleh menyesuaikan penambahan, pemadaman, bilangan saham dan tindakan korporat. Lihat metodologi indeks AS S&P DJI serta metodologi matematik indeks.
Bagaimanakah wajaran sama berfungsi?
Bagi indeks dengan N konstituen, berat sasaran setiap konstituen pada pengimbangan ialah 1 ÷ N. Dengan 500 syarikat, kira-kira 0.20% setiap syarikat pada reset; dengan empat syarikat hipotetikal, 25% setiap satu.
Sasaran ini ialah peraturan pada satu titik masa, bukan janji berat sentiasa sama setiap hari. Harga berubah selepas pengimbangan, lalu saham yang naik lebih pantas menjadi bahagian lebih besar sehingga reset seterusnya. Penyedia indeks memilih tarikh, harga rujukan, penimbal dan prosedur tindakan korporat berbeza; peraturan satu indeks tidak terpakai kepada semua.
Contoh AS khusus: S&P 500 Equal Weight menggunakan konstituen sama seperti S&P 500 dan menetapkan semula wajaran secara suku tahunan, menurut FAQ S&P DJI. Jadual itu khusus untuk indeks tersebut, bukan peraturan sejagat ETF.
Contoh empat saham menunjukkan perbezaannya
Bayangkan empat syarikat hipotetikal dengan nilai pasaran terlaras apungan bebas pada nisbah 40:30:20:10. Portfolio $10,000 berwajaran permodalan pasaran memperuntukkan $4,000, $3,000, $2,000 dan $1,000. Portfolio wajaran sama memperuntukkan $2,500 bagi setiap syarikat.
Portfolio wajaran sama meletakkan lebih banyak pada syarikat terkecil dan kurang pada terbesar. Dalam contoh ini kedua-duanya memiliki empat nama sama tetapi pendedahan tidak sama. Wajaran mengubah pengaruh setiap pegangan, bukan perniagaan asasnya.
Pertimbangkan portfolio wajaran sama sahaja dengan nilai mula ringkas $100 setiap syarikat: jumlah $400, setiap satu 25%. Jika Syarikat A berganda nilainya dan tiga lagi kekal, jumlah menjadi $200+$100+$100+$100=$500. Sebelum imbangan semula, A ialah 40% dan setiap yang lain 20%.
Untuk memulihkan wajaran sama, setiap pegangan dilaras kepada $125: jual $75 daripada A dan beli $25 setiap satu daripada tiga syarikat lain. Ini aritmetik ilustrasi, bukan ramalan, dagangan ETF sebenar atau kenyataan cukai dan yuran.
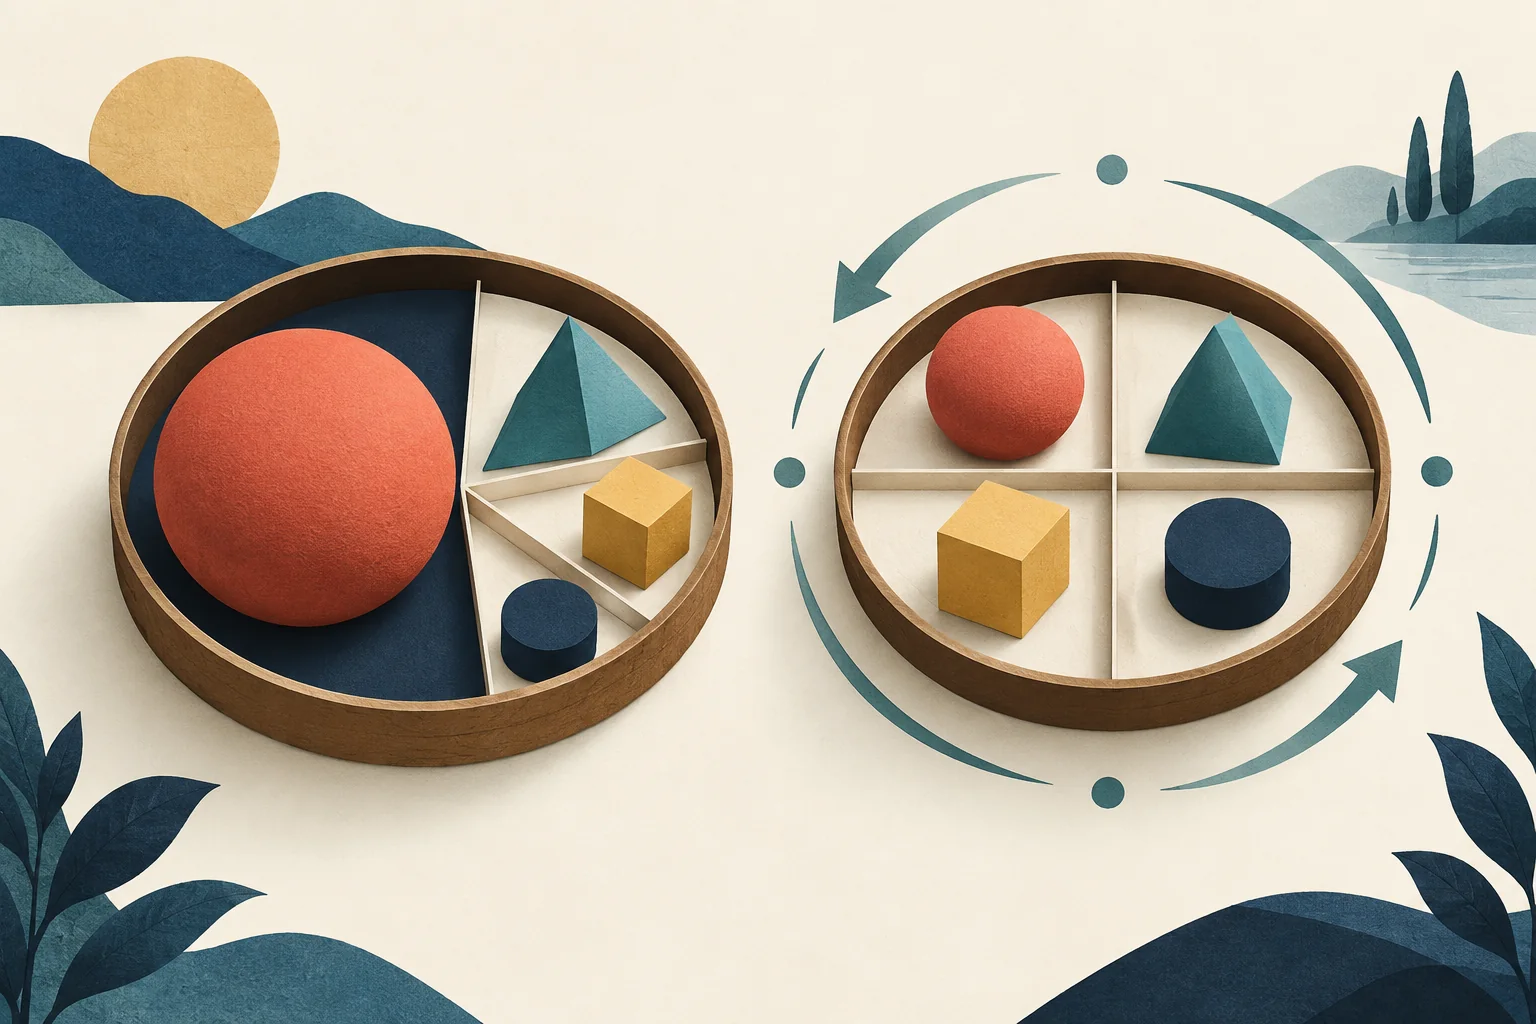
Mengapa berat sama berubah dan mencetuskan dagangan?
Sasaran berat berubah kerana harga syarikat bergerak pada kadar berbeza. Reset berjadual membawa portfolio kembali menghampiri sasaran. Dalam S&P 500 Equal Weight, proses suku tahunan mengurangkan berat syarikat yang berkembang relatif dan menambah yang jatuh di bawah sasaran. Indeks lain mungkin mempunyai jadual dan peraturan berbeza.
Proses ini mencipta dagangan. Ia boleh mengurangkan pengaruh pemenang relatif terkini dan meningkatkan pengaruh yang ketinggalan pada waktu reset, tetapi tidak mengetahui sama ada yang ketinggalan akan pulih atau pemenang terus meningkat. Dagangan itu kesan mekanikal sasaran berat, bukan ramalan harga akan berbalik.
Dana berwajaran permodalan pasaran juga berdagang apabila indeks menambah atau membuang syarikat, melaras saham apungan awam atau mengurus tindakan korporat. Namun, ia tidak perlu menetapkan semula setiap pegangan kepada peratus sama hanya kerana satu komponen naik lebih cepat. Pusing ganti bergantung pada peraturan indeks dan pelaksanaan dana tertentu, bukan label semata-mata.
Adakah wajaran sama bermakna lebih pelbagai?
Wajaran sama boleh mengurangkan kepekatan syarikat tunggal ketika reset berbanding versi permodalan pasaran daripada alam semesta sama. Dalam contoh empat syarikat, tiada satu pun bermula melebihi 25% dalam portfolio sama, sedangkan syarikat terbesar bermula pada 40% dalam versi permodalan pasaran.
Itu satu jenis kepekatan, bukan skor risiko menyeluruh. Wajaran sama masih boleh tertumpu pada negara, sektor, industri atau risiko ekonomi bersama. Dalam indeks pasaran luas, ia juga memberi berat relatif lebih tinggi kepada konstituen lebih kecil. Jika indeks sempit atau tematik, menyamakan beberapa nama tidak menjadikannya portfolio pasaran luas.
Investor.gov tentang peruntukan aset dan kepelbagaian menerangkan bahawa kepelbagaian menyebarkan pelaburan tetapi tidak menghapuskan risiko pasaran atau menjamin tiada kerugian. Semak pegangan dan pendedahan sebenar, bukan membuat kesimpulan daripada label “wajaran sama”.
Mengapa pulangan boleh berbeza tanpa satu kaedah sentiasa lebih baik?
Peraturan wajaran menentukan syarikat yang mendorong pulangan. Apabila syarikat terbesar mengatasi pasaran, versi permodalan pasaran daripada indeks sama biasanya menerima sumbangan lebih besar daripada mereka. Apabila konstituen kecil mengatasi, versi wajaran sama mungkin mendapat lebih manfaat kerana berat relatif awal mereka lebih besar.
S&P DJI menerangkan S&P 500 Equal Weight mempunyai kecenderungan kepada konstituen lebih kecil dan mengimbangi semula secara mekanikal menjauhi pemenang relatif ke arah yang ketinggalan. Pendedahan ini boleh membantu dalam sesetengah tempoh dan menjejaskan dalam tempoh lain. Ia bukan premium terjamin, isyarat masa pasaran atau ramalan tentang peneraju seterusnya.
Untuk membandingkan prestasi sejarah, padankan alam semesta indeks, tarikh, layanan dividen dan yuran. Indeks pulangan harga dan jumlah pulangan menjawab soalan berbeza. Prestasi lalu tidak menentukan kaedah yang akan mengatasi sepanjang tempoh pegangan anda.
Kos dan butiran dana apa yang perlu dibandingkan?
Mulakan dengan nisbah perbelanjaan, kemudian lihat lebih jauh. Pengimbangan semula dan perubahan indeks boleh mewujudkan kos dagangan portfolio. Pelabur ETF juga mungkin menanggung spread bida-tawar, komisen, kesan pasaran dan premium atau diskaun kepada NAV. Saiz dan kesan kos bergantung pada dana, pesanan, broker dan keadaan pasaran; wajaran sama tidak menjadikan semua dana lebih mahal secara automatik.
Buletin yuran dana bersama dan ETF Investor.gov menerangkan bahawa sesetengah kos transaksi berada di luar nisbah perbelanjaan prospektus. Bandingkan prospektus, laporan pemegang saham, metodologi indeks, pusing ganti dilaporkan, spread dagangan dan perbezaan penjejakan dana tertentu. Lihat juga nisbah perbelanjaan ETF berbanding jumlah kos dan perbezaan penjejakan berbanding ralat penjejakan.
Pastikan juga dana benar-benar mengikuti alam semesta dan objektif sama. Dua dana “wajaran sama” boleh berbeza dari segi konstituen, peraturan sektor, kekerapan imbangan atau pelaksanaan. Dua dana permodalan pasaran mungkin menggunakan pelarasan apungan atau peraturan kemasukan berbeza. Nama hanya permulaan; metodologi dan pegangan menunjukkan pendedahan sebenar.
Bagaimana menentukan peraturan indeks yang sesuai untuk perbandingan anda?
Mulakan dengan pendedahan yang hendak dinilai, bukan papan pendahulu pulangan lalu. Semak alam semesta indeks, formula wajaran, jadual imbangan, berat semasa saham dan sektor, pusing ganti, nisbah perbelanjaan dan sejarah penjejakan. Kemudian pertimbangkan sama ada berat tambahan pada syarikat kecil, berat awal lebih rendah pada syarikat terbesar atau lebih banyak urus niaga imbangan sesuai dengan portfolio dan toleransi anda terhadap laluan pulangan berbeza.
Dana permodalan pasaran mungkin lebih terus jika anda mahu wajaran konstituen mengikuti saiz syarikat dalam indeks. Dana wajaran sama mungkin relevan jika anda sengaja mahu setiap konstituen bermula dengan berat serupa. Tiada kaedah menjamin kerugian lebih kecil, kepelbagaian merentas kelas aset lebih baik atau pulangan masa depan lebih tinggi.
Untuk contoh cara peraturan indeks membentuk bakul ETF, bandingkan pertindihan pegangan QQQ dan VOO. Pastikan tarikh dan definisi pulangan sepadan serta perbezaannya benar-benar berpunca daripada wajaran, bukan pegangan atau kos dana.
Soalan lazim
Q1Adakah ETF wajaran sama lebih selamat daripada ETF permodalan pasaran?
Tidak semestinya. Wajaran sama mungkin mengurangkan berat awal saham terbesar dalam alam semesta tertentu, tetapi boleh meningkatkan pendedahan kepada syarikat kecil dan masih menanggung risiko sektor serta pasaran. Semak pegangan dan peraturan indeks sebenar.
Q2Adakah ETF wajaran sama mengimbangi semula setiap hari?
Tidak semestinya. Setiap indeks mempunyai jadual dan peraturannya sendiri. S&P 500 Equal Weight menetapkan semula secara suku tahunan; produk lain mungkin menggunakan sela atau kaedah berlainan. Semak prospektus dan metodologi terkini.
Q3Adakah ETF wajaran sama sentiasa mengatasi apabila saham gergasi jatuh?
Tidak. Pendedahannya berbeza dan mungkin mendapat manfaat apabila konstituen lebih kecil mengatasi, tetapi boleh ketinggalan apabila syarikat terbesar memimpin. Tempoh lalu tidak meramalkan kaedah yang akan mengatasi seterusnya.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Bagaimanakah indeks wajaran sama empat saham menetapkan sasaran berat pada waktu imbangan?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Baca panduan terperinciCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Baca panduan terperinci