

AMM berbanding DEX buku pesanan: cara harga dan kecairan terbentuk
Bandingkan sebut harga daripada rizab AMM dengan pesanan dalam buku, melalui dua contoh hipotesis serta pendedahan LP dan pembuat pasaran.
Dalam panduan iniPerkara yang diterangkan oleh struktur pasaran
Ringkasan ringkas
Sebut harga AMM datang daripada keadaan pool dan formulanya. Dalam DEX buku pesanan, sebut harga terbentuk daripada pesanan beli dan jual yang tersedia serta peraturan padanan venue berkenaan. Kedua-duanya boleh menghasilkan harga purata yang lebih buruk apabila kecairan berhampiran harga nipis. Struktur pasaran sahaja tidak menentukan siapa yang menjaga aset, bila penyelesaian menjadi muktamad atau perlindungan yang tersedia.
Perkara yang diterangkan oleh struktur pasaran
Istilah DEX merangkumi lebih daripada satu cara dagangan. Pembuat pasaran automatik (AMM) menggunakan rizab token dan peraturan harga; pedagang menukar aset terus dengan pool.
Buku pesanan pula mengumpulkan tawaran beli dan jual pada harga serta kuantiti yang dipilih pengguna, kemudian memadankan pesanan yang serasi mengikut peraturan pasaran.
Perbezaan ini menerangkan bagaimana harga yang boleh dilaksanakan terbentuk dan bagaimana kecairan ditawarkan. Ia tidak membuktikan bahawa satu struktur sentiasa lebih murah atau lebih selamat.
Fi, kedalaman sebenar, laluan penghalaan, rangkaian, penjagaan aset dan penyelesaian bergantung pada aplikasi serta infrastruktur tertentu.
Nilai yang dipaparkan perlu dibaca bersama saiz dagangan yang dirancang. Harga terbaik mungkin hanya tersedia untuk kuantiti kecil.
Pesanan lebih besar boleh mengambil beberapa aras buku, atau mengubah nisbah rizab pool AMM dengan lebih ketara.
Panduan ini membandingkan mekanik menggunakan dua contoh hipotesis yang berasingan. Contoh-contoh itu tidak menggunakan profil kecairan yang sama, jadi ia bukan ujian yang adil untuk menentukan struktur mana sentiasa lebih baik.
Panduan khusus tentang impak harga, slippage, jumlah minimum yang diterima dan MEV membincangkan topik tersebut dengan lebih terperinci.
Cara AMM menghasilkan sebut harga
Dalam AMM hasil darab malar yang dipermudah, x dan y ialah rizab dua token dan k ialah hasil darabnya: x × y = k. Nisbah rizab menentukan sebut harga marginal; apabila swap mengubah rizab, harga bergerak mengikut lengkung.
Dokumentasi Uniswap tentang cara protokol berfungsi menerangkan pool dan swap, tetapi bukan semua AMM menggunakan lengkung atau kaedah perakaunan yang sama.
Bayangkan pool ETH dan USDC. Jika rizab ETH berkurang dan rizab USDC bertambah, setiap unit ETH seterusnya memerlukan lebih banyak USDC berbanding unit sebelumnya.
Maka harga spot awal tidak semestinya sama dengan harga purata pesanan yang menggunakan sebahagian besar pool. Saiz pesanan berbanding rizab dan lengkung yang digunakan menentukan perbezaannya.
Hubungan x × y = k berguna sebagai model ringkas, bukan spesifikasi umum untuk semua AMM. Dalam Uniswap v3, contohnya, LP memilih julat harga dan kecairan tertumpu hanya beroperasi dalam julat itu.
Swap dan fi juga boleh mengubah rizab mengikut versi serta tetapan pool. Apabila menilai sebut harga, semak pool, pasangan token, versi, julat dan fi.
Penghalaan boleh mempengaruhi harga walaupun pengguna hanya melihat satu skrin swap.
Pengagregat mungkin membandingkan beberapa pool atau membahagikan pesanan antara sumber; sebut harga itu mencerminkan laluan cadangan dan andaian yang digunakan, bukan sifat tetap semua AMM.
Cara buku pesanan menghasilkan sebut harga
Buku pesanan menunjukkan pesanan beli dan jual pada harga berbeza berserta kuantitinya. Bid terbaik ialah harga beli tertinggi yang tersedia; ask terbaik ialah harga jual terendah.
Perbezaannya ialah spread, manakala purata kedua-duanya ialah harga tengah. Namun, kedua-duanya tidak menjamin bahawa sebarang kuantiti boleh didagangkan pada harga tersebut.
Pesanan pasaran atau pesanan yang mengambil kecairan biasanya memenuhi pesanan serasi yang paling menguntungkan dahulu, kemudian bergerak ke aras harga seterusnya jika perlu.
Pesanan had menetapkan harga maksimum untuk membeli atau harga minimum untuk menjual, tetapi boleh menunggu, terisi sebahagian atau langsung tidak terisi. Peraturannya berbeza mengikut pasaran.
Sebagai contoh khusus, dokumentasi HyperCore menyatakan bahawa pesanan dipadankan mengikut keutamaan harga-masa dan menggunakan gandaan tick serta lot yang ditetapkan. Dokumentasi buku pesanan Hyperliquid menerangkan peraturan venue itu.
Buku mungkin memaparkan kecairan pada banyak aras, tetapi yang penting ialah kedalaman yang masih boleh dicapai apabila pesanan dihantar. Kuantiti boleh dibatalkan, diubah atau sudah dipadankan.
Jenis pesanan Hyperliquid termasuk market dan limit serta pilihan seperti GTC dan IOC; pilihan itu tidak mewakili peraturan setiap DEX.
Bagi kedua-dua struktur, kecairan berhampiran harga penting. Buku dengan spread sempit tetapi kuantiti ask yang sedikit boleh mengenakan kos purata tinggi untuk pembelian besar.
Begitu juga, pool AMM yang dalam boleh menyerap swap besar dengan perubahan harga yang lebih kecil berbanding pool cetek.
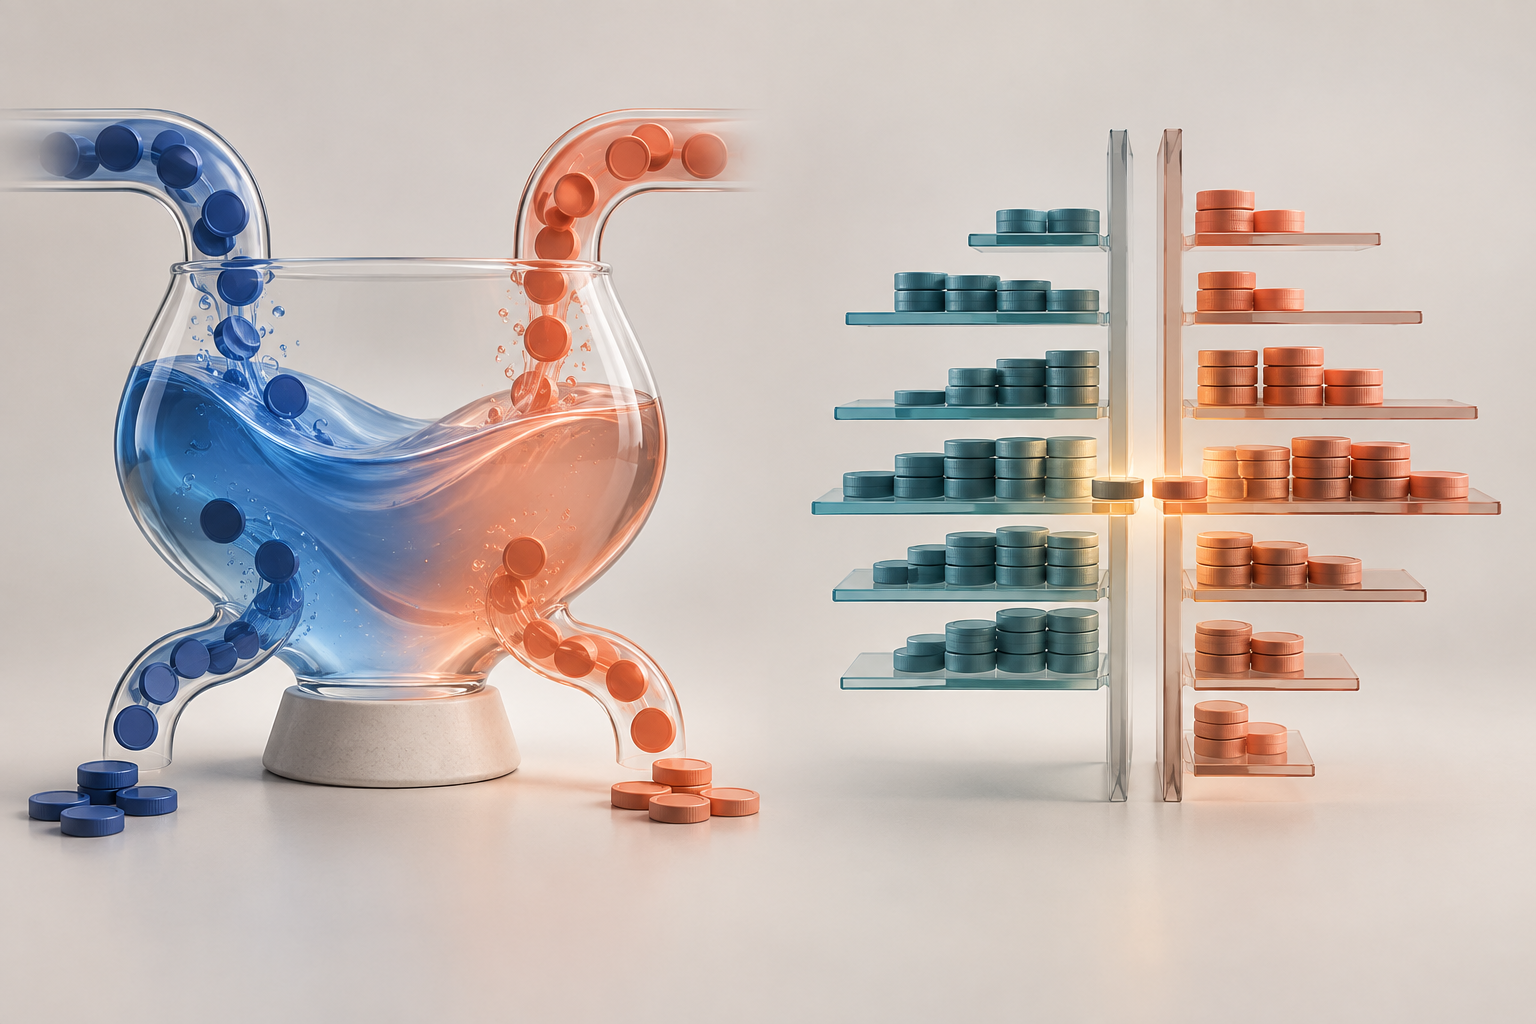
Dua contoh hipotesis pelaksanaan
Contoh berikut mengasingkan mekanik. Fi dan gas dikecualikan, dan USDC dianggap bernilai kira-kira satu dolar. Profil kecairan berbeza, jadi perbandingan ini tidak menunjukkan bahawa satu struktur sentiasa lebih baik.
Contoh AMM. Pool gaya v2 yang dipermudah mempunyai 1,000 ETH dan 2,000,000 USDC. Hasil darab awal ialah k = 1,000 × 2,000,000 = 2,000,000,000, dengan harga spot awal 2,000 USDC bagi setiap ETH.
Pembeli menetapkan jumlah output tepat sebanyak 100 ETH. Selepas 100 ETH keluar, rizab ETH tinggal 900. Untuk mengekalkan hasil darab tanpa fi, rizab USDC perlu menjadi 2,000,000,000 ÷ 900 = 2,222,222.22 USDC.
Maka input diperlukan kira-kira 222,222.22 USDC. Harga purata bagi 100 ETH ialah 2,222.22 USDC setiap ETH, kira-kira 11.11% melebihi spot awal.
Ini harga purata dagangan tersebut; nisbah rizab selepas swap memberikan sebut harga marginal akhir yang berbeza.
Contoh buku pesanan. Anggap harga tengah ialah 2,000 USDC, bid terbaik 1,999 dan ask terbaik 2,001. Ask yang dipaparkan ialah 20 ETH pada 2,001, 30 pada 2,010 dan 50 pada 2,030.
Pembelian 100 ETH mengambil ketiga-tiga aras: 20 × 2,001 + 30 × 2,010 + 50 × 2,030 = 201,820 USDC. Harga purata ialah 2,018.20 USDC setiap ETH, kira-kira 0.91% melebihi harga tengah.
Pengiraan ini mengandaikan kuantiti yang dipaparkan kekal tersedia sehingga dipadankan dan tidak memasukkan fi atau gas.
Ini bukan perbandingan menang-kalah. Rizab, kuantiti yang dipaparkan, harga permulaan dan andaian berbeza. Contoh AMM menggunakan lengkung berterusan; contoh buku menggunakan tiga aras harga berasingan.
Perbandingan sebenar patut menggunakan pasaran pada masa yang sama dan kuantiti yang sama, sambil memasukkan fi, penghalaan, kemungkinan pesanan terisi dan kos penyelesaian.
Siapa menyediakan kecairan dan pendedahan yang ditanggung
Dalam AMM, penyedia kecairan (LP) meletakkan modal dalam pool atau posisi. Lengkung pool mengubah campuran token apabila swap berlaku; LP boleh menerima bahagian fi semasa kecairan mereka aktif.
Di Uniswap v3, julat harga yang dipilih mengehadkan masa posisi menyediakan kecairan. Di luar julat, posisi mungkin hanya mengandungi satu token dan tidak memperoleh fi sehingga harga masuk semula.
Panduan rasmi posisi v3 menerangkan pemilihan julat.
Fi bukan secara automatik pendapatan bersih. Bahagian kecairan aktif, peraturan pool, token yang diterima, pergerakan harga dan kos turut mempengaruhi hasil.
Panduan fi LP Uniswap menjelaskan bahawa fi dibayar kepada posisi yang aktif; posisi v3 di luar julat tidak memperoleh fi ketika tidak aktif. Peraturan dan perakaunan berbeza antara protokol.
Dalam buku pesanan, pembuat pasaran memilih harga dan kuantiti yang ditawarkannya. Maker boleh membatalkan atau mengubah pesanan menurut peraturan venue.
Jika pesanan terisi sebahagian, baki mungkin kekal di dalam buku atau dibatalkan bergantung pada jenis pesanan. Inventori maker berubah apabila pesanan dipadankan.
Jika pasaran bergerak semasa pesanan berehat, harga yang ditawarkan boleh menjadi tidak menarik berbanding harga semasa; risiko ini sering dipanggil adverse selection.
Ini bukan perbezaan antara LP pasif tanpa risiko dengan maker yang bebas risiko. LP menerima lengkung dan komposisi aset yang terhasil dalam kekangan posisinya. Maker memilih aras harga tetapi mengurus pesanan, inventori dan pembatalan.
Kedua-duanya terdedah kepada pergerakan harga dan kos; fi atau strategi tidak menjamin hasil positif.
Jenis pesanan, fi dan penghalaan mengubah pelaksanaan
Pesanan had boleh menetapkan harga maksimum atau minimum yang diterima tetapi tidak menjamin pelaksanaan. Pesanan pasaran mengutamakan pelaksanaan segera tetapi boleh mengambil beberapa aras buku.
Dalam venue yang menyokong IOC, baki yang tidak terisi serta-merta dibatalkan; GTC membiarkan pesanan terbuka mengikut peraturan venue. Pilihan dalam dokumentasi Hyperliquid ialah contoh venue tertentu, bukannya piawaian universal.
Bagi AMM, pengagregat boleh menghalakan swap melalui satu atau lebih pool. Bagi buku pesanan, antara muka boleh menghantar pesanan kepada venue atau menawarkan syarat tambahan.
Semak kuantiti yang benar-benar boleh dilaksanakan serta fi dagangan, spread, kos rangkaian, penukaran dan masa menunggu. Sebut harga petunjuk boleh berubah sebelum pesanan disahkan.
Impak harga dan slippage berkait tetapi bukan perkara yang sama. Impak harga menganggarkan perubahan harga akibat pesanan berbanding kecairan tersedia; slippage ialah beza antara harga yang dijangka dengan harga pelaksanaan.
Penjelasan Uniswap tentang impak harga dan slippage menghuraikan perbezaannya.
Untuk konteks lain, panduan MEV ethereum.org menerangkan bagaimana kemasukan, pengecualian dan penyusunan transaksi dalam blok Ethereum boleh mewujudkan peluang pengekstrakan nilai.
Mekanik ini bergantung pada seni bina dan tidak seragam bagi setiap venue.
Struktur pasaran tidak menentukan jagaan, pemuktamadan atau perlindungan
“AMM” dan “buku pesanan” menerangkan cara sebut harga dibentuk atau pesanan dipadankan. Istilah itu sahaja tidak memberitahu siapa mengawal kunci, di mana aset dijaga, lejar mana yang merekodkan baki atau bila pemindahan menjadi muktamad.
DEX boleh menggunakan kontrak pintar, buku pesanan dengan penyelesaian dalam rantaian atau infrastruktur lain. Deposit, pengeluaran, margin dan pengendalian gangguan juga bergantung pada sistem tertentu.
Sebelum berdagang, kenal pasti komponen yang mengawal aset, cara pesanan dihantar dan dibatalkan, pemeriksaan yang digunakan serta apa yang berlaku kepada baki selepas isian separa.
Transaksi dalam rantaian boleh memerlukan kos dan masa pengesahan; sistem dengan lejar dalaman mungkin mempunyai proses pemindahan serta pengeluaran tersendiri.
Cara harga ditawarkan tidak menjamin kebolehbalikan, pengeluaran segera, ketersediaan berterusan atau perlindungan daripada kerugian.
Label “terdesentralisasi” juga tidak menjawab soalan tersebut. Semak dokumentasi semasa venue tentang jagaan, penyelesaian, akses, fi, rangkaian dan masa henti.
Artikel ini menerangkan mekanik pasaran dan tidak mengesyorkan token, protokol, venue atau saiz pesanan.
Senarai semak untuk membandingkan venue atau menyediakan kecairan
Untuk berdagang, catat pasangan, arah pesanan, kuantiti, harga rujukan dan masa sebut harga. Dalam AMM, periksa pool dan laluan, rizab, formula, fi serta anggaran output.
Dalam buku, lihat spread, kuantiti pada setiap aras yang mungkin diambil pesanan, jenis pesanan dan risiko isian separa. Bandingkan harga purata yang dijangka, bukan spot, harga tengah atau ask terbaik sahaja.
Kemudian tambah kos berkaitan: fi dagangan dan protokol, gas atau kos rangkaian lain, penghalaan, penukaran dan pengeluaran.
Pertimbangkan andaian yang boleh berubah antara sebut harga dengan pengesahan: pergerakan harga, pesanan yang dibatalkan, kecairan yang dikeluarkan, kelewatan atau syarat penyelesaian.
Untuk perbandingan yang adil, gunakan kuantiti yang sama pada masa yang sama.
Jika menyediakan kecairan, nilai campuran token, harga relatif, bahagian aktif dan julat, fi yang benar-benar boleh diperoleh serta kos untuk deposit, pengurusan atau pengeluaran.
Posisi AMM dan pesanan had bukan alat yang saling menggantikan: cara kecairan ditawarkan dan inventori terkumpul adalah berbeza.
Untuk bacaan lanjut, lihat panduan kecairan AMM dan impermanent loss, panduan swap DEX dan slippage serta panduan perpetual HIP-3 Hyperliquid.
Soalan lazim
Q1Adakah buku pesanan sentiasa lebih murah daripada AMM?
Tidak. Kos bergantung pada kedalaman bagi saiz yang ingin dilaksanakan, spread, fi, penghalaan dan caj lain. Buku boleh menawarkan ask awal yang menarik tetapi hanya mempunyai sedikit kuantiti pada aras berdekatan; harga AMM pula berubah sepanjang lengkung. Contoh dalam artikel ini menggunakan kecairan berbeza dan tidak menentukan pemenang.
Q2Adakah pesanan had menjamin harga serta pelaksanaan?
Ia boleh menetapkan had harga menurut peraturan venue, tetapi tidak menjamin akan ada pihak lawan atau seluruh kuantiti terisi. Pesanan mungkin terisi sebahagian, kekal terbuka atau tidak dilaksanakan. Semak tempoh sah dan syarat pembatalan juga.
Q3Bolehkah lengkung AMM atau buku pesanan memberitahu siapa mengawal dana?
Tidak. Lengkung dan buku menerangkan pembentukan sebut harga atau padanan pesanan. Jagaan, penyelesaian, pemuktamadan, pengeluaran dan perlindungan bergantung pada seni bina serta peraturan protokol atau venue tertentu.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Dari manakah datangnya sebut harga AMM hasil darab malar yang dipermudah?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Baca panduan terperinciCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Baca panduan terperinci