

すべてのオプションガイド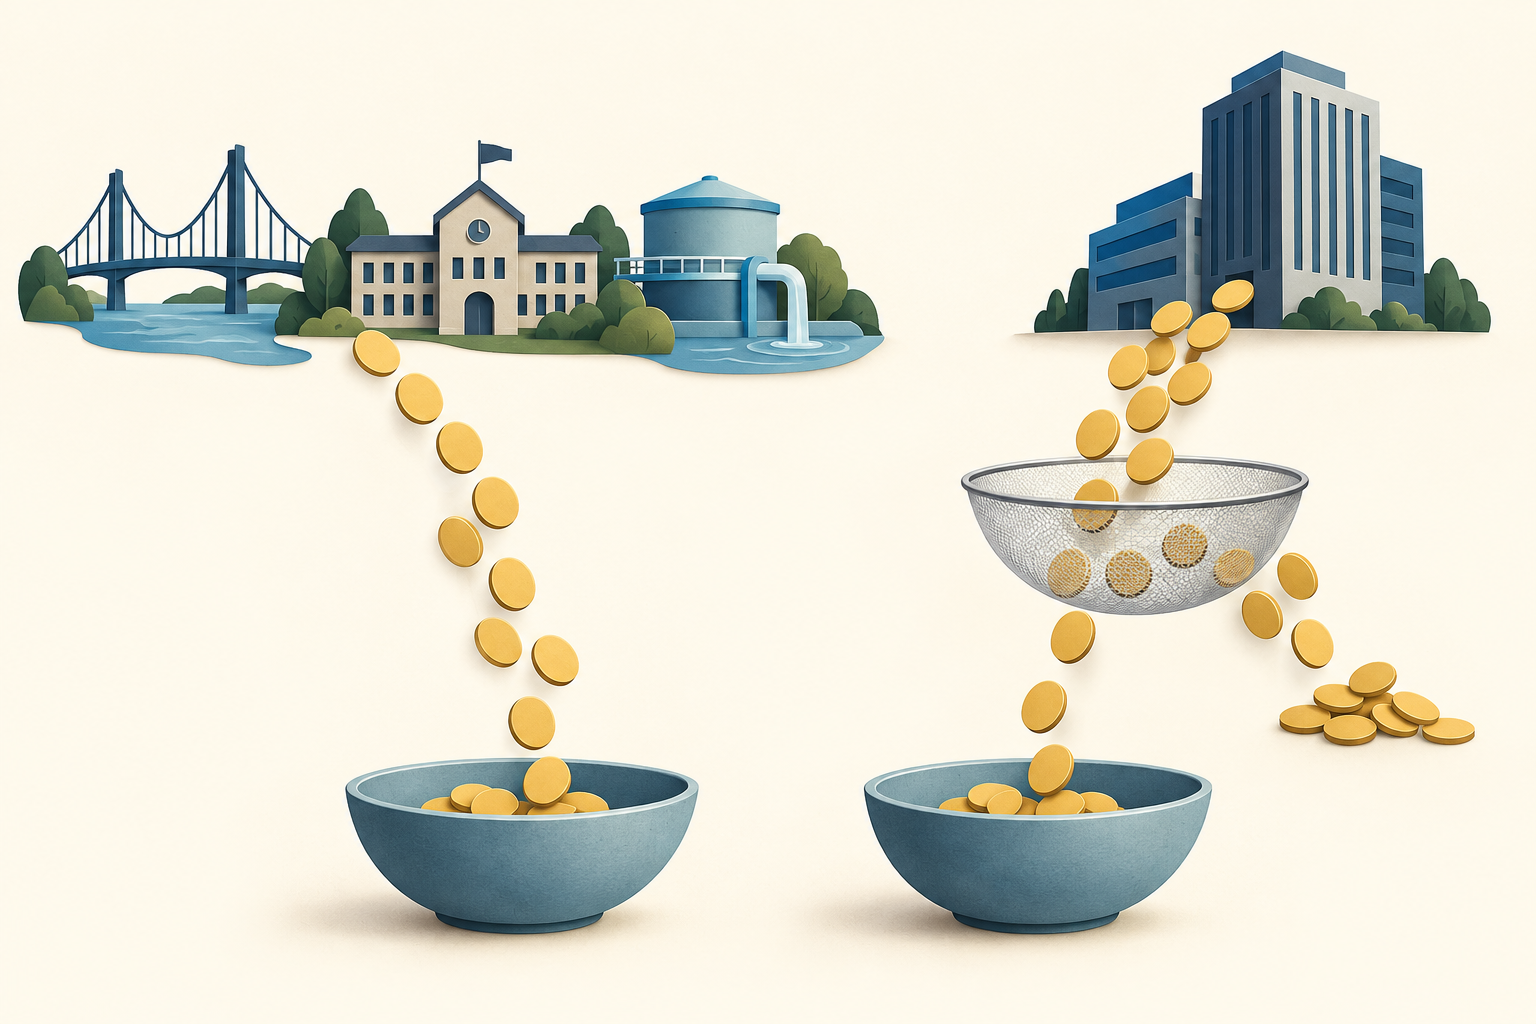
要件を満たす地方債利息と、仮定した税引き後の課税利息を概念的に比較しています。利率、金額、投資推奨は示していません。 問題 1 / 3
米国地方債12分
米国地方債の課税換算利回り(TEY):計算式・AMT・リスク
米国地方債と課税債をTEYで比べ、州税、AMT、繰上償還、信用・流動性リスクが比較をどう変えるか解説します。
このガイドの内容TEYが答える問い
短い要約
課税換算利回り(TEY)は、要件を満たす米国地方債の非課税利息と同じ連邦税引後利息を得るため、課税債に必要となる税引前利回りを推定します。連邦税だけの単純比較では、TEY = 非課税利回り ÷(1 − 適用する連邦限界税率)です。これは前提を置いた比較基準であり、予測やリスク調整後リターンではありません。
TEYが答える問い
地方債(municipal bond)は州・市・郡などの政府や、そのために資金調達を行う団体が発行する債券です。税法上の要件を満たす銘柄の利息は一般に連邦課税所得から除外される一方、課税債の利息は課税対象です。そのため、表示利回りの低い地方債でも税引後利息は課税債に近いことがあります。TEYは、明示した税の前提のもと、非課税利息と同額を得るために課税債に必要な利回りを換算します。
これは期待総収益、信用力、価格安定性、流動性、投資適合性を順位付けする計算ではありません。TEYが4%でも、その地方債が4%を支払うわけでも、米国債と同程度に安全という意味でもありません。実際のクーポン、購入価格、コール条項、返済原資を別々に確認します。
計算前に連邦税区分を確認する
「地方債」という名称だけでは、すべての利払いの税務処理は分かりません。IRS Publication 550は州・地方政府債の利息は一般に非課税と説明する一方、課税される債務や例外も挙げています。MSRBの税区分ガイドは、連邦非課税、連邦課税、AMT対象の銘柄を区別します。対象銘柄の公式募集資料と税区分の開示を確認してください。
通常の連邦所得税では非課税でも、特定の納税者では一部の私的活動債利息が代替ミニマム税(AMT)の計算に関係する場合があります。課税地方債も州では異なる扱いを受けることがあります。州・地方税は居住地、発行地、適用法で変わり、一般財源債と収益債では返済原資も違います。税区分だけでは発行体の返済能力は判断できません。
連邦税だけを仮定してTEYを計算する
課税口座で、地方債の非課税利回りをm、同等の課税利息に適用する連邦限界税率をtとします。課税債の利回りyは連邦税後に概ねy ×(1 − t)残るため、TEY = m ÷(1 − t) です。使うのは平均税率ではなく、該当する限界税率です。
仮に地方債の利回りが3.00%、限界税率が24%で、州税とAMTの影響がないとします。TEY = 3.00% ÷ 0.76 = 3.947%、約3.95%です。この前提での課税債の損益分岐利回りが約3.95%になります。課税債のYTWが4.10%なら連邦税後は約3.116%、3.80%なら約2.888%です。価格変動、費用、州税、AMT、信用リスクの差は含みません。
MSRBの例は3.00%と37%の仮定から4.76%を示します。これは説明用の税率で、読者への推奨ではありません。税率を22%とすれば約3.85%、32%なら約4.41%となります。いずれも感度を示す仮例で、現在の税率や個人の納税額を表しません。利息が複数の税率帯にまたがる場合、単一税率の式は近似にとどまります。
同じ種類の利回りを比較する
クーポンは額面に対する契約利率で、現在の市場利回りとは異なります。最終利回り(YTM)は市場価格と予定キャッシュフローを反映しますが、支払いと再投資の仮定を伴います。コール可能債ではコール日・価格を使うYTCも確認します。FINRAの解説では、最悪利回り(YTW)は該当するYTMとYTCを比べた推定値で、実現総収益とは区別されます。
地方債と課税債では同じ利回り基準を使います。額面1,000ドル、クーポン4%の債券は年40ドルを支払います。1,050ドルで買ったときの単純現在利回りは40 ÷ 1,050 ≈ 3.81%ですが、元本返済やコール時期を反映しないためYTMでもYTWでもありません。決済日、価格基準、コール条件をそろえても、TEYは信用・流動性・デュレーション・オプションリスクを調整しません。
州税と口座の種類も確認する
例では州・地方税を除いています。居住州内で発行された地方債の利息を州税から免除する州もあれば、州外債の利息を一部または全部課税する州もあります。連邦税率と州税率を機械的に足すのではなく、各債券に実際に適用される法律、控除、投資家の状況で比較してください。全国型ファンドなら州別配分の年次資料も確認します。
口座も重要です。課税口座では要件を満たす利息が現在の連邦税を避ける場合があります。従来型401(k)などの税繰延口座では課税債利息も受取時に直ちに課税されないため、単純TEYは将来の引出し課税を示しません。証券だけでなく口座全体の扱いを比べます。
AMT、申告、地方債ファンド
特定の私的活動債利息はAMT調整項目となる場合があります。2025年版IRS Form 6251説明書は該当利息と例外を説明しています。Form 1099-INTの9欄や1099-DIVの13欄に関連額が表示されることがありますが、それだけでAMTが発生するとは限りません。AMTは免除額や他の調整も含む納税者単位の計算です。
非課税利息も申告対象としてForm 1040の2a行に報告されることがあります。1099-INTの9欄は8欄に、1099-DIVの13欄は12欄に含まれるため、二重計上しないでください。利息と売却益も分けます。市場で割引価格で買った地方債の割引分が自動的に非課税になるわけではありません。一方、要件を満たす地方債の新発債割引(OID)は非課税利息として扱われる場合があります。例えば95ドルで買い98ドルで売った3ドル差だけでは、税区分は決まりません。
地方債ファンドの非課税利息配当は保有銘柄と年次税務報告に依存します。Investor.govの債券ファンド案内は、すべてのファンド収入が連邦・州税から免除されるとは限らないとしています。名称や前年の配分ではなく、該当年の税務補足資料と分配内訳を確認してください。
税優遇がなくさない債券リスク
市場利回り上昇で地方債価格が下がることがあり、コールされるとキャッシュフローや再投資機会が変わります。信用リスクは発行体と返済原資で異なります。一般財源債と料金収入で返済する収益債は同じ仕組みではありません。高格付けも支払い保証ではなく、個別債は取引が少なく希望価格で売れない場合があります。Investor.govはコール、信用、金利、インフレ、流動性リスクを説明しています。
額面100ドルの債券を105ドルで購入し、満期前に97ドルで売ると、クーポンや費用を数える前に価格だけで8ドル下落しています。利息の税優遇は価格変動を防いだり自動的に埋め合わせたりしません。売却益・市場割引・ファンド分配にも別の税規則が適用されることがあります。
実際の比較に使う順序
まず口座と課税年を決め、俗称ではなく銘柄を特定します。公式募集資料から連邦税区分、AMT開示、州・地方税扱い、コール日程、返済原資を確認します。ファンドなら該当年の税務資料と保有情報を使います。
次に両方の債券で同じ利回り基準を選びます。コール可能ならYTWがクーポンより適切な場合があります。決済日と価格基準もそろえ、仮定が合うときだけ連邦税のみの式を使います。AMTや口座課税が比較を変える場合、単純式では足りません。
最後にTEYに含まれない信用、デュレーション、コール、流動性、売買スプレッド、費用、再投資仮定を比較します。Investor.govの地方債案内も参照してください。さらに社債利回りと米国債利回りの関係、ETFのSEC利回りと分配利回りも読めます。TEYは比較の補助計算で、個別税務判断や債券の推奨ではありません。
よくある質問
Q1地方債の利息はすべて連邦所得税が非課税ですか?
いいえ。要件を満たす利息は一般に非課税ですが、課税債やAMTに関係する私的活動債もあります。対象年の発行資料と税規則を確認してください。
Q2TEY 3.95%なら、その地方債が3.95%を支払うのですか?
いいえ。仮定した税率で算出した課税債の比較基準です。実際の支払いはクーポンやキャッシュフロー、価格、コール条件、税で変わります。
Q3非課税地方債を売ると課税されることがありますか?
あります。適格利息の非課税が売却益や市場割引まで自動的に免税するわけではありません。取得価格、売却価格、保有期間、適用規則で結果が異なります。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
適格地方債の仮定利回りが3.00%、連邦限界税率が24%で州税とAMTを無視すると、単純TEYはいくらですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
社債利回り、米国債ベンチマーク、信用スプレッド米国債利回りが下がるのに、社債利回りが上がることがあるのはなぜ?米国債利回りが下がっても社債利回りが上がる理由と、信用スプレッド拡大だけでは分からないことを解説します。債券ETFの利回り指標債券ETFのSEC利回りと分配金利回りはどう違う?YTMも解説債券ETFの30日SEC利回り、過去の分配金利回り、保有債券の最終利回り(YTM)がそれぞれ何を測るのか、将来の支払いや総リターンを保証しない理由とともに説明します。オプション価格オプションの本質的価値と時間的価値とは?コールとプットの式、プレミアムの計算例、満期前に確認したい価格チェックリストで本質的価値と時間的価値を分けて説明しますオプションのグリークスオプションのデルタとは?原資産価格の変化に対するオプション価格の感応度としてデルタを読み解きますオプションのグリークスオプションのガンマとは?原資産の変化でデルタがどれだけ変わるかを表すガンマを説明します