

すべてのオプションガイド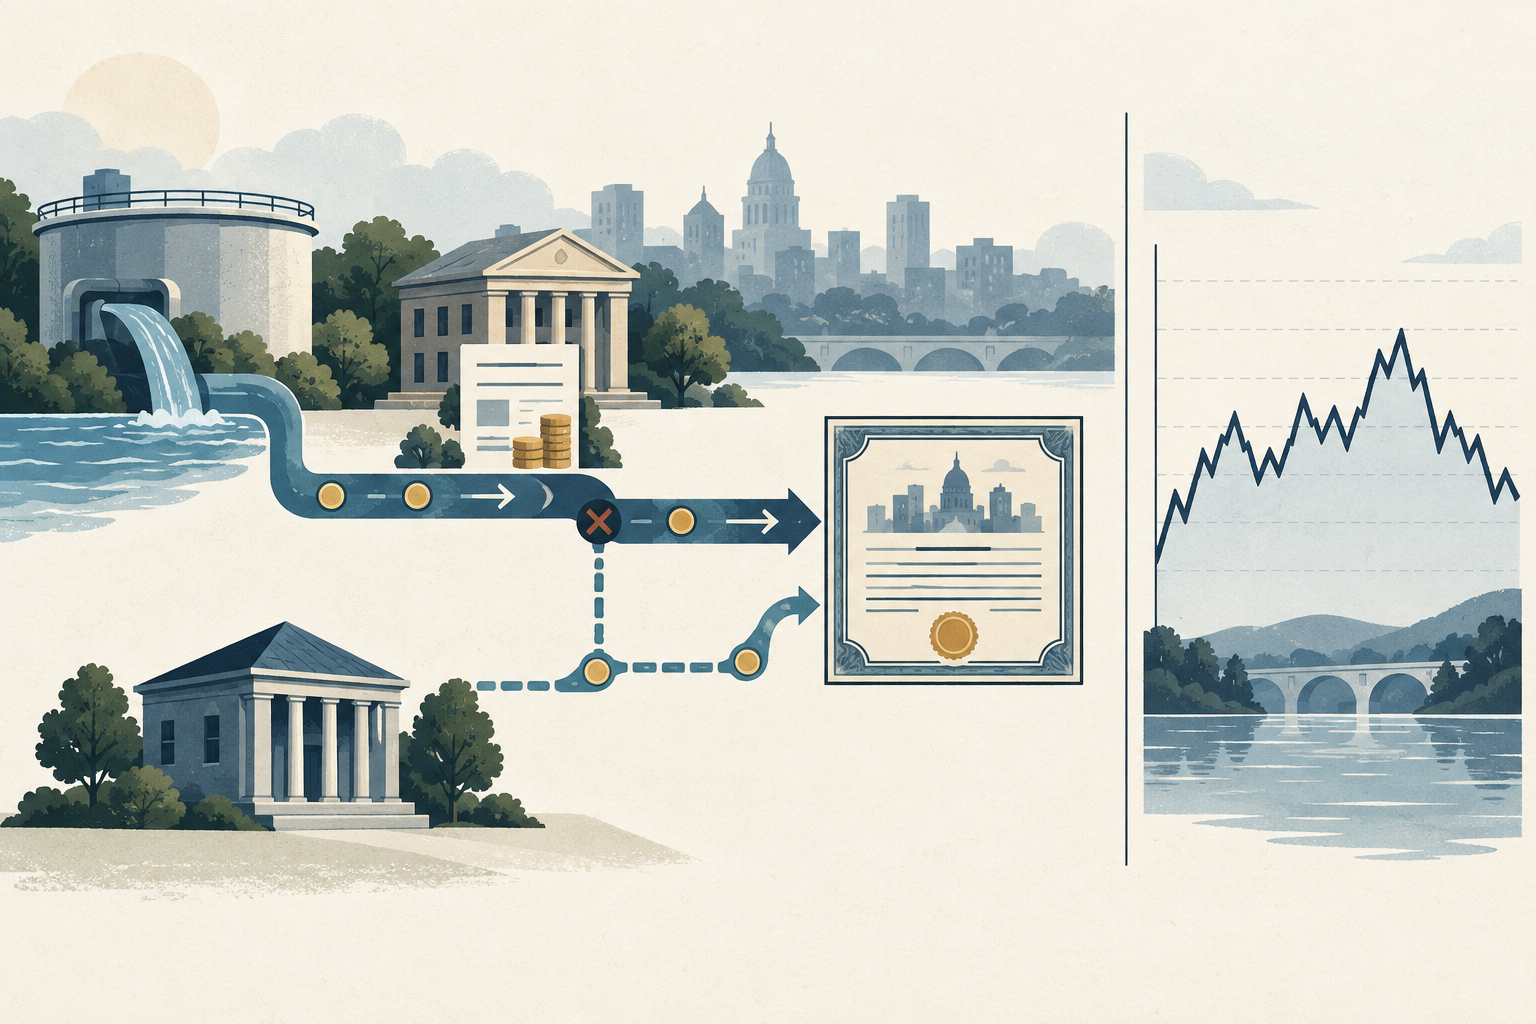
発行体の予定支払いを保険会社の二次的な支払い経路が補う場合を表した概念図です。保険の対象と請求条件は個別の保険証券で異なり、右側の価格線は特定の銘柄や実績データを示しません。 問題 1 / 3
米国地方債12分で読めます
地方債保険の仕組み:補償範囲、保険会社の信用力、価格リスク
米国地方債の保険が予定元利払いをどこまで支えるのか、新規発行保険と流通市場保険の違い、保険会社の信用力と市場価格を別々に確認する方法を解説します。
このガイドの内容地方債保険は二次的な支払財源
短い要約
地方債保険は、保険証券に記載された予定支払いを補う契約上のバックアップです。主たる債務者が支払えない場合、対象となる元本や利息を補えることがありますが、保険会社の支払能力、債券の売却価格、契約範囲外の損失を保証するものではありません。
地方債保険は二次的な支払財源
米国地方債の保険は、第三者の保険会社が契約に基づき、対象となる元本や利息の支払いを支える仕組みです。発行体やコンデュイット借入人が負う本来の債務は残り、保険会社は保険証券に書かれた範囲で別個の約束をします。MSRBは、債券保険を第一の返済約束を補う信用補完、つまり二次的な支払財源の一つと説明しています。詳細はMSRBの返済財源の解説を参照してください。
保険は「地方政府が保証する」という意味でも、債券そのものに対する価格保証でもありません。誰が債務者か、保険がどの支払いに適用されるか、請求がどう処理されるかは、発行書類と個別の保険証券で確認します。
MSRBの返済財源ガイドは信用補完を二次的な財源として説明しています。MSRBとFINRAによる2009年の投資家向け案内も、保険会社の信用力と債券リスクを扱っています。
予定された支払いが滞ったときの流れ
額面1,000万ドル、年率4%、利払いが年2回の債券を仮定すると、1回の予定利息は1,000万ドル×0.04÷2=20万ドルです。発行体が支払日に利息を払えず、保険がその予定利息を対象としている場合、保険会社は請求・通知の条件と支払時期に従って対象額を支払うことがあります。この計算は仮定に基づく金額であり、実際の請求時期や処理期間を示すものではありません。
保険会社が支払っても発行体の債務が消えるわけではなく、保険会社が債券を自動的に買い取るとも限りません。誰が保険会社へ通知するか、必要な証拠書類、支払先、債権回収権の移転などは契約により異なります。したがって「支払いが遅れたら即座に現金化できる」と読み替えず、約款の請求手続を追う必要があります。
新規発行保険と流通市場保険は開始時点が異なる
新規発行保険は、債券を最初に販売するときに発行体などが手配するのが一般的です。保険料は資金調達コストの一部となり、発行条件に影響することがあります。これに対して流通市場保険は、発行後に投資家などが既発債を対象に手配するものです。SECに提出された投資信託の開示資料には、両者を分け、流通市場保険が対象債券の残存期間を対象とする例が示されています。ただし、それは個別開示の例であり、共通の契約条件ではありません。
どちらの場合も、対象のCUSIP、満期、保険の開始日、誰が保険料を負担したか、債券が転売された後も保護が続くかを確認します。一つのシリーズの全満期が同じ補償を受けるとは限りません。保険料を別途払う二次保険では、残存期間が短いことや当初から保険付きであることを踏まえて、投資家側の費用と便益を比べます。
表示ではなく保険証券を読む
販売画面に「insured」と表示されているだけでは、補償範囲は分かりません。公式説明書に添付された保険証券で、対象となる債券と満期、予定元本・利息、支払日、通知先と期限、請求書類、支払方法を確認します。償還条項、シンキング・ファンドによる償還、元本の期限前加速、変動金利債のプットやテンダー、支払代理人の事務上の失敗などが含まれるかも、条項ごとに読みます。
EMMA掲載のBAM保険付き発行資料では、指定された予定元利払いを契約条件に従って補償する一方、市場価格や流動性を保証しない旨が示されています。これは読み方を説明する一つの実例です。別の保険証券に同じ文言や除外事項があるとは限らないため、実際に検討する銘柄の書類を使ってください。
保険会社と発行体の信用を分けて見る
保険付き地方債には、保険適用後の評価と、保険を除いた発行体・債務者の評価が別々に示されることがあります。すべての銘柄に二つの格付けがあるわけではありません。保険付きの格付けだけを見ると、高い評価の理由が自治体の財務ではなく保険会社の信用力である可能性を見落とします。MSRBも、保険付き債券では保険会社や銀行の信用力に基づく格付けと、発行体・債務者の基礎格付けが分かれる場合があると説明しています。
各格付けの対象、日付、評価機関を切り分け、保険会社の現在の財務力と保険金支払能力を確認します。発行時の格付けは、購入時点の評価を保証しません。保険会社の信用が弱まれば、発行体の返済力に変化がなくても、保険付き債券の評価や市場での受け止め方が変わる可能性があります。
市場価格と流動性は別のリスク
元利払いの補償は、債券を満期前に売るときの市場価格を固定しません。金利の変化、取引頻度、発行体と保険会社の信用、償還条件、地方債市場全体の需給などが売却価格に影響します。市場で取引が少ない銘柄は、売りたい日に希望価格で買い手が見つからないこともあります。MSRBの流通市場の解説は、売却価格が金利や信用力、個別市場の状況など複数の要因で変わると説明しています。
したがって保険を「額面で売れる権利」「いつでも買い取る約束」「すべての損失に対する補償」と考えるのは誤りです。保険会社の格下げで価格が動いても、契約上の予定支払いが直ちに消えるとは限りません。反対に、保険会社が支払能力を失えば、信用補完の価値自体が弱まります。支払リスクと売却時の価格・流動性リスクを別々に検討してください。
MSRBの流通市場ガイドは、気配値や取引価格が市場環境に左右されると説明しています。2024年にSECへ提出されたファンドの目論見書は開示例の一つで、共通の保険約款を示すものではありません。
EMMAで対象銘柄を確認する
まずCUSIPで銘柄と満期を特定し、MSRBのEMMAで公式説明書、保険証券、継続開示、重要事象の通知を探します。保険会社の正式名称、保険契約の当事者、対象の満期と支払い、請求手続、例外事項を照合してください。グループ企業名と実際に支払い義務を負う保険会社を混同しないことも大切です。
そのうえで、保険付き格付けと基礎格付け、格付けの日付、保険会社と発行体の最新情報を並べます。発行体の財務状況や保険会社の支払能力は、発行後も変わり得ます。複数の満期がある場合は、各CUSIPについて保険の有無が同じか確かめてから比較します。発行時の説明だけで現在の信用状況を判断せず、最新の開示を確認します。
文書例として、BAM保険付きの特定銘柄のEMMA公式開示書を参照できます。記載された約款はその発行に固有で、他の債券に一般化できません。
発行コストと投資家のリスクを分けて考える
発行体にとって保険は、保険料を上回る借入コストの低下が見込めるかという資金調達判断です。仮に額面1,000万ドル、保険料7万5,000ドルで、クーポンが0.15パーセントポイント下がるとします。残高がずっと1,000万ドルという単純な仮定では、年間の利払い削減は1,000万ドル×0.0015=1万5,000ドル、保険料の単純回収期間は7万5,000ドル÷1万5,000ドル=5年です。
この概算は割引現在価値、残高の減少、コールや借換え、保険料の支払時期、引受費用を反映していません。発行体の経済性の例であり、投資家の収益率や保険の妥当性を示すものではありません。購入側では価格、最悪利回り、コール条項、税務上の扱い、流動性、基礎信用、保険会社信用を同時に比べます。GO債とレベニュー債の返済構造、地方債の税相当利回り、YTCとYTWも合わせて確認すると、保険の役割を切り分けやすくなります。
よくある質問
Q1地方債保険は市場価格も保証しますか。
いいえ。対象となる予定元利払いは契約で補償されることがありますが、金利や信用、コール、取引状況で市場価格と流動性は変わります。
Q2保険付き格付けが高ければ発行体も強いのですか。
必ずしもそうではありません。保険付き格付けが保険会社の信用を反映している場合があります。基礎格付けと発行体の財務も確認します。
Q3保険付き地方債はすべて同じ内容ですか。
いいえ。対象証券、予定払い、通知と請求の手続、例外は個別の保険証券と発行書類で確認します。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
保険付き地方債を検討するとき、最初に確認するべきなのは何ですか。
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
米国地方債GO債とレベニューボンドの違い:返済を支えるものは何か米国地方債を返済誓約、債務者、担保権の順位、歳出承認、公式開示書類から比較します。米国地方債米国地方債の課税換算利回り(TEY):計算式・AMT・リスク米国地方債と課税債をTEYで比べ、州税、AMT、繰上償還、信用・流動性リスクが比較をどう変えるか解説します。期限前償還条項の仕組みコーラブル債のYTC・YTW・YTMの違いと計算例発行体の期限前償還権が債券のキャッシュフローをどう変えるか、YTCとYTWの計算、表示利回りに含まれないリスクを説明します。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明しますオプションの基礎コール・オプションとは?コールの買い手が持つ権利、売り手の義務、権利行使価格の意味を基礎から説明します