

すべてのオプションガイド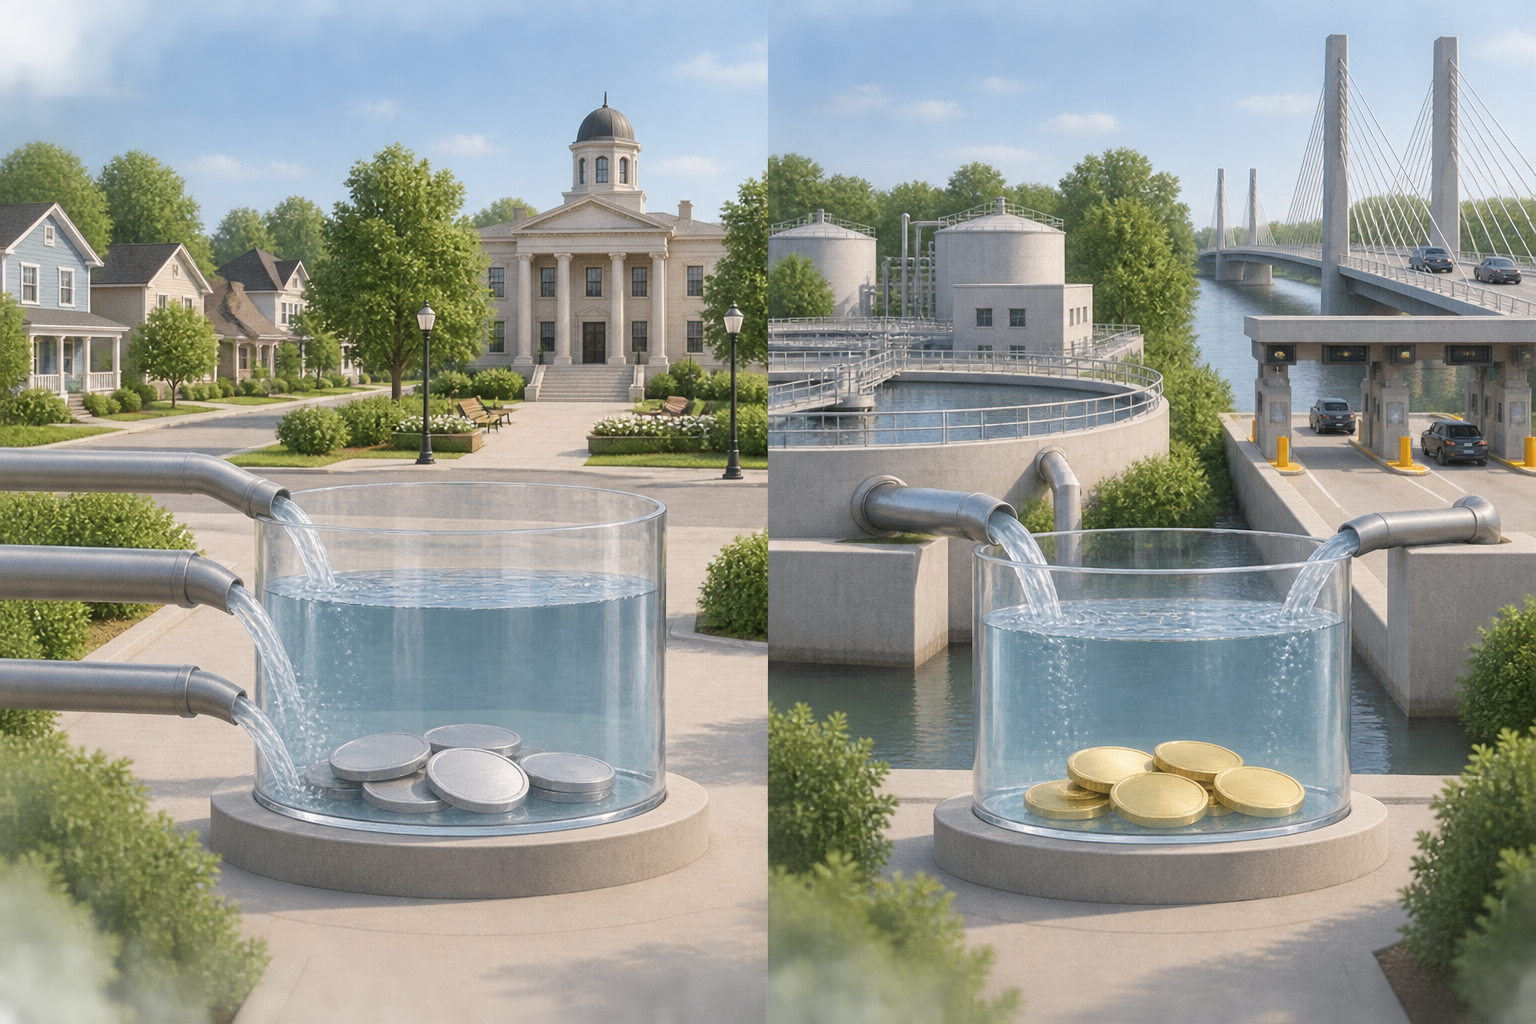
政府全体の信用力と、特定収入を返済に充てる仕組みを対比した概念図です。実際の債務者、充当収入、担保権の優先順位、求償範囲は債券書類と適用法によって異なります。文字のない画像に市場データは含まれていません。 問題 1 / 3
米国地方債12 min read
GO債とレベニューボンドの違い:返済を支えるものは何か
米国地方債を返済誓約、債務者、担保権の順位、歳出承認、公式開示書類から比較します。
このガイドの内容GOの誓約が意味すること
短い要約
「一般財源保証(General Obligation、GO)」と「レベニューボンド」は、米国地方債でよく使われる返済構造です。GO債は通常、政府発行体の総合的な信用力と法律上利用できる収入に依拠し、レベニューボンドは債務返済に充てると明示された特定の収入源に依拠します。名称だけでは全条件は分かりません。法的な債務者、誓約の範囲、担保権と支払順位、毎年度の歳出承認条件、保証、州法・地方自治体法が重要です。いずれの名称も債券を一律に安全にするものではなく、カバレッジ比率だけで債務不履行を予測することもできません。
GOの誓約が意味すること
GO債は通常、州または地方政府が発行し、実際に行った誓約と法的権限の範囲で、その「full faith and credit」と課税権を返済の支えとします。返済原資は発行体と適用法によって、一般財源、不動産税や所得税、議会の歳出承認などです。地方政府のGO債には従価税を主な、場合によっては唯一の返済原資とするものがあり、州のGO債は州議会の歳出承認に依存することがあります。MSRBの返済原資の説明によると、支払原資と順位は発行体や州・地方の法律によって大きく異なります。
「full faith and credit」は、政府の全資産への担保権、無制限の増税の約束、または米連邦政府の保証を意味しません。GOという表示だけでは発行体に無制限の課税権があるとは分かりません。税や債務の上限、住民投票、予算手続、救済手段は州憲法、法律、自治体憲章、発行書類によって異なります。SECの地方債信用リスクの投資家向け資料は、略称だけで判断せず公式声明を読み、誰が支払義務を負い、どの権限が誓約を支えるのか確かめるよう勧めています。
実務上の問いは「GO債か」だけではありません。どの政府機関が支払いを約束しているか、どの収入を法律上使えるか、特定税が充当されるか、支払いが滞った場合に保有者がどの権利を持つかを確認します。GO発行体でも財政圧力、法的制限、財務の弱さ、競合する債務を抱えることがあります。分類だけで信用力は決まりません。
レベニューボンドが充当する収入
レベニューボンドは通常、税権を持つ政府の総合的な信用を誓約せず、特定された一つ以上の収入源から返済します。水道・下水料金、通行料、空港・港湾収入、賃貸料、補助金、物品税その他指定税などが例です。したがって「収入」は必ずしもプロジェクト利用者から直接徴収する料金ではなく、目的税が充当される場合もあります。どの資金が充当口座に入り、債務返済に使えるかは債券書類が定めます。
誓約範囲は限定的なことがあります。特定施設、公共サービスのシステム全体、特定税の収入、または別契約の支払いだけが対象となり、発行体の他の収入は除外される場合があります。MSRBは、レベニューボンドでは通常、債券保有者が未充当の税収や歳出予算を返済に使うよう強制できないと説明しています。充当収入が不足しても、市が一般財源から自発的に不足分を補うとは限りません。
ただし、すべてのレベニューボンドがノンリコースであることや、不払い後にプロジェクト資産が自動的に保有者へ移ることを意味しません。求償権は法的構造と書類によります。設備、土地、売掛金、営業資金はそれぞれ異なる扱いとなる場合があります。「レベニューボンド」という名前から推測せず、誓約、担保権、コベナンツ、救済、別個の保証を読みます。SECの地方債投資家向け資料も構造の多様性を説明し、収入源と求償関係は募集書類で確認するよう示しています。
発行体、債務者、充当原資を区別する
三つの問いが混同されがちです。発行体は募集資料に記載された政府機関です。債務者は取引書類上、予定支払いを法的に行う義務を負う主体です。充当原資は書類によって支払いに利用できる収入、税、歳出承認その他の資金です。単純な自治体GO債では自治体が発行体と債務者を兼ねることがあります。導管発行では発行体と最終的な借り手が別の場合があります。
例として、公的機関が非営利病院への融資を資金調達するため債券を発行するとします。病院が公的機関または受託者へのローン返済を約束し、その支払いが債券保有者に充当されることがあります。この場合、公的機関が発行体、病院が実質的な債務者です。別の誓約や保証が条件にない限り、病院が支払えない場合に公的機関が自らの一般財源から返済する義務を負わないことがあります。SECの信用リスク資料は、発行体または別の債務者と充当収入を特定するよう求めています。
資金を受領・分配する受託者が信用上の債務者とは限りません。表紙に政府名があるだけで納税者が債務を保証するとも限りません。公式声明、融資契約、信託契約、インデンチャーで借り手、債務を負う者、保証人、支払原資を探します。債務者が複数なら、連帯、個別、特定支払額に限定、または条件付きのどの責任かを確かめます。
仮定の水道債でカバレッジから分かること
説明のためだけに、自治体の水道事業者が年間債務返済額360万ドルのレベニューボンドを発行すると仮定します。契約で定められた費用・調整後の充当純収入を540万ドルと仮定します。単純化したカバレッジ計算は次のとおりです。
540万ドル ÷ 360万ドル = 1.50倍
この仮定では、定義上の充当収入は年間債務返済額の1.5倍です。収入が300万ドルに減ると、計算は300万ドル ÷ 360万ドル = 0.83倍となります。この期間では、許容される別の資金源、準備金、措置がなければ、想定収入で想定債務返済を賄えないことを示します。それだけで支払不履行、コベナンツ違反、適用される救済が確定するわけではありません。
実際の債券条件、支払日、準備金、料金設定権、優先費用、他の債務、需要や営業費用の将来変化はこの例に含まれません。「純収入」は契約固有の定義を持つことがあります。債務返済に回せる金額を計算する前に特定の営業費用を支払うよう求める書類もあれば、預金や振替を別の方法で定義するものもあります。カバレッジ試験は実績、予測、会計年度、契約所定の調整を用いる場合があります。普遍的なしきい値ではなく当該発行の計算式を使います。
カバレッジは定義済みのキャッシュフローと予定債務返済額の関係を測る要素の一つです。すべてのリスクを測るものでも、発行体に料金引き上げ能力や意思があると証明するものでも、将来の全資本需要を含むものでも、債務者の不履行を単独で予測するものでもありません。SECは財務諸表、経済状況、他の債務、プロジェクトの前提、法的制限も確認するよう勧めています。
担保権の順位とコベナンツは資金の流れを変える
同じシステムの収入を充当しても、二つの債券の権利は異なる場合があります。書類上、シニア担保権が劣後担保権に優先することがあります。資金フローのコベナンツは、営業費用、債務返済預金、準備金の補充、その他振替の順序を定めることがあります。これは特定の資金調達内の契約上の優先順位であり、プロジェクト名から分かる普遍的な順位ではありません。
債券が総収入、純収入、特定税、リース料、ローン返済のどれを対象とするかを尋ね、債務返済前に控除できる額を特定します。他の債券が同順位で共有するか、先順位か、劣後かも調べます。「第一順位担保権」という表示が有用なのは、収入・資産の範囲と順位が書類で定義されている場合だけです。シニア担保権でも収入減、訴訟、運営問題、担保範囲外の請求にさらされます。
MSRBの投資家向け七つの質問は、返済原資と他の債務の支払順位を確認するよう勧めています。支払いに毎年度の歳出承認が必要かも確認します。これらはGO債とレベニューボンドの双方に当てはまります。まず原資を特定し、その資金が債務返済へ至る法的な流れを追います。
特定税、二重誓約、歳出承認条件
単純なGO対プロジェクト収入の比較に当てはまらない構造もあります。特定税債は特定の売上税、物品税その他の税収を充当することがあります。一施設の利用料より広い場合もありますが、一般財源全体よりは狭い場合があります。安定性は課税標準、徴収と執行、法的制限、債券書類によります。
ダブルバレル債は、定義された収入源と課税権を持つ政府のGO誓約を組み合わせます。第二の誓約が追加の法的支払原資になる可能性はありますが、その範囲、順位、救済は法律と条件によります。この名称の全債券が同じ権利を与える、または財政リスクを解消すると考えてはいけません。MSRBは収入とGO双方の誓約を持つ構造として説明しています。
毎年度の歳出承認が条件となる債券は、各対象期間に立法機関が資金を承認することに依存します。法律上利用可能な全資源に対する無条件かつ継続的な誓約とは異なります。承認されない場合の債務不履行、終了、その他の事象は書類と適用法によります。同様に、moral obligation条項は議会に支援を検討するよう求めても、歳出承認を法的に義務づけないことがあります。MSRBはこの非拘束的な仕組みをGO誓約と区別しています。これらは具体的な法的特徴であり、政府保証の俗称ではありません。
導管融資と税務上の扱いは別の論点
導管融資では、州または地方の発行体が、非営利病院、大学、住宅事業体、企業など別の借り手の融資やプロジェクトを資金調達するため債券を販売します。借り手の支払いが唯一の充当原資となることがあります。公的発行体が行政上または公益上の役割を担っても、借り手の債務を保証するとは限りません。ノンリコースの発行もあれば、限定的または第三者の支援を含むものもあります。答えは書類にあり、発行体の公的な名称やプロジェクトの公益性では決まりません。
信用補完が別の層を加えることもあります。債券保険、銀行信用状、州の制度、親会社保証は二次的な支払原資となる場合がありますが、条件と提供者の信用力を確認します。保証が保証人の全資産を自動的に担保するわけではなく、主たる債務者の弱さを消すわけでもありません。元本、利息、買戻し義務、特定事象のどこまでをカバーするか、現在有効で執行可能かを確認します。
税務上の扱いは別の軸です。地方債は非課税、課税対象、または代替ミニマム税を負担する納税者にとってAMT対象となる場合があります。これらは利息の税務処理を表し、税収、公共サービス、導管借り手、複数のどの源泉から返済するかを示しません。課税対象地方債に関するMSRBの案内は税務上の区分と他の特徴・リスクを分けて説明しています。発行の税務開示と米国の連邦・州・地方の規則を別々に確認してください。
債券の名称を比べる前に公式声明を読む
通常MSRBのEMMAシステムで入手できる公式声明から始めます。発行体、債務者または義務を負う者、導管借り手、保証人を確認します。次に、正確な支払原資、誓約範囲、担保権と順位、資金の許容された使途を特定します。毎年度の歳出承認、税や投票の制限、料金設定権、準備金、コベナンツ、救済を探します。SECによると公式声明には発行条件、信用情報、リスク要因が含まれ、MSRBの質問集も返済原資と支払順位の確認先として同書類を挙げています。
続いて、現実的な条件下で充当原資が債務返済を支えられるか評価します。レベニューボンドでは過去の徴収額、顧客集中、運営費、設備投資、料金改定、競合する請求を確認することがあります。GO債では発行体の財務状況、法的に利用可能な収入、債務負担、税源、資金調達・再配分の制限を調べます。格付けやカバレッジ比率は参考になりますが、書類や財務分析の代わりにはなりません。
最後に、信用構造と債券の他の特徴を分けます。連邦税務上の扱い、満期、期限前償還、時価、流動性、投資家の居住地は、基本的な返済誓約を変えずに投資へ影響することがあります。関連する仕組みは、地方債の税引前換算利回りの解説、クリーン価格とダーティ価格の解説、個別債券と債券ファンドの解説を参照してください。本記事は米国の一般的な概念を説明するもので、特定の発行に関する法律・税務・投資助言ではありません。
よくある質問
Q1GO債はレベニューボンドより常に安全ですか?
いいえ。名称は一般的な返済構造を示し、安全性の普遍的な順位ではありません。GO債では実際の法的誓約、発行体の資源と制限を確認します。レベニューボンドでは充当原資、債務者、担保権、コベナンツ、求償関係が重要です。書類と財務情報を確認してください。
Q2レベニューボンドはプロジェクト利用者の料金だけで返済されますか?
いいえ。充当原資にはシステム・プロジェクト収入、補助金、賃貸料やローンの支払い、指定税が含まれることがあります。原資と追加支援は書類が定めます。
Q3債務返済カバレッジ1.50倍なら債務不履行は起きませんか?
いいえ。これは特定期間と定義された収入に基づく計算です。将来のキャッシュフロー、契約上の定義、準備金、他の請求、法的制限、運営状況、救済手段も重要です。比率だけでは不履行を予測できません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
地方債がレベニューボンドと表示されていたら、最初に何を確認すべきですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
米国地方債米国地方債の課税換算利回り(TEY):計算式・AMT・リスク米国地方債と課税債をTEYで比べ、州税、AMT、繰上償還、信用・流動性リスクが比較をどう変えるか解説します。債券の気配値が受渡金額になるまで債券のクリーン価格とダーティ価格:経過利息が受渡金額を変える仕組みクリーン価格に経過クーポン利息を加えてダーティ価格を求める方法を、30/360の例と市場ごとの慣行とともに解説します。債券の保有形態とキャッシュフロー個別債券と債券ファンドの違い:キャッシュフロー、満期、リスク個別債券と債券ファンドで、何を保有し、いつ資金を受け取るのか、満期や分散、費用がどう異なるかを解説します。米国社債の債権構造担保付債券と無担保債券:担保と弁済順位が回収に与える影響シニア無担保債券に個別の担保がない理由、米国の倒産手続きで担保付債権が評価される仕組み、回収が保証されない理由を解説します。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明します