

すべてのオプションガイド
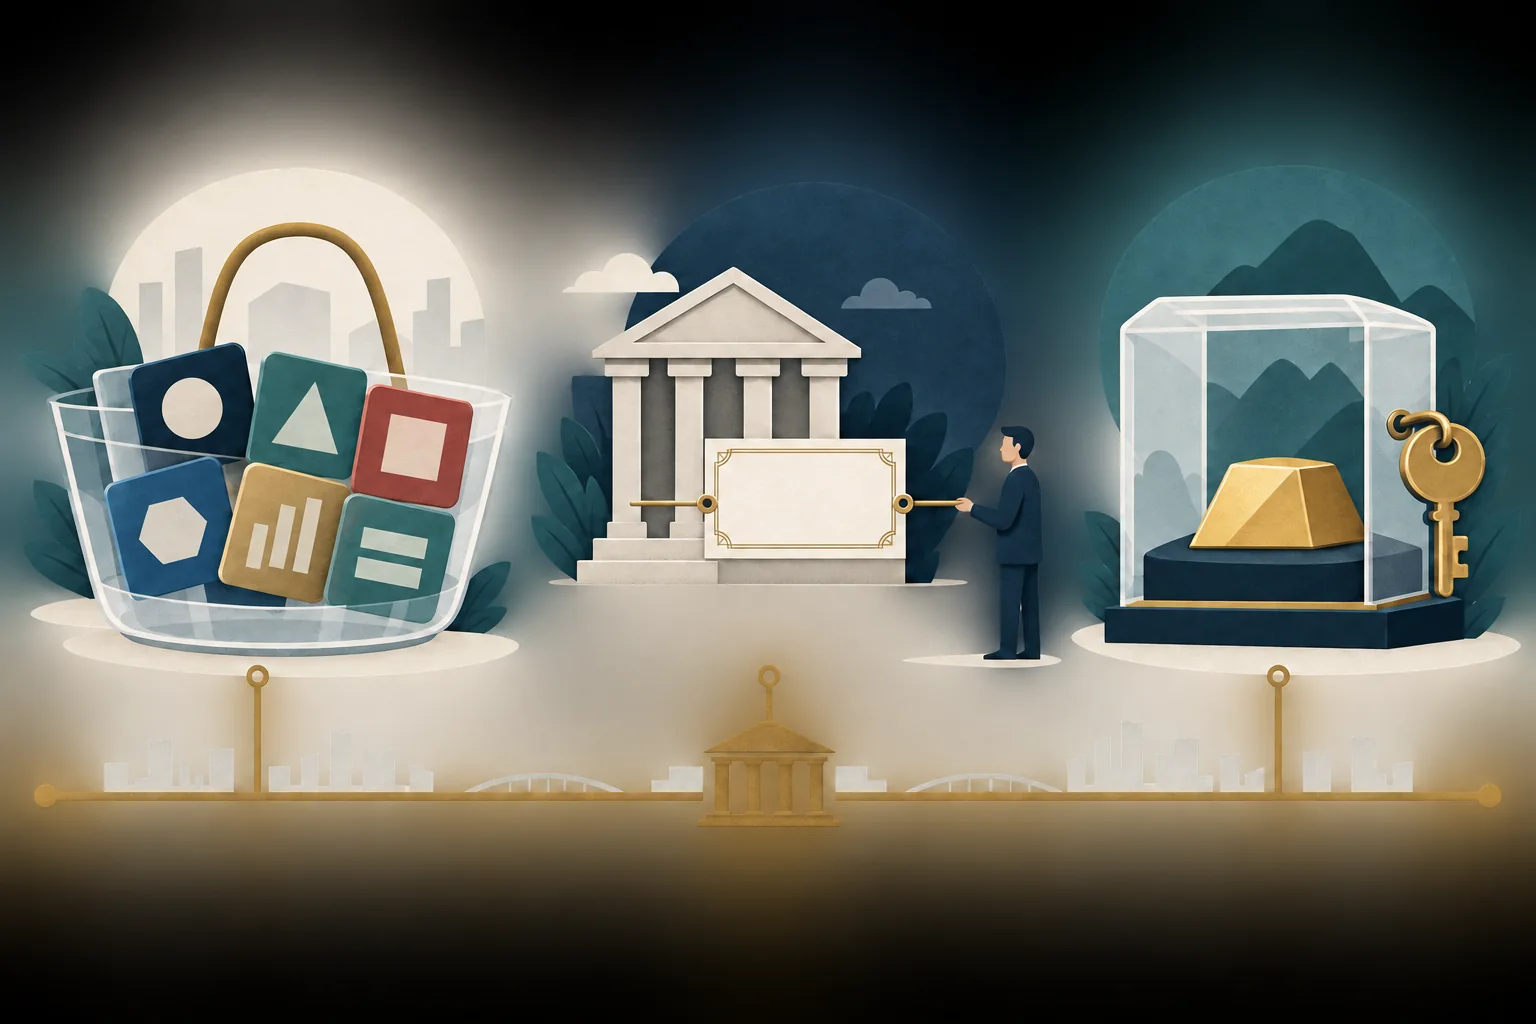
バスケットはファンド資産、証書は発行体の債務、容器は信託を表します。信託の資産と保有者の権利は個別の書類で定まり、すべての信託が金属を保有するという意味ではありません。 問題 1 / 3
ETFとETPの仕組み約9分
ETF・ETN・コモディティ・トラストの違い:何を保有するのか
米国ETFの持分、ETN、コモディティ・トラストの持分が何を表すのか、価値の根拠や発行体・資産・取引条件で確認すべき点を説明します。
このガイドの内容「取引所取引型商品」から分かること
短い要約
「取引所で売買される」という言葉が示すのは取引場所です。どのような法的権利を保有するかまでは分かりません。 米国の登録ETFの持分はファンドのポートフォリオに対する持分、ETNは無担保債務証券、コモディティ・トラストの持分は信託の文書で定められた権利を表します。 画面上の取引価格が似ていても、価値を左右する要因、発行体リスク、償還条件は異なることがあります。
「取引所取引型商品」から分かること
取引所取引型商品(ETP)は、取引所で売買されるさまざまな証券をまとめて指す言葉です。ETF、取引所取引型ノート(ETN)、取引所取引型コモディティ・トラストなどが含まれます。Investor.govのETP用語集が説明するように、投資家には同じ画面に並んで見えても、これらは異なる仕組みの商品です。
商品名に「ETF」とあるだけでは、法的な仕組みは分かりません。コモディティ・トラストの中には名称にETFを使うものもありますが、1940年投資会社法に基づく投資会社として登録されているとは限りません。実際の構造は、その商品の目論見書や登録書類で確認してください。
この記事でいう「米国の登録ETF」は、1940年投資会社法に基づいてオープンエンド型投資会社またはユニット・インベストメント・トラストとして登録されたETFを指します。SECのETF投資家向け案内はこの種のETFを扱い、ETNやコモディティ商品を別のETPとして区別しています。適用される保護や義務は実際の構造と法律によって異なります。異なる種類だからといって、投資家保護が一切ないとは限りません。
ETFの株主は何を保有するのか
ETFは定められた目的や戦略に沿って資産をまとめて運用します。ポートフォリオには株式、債券、その他認められた投資対象が含まれる場合があります。ETFの持分はファンドに対する持分であり、ファンドの資産と負債から純資産価値(NAV)が算出されます。通常、株主がポートフォリオ内の個々の証券を直接所有するわけではありません。
保有資産の価値は上下し、ファンドの費用は時間とともにリターンを押し下げます。ETFによっては、集中、海外市場、金利、信用、デリバティブ、トラッキングのリスクもあります。どのリスクが当てはまるかは「ETF」という名称ではなく、ポートフォリオと運用戦略で判断します。
個人投資家は通常、取引所でETFの持分を売買します。一方、認定参加者(AP)はファンド所定の手続きに従って大口の持分を設定または償還できます。この仕組みはETFの流通持分とポートフォリオを結び付けますが、個人注文がNAVで約定することを保証するものではありません。詳しくはETFの設定と償還の仕組みをご覧ください。
ETNの投資家は何を保有するのか
ETNは金融機関が発行する無担保債務証券です。投資家が持つのは、指数やベンチマークに含まれる資産の持分ではなく、ノートの条件に従って支払うという発行体の約束です。支払額はベンチマークに連動する計算式で決まることが多く、手数料や調整項目はノートの書類に定められています。
この構造には発行体の信用リスクが伴います。発行体が義務を履行できなければ、連動先のベンチマークが値上がりしていても投資家は投資額の一部または全部を失う可能性があります。SECのETN案内は、ベンチマーク、評価、流動性、プレミアムやディスカウントに関するリスクも説明しています。
具体的な支払条件はETNごとに異なります。満期日、発行体による期限前償還条項、所定の条件を満たした投資家向けの早期償還手続きが含まれることがあります。いつでも償還できる、指標価値で償還される、またはベンチマークを構成する証券を受け取れると考えないでください。発行体、計算式、手数料、支払義務、投資が変更または終了する事由は、該当するETNの目論見書で確認してください。
コモディティ・トラストの持分が表すもの
コモディティ・トラストは、設立文書に記載されたコモディティ、通貨、コモディティ関連契約などの資産を保有する信託形態です。投資家が購入するのはその信託に対する持分を表す証券で、権利や義務は信託の基本文書や募集書類で定められます。その持分が基礎となるコモディティを直接保有するのと同じとは限りません。
現物の貴金属を保有する信託と、先物やその他の金融商品を使う信託では、資産の構成が異なります。信託が現物を保有していても、個人の持分保有者が少量の現物を引き渡すよう請求できるとは限りません。直接償還の可否、利用できる人、最低数量、手数料は商品ごとの条件によります。
Investor.govのETP用語集によると、コモディティ・トラストは1933年証券法に基づいて募集を、1934年証券取引法に基づいて証券を、それぞれSECに登録する必要があります。発行体は連邦証券法の詐欺防止規定の対象です。一方、トラストは1940年投資会社法に基づく投資会社として登録されません。これは規制上の構造の違いであり、トラストが規制されていない、あるいはすべてのトラストが同じ保護を受けるという意味ではありません。保有資産と持分が与える権利を知るには、登録届出書、目論見書、信託文書を確認してください。
価値の根拠と構造上のリスク
三つの構造を簡単に比べると、次のとおりです。
| 商品 | 投資家が保有するもの | 価値の主な基準 | 構造に由来するリスクの例 |
|---|---|---|---|
| 米国の登録ETF | 投資ファンドの持分 | 負債と費用を差し引いたファンドのポートフォリオ価値 | ポートフォリオ、ファンド、市場のリスク |
| ETN | 金融機関が発行する無担保債務証券 | 多くはベンチマークに連動する契約上の支払計算式 | 発行体が約束どおり支払えない可能性 |
| コモディティ・トラスト | 特定の信託に対する持分を表す証券 | 信託の資産、負債、費用、利用する契約 | 個別資産、保管、取引相手、信託条件のリスク |
これは構造の比較であり、優劣の順位付けではありません。ETFはポートフォリオの下落で価値が下がることがあります。ETNはベンチマークの動き、手数料、市場での取引、発行体の信用問題で損失が生じる場合があります。コモディティ・トラストは資産や関連するエクスポージャーの下落、費用の増加で価値が下がることがあります。いずれも需給と流動性に応じて取引価格が動きます。
「何かに裏付けられている」という表現は、実態を正確に表さないことがあります。ETFはファンドとしてポートフォリオ資産を保有し、ETNは発行体の債務であり、コモディティ・トラストが持つのは文書で定められた資産と権利です。実際の資産、契約上の請求権、保管や支払いを担う当事者を確認してください。
取引所価格が参考価値と異なる理由
ETFのNAVは、ある計算時点におけるファンド資産の1口当たり価値を推定したものです。取引所価格は売り手と買い手が売買する中で変わります。そのため両者がずれてプレミアムやディスカウントが生じることがあります。SECのETF案内は、ETFがNAVを上回る市場価格でも下回る市場価格でも取引され得ると説明しています。この差の見方はETFのNAVと市場価格の比較で解説しています。
ETNには、同じ意味でのポートフォリオNAVはありません。計算式に基づく参考価値が公表されることはありますが、その価格で売却または償還できるとは限りません。市場価格が参考価値と異なる場合もあり、発行体の信用力も関係します。
コモディティ・トラストの持分価格も、保有資産やその他のエクスポージャーの算出価値から離れることがあります。資産価格を評価する時刻と持分の取引時刻が異なる場合があり、契約、費用、現金、負債も計算に影響します。信託がどの価値をいつの時点で公表するか確認してください。いずれの参考価値も約定価格を保証しません。
流動性と償還条件の違い
ETFで個人投資家が利用する流動性は、取引所で売買される持分の市場を指します。一次市場の設定・償還は、ファンド所定の手続きに基づき大口単位で行われます。保有する資産、各市場の取引時間や売買環境は、スプレッドや表示価格付近で取引できる数量に影響します。
ETNにも、発行体側でノートを大口の設定単位で発行・償還する仕組みがあります。一般の投資家は通常、個々のノートを取引所で売買します。この仕組みがあっても、個人保有者全員がノート1口を参考価値で発行体に直接償還できるわけではありません。新規発行が停止されることもあり、個人投資家向けの早期償還資格、最低口数、手数料はノートごとに異なります。SECのETN案内は、発行停止などの事由で市場価格と参考価値の関係が変わる可能性を説明しています。具体的な条件は該当するノートの目論見書で確認してください。
コモディティ・トラストでは、その仕組みによって新たな持分の設定方法や直接償還の可否が異なります。取引所で売買できるからといって、すべての保有者が信託に持分を戻して現金やコモディティを受け取れるわけではありません。目論見書で対象者、最低数量、決済時期、手数料、終了条項を確認してください。
三つの種類すべてについて、現在の買い気配と売り気配、スプレッド、その価格で取引できる数量、関連する原資産市場の取引時間を確認します。過去の取引高だけでは、今の注文にかかる取引コストは分かりません。ETFの取引高と流動性では、二つの指標の違いを説明しています。
「何を保有するか」はどの書類で確認するか
取引所の商品説明や宣伝用の名称だけで判断せず、正式な募集書類から確認しましょう。構造に応じて、目論見書、登録届出書、ノートの目論見書補足書類、信託契約などが該当します。SECのETN案内も、投資家に目論見書でノートの条件やリスクを把握するよう勧めています。
- 法的構造と責任を負う当事者: 登録投資会社のETF、債務証券、信託のどれですか。発行体、受託者、保管機関、関係する取引相手は誰ですか。
- 保有するもの、または約束されるもの: ファンドや信託は表示された資産を保有していますか。ETNなら発行体の具体的な支払義務とベンチマーク計算式は何ですか。
- 価値の計算方法: どの指数、現物価格、契約、ポートフォリオ評価を使いますか。手数料、調整項目、評価時刻は何ですか。
- 売却・償還の方法: 取引所で売却できますか。直接償還権、最低数量、早期償還条件、コール条項、満期日はありますか。
- 取引条件: どこで、いつ取引されますか。関連する原資産のスプレッド、板の厚さ、流動性はどの程度ですか。
- リスクと費用: 発行体の信用、保管や取引相手のリスク、費用と取引コスト、発行が停止または商品が終了する条件を確認します。
米国で募集される証券の届出書類は、SECのEDGAR企業・提出書類検索で検索できます。名称が似ていても条件が同じとは限らないため、該当する商品と持分クラスまたはノートの書類を読みましょう。
名称に頼らず商品を比べるには
四つの問いを順に確認します。自分が保有する法的権利は何か。その価値を支える資産や支払いの約束は何か。価値が下がったり支払いが中断したりする条件は何か。どのように売却・償還でき、その費用はいくらになり得るか。
答えを整理すると、似たベンチマークを追う商品が異なる動きをする理由が見えてきます。登録ファンドで資産を保有する商品、金融機関の支払いの約束に依存する商品、信託契約に従って資産を保有する商品があります。それぞれ売買、評価、償還の条件も違います。
この整理方法は構造を理解するためのもので、特定商品の推奨ではありません。目の前の証券に関する届出書類、現在の取引環境、適用されるリスクを比べてください。関連するETFの設定と償還、ETFのプレミアムとディスカウント、ETFの流動性も参考になります。
よくある質問
Q1ETNはベンチマークの投資資産を保有しますか?
通常は保有しません。ETNは発行体の無担保債務で、支払額はノートの条件に従って計算されます。ベンチマークの証券や資産に対する所有権を表すものではありません。
Q2コモディティ・トラストの持分を原資産のコモディティに償還できますか?
できるとは限りません。償還権、利用資格、最低数量、手数料は信託の書類によります。市場で持分を売却する方法しかない投資家もいます。
Q3名称にETFとあれば、必ず登録ETFですか?
いいえ。取引所取引商品には複数の構造があります。登録届出書と目論見書で、投資会社ETF、ETN、コモディティ・トラストのどれか、どの権利とリスクがあるか確認してください。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
一般に、ETNの保有者が持つものは何ですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
ETFの設定・交換ETFの設定・交換はどう進む?APとバスケットの仕組み米国の登録ETFにおける一次市場と二次市場、指定参加者(AP)による設定単位のバスケット交換、価格裁定の役割と限界、現物交換が持つ税務上の可能性を説明します。ETFの価格構造ETFのNAVと市場価格:プレミアム・ディスカウントと収益率ETFの基準価額と市場価格の差を計算し、売買スプレッドと区別します。NAVの上昇と実際の収益率を照合し、評価時刻のずれが生む見かけの割安さを確認します。ETFの市場構造ETFの売買高と流動性:注文前に見るべき数字ETFの日次売買高だけでは売買のしやすさは分かりません。現在の売買スプレッド、板の厚さ、注文数量、保有資産の流動性を比べます。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明しますオプションの基礎コール・オプションとは?コールの買い手が持つ権利、売り手の義務、権利行使価格の意味を基礎から説明します