

すべてのオプションガイド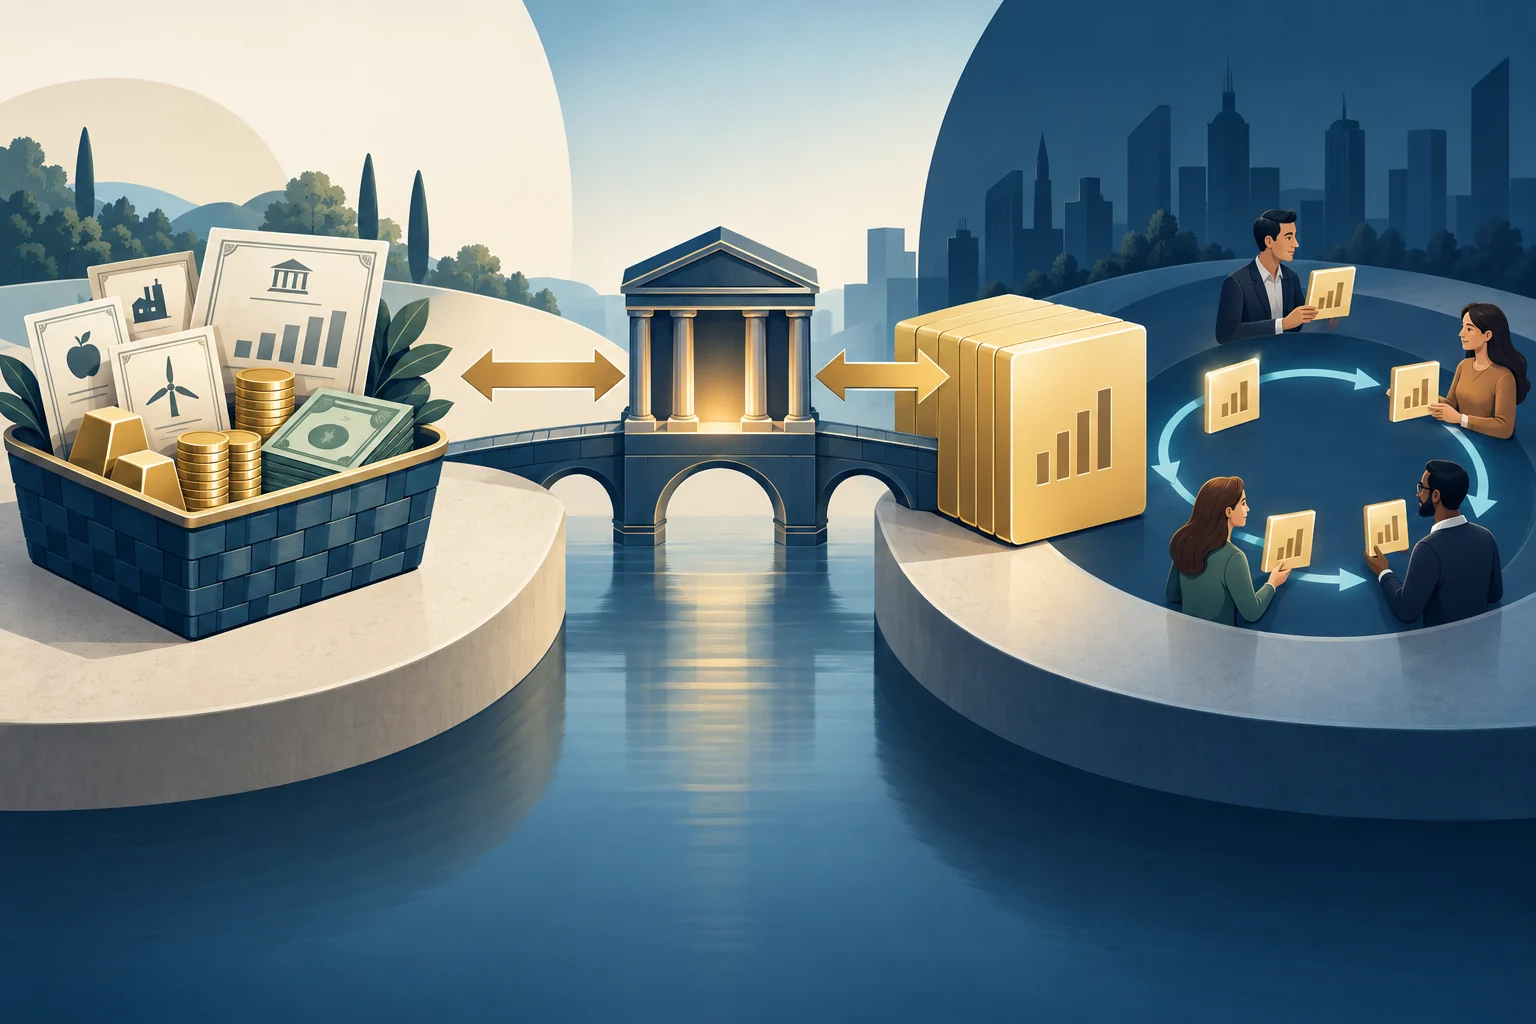
認定参加者は大口の設定単位をファンドと交換し、投資家は市場でETFの個別口数を売買します 問題 1 / 3
ETFの設定・交換10分
ETFの設定・交換はどう進む?APとバスケットの仕組み
米国の登録ETFにおける一次市場と二次市場、指定参加者(AP)による設定単位のバスケット交換、価格裁定の役割と限界、現物交換が持つ税務上の可能性を説明します。
このガイドの内容ETFには取引所市場とファンドとの一次市場がある
短い要約
ETFには、個人投資家が取引所で口数を売買する市場と、指定参加者(AP)がファンドと大口単位で口数を設定・交換する市場があります。APはバスケットと現金調整額をETF口数と交換できますが、すべての取引価格をNAVに合わせる義務があるわけではありません。以下は米国で登録された投資会社型ETFを中心に説明します。
ETFには取引所市場とファンドとの一次市場がある
証券会社のアプリからETFを買うとき、個人投資家は通常、二次市場で既に発行されたETF口数を別の投資家やマーケットメーカーから買います。売却時も、取引所や別の取引場所で反対注文と約定するのが一般的です。需給と売買気配が市場価格を作り、この取引だけで運用会社が新しいETF口数を発行したり、投資家がファンドへ直接口数を返したりするわけではありません。
これとは別に、ETFとAPが直接取引する一次市場があります。ETFは定めた口数のまとまりをAPに発行し、またはAPから交換して、証券バスケットと必要な現金調整額をやり取りします。SECのETF小規模事業者向けコンプライアンスガイドは、Rule 6c-11の対象となるETFを、APと設定単位をバスケットおよび必要に応じた現金調整額と交換し、取引所で市場価格のつく株式を発行する登録オープンエンド型ファンドとして説明しています。この記事の対象は米国登録投資会社のETFです。コモディティETPやETN、他国のETFは、法的構造や手続きが異なることがあります。米国登録ETFのすべてがRule 6c-11の対象ではありません。ユニット型投資信託(unit investment trust、UIT)などは別の免除命令に基づいて運営される場合があります。個別のETFがどの枠組みに該当するか、設定単位やバスケットの手続きを含め、目論見書とウェブサイトで確認してください。
APはETFと契約して設定単位を取り扱う金融機関
指定参加者(Authorized Participant、AP)は、ETFと契約を結び、設定単位のETF口数を設定または交換できる金融機関です。大手ブローカー・ディーラーが代表例です。APはファンドの文書やその日のバスケット手順に従って注文し、必要な証券を用意するかETF口数を集めます。Investor.govのAP用語解説も、APをETFとの契約に基づいて設定単位を購入・交換する金融機関と定義しています。
設定単位はETFごとに定める口数のまとまり
ETFは通常、個人投資家の1口ずつではなく、ファンド書類で定めた設定単位のまとまりでAPに口数を発行し、またはAPから交換します。設定単位の口数はETFごとに決まり、すべての商品に共通する標準数はありません。運用上の必要に応じて指定数が変更されることもあります。SECのETF規則最終リリースは、Rule 6c-11が設定単位の最低・最高サイズを定めず、各ETFが適切なサイズを指定すると説明しています。
規模を理解するための仮定として、設定単位を20,000口、1口の価格を100ドルと置くと、総表示価値は 20,000 × $100 = $2,000,000 です。これは費用を差し引く前の仮の口数価値であり、実際のETFが20,000口を単位にしているという意味でも、APが現金200万ドルだけを基金に渡すという意味でもありません。実際の交換は指定バスケットの評価額、現金調整、設定・交換手数料、注文時の市場条件に従います。
設定ではAPがバスケットを渡し、新しいETF口数を受け取る
設定を行うAPは、まずその日に使うバスケットと現金調整額をファンドの手続きで確認します。バスケットはポートフォリオを代表する証券の組み合わせの場合も、方針で認められたカスタム・バスケットの場合もあります。APは証券を市場で買うか保有分を用意してファンドまたは移管代理人に渡し、評価額の差があれば現金調整額を加えます。
注文が条件を満たすと、ETFは設定単位の新しい口数をAPに発行します。APは受け取ったETF口数を保有しても、取引所で個人投資家、機関投資家、マーケットメーカーへ売ってもかまいません。ETFのポートフォリオにはバスケットの資産が入り、発行済み口数が増えます。これはAPとファンドの一次市場取引であり、運用会社が個人の取引所買い注文を一件ずつ処理する仕組みではありません。 Investor.govのETF案内は、APが指定バスケットと現金を預けてETF口数を受け取り、その後取引所で売れる流れを説明しています。
交換ではETF口数を渡してバスケットを受け取る
交換時にはAPが通常、二次市場で設定単位に相当するETF口数を買うか、手元の口数を集めます。そのまとまりをファンドへ渡すと、ファンドから所定の証券バスケットと現金調整額が交付されます。バスケットに現金相当分が含まれる場合もあります。受け取ったETF口数は発行残高から減ります。SECのInvestor.gov ETF案内も、APが大口のETF口数をファンドへ渡し、証券バスケットまたは現金相当分を受け取る、設定の逆の流れとして説明しています。
この取引でAPが受け取るのは、一般に個人投資家の売却代金ではなく、ファンドが指定した原資産のバスケットです。一方、個人投資家が取引所でETFを1口売ると、通常は別の市場参加者へ口数を渡し、売却代金を受け取ります。少数口を運用会社へ送って直接交換する通常の仕組みではありません。多くの場合、ETF口数は設定単位でAPと交換され、個人の少額保有分は証券会社を通じて二次市場で売買します。
裁定取引はプレミアムやディスカウントを縮めることがある
ETFの市場価格がバスケットの推定価値より高いとき、APなどの市場参加者が原資産バスケットを買い、ETFへ渡して新しい口数を設定し、それを市場で売ることがあります。ETF口数の供給増加はプレミアムを縮める方向に働き得ます。反対にETFがバスケット価値より安い場合、APがETF口数を買い、設定単位で交換して受け取ったバスケットを売ることがあります。ETFを買って交換する動きはディスカウントを縮める力になり得ます。
こうした仕組みはETF価格をNAV付近に保つ助けになりますが、常に、または即座に一致させる保証ではありません。市場価格とバスケット価値の基準時点が異なることがあり、売買スプレッド、注文の深さ、手数料、指定バスケット、資金調達・ヘッジ費用を考慮する必要があります。APは取引のリスクと見込収益を見て参加を決めます。プレミアムやディスカウントが観察されても、APが必ず取引して解消する義務はありません。ETFのNAVと市場価格の差では、両者の乖離を別の視点から説明しています。
バスケット・ヘッジ・決済の摩擦で裁定が進まないこともある
設定・交換には原資産を売買し、ETFとバスケットの価格リスクをヘッジし、注文を処理し、異なる資産を決済する費用と時間がかかります。APは新しいETF口数を売るまでの値下がりリスクを負う場合があり、交換で受け取ったバスケットを処分する費用も考えます。実際のバスケットがETFの全保有銘柄と同一とは限らず、カスタム構成や現金調整によってヘッジの難しさとコストも変わります。見込める裁定利益より摩擦が大きければ、APは取引を減らしたり見送ったりすることがあります。
海外資産など原市場が閉まっている時間帯や祝日には、原資産を同時に売買・ヘッジしにくくなります。価格情報が古く、現地の決済サイクルが違えばバスケットの準備や引き渡しに時間がかかることもあります。ETFとバスケットの価格を異なる時点で比べることになり、見かけのプレミアム・ディスカウントが広がったり、リスクをヘッジしにくくなったりします。SECのRule 6c-11ガイドは、外国投資に関する現地休場日や長い決済サイクルで適時の交付が難しい場合、規則の条件下で交付期間が異なり得ると説明しています。原市場が閉まっているときにETF価格が動く理由も、時間差による価格のずれを扱っています。
現物交換はファンド段階で税務効率を高める可能性がある
現物交換では、ETFが現金を用意するために保有証券を売る代わりに、証券のバスケット自体をAPへ渡します。その結果、ファンド内部で現金調達のために証券を売却していた場合に生じ得るキャピタルゲインや一部取引費用を避けられることがあります。SECのETF規則最終リリースは、現物交換がファンド内で証券を現金売却する際の課税事由や一部費用の回避に役立ち得ると説明しています。Investor.govのETF案内も、多くのETFが現物交換を利用し、投資信託よりキャピタルゲイン分配が少なくなる場合があると述べています。
これはファンド段階で生じ得る効果で、ETF投資に税金がかからないという意味ではありません。すべての交換が現物とは限らず、現金や混合バスケットを使う場合、別の理由でファンドが保有資産を売る場合もあります。個人投資家がETF口数を売却すれば、口座や適用税制に応じて譲渡益・損が生じることがあり、分配金にも課税される場合があります。税務上の扱いは居住地、口座、商品構造によって異なるため、一般論を個別の申告判断に当てはめないでください。
個人投資家はAPの手続きと自分の注文を分けて考える
一般の投資家はETFを売買するとき、取引所の気配、スプレッド、注文数量、手数料、約定価格を確認します。設定・交換はAPがファンドと大口単位で行う別の手続きです。APの活動はETF口数とバスケットをつなぎますが、個人の注文をNAVで約定させたり、希望価格で取引させたりする保証ではありません。出来高だけで流動性を決めつけず、気配の深さやバスケットの特徴も見ましょう。ETFの出来高と流動性の違いで、注文時に見る点を確認できます。
設定単位の口数、バスケット、現金調整、設定・交換の締切、手数料はETFごとに異なります。実際の商品を調べるには最新の目論見書、ウェブサイトの設定・交換情報、取引所の気配を確認してください。20,000口の例は規模を示す仮定にすぎません。この記事は米国の登録投資会社型ETFを中心にしており、コモディティETP、ETN、他国の商品では仕組みや税・取引規則が異なることがあります。
よくある質問
Q1個人投資家もETFをファンドに直接交換できますか?
通常の取引ではできません。個人投資家は取引所でETF口数を売り、APが設定単位でファンドと口数やバスケットを交換します。個別の商品書類にある例外や特別な企業行動は別途確認してください。
Q2設定単位はいつも20,000口ですか?
いいえ。20,000口は、1口100ドルを掛けて仮の総価値200万ドルを示す例です。実際の設定単位の口数、バスケット、現金調整はETFごとに異なり、ファンド書類で定められます。
Q3APはETFのプレミアムやディスカウントを必ずなくしますか?
いいえ。設定・交換は価格差を縮める裁定の機会を作ることがありますが、費用、ヘッジリスク、原資産の取引時間、決済、バスケット条件によってAPが取引しない場合もあります。NAVと同じ価格で約定する保証はありません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
通常、ETFの設定単位をファンドと直接交換できるのは誰ですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
ETFの価格構造ETFのNAVと市場価格:プレミアム・ディスカウントと収益率ETFの基準価額と市場価格の差を計算し、売買スプレッドと区別します。NAVの上昇と実際の収益率を照合し、評価時刻のずれが生む見かけの割安さを確認します。ETFの市場構造ETFの売買高と流動性:注文前に見るべき数字ETFの日次売買高だけでは売買のしやすさは分かりません。現在の売買スプレッド、板の厚さ、注文数量、保有資産の流動性を比べます。ETFの価格海外市場が閉まっているのにETF価格が動くのはなぜ?海外市場の休場中に米国上場ETFがプレミアムを示す理由、古いNAVによる比較のずれ、注文前に見るべき気配値と約定コストを解説します。ETFの分配方針累積型ETFと分配型ETF:再投資・保有口数・収益率の違いETF内部の再投資と分配金の支払い、証券会社の自動再投資を区別します。架空例で口数・NAV・現金を照合し、商品を比較する際の確認事項を解説します。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明します