Respuesta y elasticidad de la recaudación tributaria: cómo influye el crecimiento
Aprenda en qué se diferencian la respuesta total y la elasticidad de la recaudación tributaria, cómo se estiman y por qué los cambios de política y la elección de la base imponible alteran el resultado.
En esta guía¿Qué miden la respuesta total y la elasticidad de la recaudación?
Resumen breve
La recaudación tributaria suele aumentar cuando crece la economía, pero la magnitud de esa respuesta depende de algo más que el crecimiento. La **respuesta total de la recaudación tributaria a la actividad económica** (tax buoyancy) describe la reacción observada de los ingresos e incluye los efectos de los cambios en la política tributaria. La **elasticidad de los ingresos tributarios** (tax elasticity) intenta medir la respuesta suponiendo que las reglas fiscales se mantienen constantes. La distinción ayuda a interpretar la evolución de los ingresos, pero ninguno de los dos coeficientes es por sí solo una previsión ni una medida de la equidad del sistema tributario.
¿Qué miden la respuesta total y la elasticidad de la recaudación?
La respuesta total pregunta cuánto varía la recaudación junto con una medida de la economía en su conjunto, como el PIB. Una estimación de 1,2 suele interpretarse como que los ingresos aumentan alrededor de un 1,2 % cuando el PIB sube un 1 %, durante el periodo y según el modelo estimado. La cifra puede reflejar tanto cambios automáticos en la renta, los beneficios y el gasto como modificaciones deliberadas de los tipos, las exenciones o la base imponible. Estadísticas de ingresos de la OCDE 2023 {source:oecdRevenueStatistics2023TaxBuoyancy}
La elasticidad plantea una pregunta más acotada: ¿cómo respondería la recaudación al crecimiento si las reglas tributarias no cambiaran? Los analistas la estiman ajustando los ingresos para descontar medidas discrecionales o controlando los cambios de política en un modelo. Ese ajuste no se observa directamente; depende de los datos y de supuestos sobre cuánto habría recaudado una medida. La OCDE distingue entre la respuesta total, que incluye cambios de política, y la elasticidad, que los controla. Reformas de la política tributaria de la OCDE 2022 {source:oecdTaxPolicyReforms2022TaxBuoyancy}
Aquí, «elasticidad de los ingresos tributarios» se refiere a la respuesta de la recaudación a la renta o a una base imponible con la política fiscal sin cambios. En otros debates se usa «elasticidad» para describir otra relación, como la respuesta de la base imponible a un tipo tributario. Antes de comparar estimaciones, compruebe qué variable cambia.
¿Cómo se calcula un coeficiente de respuesta de la recaudación?
Una comparación sencilla entre dos periodos divide el cambio porcentual de la recaudación por el cambio porcentual del PIB:
Respuesta de la recaudación ≈ variación porcentual de los ingresos tributarios ÷ variación porcentual del PIB
Si el PIB nominal aumenta un 10 % y los ingresos tributarios un 12 %, la razón simple es 1,2. En los estudios aplicados, los investigadores suelen estimar la relación mediante los logaritmos de los ingresos y del PIB a lo largo de muchas observaciones. El coeficiente describe entonces una respuesta porcentual estimada, no una identidad contable que deba cumplirse todos los años. Algunos estudios usan una base imponible más directa en lugar del PIB; si este solo sirve de aproximación, también importa cómo se relaciona la propia base con el PIB. Documento de trabajo del FMI 2017/004 {source:imfTaxBuoyancyJalles2017}
La interpretación depende de qué se incluya en el numerador y el denominador. Una cifra de recaudación total puede ocultar movimientos distintos en el impuesto sobre la renta personal, el impuesto de sociedades, los impuestos al consumo y las cotizaciones sociales. Un coeficiente estimado para los ingresos totales frente al PIB no puede trasladarse automáticamente a un tipo de impuesto concreto ni a otro país.
Ejemplo: un cambio de política eleva la respuesta medida
Pensemos en un ejemplo inventado: el PIB nominal pasa de 1.000 a 1.100 unidades, un 10 %, mientras que los ingresos tributarios suben de 200 a 230 unidades, un 15 %. La razón simple de respuesta es 15 % ÷ 10 % = 1,5.
Supongamos ahora que los analistas estiman que un aumento discrecional de impuestos aportó 10 unidades a la recaudación posterior. Con ese ajuste supuesto, los ingresos bajo las reglas anteriores habrían sido de 220 unidades: un 10 % más que 200. La razón ilustrativa ajustada por política sería entonces 10 % ÷ 10 % = 1,0. Los valores 1,5 y 1,0 son cálculos de un ejemplo hipotético, no estimaciones empíricas. Un ajuste real requiere pruebas sobre cuándo entró en vigor la medida, a qué contribuyentes afectó, el grado de cumplimiento y la recaudación que generó efectivamente.
La comparación muestra por qué la respuesta medida puede superar a la elasticidad ajustada cuando el crecimiento coincide con cambios tributarios que aumentan la recaudación. Una medida que la reduzca puede situar la respuesta medida por debajo de la estimación de elasticidad ajustada; si hay pocos cambios discrecionales, las estimaciones pueden ser parecidas. No existe un orden universal: el resultado depende de las decisiones de política, los datos y las opciones de estimación. Documento de trabajo del FMI 2023/071 {source:imfTaxBuoyancyCornevin2023}
¿Qué cambios son automáticos y cuáles discrecionales?
Algunos cambios en los ingresos se producen conforme a la legislación vigente a medida que cambia la economía. Con un impuesto progresivo sobre la renta, el aumento de los salarios nominales puede llevar a más personas a tramos superiores, salvo que se actualicen sus umbrales; a menudo se llama a esto progresividad en frío. También pueden cambiar los ingresos recaudados bajo las reglas vigentes por las variaciones de los beneficios empresariales, el consumo de los hogares y el empleo. Son mecanismos por los que la recaudación se mueve sin que se apruebe una nueva ley tributaria.
Los cambios discrecionales incluyen una modificación legal del tipo, una nueva exención, un umbral revisado o un cambio en la base imponible definida por ley. También pueden influir los cambios administrativos. Una mejora de la recaudación, una regla de presentación, el calendario de las liquidaciones o una variación del cumplimiento pueden alterar los ingresos observados, y los estudios no siempre clasifican estos efectos del mismo modo. La etiqueta «respuesta de la recaudación» no revela por sí sola qué mecanismo predominó.
<!-- learn:illustration -->
Como contexto general, los estabilizadores automáticos describen cómo los impuestos y las prestaciones vigentes responden a la situación económica sin una nueva decisión política. El concepto está relacionado con la estimación de la respuesta tributaria, pero no es lo mismo: esta también recoge medidas tributarias discrecionales y puede incluir otras fuentes de variación de los ingresos. {source:oecdTaxPolicyReforms2022TaxBuoyancy}
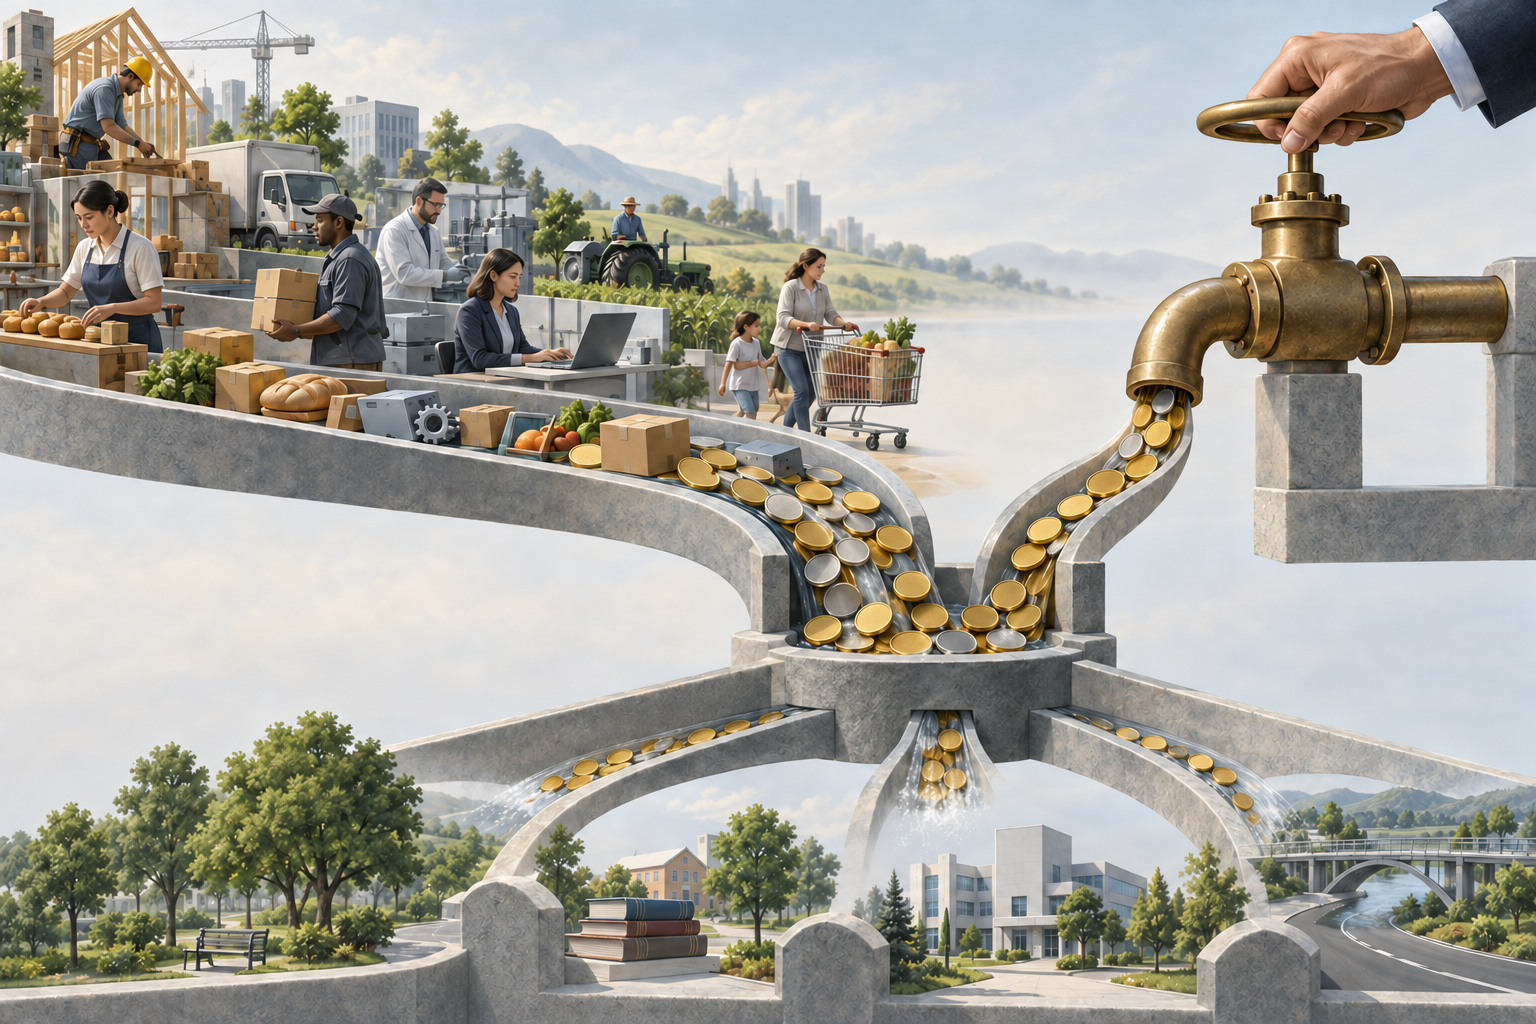
Metáfora visual de los ingresos públicos: la actividad económica y las decisiones de política aportan flujos separados a un fondo común.
¿Por qué puede ser el PIB una mala aproximación a la base imponible?
Los impuestos se aplican a bases legales y económicas concretas, no al PIB como una cantidad única e indiferenciada. El impuesto sobre la renta personal depende de la renta imponible y de las reglas sobre deducciones y desgravaciones. El impuesto de sociedades responde a los beneficios imponibles, que pueden ser más volátiles que la producción. Los impuestos al consumo dependen del gasto sujeto a ellos, los tipos, las exenciones, las devoluciones y la recaudación. Las cotizaciones sociales suelen seguir los salarios cubiertos, mientras que los impuestos sobre la propiedad quizá solo se ajusten tras una tasación o un cambio de tipos.
Cuando los investigadores usan el PIB como aproximación, el coeficiente de ingresos combina al menos dos relaciones: cómo evoluciona la base imponible respecto al PIB y cómo varía la recaudación respecto de esa base. Si la base imponible crece más despacio que el PIB, la respuesta estimada respecto al PIB puede parecer menor aunque la recaudación en relación con la base se mantenga estable. Para una pregunta sobre un impuesto concreto, los datos específicos de su base pueden mejorar la comparación, si están disponibles.
También importa la composición de la economía. Un cambio hacia un sector con beneficios elevados o hacia importaciones sujetas a impuestos al consumo puede modificar la recaudación respecto al PIB. La inflación puede elevar los salarios nominales, los precios o los beneficios y aumentar los ingresos tributarios aunque la producción real apenas cambie. Los analistas deben comprobar si las series de ingresos y de PIB son nominales o reales, cómo se han ajustado y si coinciden en cobertura y calendario.
¿Cómo estiman los analistas la elasticidad?
No hay un único ajuste que produzca una «elasticidad verdadera» incuestionable. El método de ajuste proporcional estima y resta de los ingresos los efectos de las medidas discrecionales identificadas. El método de estructura de tipos constante aplica las reglas tributarias de un año base a las bases imponibles de años posteriores. Los modelos de regresión pueden incorporar controles o indicadores de cambios de política. Cada método necesita datos distintos, como el momento y el rendimiento estimado de los cambios de política. La revisión del FMI describe varios de estos enfoques y sus necesidades de datos. Documento de trabajo del FMI 2017/004 {source:imfTaxBuoyancyJalles2017}
Un modelo aún puede pasar por alto una exención, una respuesta de comportamiento, un pago aplazado o un cambio en la fiscalización. A la inversa, una variable de política puede estar correlacionada con el ciclo económico: los gobiernos pueden modificar los impuestos ante una desaceleración. Una estimación que solo controle el tipo tributario quizá no tenga en cuenta cambios en la base imponible, las exenciones, la administración o la forma de implantar la medida. La comparación del FMI de 2023 destaca que los resultados pueden depender del estimador, el tipo de impuesto, la muestra de países y las variables de control. Documento de trabajo del FMI 2023/071 {source:imfTaxBuoyancyCornevin2023}
Se trata de relaciones estadísticas históricas, no de efectos causales automáticos. Un coeficiente estimado no demuestra que el crecimiento haya causado el cambio de la recaudación ni que una propuesta tributaria vaya a generar los mismos ingresos.
¿Por qué difieren las estimaciones a corto y largo plazo?
A corto plazo, los ingresos tributarios pueden verse afectados por las fechas de declaración, las devoluciones, los atrasos, la volatilidad de los beneficios y el momento en que entran en vigor los cambios de política. Algunas bases imponibles reaccionan rápidamente, mientras que las liquidaciones o la recaudación pueden demorarse. Los coeficientes de corto plazo describen una respuesta cercana según el modelo y la frecuencia elegidos.
Las estimaciones de largo plazo dan más tiempo para que se ajuste la relación entre la actividad y los ingresos. Pueden diferir de las de corto plazo porque la composición de la renta, los beneficios y el consumo, así como las normas fiscales y el cumplimiento, cambian con el tiempo. Los estudios de la OCDE y el FMI encuentran distintos patrones de corto y largo plazo entre tipos de impuestos y muestras. Por eso conviene indicar el periodo y el método, en lugar de tratar la «respuesta tributaria» como una característica fija de un país. Estadísticas de ingresos de la OCDE 2023 {source:oecdRevenueStatistics2023TaxBuoyancy}
La elasticidad suele ser útil cuando se necesita una trayectoria de ingresos suponiendo que la política no cambia; la respuesta total sirve para describir cómo evolucionó la recaudación observada respecto a la actividad. Aun así, una previsión requiere proyectar la base económica pertinente, la legislación vigente, el cumplimiento y las posibles respuestas de comportamiento. Ninguno de los dos coeficientes basta por sí solo. Para saber cómo los sistemas tributarios y de prestaciones pueden amortiguar una recesión, consulte estabilizadores automáticos. {source:oecdTaxPolicyReforms2022TaxBuoyancy}
¿Cómo se interpreta una estimación publicada?
Antes de comparar dos coeficientes, compruebe:
Cobertura de los ingresos: todos los impuestos, un tipo de impuesto o un nivel de gobierno.
Base económica: PIB, renta nacional, consumo, nómina salarial o base imponible legal.
Tratamiento de la política: si la estimación incluye, controla o ajusta los cambios discrecionales.
Horizonte y método: corto o largo plazo, periodo de la muestra, frecuencia, estimador e intervalo de incertidumbre.
Unidades y calendario: series nominales o reales, registro en caja o por devengo, ajuste estacional y retrasos de cobro.
Después pregúntese qué pretende decir la estimación. Un coeficiente de respuesta total puede resumir cómo reaccionaron los ingresos en el pasado bajo la política observada. Una estimación de elasticidad intenta aislar la respuesta dentro de un marco de política definido. Ninguna demuestra que el sistema tributario sea equitativo, sostenible o eficiente, y ninguna sustituye a una previsión de ingresos específica para cada país.
Q1¿La respuesta total de la recaudación siempre es mayor que la elasticidad?
No. Los cambios de política que aumentan los ingresos pueden elevar la respuesta medida, mientras que los que los reducen pueden rebajarla. Si hay pocos cambios discrecionales, las estimaciones pueden ser similares. El resultado depende de las definiciones, los datos y el método.
Q2¿Una respuesta de 1,2 significa que los tipos tributarios suben un 1,2 %?
No. Significa que, según una estimación concreta, los ingresos tributarios se asocian con un cambio de alrededor del 1,2 % ante un cambio del 1 % en la medida económica elegida. No es un cambio del tipo impositivo ni necesariamente la respuesta de todos los años.
Q3¿Se puede usar la elasticidad directamente para prever la recaudación?
No por sí sola. Una previsión también necesita una trayectoria para la base imponible pertinente, supuestos sobre la legislación vigente y el cumplimiento, el horizonte de la estimación y los posibles cambios de comportamiento o administración.