Presupuesto federal de EE. UU.10 minutos de lectura
Déficit presupuestario y deuda nacional de EE. UU.: diferencias
Una guía sobre el déficit federal anual de Estados Unidos, la deuda pendiente en una fecha concreta y la diferencia entre deuda en manos del público y deuda bruta.
En esta guíaPrimero, distingue el flujo del saldo
Resumen breve
El déficit presupuestario federal de Estados Unidos es un flujo anual: durante un ejercicio fiscal, el gasto federal supera los ingresos. La deuda federal es el saldo de préstamos pendiente en una fecha concreta. Financiar un déficit con deuda suele aumentar ese saldo, pero el cambio de la deuda no coincide siempre exactamente con el déficit anual debido al efectivo y a otros factores de financiación.
Primero, distingue el flujo del saldo
El déficit mide lo ocurrido durante un período, normalmente el ejercicio fiscal federal, que va del 1 de octubre al 30 de septiembre. La deuda mide cuánto sigue debiendo el Gobierno en un momento determinado. «¿Cuál fue el déficit este ejercicio?» y «¿Cuál era la deuda al cierre?» son preguntas distintas.
La Congressional Budget Office (CBO) define el déficit como el exceso del gasto sobre los ingresos en un ejercicio fiscal. La deuda representa cantidades tomadas en préstamo que siguen pendientes. El [glosario de términos presupuestarios de la CBO]({source:cboCommonBudgetaryTerms}) y el [glosario presupuestario federal de la GAO]({source:gaoFederalBudgetGlossary}) explican la diferencia entre el flujo del período y el saldo acumulado.
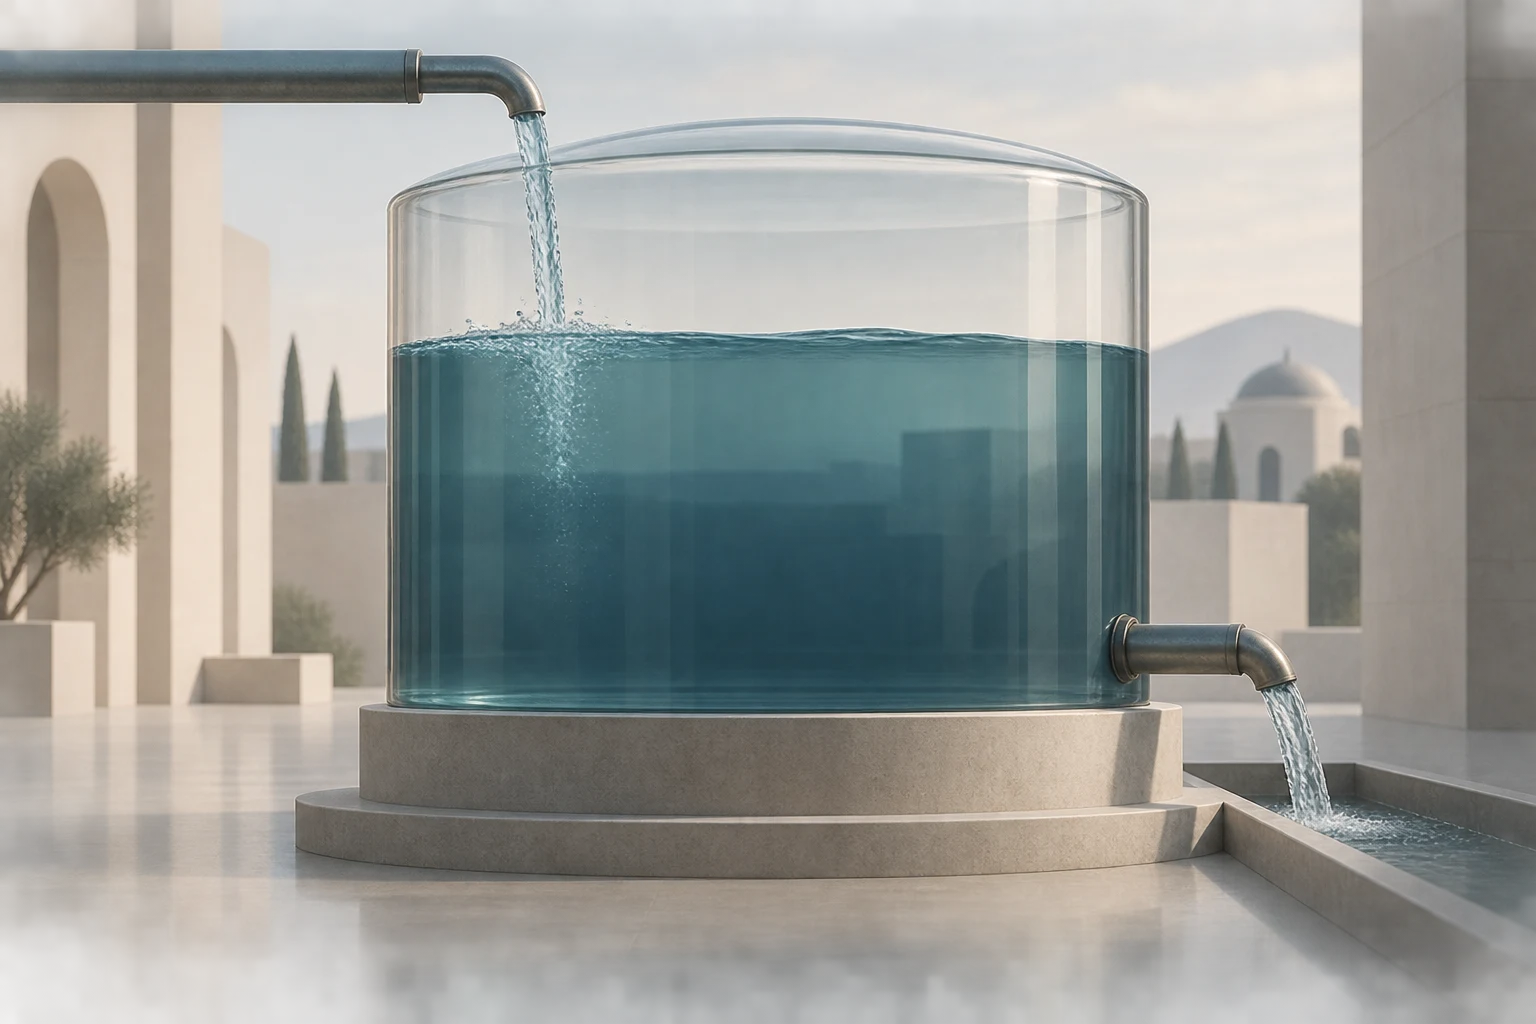
El nivel representa un saldo acumulado y los caudales, flujos de un periodo; es una analogía, no datos de deuda federal.
Cómo se calcula el déficit anual
La fórmula sencilla es: déficit total = gasto total − ingresos totales. Si los ingresos superan el gasto, hay un superávit. El gasto incluye programas y desembolsos netos por intereses; los ingresos incluyen impuestos y otras entradas federales conforme a las definiciones presupuestarias.
El ejercicio fiscal estadounidense no coincide con el año natural. Al comparar cifras, comprueba el ejercicio y si se trata de un resultado observado, una estimación o una proyección. La CBO ofrece las definiciones de [términos presupuestarios comunes]({source:cboCommonBudgetaryTerms}) para aclarar qué incluyen los ingresos, el gasto y el déficit.
El déficit primario excluye los intereses netos
El déficit primario es el déficit total sin los gastos netos por intereses. También puede expresarse como el gasto que no corresponde a intereses menos los ingresos. Por eso puede haber superávit primario y, a la vez, déficit total si los ingresos superan el gasto sin intereses, pero no alcanzan para cubrir también esos intereses.
Excluir los intereses sirve para aislar otra parte del saldo presupuestario; no significa que los intereses desaparezcan o carezcan de importancia. La CBO define el [déficit primario]({source:cboPrimaryDeficitDefinition}) como el déficit total excluidos los desembolsos netos por intereses.
¿Qué medida de deuda estás leyendo?
La «deuda en manos del público» comprende valores del Tesoro en manos de hogares, empresas, inversores, gobiernos estatales y locales y otros tenedores fuera de las cuentas federales. La deuda bruta suma a esa cantidad los valores del Tesoro que poseen cuentas del propio Gobierno federal, como ciertos fondos fiduciarios. A esa parte se la suele llamar deuda intragubernamental.
Por eso, cuando existen tenencias en cuentas federales, la deuda bruta es mayor que la deuda en manos del público. La [guía de la CBO sobre la deuda federal]({source:cboFederalDebtPrimer}) explica por qué las dos medidas responden a preguntas distintas. El conjunto de datos del Tesoro [Debt to the Penny]({source:treasuryDebtToThePenny}) desglosa la deuda pública total pendiente en deuda en manos del público y tenencias intragubernamentales. Los [cuadros de deuda federal de la GAO de 2024]({source:gaoSchedulesFederalDebt2024}) también muestran los valores en cuentas del Gobierno.
Por qué el cambio de deuda puede diferir del déficit
El Gobierno suele financiar los déficits mediante préstamos, de modo que estos normalmente contribuyen a aumentar la deuda en manos del público. Sin embargo, las cuentas presupuestarias y los movimientos de caja del Tesoro no son idénticos en cada momento. El saldo de efectivo puede variar, y los programas de crédito y otras operaciones de financiación pueden cambiar cuánto se pide prestado o cuándo.
Por tanto, no conviene atribuir toda la diferencia entre la deuda al comienzo y al final del ejercicio únicamente al déficit anual. La [guía de la CBO sobre la deuda federal]({source:cboFederalDebtPrimer}) describe cómo el efectivo, los programas de crédito y otras necesidades de financiación también influyen en los préstamos del Gobierno.
Un ejemplo aritmético totalmente hipotético
Todas las cifras de este ejemplo son hipotéticas; no son datos actuales ni una previsión. Supongamos unos ingresos de 5,0 billones de dólares hipotéticos y un gasto de 5,6 billones de dólares hipotéticos durante un ejercicio fiscal. El déficit total sería de 0,6 billones de dólares hipotéticos. Si el gasto neto por intereses fuera de 0,4 billones de dólares hipotéticos, el déficit primario sería de 0,2 billones de dólares hipotéticos.
Partida
Cálculo hipotético
Resultado hipotético
Déficit total
5,6 − 5,0 billones de dólares
0,6 billones de dólares
Déficit primario
0,6 − 0,4 billones de dólares de intereses netos
0,2 billones de dólares
Deuda pública inicial en manos del público
Saldo hipotético al principio del período
20,0 billones de dólares
Deuda pública final en manos del público
20,0 + 0,6 de déficit + 0,1 de otras necesidades de financiación; todo hipotético
20,7 billones de dólares
El saldo al cierre puede reflejar otras necesidades de financiación además del déficit. Este cálculo simplificado sirve para ilustrar la relación; no es una conciliación completa de las cuentas del Tesoro. Todas las cifras son hipotéticas.
Qué significa la deuda respecto al PIB
La razón deuda/PIB sitúa un saldo de deuda frente a la producción económica de un año. En el ejemplo hipotético, si la deuda en manos del público al final del año fuera de 20,7 billones de dólares hipotéticos y el PIB nominal anual del mismo ejercicio fuera de 25,0 billones de dólares hipotéticos, la razón sería 82,8 % hipotético: 20,7 ÷ 25,0 × 100.
Para interpretar la razón, identifica el numerador, el denominador y las fechas: aquí se compara un saldo de deuda al cierre con el PIB nominal anual del mismo período. No significa que haya que devolver toda la deuda en un año ni mide por sí sola el coste de los intereses o la capacidad de financiación. No existe un umbral seguro universal para todos los países y épocas; importan el crecimiento, los tipos de interés, los ingresos, el gasto y las instituciones. La CBO a menudo expresa [deuda y déficits como proporción del PIB]({source:cboCommonBudgetaryTerms}), pero hay que especificar qué medida de deuda y qué período se usan.
El límite de deuda no explica el origen del déficit
La ley fija un límite a la deuda federal pendiente. Casi toda la deuda bruta federal está sujeta al límite legal, con excepciones acotadas. Este límite afecta a la autoridad legal del Tesoro para endeudarse; no determina los impuestos y programas de gasto que producen un déficit. La [guía de la CBO sobre deuda federal]({source:cboFederalDebtPrimer}) distingue el límite de las decisiones presupuestarias que generan déficits; el [glosario de la GAO]({source:gaoFederalBudgetGlossary}) recoge la terminología relacionada.
Para poner otros indicadores macroeconómicos en contexto, consulta las guías sobre PIB nominal y real, la curva de rendimientos invertida y las tasas laborales U-3 y U-6. Cada medida responde a una pregunta diferente; ninguna cifra aislada de déficit o deuda resume toda la economía.
Preguntas frecuentes
Q1¿La deuda en manos del público es igual a la deuda bruta?
No. La deuda bruta suma a la deuda en manos del público los valores del Tesoro en poder de cuentas del Gobierno federal. Comprueba qué medida presenta cada fuente.
Q2¿La deuda aumenta siempre exactamente en la cuantía del déficit anual?
No necesariamente. El déficit suele financiarse con préstamos, pero los cambios en el efectivo, los programas de crédito y otros factores de financiación pueden hacer que varíe el saldo por otra cantidad.
Q3¿Existe una razón deuda/PIB que siempre sea segura?
No existe un único límite válido para todos. La razón compara un saldo de deuda concreto con el PIB de un período especificado y debe leerse junto con los intereses, el crecimiento, los ingresos y el contexto institucional.