Política fiscal y producción económica8 minutos de lectura
¿Qué es el multiplicador fiscal? Gasto, impuestos y PIB
Entiende cómo la política fiscal afecta al PIB real, por qué varían los multiplicadores y qué no demuestra una estimación.
En esta guía¿Qué es un multiplicador fiscal?
Resumen breve
Un multiplicador fiscal describe cómo cambia una medida de producción después de una modificación del gasto público o de la política tributaria. La razón depende de qué se considere el impulso inicial, cómo se mida la respuesta de la producción y durante cuánto tiempo se observe. Es una estimación frente a un escenario sin esa política, no una cifra fija aplicable a todas las decisiones presupuestarias.
¿Qué es un multiplicador fiscal?
Un multiplicador fiscal es una razón entre un resultado económico —a menudo el producto interno bruto (PIB) real— y un cambio de política fiscal, como las compras del gobierno, las transferencias o los impuestos. En un ejemplo sencillo de gasto, el multiplicador de producción puede expresarse así:
Multiplicador de producción = cambio del PIB real respecto a una trayectoria sin la política ÷ cambio del gasto fiscal
El numerador y el denominador deben usar unidades compatibles y un horizonte definido. Los investigadores pueden calcular la respuesta en un trimestre, en su punto máximo o de forma acumulada durante varios trimestres o años. Como denominador también pueden usar el costo presupuestario de la política, su efecto directo en la demanda u otra medida. Por eso, dos estudios pueden llamar «multiplicador» a razones que no se comparan directamente.
Las unidades también importan. La razón entre el cambio de producción en dólares y el cambio de política en dólares no equivale automáticamente a la respuesta porcentual del PIB dividida por la variación porcentual del gasto. Si un estudio expresa el impulso fiscal como proporción del PIB, su coeficiente puede no coincidir con un ejemplo sencillo en dólares. Revisa la ecuación y las notas de las tablas antes de comparar coeficientes.
En sus análisis de la política fiscal de Estados Unidos, la Congressional Budget Office (CBO) establece una distinción útil. Su multiplicador de demanda resume el cambio total de la producción por cada dólar de efecto directo sobre la demanda e incluye tanto el efecto directo como los efectos indirectos posteriores. Estos últimos pueden atenuar o amplificar el efecto directo inicial. La CBO también estima por separado cuánto cambia la demanda directa por cada dólar de coste presupuestario; por eso, el coste presupuestario y el denominador del multiplicador no son intercambiables. Al consultar otra fuente, comprueba su definición; no des por hecho que todos los estudios usan la terminología de la CBO o el mismo denominador. El [resumen metodológico de la CBO]({source:cboFiscalPolicyEffects}) explica cómo incorpora los efectos directos e indirectos en sus estimaciones.
Por ejemplo, un programa podría tener un costo presupuestario de 10.000 millones de dólares, mientras un análisis estima que 6.000 millones llegan directamente a la demanda durante el período considerado. Dividir la respuesta de la producción entre 10.000 millones responde a una pregunta sobre el costo; dividirla entre 6.000 millones responde a una pregunta sobre producción por dólar de demanda directa. Ambas razones pueden calcularse, pero responden a preguntas distintas y no deberían llevar la misma etiqueta sin una definición.
Un ejemplo hipotético sencillo
Supongamos que un programa temporal de obras públicas genera un aumento inicial de 10.000 millones de dólares en la demanda, medido en dólares reales comparables. Si durante el período elegido de cuatro trimestres el PIB real termina 12.000 millones por encima de la trayectoria que habría seguido sin el programa, el multiplicador ilustrativo de producción es 12.000 millones ÷ 10.000 millones = 1,2. Los 12.000 millones representan la respuesta total de la producción durante ese período, no otros 12.000 millones en cada trimestre.
Aquí el numerador se define como la respuesta acumulada de la producción durante cuatro trimestres. Un estudio que use en cambio la diferencia del PIB en el cuarto trimestre o la mayor respuesta durante el período puede presentar otra razón para una política parecida. No basta con conocer la ventana temporal: también hay que saber cómo suma el estudio las respuestas trimestrales.
Este ejemplo se inventó para mostrar la aritmética. No es una estimación medida, una previsión ni una afirmación de que todos los programas de 10.000 millones de dólares añadan 12.000 millones al PIB. Un estudio podría usar como denominador el costo presupuestario del programa y no su efecto inicial sobre la demanda, elegir otro horizonte o estimar un escenario contrafactual distinto. Por eso, el multiplicador puede variar aunque la descripción de la política parezca similar.
Si esos mismos 10.000 millones fueran una transferencia, el aumento inicial de la demanda podría ser menor, porque los beneficiarios no necesariamente gastan cada dólar adicional durante el período medido. Algunos pueden ahorrarlo, devolver deudas o gastarlo más adelante. Por tanto, una operación cuyo denominador sea el costo presupuestario tendrá un denominador distinto de otra basada en la demanda inmediata. Indica cuál es antes de comparar resultados.
Demanda directa y efectos posteriores
Una política primero cambia las compras, los ingresos disponibles o alguna otra parte de la demanda privada y pública. Una agencia pública que compra servicios de construcción realiza una compra directa. Un hogar que recibe un pago puede gastar una parte en una tienda; la tienda podría pedir más existencias o pagar a sus empleados, que a su vez harán otras compras. Esas rondas posteriores pueden aumentar la producción respecto al punto de partida.
El dinero no se repite sin límite en cada ronda. Los hogares y las empresas pueden ahorrar, pagar impuestos, comprar importaciones o devolver deudas. Los precios, los tipos de interés, los tipos de cambio y otras políticas pueden compensar parte de la nueva demanda. En el marco de la CBO, los efectos directos e indirectos se estiman por separado y después se combinan. El [documento de trabajo de la CBO sobre multiplicadores a corto plazo]({source:cboFiscalMultiplierModelRanges}) explica esta distinción y por qué varían las estimaciones empíricas.
Por eso, un multiplicador no es simplemente «cuántas veces cambia de manos el dinero». Mide una respuesta específica de la producción con una definición analítica concreta. Una transacción no necesariamente añade la misma cantidad al PIB real nacional, y los ingresos por ventas de una empresa no son lo mismo que el valor añadido de toda la economía.
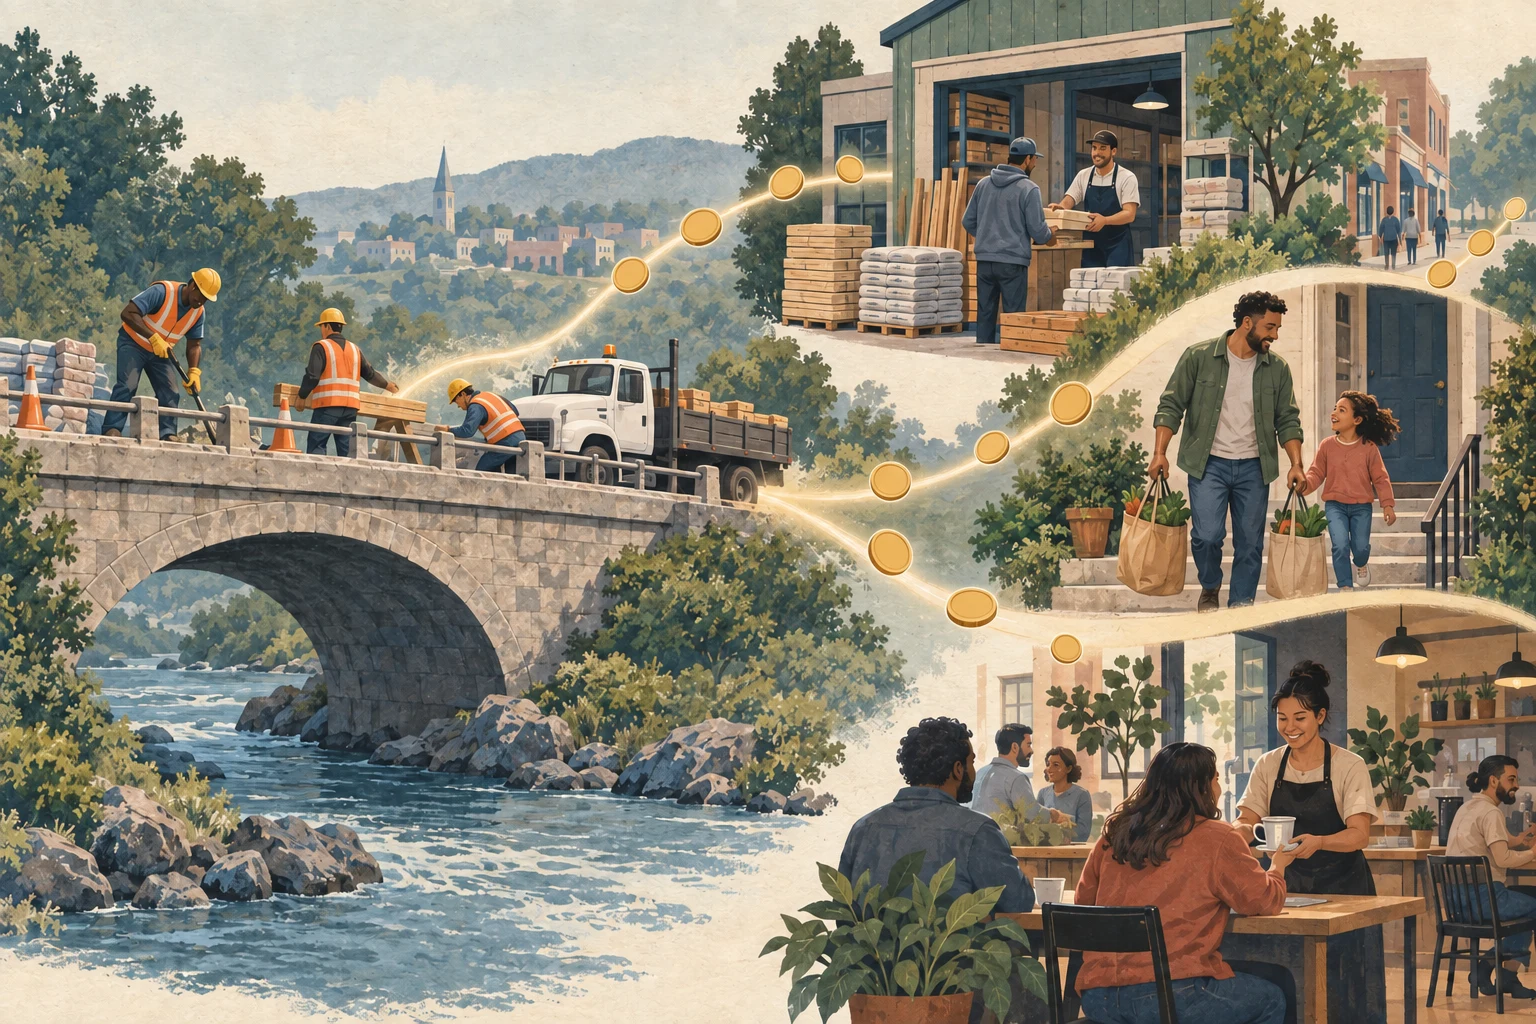
La ruta de monedas ilustra cómo el gasto en obras públicas puede circular entre proveedores, hogares y negocios locales; no representa un multiplicador medido.
Por qué pueden diferir las compras, las transferencias y los cambios tributarios
Las compras públicas, las transferencias y los cambios tributarios no parten del mismo lugar. Una compra paga por un bien o servicio. Una transferencia cambia los ingresos de quien la recibe y su efecto cercano en la demanda depende, en parte, de cuánto de ese ingreso se gaste. Una reducción de impuestos puede tener un efecto diferente al de una transferencia del mismo importe porque cambia los ingresos después de impuestos de otros hogares o empresas, y porque puede percibirse como temporal o permanente.
Imagina dos hogares hipotéticos que reciben la misma reducción de impuestos de 1.000 dólares. Uno gasta 700 dólares durante el año siguiente y ahorra 300; el otro gasta 200 y ahorra 800. El impulso inicial a la demanda es distinto aunque el costo presupuestario sea idéntico. Las cantidades son ilustrativas, no una tasa de consumo observada. La CBO señala que la duración temporal o permanente del cambio y la situación financiera de las personas afectadas influyen en su estimación del efecto directo sobre la demanda.
También hay una distinción en las cuentas nacionales. El consumo y la inversión públicos forman parte del PIB, pero una transferencia en efectivo se excluye del PIB cuando se paga porque el pago en sí no compra un bien o servicio. El consumo que haga después el beneficiario con parte de esa transferencia sí puede afectar al PIB. Por eso, un dólar de transferencia presupuestaria no equivale automáticamente a un dólar de compra pública directa en el PIB. La [Bureau of Economic Analysis (BEA) explica cómo se contabilizan las transferencias]({source:beaTransfersExcludedFromGdp}).
Los autores pueden definir el multiplicador tributario usando una subida o una reducción de impuestos; por eso, el signo puede parecer invertido entre estudios. Una convención divide la respuesta del PIB por el cambio tributario con su signo; otra expresa el efecto de una reducción como un estímulo positivo. Comprueba qué significa un choque positivo en el estudio. El [resumen de la CBO sobre modelos de multiplicadores]({source:cboFiscalMultiplierMethods}) analiza la variedad de modelos y por qué las estimaciones pueden diferir tanto.
Por ejemplo, supongamos que a una reducción hipotética de impuestos de 1 dólar le sigue un PIB real 0,60 dólares por encima de la referencia durante cuatro trimestres. Con la convención que expresa la rebaja fiscal como estímulo positivo, el resultado es +0,60 por dólar de reducción. Si el cambio tributario se registra como ΔT = −1 dólar y se calcula ΔPIB÷ΔT, la razón será negativa aunque la producción haya aumentado. El signo por sí solo no indica si el PIB subió o bajó: comprueba la convención de la fuente. Es un ejemplo aritmético inventado, no una estimación típica.
Por qué importa la situación económica
La misma política puede tener efectos estimados diferentes según las condiciones. Si los trabajadores y los equipos están infrautilizados, el aumento de la demanda puede llevar a las empresas a producir más. Si la capacidad ya está limitada, más demanda puede traducirse en mayor presión sobre los precios, más importaciones o más competencia por trabajadores y materiales. Son mecanismos que conviene considerar, no una regla que asigne automáticamente un multiplicador a partir de una sola medida de holgura.
La política monetaria también puede responder. Si un banco central sube los tipos ante una demanda más fuerte, puede compensar en parte el endeudamiento y el gasto en otros sectores. El resumen metodológico de la CBO indica que sus mayores efectos indirectos sobre la demanda se dan cuando los tipos a corto plazo están cerca de cero y la respuesta mediante subidas de tipos está más limitada. Esto describe sus supuestos y evidencia, no garantiza un multiplicador específico para ningún tipo de interés.
También importan las características del país. Un documento de trabajo del FMI, que utilizó un conjunto trimestral específico de 44 países, informó que sus estimaciones sobre los efectos del consumo público diferían según el nivel de desarrollo, la apertura comercial, el régimen cambiario y la deuda pública. Estos resultados muestran por qué hay que acompañar la estimación con contexto; no son una tabla universal de multiplicadores para todos los países o programas. Consulta el [estudio del FMI y la descripción de su muestra]({source:imfGovernmentSpendingMultipliers}). Las opiniones del documento de trabajo son de sus autores y no representan necesariamente la política del FMI.
Cómo estiman los economistas un multiplicador
El PIB cambia a la vez por muchas razones: los hogares modifican sus gastos, las empresas alteran la inversión, los socios comerciales crecen o se contraen y los responsables de las políticas reaccionan a la economía. Una simple comparación antes y después no permite aislar la contribución de un cambio tributario o de gasto. Los analistas necesitan estimar qué trayectoria habría seguido la producción sin la política y un método para separar el choque de otros cambios.
La política y la economía también se afectan mutuamente. La recaudación y algunos pagos de prestaciones pueden cambiar automáticamente con los ingresos y el empleo, y las autoridades pueden aprobar apoyo discrecional porque la producción ya se había debilitado. El análisis debe distinguir el cambio fiscal estudiado de la desaceleración o recuperación que lo motivó. De lo contrario, una respuesta política puede confundirse con la causa original del cambio económico. El [documento de la CBO sobre medidas del impulso fiscal]({source:cboFiscalImpulseMeasures}) analiza indicadores para identificar los efectos directos de cambios en la política federal sobre el crecimiento del PIB real a corto plazo.
Los investigadores utilizan modelos económicos, episodios históricos y métodos estadísticos para crear esa comparación. Pueden preguntar si la política fue inesperada, usar registros o previsiones para identificar un cambio, o estimar cómo evolucionó la producción después de un choque definido. Distintas decisiones de identificación y estructuras de modelo pueden producir estimaciones diferentes. Un estudio de la Reserva Federal sobre autorregresiones vectoriales estructurales muestra cómo los supuestos de identificación pueden influir en los multiplicadores fiscales estimados; sus cifras corresponden a su modelo y a una muestra histórica de Estados Unidos, no a una evaluación actual de políticas. Lee el [estudio de la Reserva Federal sobre identificación de multiplicadores]({source:fedFiscalMultiplierIdentification}).
El momento en que se mide la respuesta importa tanto como el modelo. El multiplicador de impacto mide la respuesta en un momento concreto; el multiplicador máximo usa la mayor respuesta; el acumulado suma las respuestas de producción durante un período; y una medida de valor presente descuenta las respuestas en fechas distintas. Que un multiplicador supere uno según una definición no significa que la producción permanezca siempre por encima de la referencia ni que el gobierno recupere todo el costo presupuestario de la política mediante ingresos adicionales.
Lo que no indica un multiplicador
Un multiplicador no es una tasa de crecimiento. Si se estima que la producción queda 12.000 millones de dólares por encima de un escenario contrafactual después de un impulso fiscal hipotético de 10.000 millones, se está describiendo la diferencia en el nivel de producción durante un período determinado. No significa que el PIB crezca un 12% ni que la economía vaya a crecer cada año un 1,2% más. Muchos estudios fiscales usan el PIB real, que descuenta las variaciones de precios, pero aun así conviene comprobar la medida de la fuente.
Tampoco establece directamente el efecto a largo plazo de una política sobre la capacidad productiva, sus consecuencias distributivas o si compensa su costo presupuestario. La CBO analiza por separado los efectos de la demanda a corto plazo y los cambios de largo plazo en el trabajo, el ahorro, la inversión y la producción potencial. Un multiplicador de demanda superior a uno no prueba que una política se pague por sí misma; uno inferior a uno tampoco determina su valor social.
Para conceptos relacionados, la guía sobre estabilizadores automáticos explica cómo pueden variar los impuestos y las prestaciones con la economía incluso sin una nueva ley. La guía de la brecha de producción aborda la diferencia entre el PIB efectivo y el PIB potencial estimado, una medida que los analistas pueden usar al hablar de capacidad ociosa. Para distinguir el déficit presupuestario anual de la deuda pública acumulada, consulta la guía sobre déficit presupuestario y deuda nacional.
Cómo leer una estimación del multiplicador
Antes de comparar dos estimaciones, anota el tipo de política, qué se define como choque, el denominador, si la respuesta del PIB es real o nominal, si el horizonte es de impacto, máximo, acumulado o valor presente, el país y las condiciones económicas, y el método usado para construir el contrafactual. Comprueba si se trata de una estimación central o de un punto dentro de un rango. El [documento de trabajo de 2025 de la CBO sobre medidas del impulso fiscal]({source:cboFiscalImpulseMeasures}) distingue los efectos directos de la política de interpretaciones más amplias de los cambios fiscales.
Usa la estimación como un dato condicional en el análisis económico y conserva su definición. Si un titular cita «el multiplicador» sin indicar la política, el período o la fuente, no hay suficiente información para saber si se refiere al gasto, a una rebaja de impuestos, a la demanda directa, a la producción total o a otra respuesta. El número solo cobra sentido cuando esas decisiones están claras.
Preguntas frecuentes
Q1¿El multiplicador fiscal siempre es mayor que uno?
No. Las estimaciones dependen de la política, el país, la situación económica, el método, el denominador y el horizonte. No se puede generalizar una cifra publicada sin esos detalles.
Q2¿Un multiplicador superior a uno significa que el gasto público se paga por sí mismo?
No. Mide una respuesta de la producción según un método definido. Determinar si la recaudación adicional compensa el costo presupuestario exige un análisis fiscal aparte, con sus propios supuestos y período.
Q3¿Se pueden comparar directamente los multiplicadores de impuestos y de gasto?
No necesariamente. Una estimación del gasto puede usar como denominador las compras públicas o su efecto directo en la demanda; una estimación tributaria puede usar una subida o una rebaja de impuestos y otra convención de signos. Compara primero las definiciones, la medida de producción y el horizonte.