Tipos par, spot y forward: qué muestra la curva de tipos
Descubre qué preguntas responden los rendimientos par, spot y forward implícito, y por qué un tipo forward no es una predicción
En esta guía¿Por qué una curva puede mostrar tres tipos distintos?
Resumen breve
Una curva de rendimientos del Tesoro no muestra un solo tipo de interés. El rendimiento par es el cupón que haría que un bono teórico cotizara a la par; un tipo spot descuenta un único pago a un vencimiento concreto; y un tipo forward es el tipo implícito para un intervalo futuro. Los tres pueden derivarse de la misma curva de mercado y dar cifras distintas. Identificar la medida evita confundir una cotización con una predicción o con la rentabilidad de un valor específico.
¿Por qué una curva puede mostrar tres tipos distintos?
La curva de bonos se construye a partir de precios o rendimientos de valores con calendarios de pagos y vencimientos distintos. La cotización de un bono con cupón resume varios flujos futuros en una sola rentabilidad al vencimiento. Un tipo spot de cupón cero valora un único pago en una fecha. Un tipo forward describe el tipo de un intervalo que empieza más adelante. Los tres están conectados por las mismas relaciones de descuento, pero resumen preguntas distintas sobre los flujos de caja.
Si una pantalla muestra el “rendimiento a dos años”, puede referirse a un Treasury Note concreto a dos años, a un punto de vencimiento constante leído de una curva par ajustada, a un tipo spot de cupón cero o a un forward que empieza en una fecha futura. La etiqueta del vencimiento no basta. Comprueba la fuente de la curva, el instrumento, la convención de capitalización y si es rendimiento actual de un valor, tasa par, tipo cero o tipo de un periodo futuro.
Tres preguntas prácticas separan los conceptos: ¿qué tipo descuenta un pago en una fecha concreta?, ¿qué cupón haría que un bono cotizara a la par?, ¿qué tipo para un intervalo posterior igualaría dos estrategias de inversión con el mismo inicio y fin? Son, respectivamente, las preguntas de spot, par y forward.
¿Qué descuenta un tipo spot?
El tipo spot, también llamado tipo cero para ese vencimiento, descuenta un solo pago en esa fecha. Si un título cupón cero hipotético a dos años paga 100 USD al final del segundo año y su tipo spot efectivo anual es del 4 %, su valor actual según esa convención simplificada es 100 USD ÷ (1,04)², unos 92,46 USD. Ese flujo no incluye cupones intermedios que descontar.
El factor de descuento expresa la misma relación sin anualizar un rendimiento. Sea DF(T) el valor actual de 1 USD que se recibirá en el momento T. Con capitalización anual, DF(T) = 1 ÷ (1 + z(T))^T, donde z(T) es el tipo spot para el vencimiento T medido en años. Un flujo C pagado en T vale C × DF(T), antes de ajustar por otros riesgos o convenciones. El factor de descuento suele ser más directo para valorar porque se aplica por separado a cada pago fechado.
Un bono con cupón paga en varias fechas, por lo que normalmente requiere factores de descuento para cada fecha. Descontar todos los cupones con un único rendimiento al vencimiento es un atajo útil solo bajo convenciones explícitas de YTM; no equivale a descontar cada flujo con una curva spot. La diferencia importa cuando la curva tiene pendiente, las fechas son irregulares o dos bonos con cupones distintos tienen vencimientos finales parecidos.
¿Qué indica un rendimiento par?
El rendimiento par es el cupón que hace que el valor de un bono teórico sea igual a su nominal, dados los factores de descuento de la curva y las fechas de pago supuestas. Para un bono con pagos anuales, nominal de 100 USD y flujos entre los años 1 y T, el cupón par c resuelve: $100 = c × DF(1) + c × DF(2) + … + ($100 + c) × DF(T). Con pagos semestrales o irregulares también cuentan la fracción transcurrida del periodo del cupón y las fechas de descuento correspondientes.
Esta definición distingue el rendimiento par del cupón y del rendimiento al vencimiento de un bono real. El cupón de un título emitido queda fijado en sus condiciones; su rendimiento de mercado cambia con el precio. El rendimiento par es el cupón derivado de la curva para un nuevo bono teórico que se emite a la par. El Tesoro de EE. UU. describe su curva publicada como una curva de rendimiento par ajustada a partir de cotizaciones indicativas de compra, no como una lista de precios negociados de bonos teóricos a la par. El método convierte precios de mercado en rendimientos, obtiene por bootstrap tipos forward en los vencimientos de entrada e interpola una curva que reproduce esos precios con poco error. La metodología de la curva del Tesoro explica su construcción.
El rendimiento par sirve para comparar bonos hipotéticos con cupón en un vencimiento elegido y con una curva coherente. No significa que un bono existente con ese vencimiento pague ese cupón, ni incluye la liquidez, fiscalidad, opciones incorporadas o condiciones de liquidación de un título concreto. Para valorar un bono específico, usa su precio, calendario de cupones, cláusulas de amortización y convención de cálculo del rendimiento.
¿Cómo se infiere un forward a partir de los tipos spot?
Un tipo forward es el tipo implícito hoy para pedir prestado o invertir durante un intervalo futuro. Se puede preguntar qué tipo de ese intervalo hace que dos estrategias con las mismas fechas inicial y final terminen con el mismo importe. Bajo el supuesto simplificado de capitalización anual y ausencia de arbitraje, el tipo forward anual que empieza dentro de un año es:
Tipo forward del año 1 al año 2 = [(1 + tipo spot a dos años)² ÷ (1 + tipo spot a un año)] − 1.
Si invertir dos años al tipo spot a dos años generara un importe distinto de invertir un año al tipo spot anual y reinvertir el segundo año al forward, un inversor podría, en teoría, elegir la estrategia más ventajosa. En los mercados reales, las diferencias entre tipos de préstamo y depósito, costes de transacción, garantías, impuestos, calidad crediticia y convenciones del instrumento impiden que esa replicación teórica sea exacta para todos. La fórmula aclara la relación de precios interna de la curva; no promete un tipo negociable a cualquier volumen.
Por ejemplo, si el tipo spot efectivo anual a un año es del 3 % y a dos años es del 4 %, el factor de inversión a dos años es (1,04)² = 1,0816. La primera parte de la estrategia alternativa multiplica por 1,03. El factor implícito de crecimiento para el segundo año es 1,0816 ÷ 1,03 = 1,050097, por lo que el forward de un año para el segundo año es aproximadamente 5,01 %. El spot a dos años es 4 %, mientras que el forward del último año ronda el 5,01 %: son medidas distintas de la misma curva.
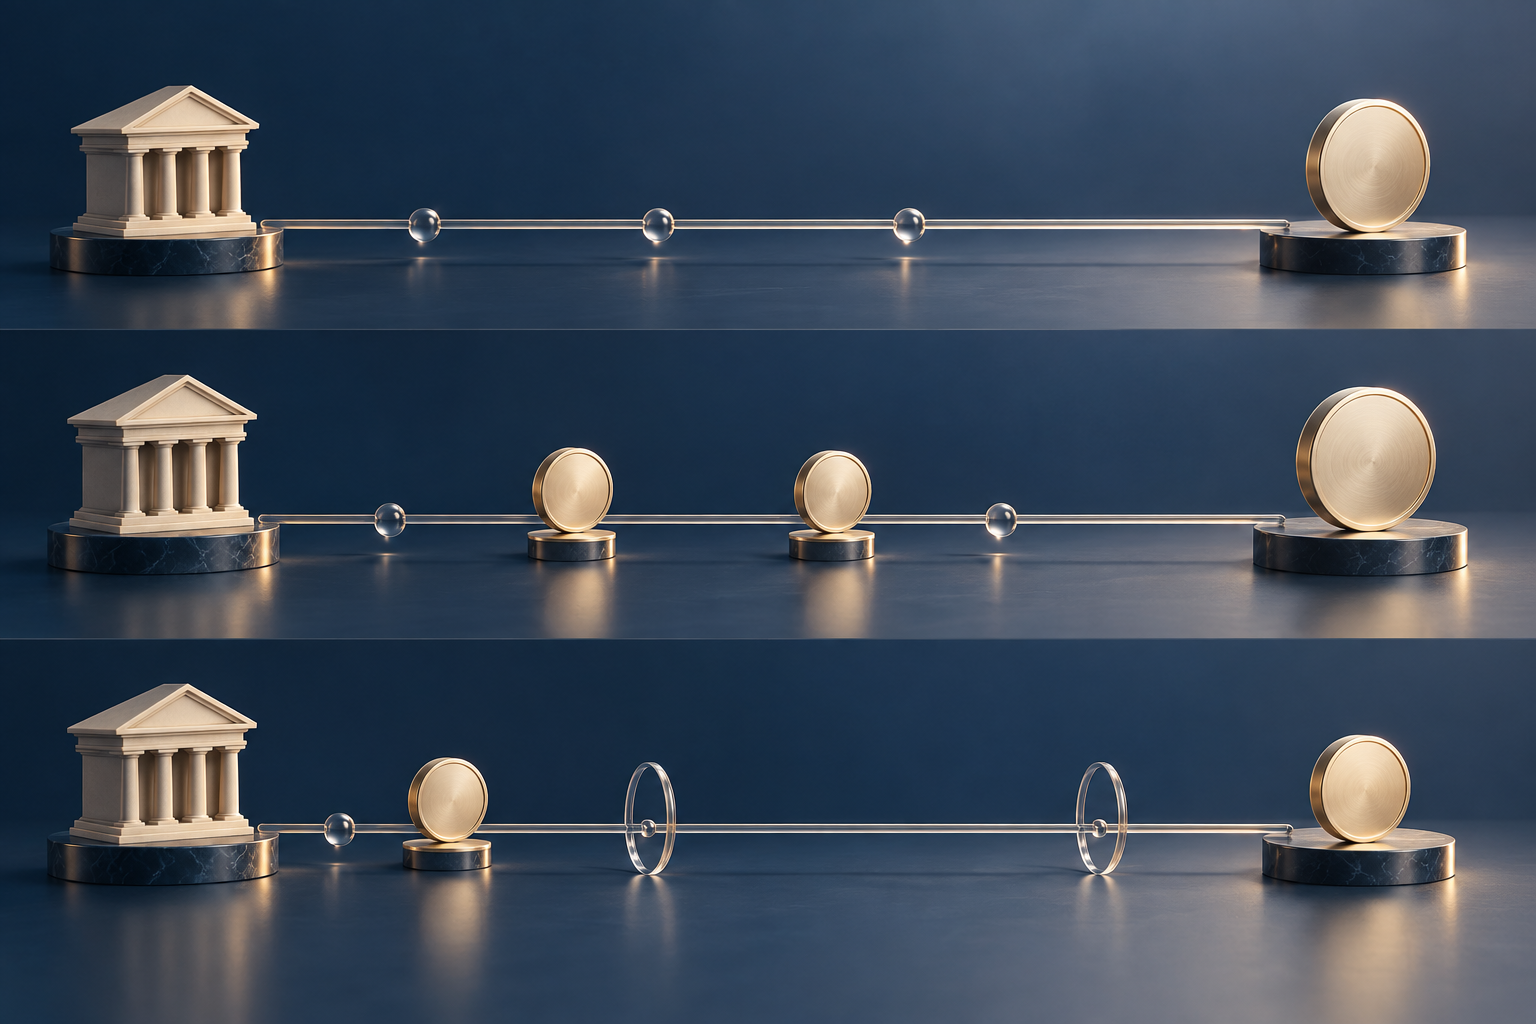
Solo representa conceptualmente el calendario de los flujos de caja; no muestra tipos de mercado, condiciones de valores ni previsiones.
Comparar spot, par y forward en un ejemplo
Sigamos con una curva cero puramente hipotética y capitalización efectiva anual: spot a un año del 3 % y a dos años del 4 %. Los factores son DF(1) = 1 ÷ 1,03 = 0,970874 y DF(2) = 1 ÷ (1,04)² = 0,924556. Un pago de cupón cero de 100 USD al cabo de un año vale hoy unos 97,09 USD; el mismo pago al cabo de dos años vale unos 92,46 USD. Cada tipo spot descuenta un solo pago en su propio vencimiento.
Ahora calculemos el cupón anual que hace que un bono a dos años y nominal de 100 USD cueste exactamente 100 USD, con un cupón al final de cada año. La ecuación es $100 = c × 0,970874 + ($100 + c) × 0,924556. Al resolverla, c ≈ 3,9803 USD, o un cupón par de aproximadamente 3,98 %. Es algo inferior al tipo spot cero a dos años del 4 % porque el bono par paga parte del flujo en el primer año y ese cupón se descuenta al tipo spot anual más bajo.
El forward implícito del año uno al dos es aproximadamente 5,01 %, como calculamos antes. Así, los tres tipos responden preguntas distintas: el 4 % descuenta un pago único al final del segundo año; el 3,98 % es el cupón de un bono teórico a dos años que cotiza a la par; y el 5,01 % es el tipo implícito de la curva para el segundo año bajo capitalización anual. Las cifras mostradas están redondeadas; el cálculo usa factores sin redondear. Son datos inventados, no observaciones de mercado ni cotizaciones actuales del Tesoro.
Por qué un tipo forward no es una predicción garantizada
Un tipo forward se obtiene matemáticamente de los precios actuales de los instrumentos bajo determinados supuestos de curva y capitalización. No es el mismo tipo a corto plazo que prevalecerá de hecho durante ese periodo futuro. Puede leerse como un tipo de equilibrio implícito en el mercado o, con supuestos adicionales, como una señal aproximada de los tipos cortos esperados. También puede incluir una compensación por asumir riesgos de tipos, inflación y otros.
Los análisis de la Reserva Federal describen el tipo forward como una medida del tipo corto futuro esperado más una prima por plazo. Esa descomposición no se observa directamente en una sola curva y depende de modelos u otros datos, como encuestas y estimaciones de primas por plazo. La explicación de la Fed sobre los spreads forward muestra que un forward puede incorporar expectativas de política monetaria y una prima por riesgo. Por eso, distintos horizontes y métodos de estimación pueden ofrecer conclusiones diferentes.
Aunque sea una señal de mercado útil, un forward puede no coincidir con el tipo realizado. Pueden cambiar las decisiones futuras de los bancos centrales, la inflación, el crecimiento, el apetito por riesgo y la oferta o demanda de duración. Un forward implícito alto no promete que los costes de financiación a corto plazo alcancen ese nivel ni constituye por sí solo una instrucción para operar. El propio Tesoro advierte que sus series par y de vencimiento constante describen condiciones de mercado observadas, no una previsión de tipos futuros.
¿Los rendimientos CMT del Tesoro son tipos spot o rendimientos de bonos exactos?
El tipo diario Constant Maturity Treasury (CMT) se lee de un punto de la curva par ajustada del Tesoro. No tiene por qué ser el rendimiento de un valor concreto que venza justo en esa fecha, y tampoco es un tipo spot cero. El Tesoro indica que su curva par diaria usa cotizaciones indicativas de compra de los valores subastados más recientemente, recopiladas alrededor de las 15:30, hora del Este, y un método de curva monótona-convexa. El vencimiento CMT es un punto construido a partir de datos de mercado, no un identificador de título.
El Tesoro también señala que sus tipos CMT son rendimientos equivalentes a bonos para valores que pagan cupones semestrales. Son cotizaciones anualizadas simples, no tasas anuales efectivas ni APY. Según la convención del Tesoro, un rendimiento equivalente a bono del 8,00 % corresponde a un rendimiento anual efectivo del 8,16 % tras capitalizar semestralmente. La tabla CMT no publica una curva diaria de cupón cero. El recurso separado Treasury Coupon Issues incluye conjuntos históricos de curvas spot, par y forward con frecuencia mensual, trimestral o de fin de mes. Las preguntas frecuentes del Tesoro sobre tipos de interés aclaran las diferencias.
También importa el método de construcción. La curva par actual del Tesoro interpola tipos forward obtenidos por bootstrap; otros proveedores pueden usar entradas, suavizados o interpolaciones diferentes y producir curvas algo distintas. Por eso un tipo spot o forward derivado depende de la construcción de la curva y de la convención de cotización. Puede ser coherente y útil sin corresponder a un valor del Tesoro negociado por separado.
¿Qué tipo debes usar para la pregunta que tienes?
Para valorar flujos prometidos, descuenta cada pago fechado con factores de una curva adecuada al valor y al objetivo de valoración. Una curva spot cero representa el valor temporal de cada pago; puede ser necesario añadir ajustes por crédito, liquidez, impuestos y opciones. No descuentes todos los cupones con un único tipo de vencimiento salvo que hayas elegido deliberadamente el método de YTM.
Para comparar el cupón de una emisión hipotética a la par, usa el rendimiento par correspondiente y su frecuencia de pago. Para describir el rendimiento de un Treasury de referencia concreto, aclara si es el de un bono específico o un punto CMT. Para analizar el tipo implícito de un periodo futuro, usa un forward e indica fechas inicial y final, capitalización y fuente de la curva. Una sola forward no basta para separar el tipo corto esperado de la prima por plazo; hace falta un modelo o una medida de encuesta.
Anota primero el tipo y la fuente de la curva. ¿Es el YTM de un valor, un punto par CMT del Tesoro, un tipo spot estimado o un forward de un intervalo futuro? Comprueba también si el tipo es nominal o real, efectivo anual o equivalente a bono, y si usa pagos anuales, semestrales u otra frecuencia. Comparar periodos o capitalizaciones distintos puede invertir el resultado o inducir a error.
Después, haz coincidir los flujos y las fechas. El cupón par depende de las fechas supuestas; el factor spot, del tiempo hasta cada pago; y el forward, del inicio y final exactos del periodo. En una curva práctica influyen el cómputo de días, los festivos, el retraso de liquidación, el interés devengado y la interpolación entre vencimientos cotizados. Una diferencia de pocos puntos básicos puede deberse a una convención o fecha de corte distinta, y no a una opinión sustancialmente diferente sobre el futuro.
Por último, separa el cálculo de la curva de la conclusión. Los tipos par, spot y forward son formas relacionadas de resumir precios, no predicciones intercambiables. La curva muestra el descuento implícito en las cotizaciones actuales y la valoración relativa entre vencimientos. Por sí sola no identifica la futura trayectoria de política monetaria, no demuestra que un bono esté barato o caro ni indica cuánto pagará realmente un prestatario tras spreads de crédito, comisiones y condiciones contractuales.
Q1¿Un tipo CMT del Tesoro es el rendimiento de un bono con exactamente ese vencimiento?
No necesariamente. El Tesoro obtiene el CMT de un punto de vencimiento constante en su curva par ajustada. Puede no coincidir con el rendimiento de ningún bono concreto y no es un tipo spot cero diario.
Q2¿El forward es la previsión del mercado para el tipo de política futuro?
No exactamente. Se deriva de los precios actuales de la curva bajo determinadas convenciones. Puede reflejar expectativas de tipos cortos futuros y primas por plazo o riesgo, así que el tipo realizado puede ser mayor o menor.
Q3¿Puedo comparar directamente una cotización CMT con un tipo spot efectivo anual?
Solo después de alinear convenciones. Los CMT del Tesoro son rendimientos equivalentes a bonos con cupones semestrales; los tipos spot hipotéticos de esta guía usan capitalización efectiva anual. Convierte ambos a una convención común y confirma las fechas de los flujos.