Seguro de bonos municipales: cobertura, aseguradora y riesgos de precio
Qué cubre el seguro de bonos municipales de EE. UU., cómo difieren las pólizas de emisión inicial y de mercado secundario y por qué conviene separar el crédito del emisor, la aseguradora y el precio de reventa.
En esta guíaEl seguro es una fuente de pago secundaria
Resumen breve
El seguro de bonos municipales es un respaldo contractual para pagos programados específicos. Puede cubrir principal o intereses incluidos si el obligado principal no paga, pero no garantiza la solvencia de la aseguradora, el precio de reventa del bono ni riesgos fuera de la póliza.
El seguro es una fuente de pago secundaria
En un bono municipal de EE. UU., el seguro es un contrato con una aseguradora externa que puede añadir una fuente secundaria para el principal y los intereses cubiertos. El emisor o prestatario de una estructura conduit sigue debiendo el pago principal; la aseguradora asume una promesa separada y limitada por su póliza. El MSRB describe el seguro de bonos como una forma de mejora crediticia que respalda la promesa primaria de pago. Consulte la explicación del MSRB sobre fuentes de pago.
El seguro no convierte automáticamente al gobierno local en garante ni fija el valor del bono. La identidad del obligado, los pagos incluidos y el procedimiento de reclamación dependen de los documentos de la emisión y de la póliza específica. El término “asegurado” por sí solo no responde esas preguntas.
Suponga un valor nominal de 10 millones de dólares, un cupón anual del 4 % y pagos semestrales. El interés programado de cada periodo sería 10.000.000 × 0,04 ÷ 2 = 200.000 dólares. Si el emisor no paga en la fecha prevista y la póliza cubre ese interés, la aseguradora podría abonar el importe cubierto conforme a sus condiciones de notificación, reclamación y plazo. El cálculo ilustra un pago hipotético, no el tiempo que tardará una reclamación real.
El pago del seguro no cancela la deuda del emisor ni implica que la aseguradora compre automáticamente el bono. La póliza puede precisar qué agente notifica el impago, qué documentos se entregan, quién recibe el dinero y qué derechos pasan luego a la aseguradora. No debe interpretarse una promesa de cobertura como dinero disponible de inmediato sin leer ese proceso.
El seguro de emisión y el secundario empiezan en momentos distintos
El seguro de nueva emisión suele contratarse cuando se vende el bono por primera vez, a menudo por cuenta del emisor, y su prima forma parte de la economía de financiación. El seguro secundario se obtiene después de la emisión para un bono elegible y normalmente se refiere al plazo restante. Un documento de fondo presentado ante la SEC distingue ambas modalidades y muestra cómo puede funcionar un seguro secundario; es un ejemplo de divulgación específica, no una plantilla universal.
Compruebe qué CUSIP y vencimientos están asegurados, cuándo comienza la cobertura, quién pagó la prima y si la protección acompaña al bono al revenderse. No suponga que todos los vencimientos de una serie tienen las mismas condiciones. En una póliza secundaria, compare la prima, la cobertura restante y los pagos programados antes de atribuirle valor a la etiqueta.
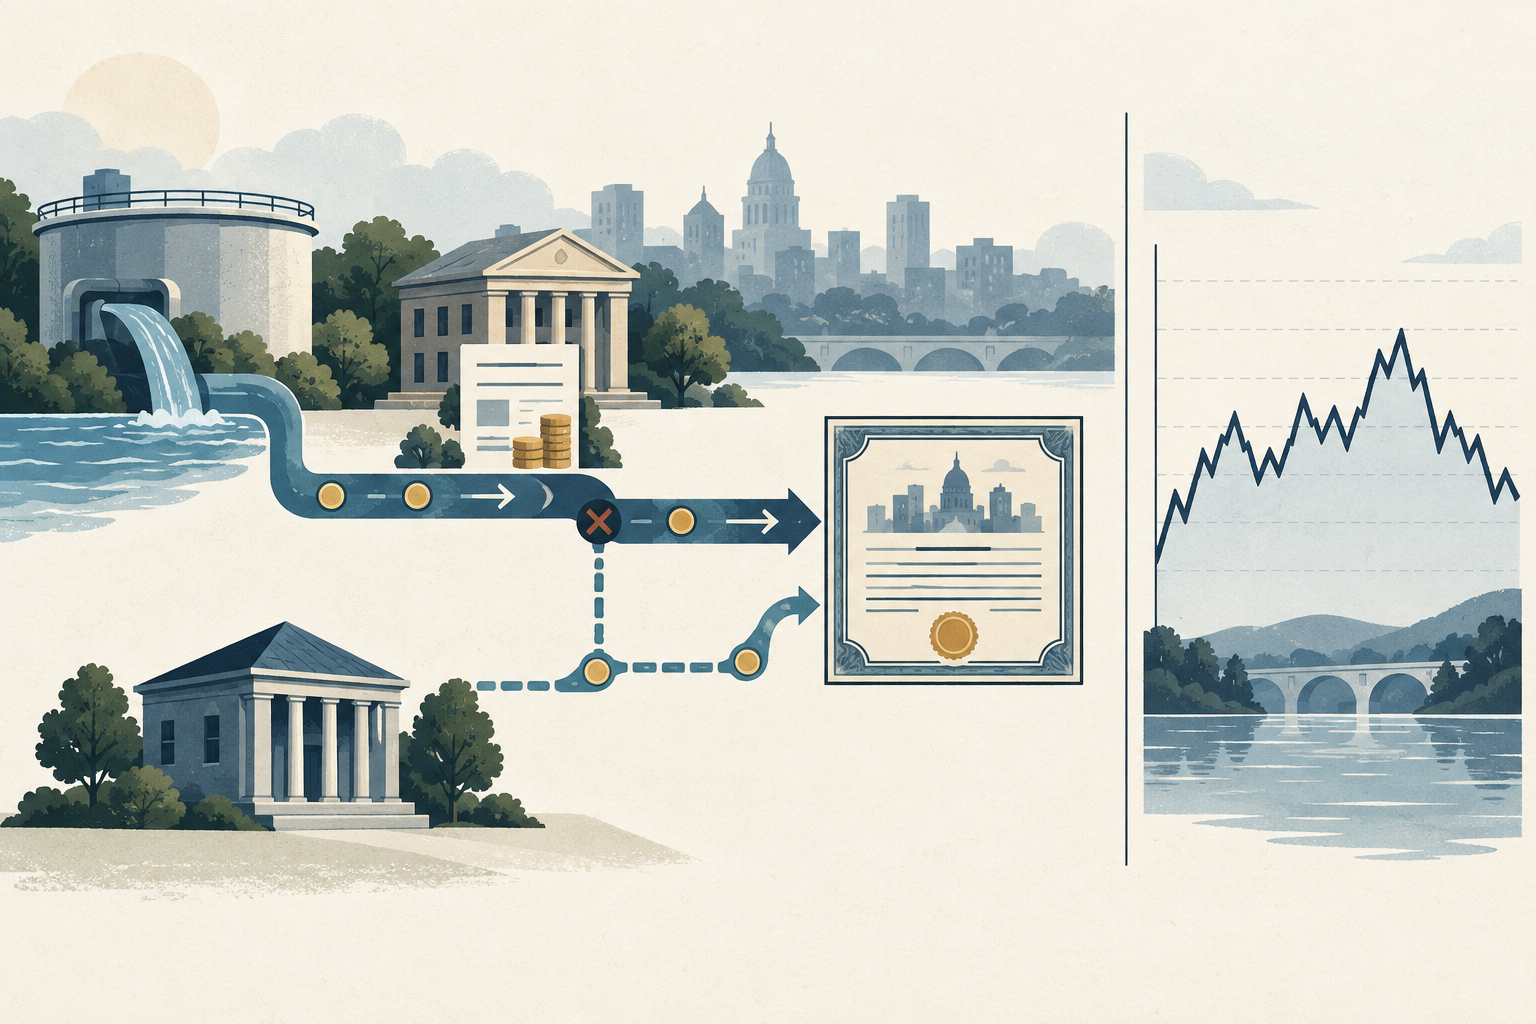
La ilustración muestra cómo una promesa de pago del emisor puede tener una ruta de respaldo de una aseguradora. El alcance depende de la póliza concreta; el gráfico de precio no representa una emisión ni datos de mercado.
Lea la póliza, no solo la etiqueta
Una pantalla de negociación que marque el bono como “asegurado” no explica el alcance. En el seguro adjunto al documento oficial de oferta, revise los valores y vencimientos cubiertos, el principal y los intereses programados, las fechas de pago, los avisos, la documentación y el modo de reclamar. Compruebe también cómo se tratan las amortizaciones anticipadas, las llamadas, los pagos acelerados, las ofertas de compra y los errores del agente pagador.
Un documento de oferta de BAM en EMMA ofrece un ejemplo de póliza que cubre ciertos pagos programados según sus términos y aclara que no garantiza el precio de mercado ni la liquidez. Ese lenguaje corresponde a una emisión concreta; otra póliza puede delimitar pagos, exclusiones y procedimientos de forma distinta.
Separe el crédito de la aseguradora del del emisor
Un bono asegurado puede mostrar una calificación que refleja la fortaleza de la aseguradora y otra subyacente que representa al emisor u obligado sin contar el seguro. No todas las emisiones reciben ambas. Si se mira solo la calificación asegurada, se puede atribuir al municipio una fortaleza que en realidad depende de la aseguradora. El MSRB indica que en algunos bonos asegurados se presentan por separado la calificación basada en el garante y la subyacente del emisor u obligado.
Anote para cada calificación quién está evaluado, qué fecha tiene y qué metodología utiliza. Revise la capacidad financiera actual de la aseguradora y la del emisor sin apoyo del seguro. Una nota publicada cuando se emitió el bono no es una comprobación actual. La situación del garante puede cambiar durante la vida del bono y afectar tanto la percepción crediticia como el precio.
El precio y la liquidez siguen siendo riesgos distintos
La cobertura de los pagos previstos no inmoviliza la cotización. Las tasas de interés, la frecuencia de negociación, el crédito del emisor y de la aseguradora, las cláusulas de rescate y la oferta y demanda pueden influir en el precio de venta antes del vencimiento. Si un bono municipal se negocia poco, puede no encontrar comprador al precio esperado cuando necesite venderlo. La guía del MSRB sobre el mercado secundario explica que las tasas, el crédito y las condiciones del mercado influyen en el valor de reventa.
El seguro no es una opción para vender a la par, una promesa de comprador inmediato ni una cobertura para cualquier pérdida. Una rebaja de la aseguradora puede afectar la cotización aunque la póliza siga cubriendo pagos programados; si la capacidad de pago de la aseguradora se deteriora, también puede debilitarse el respaldo crediticio. Separe el riesgo de recibir pagos del riesgo de vender el bono a un precio o plazo conveniente.
Empiece por el CUSIP y el vencimiento exactos y busque la declaración oficial, la póliza, la información periódica y los avisos de acontecimientos en EMMA, la plataforma del MSRB. Identifique el nombre legal de la aseguradora, quién es parte del contrato, qué vencimientos y pagos están cubiertos, cuándo debe notificarse un impago y qué excepciones aparecen. Distinga el nombre de un grupo empresarial de la entidad que realmente debe pagar una reclamación.
Después compare las calificaciones asegurada y subyacente, sus fechas y la información reciente sobre el emisor y el garante. Una emisión asegurada al salir al mercado requiere una revisión actual: las finanzas del obligado y la capacidad de pago de la aseguradora pueden cambiar. Si una serie tiene varios CUSIP, verifique cada uno antes de asumir que todo el conjunto comparte idéntica protección.
Compare el costo del emisor con el riesgo del inversor
Para el emisor, la pregunta es si el posible ahorro de intereses supera la prima y otros costos. Suponga, solo a modo ilustrativo, una emisión de 10 millones de dólares con prima de 75.000 y una reducción hipotética del cupón de 0,15 puntos porcentuales. Si el principal no cambiara, el ahorro bruto anual sería 10.000.000 × 0,0015 = 15.000 dólares; dividir 75.000 entre 15.000 da cinco años de recuperación simple.
El cálculo no descuenta flujos futuros ni contempla amortización, rescate anticipado, refinanciación, honorarios o el momento de pagar la prima. Describe economía de financiación del emisor, no la rentabilidad del inversor ni una prueba de que el seguro convenga. El comprador debe comparar precio, rendimiento hasta el peor escenario, opciones de rescate, impuestos, liquidez, crédito subyacente y aseguradora. Para seguir, consulte la guía sobre bonos GO frente a bonos de ingresos, rendimiento equivalente de bonos municipales y YTC, YTW y YTM.
Preguntas frecuentes
Q1¿El seguro de bonos municipales garantiza el precio de mercado?
No. Puede cubrir pagos programados concretos según la póliza, pero las tasas, el crédito, las opciones de rescate y las condiciones de negociación afectan el precio y la liquidez.
Q2¿Una calificación asegurada alta significa que el emisor es financieramente sólido?
No necesariamente. La calificación puede reflejar la fortaleza de la aseguradora. Revise también la calificación subyacente y las finanzas del emisor u obligado.
Q3¿Todos los bonos municipales asegurados tienen la misma cobertura?
No. Los valores, vencimientos, pagos, avisos, reclamaciones y exclusiones dependen de cada póliza y de los documentos de la emisión.