Bonos rescatables: yield to call, yield to worst y YTM
Cómo el derecho de rescate del emisor cambia los flujos de un bono, qué calculan YTC y YTW y qué riesgos no muestran esas rentabilidades.
En esta guía¿Qué hace que un bono sea rescatable?
Resumen breve
Un bono rescatable permite al emisor devolver la deuda antes del vencimiento indicado, en las fechas y a los precios fijados en el contrato. Si lo hace, se interrumpen los cupones futuros y el inversor debe reinvertir el dinero. YTM, YTC y YTW responden a escenarios de flujos distintos; ninguna cifra predice el rescate ni garantiza el rendimiento realizado. Este ejemplo hipotético explica convenciones de cálculo; no es una cotización actual, una predicción de rescate ni una recomendación de inversión.
¿Qué hace que un bono sea rescatable?
En un bono rescatable, el emisor —no el tenedor— puede amortizar toda o parte de la deuda antes del vencimiento, según las condiciones del bono. El documento indica cuándo empieza ese derecho, las fechas posibles y el precio de rescate. Puede haber un período inicial de protección, varias fechas posteriores y amortizaciones parciales. Investor.gov distingue el rescate opcional, por fondo de amortización y extraordinario. Consulta el folleto o documento oficial de la emisión.
¿Por qué rescataría un emisor un bono?
Si los costes de financiación caen por debajo del cupón, refinanciar puede convenir al emisor. Solo puede rescatar dentro de los términos y la decisión depende de su situación. Al ejecutarse el rescate, cesan los cupones y el principal vuelve antes de lo previsto. El inversor debe reinvertirlo, quizá a tipos menores: es riesgo de reinversión. Un cupón alto puede aumentar el incentivo del emisor para refinanciar, así que no protege al tenedor. FINRA describe el riesgo de rescate y la reinversión a tipos menos favorables.
¿Qué miden YTM, YTC y YTW?
YTM descuenta cupones y principal hasta el vencimiento indicado. YTC calcula hasta una fecha de rescate y su precio. YTW es el menor rendimiento calculado entre vencimiento y rescates aplicables, según el contrato y el método del proveedor. Si hay varias fechas, pueden compararse varios escenarios; confirma cuáles incluye el proveedor. FINRA explica por separado YTM, YTC y YTW. El dato cotizado depende de supuestos: no es probabilidad de rescate, previsión de precio ni pago anual garantizado.
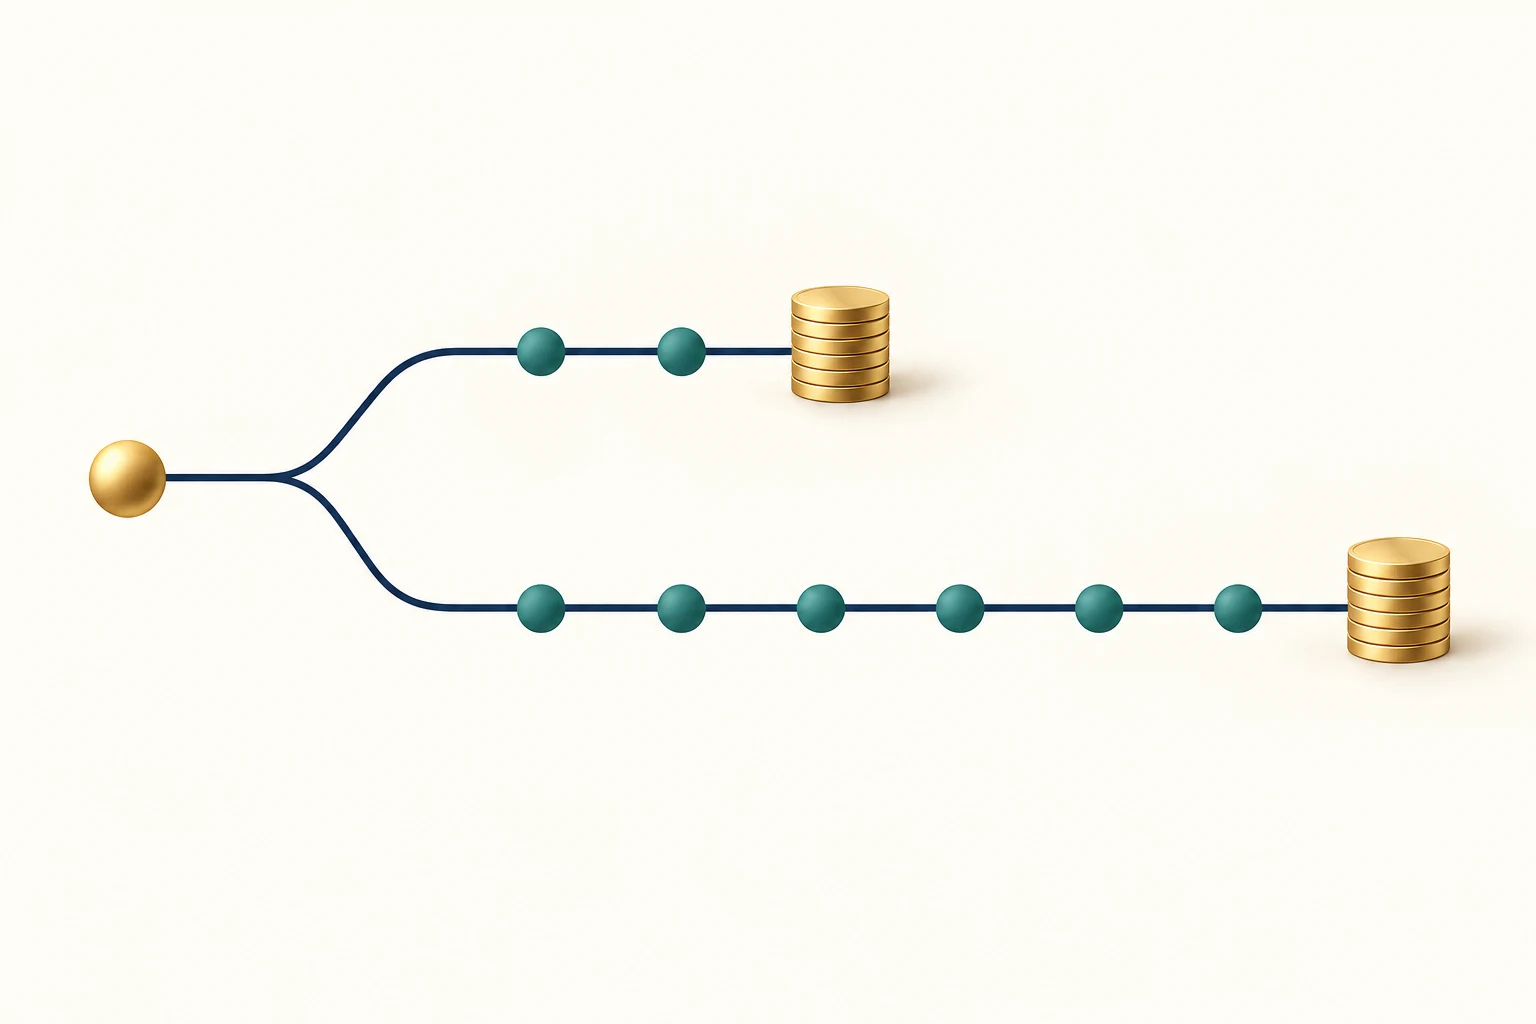
El rescate del emisor detiene los cupones posteriores; la ruta hasta el vencimiento continúa
Ejemplo: el rescate cambia el rendimiento
Supón un bono hipotético con nominal de $1,000, cupón anual del 6% pagado semestralmente, cinco años hasta vencimiento y precio de $1,080 en una fecha de cupón. Paga $30 cada seis meses. La primera fecha de rescate llega a dos años al 102% del nominal, es decir, $1,020. Con capitalización semestral, YTC ronda 4.21% y YTM hasta el año cinco, 4.72%. Si solo se comparan esos dos escenarios, YTW es 4.21%. El último flujo de YTC suma cupón de $30 y rescate de $1,020. Pagos puntuales, sin comisiones ni impuestos; no es una cotización real.
¿Qué permite realmente el calendario de rescate?
El cálculo depende de conocer fecha y precio de rescate. Los documentos pueden incluir período de protección, varios precios decrecientes, rescate a la par, cláusula make-whole, calendario de fondo de amortización o rescate extraordinario ante un evento definido. Un rescate parcial afecta solo una parte de la posición. También importan el aviso y la liquidación. Un proveedor puede aplicar una fecha o convención concreta; compara sus datos con el folleto. Investor.gov distingue los tipos de cláusula de rescate.
Qué no incluye YTW
YTW no es el peor resultado imaginable. Es el menor rendimiento de un conjunto definido de cálculos contractuales, normalmente vencimiento y rescates aplicables. No recoge por completo impago, reestructuración, venta anticipada, cambios de precio, impuestos, costes ni tipos futuros de reinversión. El precio puede caer y el emisor puede incumplir. También influyen el precio usado, la liquidación, intereses devengados, cómputo de días y capitalización. FINRA señala que los rendimientos incluyen supuestos de pago y reinversión; revisa la metodología antes de comparar.
Cómo influyen los tipos y el precio en el riesgo
Cuando bajan los tipos, el emisor puede tener más incentivo para refinanciar si el contrato permite el rescate. Un bono comprado con prima podría amortizarse por debajo del precio pagado y perder cupones futuros superiores al mercado. Si suben los tipos, rescatar puede ser menos atractivo y el bono quizá siga vivo más tiempo. Su sensibilidad al precio puede diferir de la de otro bono no rescatable. YTW no mide duración, probabilidad de rescate ni toda la respuesta a los tipos. Consulta duración y convexidad de los bonos.
Comparar sin tomar YTW como promesa
Antes de comparar, revisa precio y liquidación, cupón y vencimiento, primera y demás fechas de rescate y precios, período de protección, rescates parciales o make-whole y método del proveedor. Compara YTM, cada YTC aplicable y YTW con la misma base. Un cupón o YTW mayor no demuestra mejor valor, menor riesgo crediticio ni un plazo adecuado. Para conceptos básicos, consulta cupón, rendimiento corriente y YTM. Esta guía explica mecánicas, no recomienda invertir ni predice rescates.
Preguntas frecuentes
Q1¿YTW indica si rescatarán el bono?
No. Compara rendimientos calculados para escenarios contractuales y no estima la probabilidad de rescate.
Q2¿Puede el emisor rescatarlo cualquier día?
Solo en las fechas y bajo las condiciones que permiten los documentos de emisión.
Q3¿YTW será mi rendimiento real?
No necesariamente. Influyen los pagos, el rescate, la reinversión, el momento y precio de venta, los costes y los impuestos.