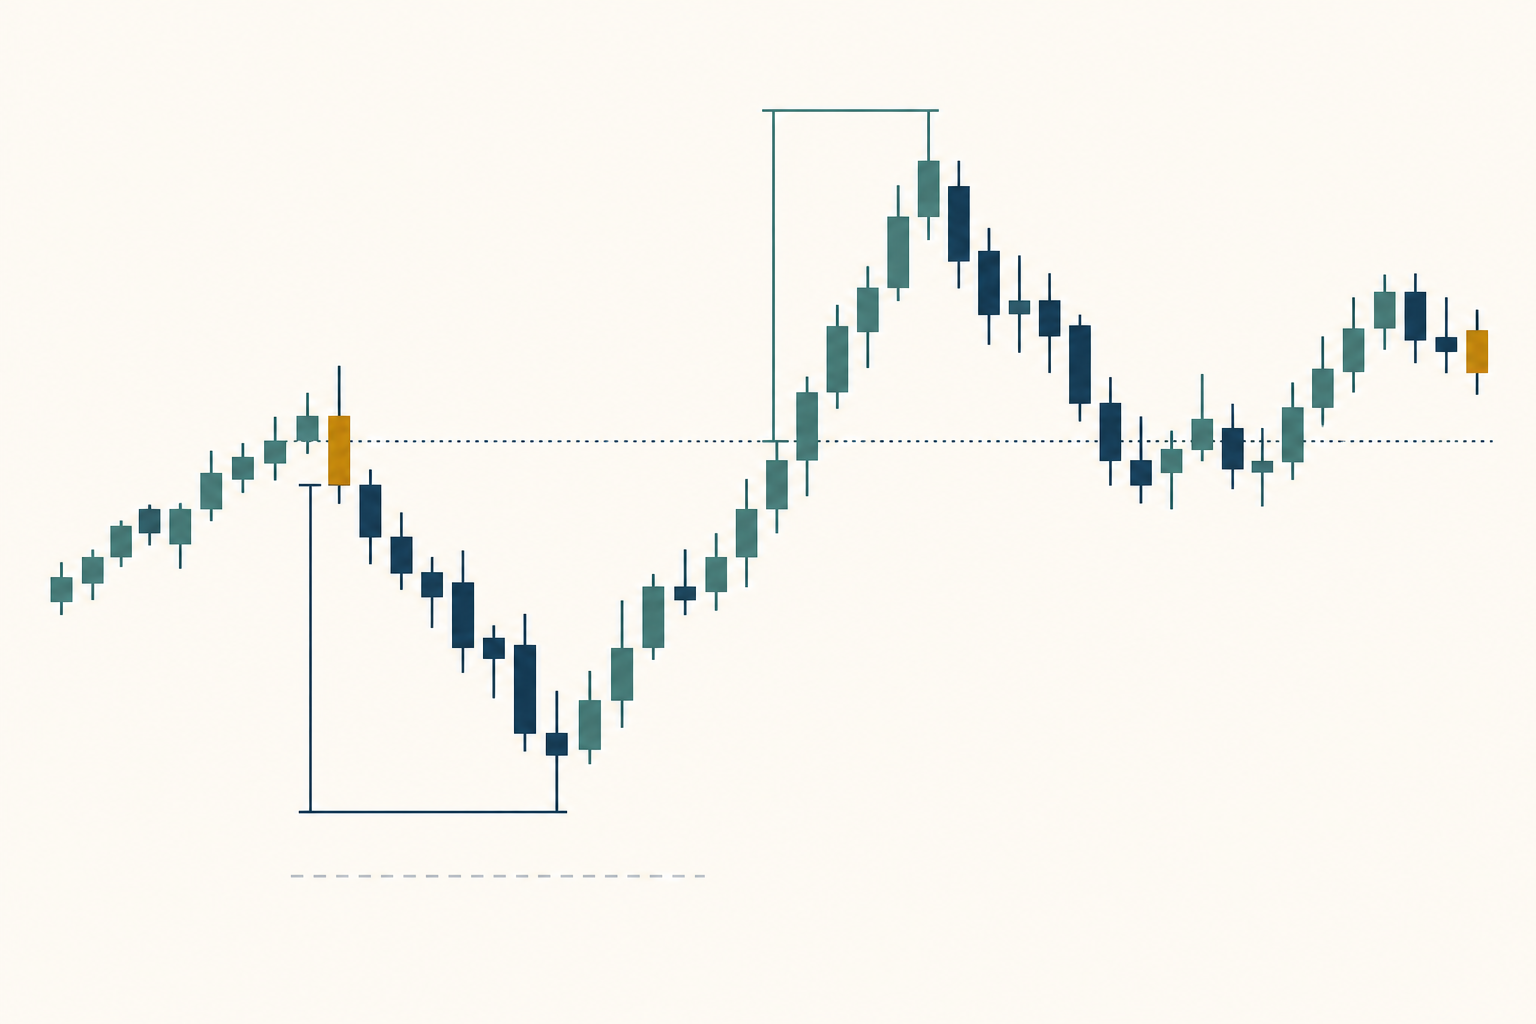
MFE y MAE: mide el recorrido dentro de una operación
Aprende cómo la excursión favorable y adversa máxima describen el recorrido del precio, cómo expresarlas en R y por qué un extremo de vela no garantiza una ejecución.
En esta guíaSepara la excursión del resultado
Resumen breve
El resultado al cierre muestra cómo terminó la operación. La MFE y la MAE describen cuánto avanzó el precio a favor y en contra mientras la posición estuvo abierta. Miden el recorrido; no son salidas que se pudiera ejecutar con certeza.
Separa la excursión del resultado
El resultado realizado parte de las ejecuciones que cerraron la posición y descuenta los costes incluidos en el informe. La excursión favorable máxima (MFE) y la excursión adversa máxima (MAE) resumen el mejor y el peor movimiento del precio durante un período de tenencia definido. En una posición larga, subir es favorable y bajar es adverso; en una corta, ocurre al revés.
Una operación puede llegar a una ganancia abierta de 1,6 veces el riesgo inicial, retroceder y cerrar con +0,75R. En este ejemplo, 1,6R es la MFE y +0,75R es el resultado bruto realizado según la base de riesgo elegida. La MFE no demuestra que una orden limitada en el máximo se habría ejecutado, y la MAE tampoco es una pérdida realizada. Las definiciones estadísticas de NinjaTrader calculan estas medidas respecto a la entrada y distinguen los backtests basados en velas del seguimiento en tiempo real {source:ninjaTraderTradeStatisticsDefinitions}.
Fija la ventana de la posición antes de calcular
Empieza con la ejecución real de entrada, no con la apertura o el cierre de la vela de señal. Termina en la ejecución real de salida. Si entras a mitad de una vela, parte de su máximo o mínimo puede haberse formado antes del fill. Si cierras antes del cierre de la vela, el movimiento posterior ya no pertenece a la operación. Incluir cualquiera de esos tramos exagera la excursión.
Con una entrada y una salida, usa el precio de entrada ejecutado y las observaciones desde ese instante hasta la salida. Si hay fills parciales, aumentos o salidas parciales, decide si medirás cada ejecución de entrada o la posición combinada. Una medida combinada requiere un precio de entrada ponderado por cantidad y una regla consistente para la cantidad aún abierta. Las plataformas pueden agrupar las ejecuciones de forma distinta; documenta tu convención.
En futuros, registra también el mes exacto del contrato y la sesión junto con las marcas de tiempo. Un símbolo continuo puede cambiar de contrato al rolar y ajustar precios históricos, de modo que la serie enlazada no siempre representa el contrato que negociaste. Mide la excursión con el contrato real de la ejecución. Si una posición real cruza un rollover, anota por separado cada tramo y su cantidad antes de sumar el P&L monetario.
Calcula cada medida según la dirección
Sea E el precio real de entrada. Para una posición larga, MFE = max(0, máximo del precio dentro de la ventana − E) y MAE = max(0, E − mínimo del precio dentro de la ventana). Para una corta, MFE = max(0, E − mínimo del precio dentro de la ventana) y MAE = max(0, máximo del precio dentro de la ventana − E). Utiliza solo extremos observados mientras la posición estuvo abierta.
El resultado es una distancia en las unidades de precio de la cotización. Divídela por el tamaño mínimo del tick para obtener ticks. Multiplica por el valor del punto para convertirla a moneda por contrato; si el tamaño se mantuvo constante, multiplica además por la cantidad. Decide si mostrarás MFE y MAE como magnitudes positivas o con signo, y etiqueta las columnas. Mezclar una MAE negativa con una pérdida adversa positiva vuelve ambiguos los promedios.
MFE y MAE señalan los mejores y peores precios dentro del periodo de la operación; ninguno es el precio ejecutado de salida
Calcula un ejemplo MES desde la entrada hasta la salida
Considera una operación larga hipotética en futuros Micro E-mini S&P 500. La entrada es 5.200,00 y el precio de referencia del stop inicial es 5.198,00, una distancia de 2,00 puntos. Mientras el contrato permanece abierto, cuatro velas registran máximos de 5.201,25, 5.203,25, 5.202,00 y 5.201,75; sus mínimos son 5.199,50, 5.200,75, 5.199,00 y 5.200,50. La posición sale al cierre de la cuarta vela, a 5.201,50. El mínimo nunca alcanza la referencia del stop.
El mejor precio es 5.203,25, por lo que la MFE es 3,25 puntos o 13 ticks de 0,25 puntos. El peor precio es 5.199,00, así que la MAE es 1,00 punto o 4 ticks. CME especifica un multiplicador de 5 dólares por punto del índice y un tick mínimo de 0,25 puntos para MES; cada tick vale 1,25 dólares {source:cmeMicroEMiniSP500ContractSpecifications}. Antes de costes, la MFE equivale a 16,25 dólares y la MAE a 5 dólares por contrato. La salida real está 1,50 puntos por encima de la entrada: 7,50 dólares brutos. Son precios inventados para explicar la cuenta, no una operación ni una previsión.
Mantén separados el recorrido, R y el P&L de la cuenta
El riesgo inicial de precio es 2,00 puntos × 5 dólares = 10 dólares por contrato. Si ese importe bruto previo a la operación define 1R, la MFE es 16,25 ÷ 10 = 1,625R, la MAE es 5 ÷ 10 = 0,50R y el resultado bruto es 7,50 ÷ 10 = 0,75R. El denominador de R lo fija la distancia inicial al stop, no la MFE posterior.
Aclara si R incluye comisiones y spread estimados o si mide el riesgo de precio antes de costes. No compares una excursión bruta con un resultado neto y llames a la diferencia “beneficio perdido”. El máximo de la vela puede diferir del precio comprador disponible para vender una posición larga, y el mínimo puede diferir del precio vendedor para recomprar una corta. Comisiones, deslizamiento, prioridad en la cola y fills parciales afectan al resultado ejecutable; guarda por separado distancias, conversión monetaria, costes y resultado neto.
Respeta lo que los datos de precio pueden mostrar
La apertura, máximo, mínimo y cierre de una vela acotan los precios, pero no siempre revelan su orden. Si una misma vela toca el stop y el objetivo, OHLC por sí solo no determina qué orden se alcanzó primero. Si también contiene la entrada, el máximo o el mínimo puede preceder al fill. Un dato de MFE o MAE aparentemente exacto puede depender de un recorrido supuesto.
Los simuladores históricos aplican convenciones. La documentación de estrategias Pine de TradingView describe las hipótesis predeterminadas del emulador de bróker para los movimientos dentro de una vela y cómo los datos de marcos inferiores pueden precisar las ejecuciones históricas {source:tradingViewPineStrategyBrokerEmulator}. Su guía del emulador explica por separado los ajustes de comisiones, deslizamiento y ejecución {source:tradingViewBrokerEmulatorSupport}. Son reglas de esa plataforma, no pruebas del recorrido real en otro bróker. Si necesitas saber el orden, usa operaciones con marca temporal o datos del lado de la cotización; en caso contrario, anota el intervalo y clasifica de forma conservadora los casos sin resolver.
Compara distribuciones sin elegir solo los casos favorables
Compara MFE y MAE dentro de un grupo coherente: misma versión de la configuración, instrumento, dirección, base de datos, agrupación de posiciones y denominador R. Incluye las operaciones perdedoras e informa del tamaño de la muestra. Unas pocas excursiones extremas pueden mover mucho la media; la mediana y algunos percentiles describen mejor la distribución. Separa largos, cortos o sesiones cuando las reglas sean distintas.
Una operación perdedora con MFE grande no demuestra que la salida falló; una ganadora con MAE grande tampoco demuestra que un stop más amplio sea mejor. Los grupos por resultado describen lo observado, no el escenario alternativo. Si el stop hubiera cerrado a 0,5R, quizá esa operación ya no habría seguido abierta para convertirse después en ganadora. El texto de Wiley sobre pruebas de sistemas técnicos presenta MFE y MAE como perspectivas adicionales del riesgo y la dispersión, no como un veredicto completo {source:wileyTechnicalAnalysisSystemDesignAndTesting}.
Convierte un patrón en una regla que puedas probar
Usa las excursiones para formular una pregunta, no para elegir el stop o el objetivo después de ver los precios. Por ejemplo: “¿Las operaciones de la configuración A que alcanzan al menos 1R de MFE antes de cerrar la segunda vela mantienen una expectativa neta distinta con una regla de stop dinámico definida de antemano?” Fija antes el disparador, el tipo de orden, los costes y el límite de tiempo. Al cambiar la salida también cambian las operaciones que permanecen abiertas y el recorrido posterior que se observa, por lo que debes volver a simular la regla completa.
Si varios umbrales parecen atractivos en la misma muestra, registra la búsqueda y evalúa la regla elegida con datos posteriores que no se usaron para seleccionarla. Así reduces el riesgo de ajustar la regla a recorridos ya vistos. Primero fija el setup y el stop en un plan de trading de futuros; después consulta cómo fijar un objetivo de beneficios y ATR para stops de futuros.
Preguntas frecuentes
Q1¿MFE significa que podría haber obtenido ese beneficio?
No. MFE registra un extremo observado dentro de la ventana. Una orden limitada en ese nivel quizá no se habría ejecutado por la cola o el volumen, y también importan el spread y los costes.
Q2¿La MAE me dice dónde colocar el próximo stop?
No por sí sola. Describe recorridos históricos bajo una entrada, una salida y una convención de datos concretas. Otro stop cambia qué operaciones siguen abiertas y debe probarse como regla completa.
Q3¿Puedo contar los extremos de una vela que contiene mi entrada?
Solo si puedes separar los precios posteriores al fill. Si la vela mezcla movimiento anterior y posterior a la entrada, usa datos más granulares con marca temporal o marca el caso como no resuelto.